« Abandonner les théories qui échouent au test de la réalité »
L’économie dominante à l’épreuve de ses propres critères
En décembre 2014, Jean Tirole écrivait à la ministre de l’Enseignement supérieur que la science économique moderne « confronte les modèles aux données, et abandonne les théories qui échouent au test de la réalité ». Ce texte prend ce critère au sérieux et l’applique au noyau de ce qui est enseigné, utilisé dans les institutions et récompensé par les prix. Plusieurs résultats centraux y résistent mal : la relation entre risque et rendement du CAPM, souvent « du mauvais signe », mais qui fixe en France le taux d’actualisation des investissements publics ; la courbe de Phillips et le rôle des anticipations, dont un économiste de la Réserve fédérale écrivait en 2021 qu’ils relèvent d’idées que « tout le monde sait vraies » mais qui sont « absurdes » ; l’équation d’Euler de la consommation, pierre angulaire des modèles nouveaux keynésiens couronnés en 2026, qui échoue à presque tous les tests empiriques, comme celle de l’investissement, et avec elle le fondement de la règle de Taylor, alors que ce sont souvent les taux nominaux qui contraignent ménages, entreprises et États ; la doxa d’une inflation surestimée, née en 1996 d’une commission aux motivations budgétaires ; la banque intermédiaire de l’épargne, que la Banque d’Angleterre a réfutée en 2014, l’année même où les manuels continuaient de l’enseigner ; la boucle prix-salaires, que l’inflation de 2022-2023 a démentie, mais qui guide toujours la modération salariale. Ces théories ne sont pas abandonnées. Elles disparaissent parfois des revues, mais survivent dans les manuels et dans les politiques. L’explication ne tient pas à un manque d’intelligence, mais au fonctionnement d’un champ : réplications rares et souvent infructueuses, débat contradictoire quasiment disparu des grandes revues, évaluation concentrée entre quelques départements, prix qui consacrent un paradigme plutôt qu’ils ne le mettent à l’épreuve, et une asymétrie dans les exigences de preuve selon le sens politique des résultats. Le cas français, de la pétition des étudiants de 2000 à l’affaire du « négationnisme économique » de 2016, montre que l’invocation de la science sert aussi à clore des débats qu’elle devrait ouvrir. Parce que ces théories survivent aussi dans les institutions, la question dépasse la discipline : une expertise qui ne peut plus réviser son langage appauvrit la délibération démocratique au lieu de l’éclairer. Les propositions qui concluent ce texte ne demandent pas moins de rigueur, mais plus : appliquer au courant principal les exigences qu’il prétend imposer aux autres.
économie dominante, épistémologie, courbe de Phillips, CAPM, création monétaire, réplication, évaluation par les pairs, pluralisme, prix Nobel
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF]
En décembre 2014, quelques jours après avoir reçu à Stockholm le prix de la Banque de Suède en sciences économiques, Jean Tirole écrivait à la ministre de l’Enseignement supérieur pour s’opposer à la création d’une nouvelle section du Conseil national des universités, « Institutions, économie, territoire et société », qui aurait accueilli une partie des économistes dits hétérodoxes. Une telle section serait, écrivait-il, « une catastrophe pour la visibilité et l’avenir de la recherche en sciences économiques dans notre pays ». La lettre défendait « un standard unique d’évaluation scientifique basée sur un classement des revues de la discipline », et justifiait ce standard par une propriété de la discipline : « comme les autres grandes disciplines scientifiques, la science économique moderne est en questionnement permanent sur ses hypothèses, confronte les modèles aux données, et abandonne les théories qui échouent au test de la réalité ». Se soustraire au jugement des pairs, ajoutait-elle, « promeut le relativisme des connaissances, antichambre de l’obscurantisme » (Tirole 2014). La section ne fut pas créée.
Deux ans plus tard, Pierre Cahuc et André Zylberberg allaient plus loin. L’économie serait devenue une science expérimentale, comme la biologie ou la physique : « ce n’est pas l’objet analysé qui importe, c’est la méthode employée pour valider les résultats qui distingue le savoir scientifique des autres formes de connaissance ». Ceux qui en contestaient les résultats relevaient du « négationnisme » (Cahuc et Zylberberg 2016; Vignaud 2016). Seize ans plus tôt, en réponse à une pétition d’étudiants qui dénonçait le dogmatisme de leur enseignement, Olivier Blanchard plaidait « non coupable » au nom de la discipline : la science économique était caractérisée « par son pragmatisme », et il y avait « peu d’idéologie dans tout cela » (O. Blanchard 2000a).
Ces trois textes ont un point commun. Ils ne défendent pas seulement des résultats : ils défendent une propriété de la discipline, celle de se corriger d’elle-même au contact des faits. C’est cette propriété qui justifie qu’on évalue les chercheurs par les revues, qu’on écarte ceux qui n’y publient pas, et que l’on présente aux étudiants, aux journalistes et aux ministres le consensus du moment comme un savoir établi. La question est donc simple, et elle se pose dans les termes mêmes de la lettre de 2014 : la science économique dominante abandonne-t-elle les théories qui échouent au test de la réalité ?
Le critère est exigeant, et il faut le préciser. On objecte souvent à toute critique de l’économie qu’elle a déjà été formulée par des économistes eux-mêmes. Pierre Bourdieu a décrit ce mécanisme : la science économique étant le produit d’un champ « hautement diversifié », il n’est pas de critique « qu’elle n’ait elle-même exprimée » ; « pareille à l’hydre de Lerne, elle a tellement de têtes différentes qu’on peut toujours en trouver une qui a déjà soulevé, plus ou moins bien, la question que l’on essaie de lui poser », de sorte que « ses contradicteurs sont ainsi condamnés à apparaître comme ignorants ou injustes » (Bourdieu 1997). L’objection est juste, mais elle porte à côté. La présence de critiques internes ne signifie pas qu’elles occupent une place équivalente dans la hiérarchie de la discipline : un pluralisme cantonné aux marges ne suffit pas, il doit pouvoir atteindre le centre (Geerolf 2026e). Qu’un article publié quelque part ait relevé un problème ne dit rien de ce qui est enseigné en licence, de ce qui structure les modèles des banques centrales et des ministères, ni de ce que récompensent les prix. Ce texte s’intéresse à ces trois lieux, où se lit ce qu’une discipline tient pour acquis : ce qu’elle enseigne, ce qu’elle utilise et ce qu’elle consacre.
Il faut aussi dire ce que ce texte n’est pas. Il ne s’agit pas d’une critique des mathématiques, ni de la modélisation, ni de l’économétrie : les exemples qui suivent sont pour la plupart tirés de travaux économétriques et d’économistes qui modélisent. Il ne s’agit pas davantage d’opposer une « orthodoxie » à une « hétérodoxie » : beaucoup des critiques les plus dures citées ici viennent du cœur du courant principal, de dirigeants de banques centrales, de lauréats du prix Nobel, d’économistes de la Réserve fédérale. Il ne s’agit pas, enfin, de mettre en cause des personnes. Les noms qui apparaissent sont ceux d’auteurs de textes publics, et l’argument porte sur des choix collectifs : ce qu’on enseigne, ce qu’on publie, ce qu’on récompense. Il s’agit, au sens strict, d’une critique interne : prendre au mot les critères que la discipline revendique, et vérifier qu’elle les applique à elle-même.
John Kenneth Galbraith énumérait en 1967 quelques règles du discours scientifique : éviter l’argument ad hominem, être exact, ne rien faire reposer sur la seule parole de l’orateur, « si grand que soit son prestige », et, règle qu’il jugeait peut-être « un conseil de perfection », que le scientifique soit conscient de son intérêt personnel et le déclare. L’auteur de ce texte a été formé dans les départements dont il est question, a enseigné à UCLA, et a travaillé sur trois des domaines abordés ici, la valorisation des actifs, la courbe de Phillips et le commerce extérieur, en défendant des positions minoritaires qui n’ont pas toujours été bien reçues. Il travaille aujourd’hui à l’OFCE et à Sciences Po, où enseignent plusieurs des économistes cités. Le lecteur jugera.
1 Une critique ancienne, et largement venue de l’intérieur
La critique de l’économie dominante n’a rien de neuf, et elle n’est pas l’apanage de ses adversaires. Keynes comparait déjà l’emprise de l’école classique à celle de « certaines religions », capables d’« exorciser l’évidence » (Keynes 1936, chap. 23). John Kenneth Galbraith observait en 1975 que ce qu’on appelle une « économie saine » reflète très souvent les besoins des gens « respectablement aisés » (« What is called sound economics is very often what mirrors the needs of the respectably affluent », cité en exergue par Appelbaum (2019, chap. 4)), et Serge-Christophe Kolm qu’un même système d’équations avait rendu Walras socialiste et Pareto ultra-libéral (Kolm 1972). Edmond Malinvaud, au cœur de l’institution, constatait en 1996 que les économistes ne font pas de découvertes empiriques (Malinvaud 1996).
Depuis la crise financière, les critiques les plus marquantes sont venues du centre même de la profession, et souvent de lauréats du prix de la Banque de Suède (Geerolf 2026e). Joseph Stiglitz avait ouvert la voie dès 2002 en critiquant les politiques du FMI et du « consensus de Washington » (Stiglitz 2002). En août 2008, quelques semaines avant la faillite de Lehman Brothers, Olivier Blanchard concluait un document de travail sur l’affirmation que « the state of macro is good » (O. J. Blanchard 2008) ; un an plus tard, Paul Krugman se demandait dans le New York Times « How Did Economists Get It So Wrong? » (Krugman 2009), et Robert Solow évoquait la « chasse aux hérétiques » dont certains économistes avaient été victimes dans l’université américaine (Solow 2008). Paul Romer a qualifié certaines pratiques de la macroéconomie de pseudo-scientifiques (Romer 2016) ; George Akerlof et Pascal Michaillat ont montré comment un paradigme faux peut persister dans une science aux tests peu puissants (Akerlof et Michaillat 2018) ; James Heckman a dénoncé « la tyrannie du Top Five » (Heckman et Moktan 2020) ; Angus Deaton, après les « morts de désespoir », a appelé les économistes à davantage de modestie et dit avoir « repensé » sa propre économie (Case et Deaton 2020; Deaton 2024).
Hors de la discipline, la critique est plus vive encore. Les sociologues ont décrit un champ très hiérarchisé, concentré dans quelques institutions, peu ouvert aux autres sciences sociales et convaincu de sa supériorité (Bourdieu 1997; Fourcade, Ollion, et Algan 2015), et la manière dont le raisonnement économique a fait de l’efficacité le critère dominant de l’action publique, aux dépens de l’égalité (Berman 2022). Les historiens ont montré comment le prix de la Banque de Suède a accompagné le tournant vers le marché (Offer et Söderberg 2016), comment la synthèse néoclassique de Samuelson s’est construite dans le climat du maccarthysme et sous le regard des donateurs du MIT (Giraud 2014), et comment la statistique publique, que l’on croit descriptive, repose sur des conventions qui sont aussi des choix politiques (Desrosières 1993; Jany-Catrice 2019). Les philosophes ont rappelé les limites morales des marchés (Sandel 2012) ; les politistes, la manière dont l’indépendance des banques centrales et les règles budgétaires ont soustrait des arbitrages au débat démocratique (Streeck 2014; Fitoussi 2004). Le journaliste Binyamin Appelbaum a raconté l’« heure des économistes », ces quatre décennies, de la fin des années 1960 à la crise de 2008, pendant lesquelles ils ont exercé aux États-Unis et ailleurs une influence sans précédent, au service d’un programme de marchés libres dont il juge le bilan sévèrement (Appelbaum 2019). Même Dani Rodrik, qui défend la discipline, demande de voir dans les modèles des instruments pour explorer des configurations différentes, et non des prescriptions universelles (Rodrik 2015).
Ce texte ne prétend pas ajouter un réquisitoire à cette littérature. Il en retient une leçon et une méthode. La leçon est que les critiques les mieux fondées ont rarement changé le cœur de ce qui est enseigné, utilisé et consacré. La méthode consiste donc à partir de ce cœur, et à le confronter au critère que la discipline revendique elle-même.
2 Ce qui est enseigné et ce que disent les faits
2.1 Le CAPM : une théorie dont le signe est faux
Le modèle d’évaluation des actifs financiers (CAPM) est au cœur de l’enseignement de la finance, en licence comme dans les MBA. Il affirme qu’un actif rapporte davantage en moyenne parce qu’il est plus risqué, au sens de sa covariance avec le marché. C’est une construction élégante et, empiriquement, un échec à peu près complet. Ivo Welch, professeur de finance à UCLA, l’a résumé d’une formule : « It does not take a Ph.D. to see that the theory is wrong, but it takes many to hide it. » Harrison Hong et David Sraer ouvrent leur article du Journal of Finance par un constat que tout praticien connaît : « The risk and return trade-off, the cornerstone of modern asset pricing theory, is often of the wrong sign » (Hong et Sraer 2016). Eugene Fama lui-même, père de l’hypothèse d’efficience des marchés, concède aujourd’hui : « Efficient markets is a hypothesis. It’s not reality » (Wigglesworth 2024).
Le modèle continue pourtant d’être enseigné, et pas seulement comme une étape historique. Une explication plausible est qu’il raconte une histoire commode : un rendement élevé serait la rémunération d’un risque, donc mérité. La littérature qui a pris le relais, celle des « facteurs » et des « anomalies », pose un autre problème. Des centaines de prédicteurs de rendements ont été publiés, et la question de savoir combien survivent à la correction du biais de publication est centrale. L’article d’Andrew Chen et Tom Zimmermann qui mesurait ce biais a été rejeté en 2018 par le Journal of Finance ; le dossier complet de cette décision, rapports, appel et réponses, montre surtout combien il est difficile de faire examiner par une revue une question qui touche à la fiabilité de ce qu’elle a publié (Chen et Zimmermann 2018).
Le CAPM n’est pas seulement enseigné : il est inscrit dans une règle publique. Depuis les rapports Gollier (2011) et Quinet (2013), la France fixe le taux d’actualisation de ses investissements publics par la formule \(\rho = r_f + \beta \times \varphi\), aujourd’hui 1,2 % + \(\beta\) × 2 %, où le « bêta » d’un projet mesure sa covariance avec l’activité (Gollier 2011; Quinet 2013). La France est, selon Christian Gollier lui-même, le seul pays au monde à procéder ainsi. Or les données longues ne soutiennent pas la théorie qui fonde cette règle (Geerolf 2026d). Sur 150 portefeuilles d’actions américaines de 1963 à 2026, la droite de marché a une pente de 0,7 point par unité de bêta, pour une prime de marché de 7,2 points, et le bêta explique 0,6 % des écarts de rendement ; sur dix portefeuilles triés par bêta, la pente est nulle de 1968 à 2020, et elle est négative dans cinq régions du monde sur six depuis 1990. Parier contre le bêta, en achetant les actifs peu risqués au sens du CAPM et en vendant les plus risqués, est rentable dans 24 pays (Frazzini et Pedersen 2014; Geerolf 2026d). Ivo Welch en tire, dans son manuel de finance d’entreprise, la seule conclusion pratique : « N’utilisez pas le CAPM. Les données sont contre lui » (Welch 2016). Sa version fondée sur la consommation (CCAPM) ne fait pas mieux : pour rendre compte d’une prime des actions d’environ 8 % avec la volatilité observée de la consommation américaine, il faudrait une aversion au risque de l’ordre de 250, alors qu’une aversion de 2, valeur conventionnelle, prédit une prime de 0,06 %. La théorie, prise au sérieux comme norme, donne une prime de risque négligeable ; appliquée avec des bêtas, elle pénalise surtout les investissements longs et intensifs en capital. À 3 %, l’électricité produite par un EPR coûte 45 dollars par mégawattheure contre 67 pour une centrale à gaz ; à 7 %, les deux coûtent 71 dollars. Le choix d’un taux d’actualisation tiré d’un modèle réfuté n’est pas un détail technique : il décide de la politique énergétique (Geerolf 2026d).
2.2 La courbe de Phillips et les anticipations
La courbe de Phillips relie l’inflation au chômage, ou à l’écart de production, et aux anticipations d’inflation. Elle est la colonne vertébrale de la politique monétaire contemporaine : c’est par elle que la hausse des taux est censée réduire l’inflation, en passant par l’activité, et par elle que le « désancrage » des anticipations est censé menacer la stabilité des prix. Elle n’est pas, pour autant, un fait empirique robuste. Appelbaum rappelle que, dès la fin des années 1950, les économistes, « confondant avec enthousiasme corrélation et causalité », avaient conclu que les gouvernements pouvaient « glisser le long » de la courbe pour arbitrer entre chômage et inflation (Appelbaum 2019, chap. 2). Depuis plusieurs décennies, de nombreux travaux soulignent combien la relation est instable et difficile à identifier dans les données (Uhlig 2012; Geerolf 2021b, 2026e) ; elle ne procède d’ailleurs pas de l’héritage de Keynes, mais de la synthèse néoclassique (Geerolf 2021b). J’ai défendu ailleurs que la relation stable que l’on observe dans les données n’est pas celle qui relie l’inflation au chômage, mais celle qui relie le chômage à l’évolution du taux de change réel, c’est-à-dire au prix relatif des biens non échangeables par rapport aux biens échangeables (Geerolf 2018, 2021a). Axel Leijonhufvud disait déjà en 1968 de la relation de Phillips que « the very existence of the animal is in doubt » (Leijonhufvud 1968). Lawrence Summers posait déjà la question en 1988, dans un texte intitulé « Should Keynesian Economics Dispense with the Phillips Curve? » (Summers 1988). Il l’a reposée plus récemment, sans détour : « it certainly hasn’t been a glorious period for the Phillips curve theory in any of its forms ». La théorie vers laquelle gravitent beaucoup d’économistes, ajoutait-il, veut que la courbe soit plate, que l’inflation soit fixée par les anticipations, et que les anticipations soient fixées « par ceux qui forment les anticipations » ; c’est un peu comme expliquer que les planètes tournent « à cause de la force orbitale » : « a naming theory rather than an actual theory ».
En 2021, Jeremy Rudd, conseiller principal à la Réserve fédérale, publiait dans la série de documents de travail de son institution un article qui conteste que les anticipations d’inflation jouent le rôle qu’on leur prête. Sa première phrase fit le tour de la profession : « Mainstream economics is replete with ideas that “everyone knows” to be true, but that are actually arrant nonsense » (Rudd 2021). Le New York Times en tira ce titre : « Nobody Really Knows How the Economy Works » (Irwin 2021). Adam Posen, président du Peterson Institute, y expliquait que les macroéconomistes se comportent comme s’ils faisaient de la physique après la révolution quantique, alors qu’ils en sont « au niveau de Galilée et de Copernic ».
Le « taux de chômage naturel », ou NAIRU, a une histoire comparable. James K. Galbraith rappelait en 2000 que le chiffre d’environ 6 % que « virtually all “serious” economists » tenaient quelques années plus tôt pour le seuil en dessous duquel l’inflation accélérerait n’avait pas de base sérieuse ; le chômage était depuis descendu à 4 % sans accélération de l’inflation (Galbraith 1997, 2000). L’épisode inflationniste de 2021-2023 n’a pas davantage été prévu par les modèles des banques centrales. Jean-Marc Vittori rappelle que les économistes de la BCE expliquaient mi-2021, « modèle à l’appui », que l’inflation allait se calmer, puis ont porté leur prévision pour 2022 de 1,5 % à 3,2 %, puis à 5 %, puis à 8 % (Vittori 2024). Il faut rendre justice à ceux qui avaient vu venir la hausse des prix, à commencer par Olivier Blanchard et Lawrence Summers. Mais ils l’avaient vue en dehors du cadre que leurs collègues utilisaient, et ce cadre n’a pas été remis en cause. Andrew Elrod résume l’état de la question : « The question isn’t whether the mainstream economic consensus on inflation is right or wrong. It’s clearly wrong. The question is, can we do anything about it? » (Elrod 2026).
2.3 Les anticipations d’inflation : une croyance sans preuve
Le rôle des anticipations d’inflation est peut-être l’exemple le plus frappant, parce qu’il est au cœur de la doctrine des banques centrales sans avoir jamais reçu de fondement empirique. Selon cette doctrine, l’inflation dépend de ce que les ménages et les entreprises anticipent ; la banque centrale doit donc « ancrer » ces anticipations, par sa crédibilité et sa communication, et toute hausse des prix risque de se perpétuer si elle les « désancre ». La « forward guidance » que le comité du prix 2026 met au crédit de Michael Woodford repose sur cette idée : la banque centrale piloterait l’économie en façonnant les anticipations du public plutôt qu’en ajustant seulement ses taux.
Daniel Tarullo, gouverneur de la Réserve fédérale de 2009 à 2017, a tiré de ces huit années une conclusion sans ambiguïté : « we do not, at present, have a theory of inflation dynamics that works sufficiently well to be of use for the business of real-time monetary policy-making ». Les anticipations d’inflation étaient à ses yeux « the most significant unobservable of all » ; l’expression « well-anchored inflation expectations » résonnait « dans les couloirs et la salle du Conseil » de la Fed, alors que la recherche montrait surtout « combien la théorie des anticipations d’inflation comporte de lacunes ». Il relevait chez les macroéconomistes du Comité de politique monétaire « une coïncidence presque paradoxale entre le doute intellectuel et l’affirmation continue de l’utilité » de ces variables inobservables, et concluait, à propos de l’idée que des anticipations bien ancrées ramèneraient l’inflation à 2 % : « We just don’t know enough to accept or reject that proposition » (Tarullo 2017).
Jeremy Rudd est allé plus loin. Après avoir passé en revue la littérature théorique et empirique, il conclut que la croyance selon laquelle les anticipations des ménages et des entreprises seraient un déterminant essentiel de l’inflation « rests on extremely shaky foundations », et que s’y tenir sans esprit critique « could easily lead to serious policy errors » (Rudd 2021, 2022). Son manuel de 2024 en tire les conséquences pour l’enseignement (Rudd 2024). Les enquêtes auprès des entreprises confirment le diagnostic. En Nouvelle-Zélande, pays pionnier du ciblage d’inflation, Olivier Coibion, Yuriy Gorodnichenko et Saten Kumar trouvent une dispersion considérable des croyances des dirigeants sur l’inflation passée et future : l’inflation n’est généralement pas perçue comme importante pour les décisions de l’entreprise, qui consacrent donc peu de ressources à s’informer à son sujet (Coibion, Gorodnichenko, et Kumar 2018). Aux États-Unis, « by any typical definition of “anchored” expectations, the inflation expectations of U.S. managers appear far from anchored, much like those of households » (Candia, Coibion, et Gorodnichenko 2021). Des anticipations que les agents ne forment guère, ou forment sans y prêter attention, peuvent difficilement être le levier principal de la dynamique des prix.
La croyance n’en a pas moins des conséquences. C’est au nom du risque de « désancrage » que les banques centrales ont justifié en 2022 et 2023 des hausses de taux rapides, et qu’elles les justifient encore lorsque l’inflation repart. Il existe pourtant une alternative qui n’a pas besoin de variables inobservables : si la relation stable que l’on observe relie le chômage à l’évolution du taux de change réel, c’est-à-dire au prix relatif des biens non échangeables, la dynamique des prix peut s’expliquer par des variables observables, le taux de change et les prix des biens échangés, sans invoquer ce que les ménages et les entreprises pensent de l’inflation future (Geerolf 2018, 2021a). Les banquiers centraux y croient ; aucune preuve empirique ne l’établit. L’article publié dans la Revue Tocqueville le disait déjà : la mesure et même l’importance macroéconomique des anticipations restent l’objet de débats substantiels, de même que l’existence d’un taux de chômage « naturel » élevé, et ces concepts continuent pourtant de structurer les modèles et les discours institutionnels, parce que les banques centrales ont bâti autour d’eux leurs modèles internes, leur communication et leur légitimité (Geerolf 2026e).
2.4 L’équation d’Euler et la synthèse « nouveau-friedmanienne »
Le 12 octobre 2026, le prix de la Banque de Suède a été attribué à Robert Hall et Michael Woodford « for microeconomic foundations of macroeconomic stabilisation ». Le comité parle d’un « changement de paradigme » dans la politique de stabilisation et souligne que les modèles nouveaux keynésiens issus de leurs travaux « are now used by central banks and finance ministries around the world » (The Royal Swedish Academy of Sciences 2026; Committee for the Prize in Economic Sciences in Memory of Alfred Nobel 2026b, 2026a). C’est exact, et c’est précisément ce qui rend la question de leur validation empirique décisive.
Le premier fondement de ces modèles est l’équation d’Euler de la consommation, issue du modèle du revenu permanent de Friedman dont Hall a donné en 1978 la version à anticipations rationnelles. Le manuel de référence de la macroéconomie quantitative, celui de Lars Ljungqvist et Thomas Sargent, s’ouvre sur un chapitre intitulé « L’impérialisme des méthodes récursives » : toute la macroéconomie moderne semblerait « descendre d’une source commune », l’équation d’Euler de Fisher et Friedman, qui y réapparaît « soit comme la pierre angulaire, soit comme l’homme de paille » des théories (Ljungqvist et Sargent 2018). Or, comme l’écrit Jeremy Rudd dans son manuel de macroéconomie appliquée (Rudd 2024), sous sa forme agrégée, cette équation « fails virtually every empirical test that has ever been thrown at it » : la consommation réagit aux variations prévisibles du revenu, ce qu’elle ne devrait pas faire, et avec une élasticité moyenne d’environ 0,35 à 0,4 dans les cinquante-sept études sur données américaines recensées par la méta-analyse de Havranek et Sokolova (2020). La même équation fait par ailleurs un « remarkably poor job » comme modèle d’évaluation des actifs.
Les données microéconomiques disent la même chose. Lorsque des variations du revenu sont parfaitement prévisibles, la consommation devrait les avoir anticipées ; elle y réagit pourtant au moment où elles surviennent, qu’il s’agisse de la fin des cotisations de sécurité sociale en cours d’année aux États-Unis (Parker 1999) ou du dividende annuel versé à tous les résidents de l’Alaska, annoncé des mois à l’avance : les ménages en dépensent environ un quart dans le trimestre qui suit le versement, sans effet d’anticipation, et la réaction est surtout le fait des ménages aisés, qui disposent pourtant de liquidités suffisantes pour lisser leur consommation (Kueng 2018). Campbell et Mankiw estimaient dès 1989 qu’environ la moitié du revenu revient à des ménages qui consomment leur revenu courant plutôt que leur revenu permanent (Campbell et Mankiw 1989). L’échec de l’équation d’Euler ne tient donc pas seulement à des marchés incomplets ou à des contraintes de liquidité (Geerolf, s. d.a).
L’équation d’Euler de l’investissement ne fait pas mieux, et ce constat est ancien. Les équations néoclassiques d’investissement s’ajustent « très mal » aux données ; Dornbusch et Fischer concluaient en 1979 que le coût du capital ne semble pas affecter beaucoup l’investissement ; Shapiro, Blanchard et Lovell trouvaient en 1986 que l’investissement et le coût du capital sont « non corrélés ou seulement faiblement corrélés » ; selon Oliner, Rudebusch et Sichel (1995), « the Euler equations produce extremely poor forecasts of investment » ; selon Caballero (1999), les coefficients du coût du capital dans les équations d’investissement sont restés « embarrassingly small » ; et l’élasticité de l’investissement à la baisse de la taxation des dividendes de 2003 est, selon Yagan (2015), « un zéro précisément estimé » (Geerolf 2019). Les enquêtes auprès des entreprises l’expliquent : leurs projets d’investissement sont peu sensibles aux taux d’intérêt, et les taux de rendement exigés (hurdle rates) bougent peu avec eux (Poterba et Summers 1995; Sharpe et Suarez 2021). Alvin Hansen l’écrivait en 1939 : le rôle du taux d’intérêt dans la détermination de l’investissement a sans doute été surestimé (Hansen 1939). Le modèle nouveau keynésien a remplacé l’ancienne relation entre l’investissement et le taux d’intérêt par une équation d’Euler sur la consommation, qui ne fonctionne pas davantage ; la politique monétaire agit plus vraisemblablement par des effets de redistribution, notamment par le marché immobilier et le refinancement des crédits (Geerolf 2019, s. d.b).
Le second fondement est la courbe de Phillips nouvelle keynésienne, dont on vient de voir la fragilité. Ce qui reste du keynésianisme dans cette architecture est d’ailleurs discutable. John Cochrane, qui se réjouit du prix, l’écrit sans ambiguïté : il s’agit d’« un prix de plus pour Milton Friedman et Bob Lucas, pas pour Keynes » ; Woodford a voulu faire quelque chose de « keynésien », mais « selon les règles de Lucas », et les équations auxquelles il est parvenu « ont très peu à voir avec Keynes ». Brad DeLong parlait déjà du « triomphe du monétarisme » (Cochrane 2026). À long terme, le modèle nouveau keynésien est néoclassique : c’est ce que l’on appelle la « synthèse néoclassique », et le nom de « nouveau-friedmanien », proposé par certains de ses praticiens eux-mêmes, lui conviendrait mieux. Il en résulte une conclusion que les étudiants ont du mal à croire quand on la leur énonce : une hausse de l’épargne y est bonne pour la croissance à long terme, comme dans le modèle néoclassique, alors que l’expérience des économies où l’épargne excède durablement l’investissement suggère qu’un surcroît d’épargne peut réduire le produit plutôt qu’accroître le capital.
La manière dont ces modèles « collent » aux données pose une autre question. Roger Farmer, qui a longtemps travaillé dans ce cadre, juge que le modèle nouveau keynésien sera vu rétrospectivement comme « un faux pas majeur dans l’histoire de la science » : ses mises en œuvre les plus réussies, à commencer par celle de Smets et Wouters, sont « conçues pour coller aux données en ajoutant autant de “chocs” que de variables observées », et le modèle est identifié par des restrictions invérifiables. Paul Romer, ancien économiste en chef de la Banque mondiale, a décrit le même phénomène : des modèles qui attribuent les fluctuations « à des forces causales imaginaires qui ne dépendent du comportement d’aucun individu », et des théoriciens qui rejettent des faits simples, par exemple qu’« une politique monétaire restrictive peut entraîner une récession ». Face à l’objection que ces chocs sont imaginaires, la défense habituelle invoque Friedman (« plus la théorie est importante, plus ses hypothèses sont irréalistes ») ou la formule selon laquelle « tous les modèles sont faux ». Romer propose d’appeler « post-réel » ce rapport au vrai (Romer 2016). Un échange public avec Olivier Blanchard en donne une image plus ancienne : Ptolémée était parti d’un modèle simple, puis avait dû y ajouter des épicycles pour tenir compte des faits ; Copernic avait compris qu’il était plus simple de jeter le modèle que de garder les épicycles.
2.5 Taux réels ou taux nominaux : la règle de Taylor sans fondement
La règle de Taylor, qui structure aujourd’hui la politique monétaire, demande à la banque centrale de relever ses taux nominaux plus que proportionnellement à l’inflation, afin d’augmenter le taux d’intérêt réel. Cette prescription repose sur l’équation d’Euler : c’est le taux réel qui guiderait l’arbitrage entre consommer aujourd’hui et consommer demain. Si l’équation d’Euler ne fonctionne pas, le canal ne fonctionne pas non plus sous cette forme. Ce qui compte en pratique pour les agents, ce sont souvent les taux nominaux, parce que leurs contraintes sont écrites en termes nominaux (Geerolf et Jacquet 2022).
C’est le cas des ménages : la règle prudentielle qui limite les mensualités d’un prêt immobilier à 35 % du revenu courant se resserre lorsque l’inflation et les taux nominaux augmentent, même à taux réel inchangé, parce que le salaire actuel ne représente plus qu’une fraction de plus en plus faible du salaire moyen sur la durée du prêt ; et là où les crédits sont à taux variable, la hausse des taux nominaux a des effets récessifs directs. C’est le cas des États : les critères budgétaires européens portent sur le déficit total, qui inclut la charge d’intérêt nominale, alors que la soutenabilité de la dette dépend du taux réel ; lorsque les taux nominaux montent, l’allègement réel de la dette que permet l’inflation n’apparaît nulle part, tandis que la hausse de la charge d’intérêt force à resserrer la politique budgétaire. Il faudrait, si on les juge utiles, que ces règles portent sur le déficit primaire (Geerolf et Jacquet 2022). C’est aussi le cas des entreprises, dont les contraintes de financement et les remboursements sont fixés en termes nominaux. La hausse des taux réduit donc l’activité, mais pas par l’arbitrage intertemporel que suppose le modèle : par le resserrement de contraintes nominales, de crédit et budgétaires, qui pèsent sur certains agents plus que d’autres. Le fondement théorique du principe de Taylor est ainsi aussi fragile que les deux équations qui le portent. Il en va de même de la justification du mandat des banques centrales. Dans les modèles nouveaux keynésiens, le coût de l’inflation tient à la dispersion des prix qu’elle provoque ; or même pendant la grande inflation des années 1970, cette dispersion n’a pas augmenté de façon notable, et les coûts de l’inflation ainsi mesurés paraissent faibles (Nakamura et al. 2018; Geerolf et Jacquet 2022). Lorsque ce résultat fut présenté à la conférence de recherche de la BCE en 2017, un participant lui opposa le souvenir de l’hyperinflation allemande : un argument historique et politique, et non un coût d’efficience, ce qui montre combien le consensus contre l’inflation repose sur autre chose que sur les modèles qui prétendent le fonder (Geerolf 2026e).
2.6 La banque intermédiaire de l’épargne
Les manuels de macroéconomie enseignent encore, sous une forme ou une autre, le multiplicateur monétaire : les banques collecteraient des dépôts et en prêteraient une partie, dans la limite d’un coefficient de réserves (O. Blanchard 2013). En 2014, la Banque d’Angleterre a expliqué dans son bulletin trimestriel que c’est l’inverse : « the majority of money in the modern economy is created by commercial banks making loans », et les banques « do not act simply as intermediaries, lending out deposits that savers place with them » (McLeay, Radia, et Thomas 2014). La Bundesbank a dit la même chose en 2017 (Deutsche Bundesbank 2017). Galbraith père l’avait écrit en 1975 : « The process by which banks create money is so simple that the mind is repelled » (Keen 2024).
Le prix 2022 attribué à Ben Bernanke, Douglas Diamond et Philip Dybvig a récompensé des travaux qui reposent sur le modèle de l’intermédiaire pur. Frances Coppola, qui se dit d’ordinaire neutre dans ces querelles, l’a jugé « activement nuisible », parce qu’il confère de l’autorité à des modèles qui représentent mal le fonctionnement des banques et omettent l’effet de levier de la création de crédit, caractéristique des booms qui précèdent les crises (Coppola 2022). Perry Mehrling a retrouvé dans les archives de Charles Kindleberger la lettre que celui-ci avait adressée à Bernanke le 1er mai 1982 sur le manuscrit de l’article primé (Mehrling 2022; Bernanke 1983). Elle commence ainsi : « I think you have provided a most ingenious solution to a non-problem. The necessity to demonstrate that financial crisis can be deleterious to production arises only in the scholastic precincts of the Chicago school ». Kindleberger reprochait à Bernanke d’écarter Minsky et lui-même au nom de la rationalité, alors que chacun peut être rationnel et le marché irrationnel, par un sophisme de composition. Minsky commentera lui aussi Bernanke en 1993 (Minsky 1993).
Lawrence Christiano, l’un des principaux artisans des modèles DSGE, l’a reconnu en se demandant pourquoi ces modèles n’avaient pas prévu la crise financière : la croyance répandue, « inscrite dans les modèles DSGE », voulait qu’avec l’assurance des dépôts les paniques bancaires soient « une chose du passé » (Christiano, s. d.). Xavier Ragot rappelle que le consensus d’avant la crise des subprimes tenait la financiarisation et la titrisation pour des facteurs de stabilisation, et que « ce consensus était faux, nous le savons maintenant » (Ragot 2017).
2.7 L’inflation surestimée : la doxa née de la commission Boskin
Un dernier exemple touche à la mesure elle-même. Depuis la commission Boskin, une idée s’est imposée dans la profession : l’indice des prix surestimerait l’inflation, et donc sous-estimerait la croissance du niveau de vie. Le rapport remis en décembre 1996 au Sénat américain estimait le biais à 1,1 point par an, dans une fourchette de 0,8 à 1,6 point (Boskin et al. 1996). Le contexte était explicitement budgétaire : le même rapport chiffrait l’effet de ce biais sur le déficit fédéral, en soulignant qu’il représenterait « le quatrième programme fédéral », après la sécurité sociale, la santé et la défense. Gregory Mankiw, peu suspect d’hostilité aux républicains, reconnaissait alors publiquement la dimension politique de l’exercice. La commission n’a pas cherché à décrire symétriquement les raisons pour lesquelles l’inflation pourrait être sous-estimée, et les changements de méthode qui suivirent, chacun défendable isolément, eurent ensemble un effet directionnel identifiable : une inflation mesurée plus faible, une croissance réelle plus forte (Geerolf 2026e). Une partie de la recherche a prolongé le raisonnement, en soutenant que les statistiques officielles sous-estiment la croissance (Aghion et al. 2019).
En France, la même asymétrie se lit dans la mesure de l’inflation et du pouvoir d’achat. Les effets qualité sont imputés par des méthodes qui sous-estiment l’inflation lorsque le prix du produit sortant baisse en fin de vie ou que son remplaçant est lancé à un prix élevé, méthodes qu’Eurostat déconseille depuis 2021 dans les situations typiques de l’habillement et de l’électronique, et dont l’effet total n’a jamais été mesuré (Geerolf 2026a). L’indice des loyers d’habitation sous-estime vraisemblablement la hausse des loyers (Geerolf 2026f). Les biais connus de la mesure « du » pouvoir d’achat sont discutés un à un, sans jamais être additionnés (Geerolf 2025b), et c’est la mesure agrégée, plus favorable d’un demi-point que la mesure par unité de consommation, qui fait chaque année le titre des comptes de la Nation (Geerolf 2025a). Pris ensemble, ces choix vont tous dans le même sens, qui est aussi celui que l’exécutif a souhaité depuis la « politique de l’indice » de 1956 (Geerolf 2026b). Une discipline qui tient pour acquis que l’inflation est surestimée, sans examiner les raisons pour lesquelles elle pourrait être sous-estimée, ne se conduit pas en science : elle épouse une conclusion utile.
2.8 Les déficits commerciaux qui « ne comptent pas »
La théorie dominante du commerce international enseigne depuis trente ans que les déficits commerciaux n’ont pas d’importance en soi. On l’entend sous la forme : « les déficits ne dépendent pas de la politique commerciale, seulement de l’équilibre entre l’épargne et l’investissement ». L’identité comptable est exacte. Paul Krugman, dans sa charge contre le « pop internationalism », opposait à ses adversaires ceux qui savent « que la balance commerciale est aussi la différence entre l’épargne et l’investissement ». Mais une identité n’est pas une théorie. Nous comprenons mal ce qui détermine l’épargne et l’investissement, et rien n’exclut que la politique commerciale agisse sur eux. Les modèles canoniques du commerce sont par ailleurs des modèles où le commerce est équilibré : ils ne peuvent pas dire grand-chose des déficits, puisqu’ils n’en ont pas. La compétitivité compte, et la prudence voudrait qu’on s’abstienne d’affirmer le contraire tant que l’on ne sait pas mieux. Le déclin industriel américain des années 1980 en donne un exemple. L’économiste en chef du FMI, Maurice Obstfeld, jugeait encore en 2017 le taux de change « surestimé comme variable de politique économique » ; plusieurs études attribuent pourtant plus de la moitié des pertes d’emplois industriels de cette décennie au déséquilibre commercial, et l’historien Douglas Irwin écrit que le principal problème des industriels n’était pas « un problème structurel profond », mais un taux de change qui faisait obstacle à leur compétitivité (Appelbaum 2019, chap. 8, note 75).
Le cas de Krugman est d’ailleurs instructif dans l’autre sens. En macroéconomie, où il défendait dans le débat public des positions minoritaires pour son milieu (trappe à liquidité, multiplicateurs élevés, inanité de l’austérité, critique de l’équivalence ricardienne invoquée contre la relance (Krugman 2011)), il a souvent eu raison. En commerce international, son domaine d’expertise, où il a contribué à façonner l’orthodoxie, il s’est montré moins clairvoyant. Tout se passe comme si l’appartenance au centre d’un champ rendait plus difficile d’en voir les angles morts.
2.9 Des théories qui disparaissent des revues et survivent dans les politiques
Ces exemples ne montrent pas que la recherche n’avance pas. Ils montrent autre chose, que Galbraith fils avait bien décrit à propos du monétarisme. En 2000, plus un seul sujet monétariste ne figurait au programme du congrès de l’American Economic Association : la doctrine était devenue « an academic dead letter ». Mais sa conquête politique restait intacte. Le monétarisme avait éliminé trente ans plus tôt les théories de l’inflation par les coûts et de la spirale prix-salaires, et il ne restait, pour lutter contre l’inflation, que la hausse des taux, la récession et le chômage (Galbraith 2000). Asad Zaman généralise l’observation : le trait distinctif de la théorie économique des manuels est de rester la même « quelle que soit l’accumulation de preuves empiriques contre elle » ; ce qui évolue, c’est le mécanisme de défense « conçu pour protéger ces théories centrales » (Zaman 2023).
Le ciblage d’inflation en offre l’illustration la plus nette. La Nouvelle-Zélande confia en 1989 à sa banque centrale la seule mission de la stabilité des prix ; l’Australie, le Canada, le Chili, Israël, l’Espagne et la Suède suivirent avant 1994, puis le Royaume-Uni et la BCE. Appelbaum en tire ce constat : « The drive to eliminate inflation had become a religious phenomenon. Friedman’s elegant theory had been tested and found wanting, yet it didn’t seem to matter » (Appelbaum 2019, chap. 3). La théorie avait échoué ; l’institution qu’elle avait inspirée lui a survécu.
Ce n’est pas un hasard, ni seulement du conservatisme intellectuel. Les institutions issues d’un paradigme en deviennent les gardiennes. Les banques centrales ont construit leurs modèles internes, leurs instruments de communication et leur stratégie autour de la courbe de Phillips, du taux de chômage « naturel » et de l’ancrage des anticipations ; les abandonner impliquerait de redéfinir une part importante de leur cadre d’action et de justification. Elles ne sont pas seulement consommatrices de recherche, mais productrices, par leurs départements d’études, leurs conférences et leurs réseaux, et elles structurent l’agenda de la recherche autour des catégories qui fondent leur autorité (Geerolf 2026e). Des hypothèses discutées dans la littérature deviennent ainsi des contraintes quasi normatives : c’est ce que l’on peut appeler une « fossilisation du politique ». La même logique vaut pour les règles budgétaires européennes, nées d’un compromis historiquement situé et présentées aujourd’hui comme des nécessités techniques (Lemoine 2016), et pour la statistique publique. La commission Boskin, dont il a été question plus haut, en est un autre exemple : une conclusion utile au budget fédéral est devenue une doxa de la profession (Geerolf 2026e).
C’est là que le critère de 2014 échoue. Une théorie peut être abandonnée par la frontière de la recherche, et continuer d’être enseignée, utilisée dans les modèles des institutions et récompensée par les prix. Les revues de recherche ne la défendent plus ; le manuel de licence, le modèle de prévision et le comité du prix, si. Harold Demsetz, l’un des fondateurs de l’analyse économique du droit, l’avait dit sans précaution en 1981 : l’intérêt de la théorie est de restreindre a priori l’espace des politiques possibles. Si l’on étudiait plutôt la manière dont l’économie fonctionne réellement, ironise Marshall Steinbaum, on risquerait de justifier « n’importe quelle intervention ».
3 Une histoire de la pensée arrangée
Une discipline qui ne vérifie pas ses résultats a aussi tendance à réécrire son histoire. Les économistes attribuent volontiers leurs concepts à des noms prestigieux, sans trop vérifier ce que ces auteurs ont écrit. Ce serait sans conséquence si ces généalogies ne servaient pas d’arguments d’autorité dans le débat public.
La « main invisible ». Dans sa défense de la science économique de 2000, Olivier Blanchard écrivait qu’Adam Smith « avait expliqué que, dans une économie de marché, les égoïsmes individuels se combinaient pour amener le meilleur résultat collectif possible », et que Walras, Arrow et Debreu avaient ensuite clarifié les conditions de ce « théorème d’Adam Smith » (O. Blanchard 2000a). C’est la lecture universelle des manuels. Ce n’est pas ce qu’écrit Smith. Le passage de la Richesse des nations où apparaît l’expression porte sur la préférence du capitaliste pour l’investissement dans son propre pays. Un capital employé dans le commerce intérieur « met en mouvement une plus grande quantité d’industrie nationale » ; à profits égaux, chacun est donc enclin à employer son capital de la manière la plus propre à soutenir l’industrie nationale et à donner « revenu et emploi au plus grand nombre de personnes de son propre pays ». C’est en préférant l’industrie nationale à l’industrie étrangère, pour sa propre sécurité, que l’individu est « conduit par une main invisible » à servir une fin qui n’entrait pas dans ses intentions (Smith 1776, liv. IV, chapitre 2). La main invisible désigne un biais domestique de l’investissement, pas l’efficience des marchés concurrentiels, et encore moins la libre circulation des capitaux. Appelbaum le dit d’une formule : l’économie entretient avec ses textes fondateurs « à peu près la même relation que les autres grandes religions », et la comptabilité nuancée de Smith est devenue « Greed is good » (Appelbaum 2019, introduction).
L’« équivalence ricardienne ». C’est le cas le plus ironique. La proposition qui porte le nom de Ricardo, selon laquelle il serait indifférent de financer une dépense publique par l’impôt ou par l’emprunt, est une thèse que Ricardo a examinée pour la rejeter. Elle a pourtant servi, pendant la crise de 2008, d’argument contre la relance, au prix de contresens que Krugman relevait chez ceux-là mêmes qui l’invoquaient (Krugman 2011).
La loi de Say. Jean-Baptiste Say affirmait que l’offre crée sa propre demande à une époque où chacun pouvait observer l’inverse : la démobilisation des armées napoléoniennes provoquait du chômage parce que la demande de travail s’effondrait. Rien n’autorise à tenir cette proposition pour vraie, sauf à la poser en hypothèse. Keynes voyait dans cette capacité à nier l’évidence la force même de l’école classique : « it is a far greater exercise of the potency of an idea to exorcise the obvious than to introduce into men’s common notions the recondite and the remote ». La théorie classique avait réussi l’exploit, ajoutait-il, de vaincre les croyances de « l’homme naturel » et, en même temps, d’avoir tort (Keynes 1936, chap. 23).
Keynes lui-même. Le modèle IS-LM proposé par John Hicks en 1937 pour « clarifier » la Théorie générale devint le socle de la synthèse néoclassique : le chômage y est expliqué par la rigidité des salaires, et la relance justifiée dans un cadre d’équilibre général. L’incertitude radicale, la monnaie comme institution, la possibilité d’un équilibre durable de sous-emploi ont disparu dans l’opération ; Hicks lui-même finira par admettre que son schéma ne rendait pas compte de la portée du texte. La synthèse de Samuelson s’est élaborée dans un environnement particulier, celui du maccarthysme et des attentes des donateurs du MIT (Giraud 2014). Il est frappant que la stagflation des années 1970 ait servi de justification à l’abandon du keynésianisme, alors que la relation entre inflation et chômage invoquée dans ces débats ne venait pas de Keynes, mais de cette synthèse (Geerolf 2021b). Les modèles « nouveaux keynésiens » prolongent ce mouvement, au prix d’une réinterprétation de l’héritage que leurs promoteurs assumaient eux-mêmes (Mankiw 1992). Ils fondent la non-neutralité de la monnaie sur des prix visqueux, alors que la thèse de Keynes ne reposait pas sur la rigidité des prix, et ils retrouvent à long terme le modèle néoclassique. Qu’un prix décerné en 2026 au nom de la « stabilisation » soit salué par ses partisans comme un prix pour Friedman et Lucas n’est pas une anomalie : c’est l’aboutissement d’une généalogie qui a gardé le nom de Keynes et abandonné ses idées.
4 Pourquoi les théories ne meurent pas
Si le diagnostic est juste, il appelle une explication. Il serait trop simple d’invoquer l’incompétence ou la mauvaise foi : les économistes dont il est question sont pour la plupart remarquablement intelligents, et beaucoup sont sincères. L’explication est à chercher dans le fonctionnement du champ, c’est-à-dire dans les règles qui déterminent ce qui est publié, cité, enseigné et récompensé.
4.1 Une discipline qui se réplique mal
Depuis ma thèse, presque chaque tentative de reproduire un article publié s’est soldée par un échec : tantôt les données ou le code manquaient, tantôt le résultat disparaissait dès que l’on ajoutait des contrôles évidents. Ce n’est pas une impression isolée. Andrew Chang et Phillip Li, économistes à la Réserve fédérale et au Trésor américain, ont tenté de reproduire soixante-sept articles de macroéconomie publiés dans treize revues réputées, à partir des fichiers fournis par les auteurs. Sans contacter ces derniers, ils n’ont reproduit les principales conclusions qualitatives que de 22 articles, soit 33 %. Les revues qui exigent des fichiers de réplication en obtiennent pour 83 % des articles, contre 42 % pour celles qui ne les exigent pas (Chang et Li 2022). Une étude des réplications publiées dans l’American Economic Review pose la question de savoir si l’économie se corrige elle-même ; la réponse de ses auteurs est : « No, rather not » (Ankel-Peters, Fiala, et Neubauer 2023).
La médecine a depuis longtemps tiré les conséquences de ce type de constat : registres d’essais, plans d’analyse préenregistrés, déclaration des financements, refus par certaines revues des travaux financés par l’industrie du tabac. Que les revues d’économie n’aient pas suivi, fait remarquer Steinbaum, révèle que les économistes ne pensent pas que l’exactitude de ce qui y est publié importe autant.
4.2 Le débat disparu des grandes revues
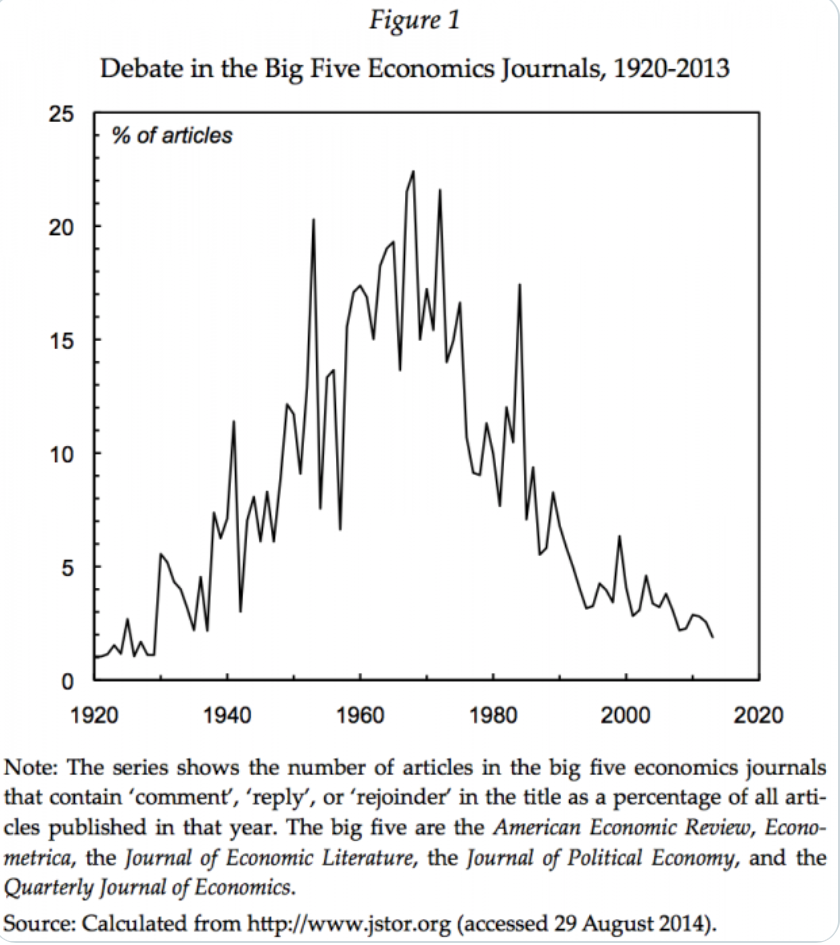
La discipline s’est aussi privée d’un autre mécanisme de correction : le débat contradictoire publié. Joseph Francis a compté, dans les cinq grandes revues, la part des articles dont le titre contient « comment », « reply » ou « rejoinder » (Francis 2014). Elle dépassait 20 % certaines années des décennies 1950 à 1970 ; elle est tombée à environ 2 % au début des années 2010 (Figure 1). Le débat n’a pas disparu : il a migré dans les rapports anonymes, où il n’est ni public, ni contradictoire, ni archivé.
Ce déplacement donne un pouvoir considérable à un petit nombre de personnes. Selon les données sur l’évaluation par les pairs présentées sur VoxEU, 15 % des rapporteurs rédigent 40 % des rapports. Robert Lucas lui-même conseillait aux jeunes chercheurs de renvoyer un article refusé à une autre revue sans le modifier, parce que les rapports sont « presque toujours inutiles » : avec Nancy Stokey, il s’était vu répondre par Econometrica que la théorie générale de leur article n’était pas nécessaire mais que les exemples étaient bons, puis par le Journal of Economic Theory que la théorie générale était précieuse mais que les exemples ne servaient à rien. James Heckman et Sidharth Moktan ont documenté cette « tyrannie du Top Five » : la publication dans cinq revues pèse sur les recrutements et les titularisations bien plus que la qualité ou l’influence ultérieure des travaux (Heckman et Moktan 2020). Roger Farmer est plus direct : la profession impose de « fortes pénalités à la pensée indépendante » et les fait respecter par des gardiens installés dans un petit nombre de revues prestigieuses, dont la publication conditionne la titularisation ; « Heresy is not tolerated ». La remarque répondait à l’observation que la discussion avec les macroéconomistes du courant principal sur la courbe de Phillips n’est, en pratique, pas possible.
George Akerlof et Pascal Michaillat ont modélisé ce mécanisme (Akerlof et Michaillat 2018). Dans une science où les tests empiriques ont peu de puissance, les scientifiques en place, qui recrutent et titularisent les jeunes chercheurs, tendent à favoriser ceux qui adhèrent à leur paradigme ; un paradigme faux peut alors persister très longtemps, même lorsqu’un paradigme meilleur est disponible. Edmond Malinvaud, qui n’avait rien d’un hétérodoxe, écrivait en 1996 que « les économistes ne font pas de découvertes empiriques », au sens où les sciences de la nature l’entendent, en raison de la complexité de leur objet, de la rareté des expériences et de la pauvreté relative des données (Malinvaud 1996). Les deux constats se combinent. Dans une discipline où les faits tranchent rarement, c’est la structure sociale du champ qui décide de ce qui reste. Or cette structure est particulière. Marion Fourcade, Étienne Ollion et Yann Algan décrivent une discipline plus hiérarchisée et plus concentrée que les autres sciences sociales, qui cite peu ses voisines et se tient pour supérieure à elles (Fourcade, Ollion, et Algan 2015). Le paradoxe est fort : la science qui se présente comme celle des sociétés libérales a des structures académiques peu libérales (Geerolf 2026e).
4.3 Une profession insatisfaite d’elle-même
Le malaise n’est pas propre aux marges. Peter Andre et Armin Falk ont interrogé près de 10 000 chercheurs en économie, représentatifs de ceux qui publient en anglais. Selon les questions, seuls 13 % à 31 % d’entre eux approuvent les pratiques actuelles de la discipline, et 79 % souhaitent en moyenne s’en écarter. L’insatisfaction est partagée par les auteurs d’articles dans les cinq grandes revues, par leurs éditeurs et par leurs rapporteurs. La majorité voudrait une recherche plus utile aux politiques publiques, plus pluridisciplinaire, plus risquée, et accepterait pour cela moins d’identification causale et moins de théorie pure (Andre et Falk 2021). John List le disait à sa manière : il est « vraiment difficile de publier un article qui va contre la manière habituelle de penser » (Parienty 2016).
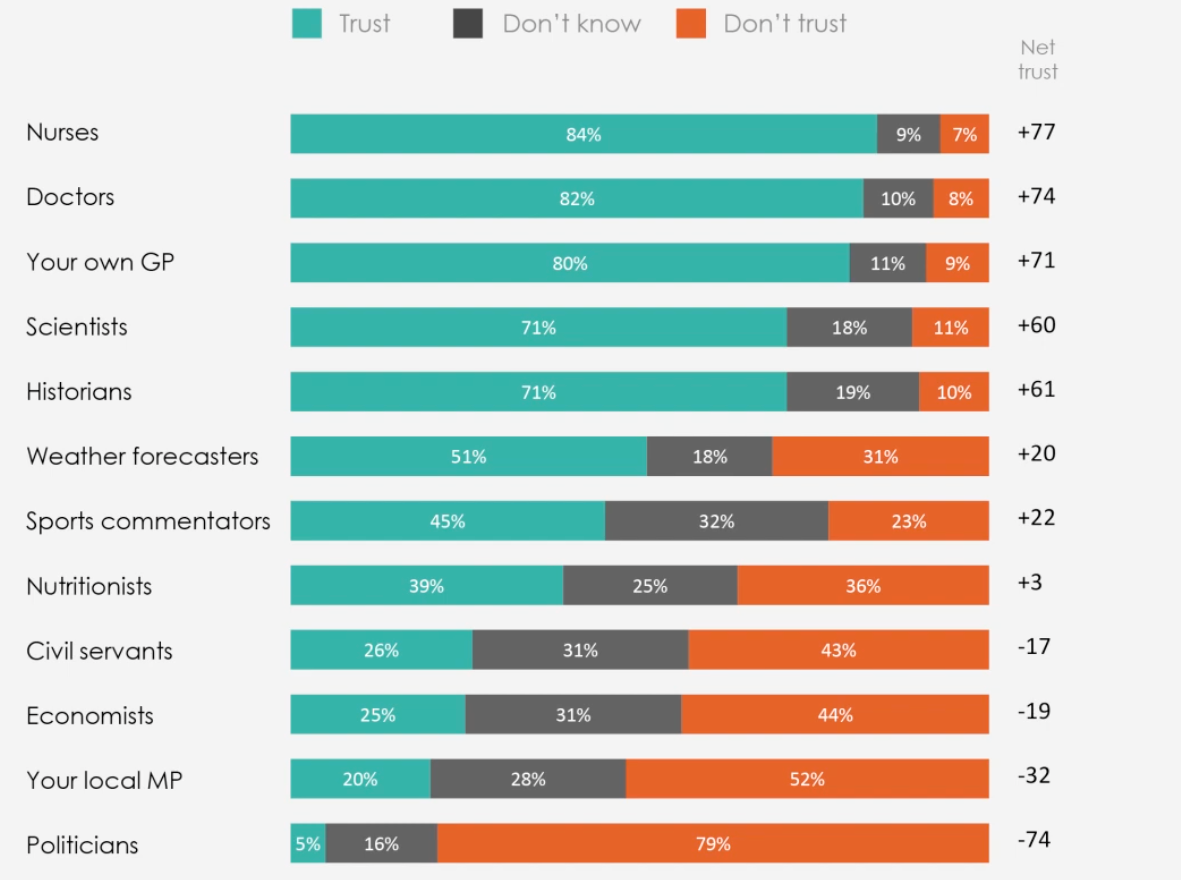
Le public, de son côté, a tiré ses conclusions. Dans une enquête YouGov réalisée au Royaume-Uni en février 2017, que reprenaient Abhijit Banerjee et Esther Duflo en ouverture de leur cours de 2021 sous le titre « economists have lost most of their credibility », 25 % des personnes interrogées faisaient confiance aux économistes lorsqu’ils parlent de leur domaine, contre 51 % pour les météorologues et 71 % pour les historiens (Figure 2) (Banerjee et Duflo 2021).
Les praticiens disent la même chose, et depuis longtemps. William McChesney Martin, qui présida la Réserve fédérale de 1951 à 1970, expliquait que ses cinquante économètres étaient au sous-sol parce qu’ils posaient de bonnes questions, mais qu’ils avaient « une confiance dans leurs analyses bien supérieure à ce que j’ai trouvé justifié » (Appelbaum 2019, introduction). Paul Volcker, interrogé par Simon Bowmaker, en tirait ce bilan : « During my lifetime, the subject has become much more mathematical, much more abstract, and much more useless in terms of contributing to effective public policy ». Les économistes, ajoutait-il, s’étaient « retirés dans leur coquille » et étaient devenus « de jeunes mathématiciens » ; à la Fed, on lui demandait des millions pour acheter des ordinateurs afin de « faire plus de régressions », et le personnel lui annonçait en 1979 une récession qui n’eut pas lieu (Bowmaker 2019). Christine Lagarde déclarait à Davos en janvier 2024 que « nombre d’économistes forment vraiment une clique tribale », à la « pensée de groupe qui ne marche pas » (Vittori 2024). Jacques Attali, chargé en 2007 d’une commission sur les freins à la croissance, traitait les économistes de « rebouteux » (Losson et Schneider 2007).
4.4 Les prix comme instruments de consécration
Le « prix Nobel d’économie » n’existe pas : c’est le prix de la Banque de Suède en mémoire d’Alfred Nobel, créé en 1968. Avner Offer et Gabriel Söderberg ont montré qu’il est né d’un conflit entre le gouverneur de la banque centrale suédoise, qui voulait plus d’indépendance et donnait la priorité à la lutte contre l’inflation, et un gouvernement social-démocrate qui voulait utiliser le crédit pour l’emploi et le logement (Offer et Söderberg 2016). Assar Lindbeck, qui aida à le mettre en place, présida le comité de 1980 à 1994. Sur les 76 lauréats recensés en 2016, 28 étaient rattachés à l’université de Chicago, soit 37 % (Riché 2016). Joan Robinson, John Kenneth Galbraith et Nicholas Georgescu-Roegen ne l’ont jamais reçu.
Un prix scientifique ne consacre pas seulement des personnes : il consacre un programme de recherche et dit aux jeunes chercheurs où se trouve le centre du champ. Les deux derniers prix consacrés à la macroéconomie monétaire l’illustrent. Le prix 2022 a récompensé une théorie de la banque que les banques centrales elles-mêmes avaient réfutée ; le prix 2026 récompense une architecture dont les deux fondements empiriques, l’équation d’Euler et la courbe de Phillips, sont parmi les plus fragiles de la discipline. Une banque centrale qui décerne un prix aux fondements théoriques de la politique des banques centrales : la circularité a été relevée à chaque fois, et à chaque fois rangée parmi les mauvaises humeurs d’« hétérodoxes ».
5 Idéologie, intérêts et pouvoir
5.1 Une neutralité impossible
Serge-Christophe Kolm écrivait en 1972 : « Je voudrais pouvoir écrire : les économistes n’ont pas d’idéologie ». Il montrait aussitôt pourquoi c’est impossible : « le même système d’équations rendait Léon Walras socialiste et Vilfredo Pareto ultra-libéral », et, à regarder les meilleurs d’entre eux, on ne peut guère dire que les économistes aient moins de préjugés idéologiques que les autres ; ils semblent même en avoir davantage, parce que les questions qu’on leur pose « touchent souvent de très près aux sujets des idéologies sociales et politiques » (Kolm 1972). Milton Friedman se disait « un peu schizophrène », s’efforçant de ne pas laisser ses convictions « contaminer » son travail scientifique ; il assignait pourtant explicitement aux économistes une fonction politique : développer des alternatives aux politiques existantes et les garder disponibles « jusqu’à ce que le politiquement impossible devienne le politiquement inévitable ». Lawrence Summers écrivait à sa mort que « tout démocrate honnête » devait admettre que « nous sommes maintenant tous des friedmaniens » (Summers 2006).
L’opposition entre économistes « d’eau douce » de Chicago et « d’eau salée » de Cambridge, dans le Massachusetts, est souvent exagérée. Appelbaum souligne que leurs principaux représentants partageaient l’essentiel : la conviction que les économies tendent vers l’équilibre, et que le but premier de la politique économique est d’accroître la valeur monétaire de la production. Une enquête de 1979 auprès des membres de l’American Economic Association trouvait 98 % d’opposants au contrôle des loyers, 97 % aux droits de douane, 95 % de partisans des changes flottants et 90 % d’opposants au salaire minimum. Selon la formule du politiste Jonathan Schlefer, Cambridge en Angleterre voyait le capitalisme comme « intrinsèquement troublé », Cambridge dans le Massachusetts comme simplement à « régler finement » (Appelbaum 2019, introduction). Le consensus d’alors sur le salaire minimum est précisément l’un de ceux que la recherche empirique a ensuite défaits.
Il ne s’agit pas de réduire les idées à des intérêts. Les idées dominantes ont une autonomie relative : elles se forment au voisinage des intérêts dominants, mais elles ont d’autres déterminations, intellectuelles, institutionnelles, biographiques. Il s’agit seulement de constater que, lorsque les tests empiriques tranchent peu, l’intérêt peut décider. Steinbaum le formule ainsi : s’il n’y a pas de consensus sur la « science » de la macroéconomie, ce n’est pas parce qu’on ne peut pas y faire d’expériences contrôlées, c’est parce qu’elle concerne directement « qui a la richesse et le pouvoir ». Abhijit Banerjee et Esther Duflo, qu’on ne soupçonnera pas d’hostilité au courant principal, ouvraient leur cours de 2021 en remarquant que les équations servent souvent « de vitrine pour justifier le statu quo, ou simplement pour cacher son ignorance » (Banerjee et Duflo 2021).
5.2 Les conflits d’intérêts
Le problème est ancien. Dans un article célèbre de 1972, Armen Alchian et Harold Demsetz décrivaient l’entreprise comme le meilleur mécanisme possible pour employer efficacement et rémunérer équitablement les individus ; une note de bas de page précisait que leurs travaux avaient été financés par le laboratoire pharmaceutique Eli Lilly. Les dirigeants d’entreprise, note Appelbaum, étaient ravis de voir leurs convictions et leurs intérêts présentés « comme des vérités scientifiques » (Appelbaum 2019, introduction). En 1998, lorsque Brooksley Born, présidente de l’autorité de régulation des marchés à terme, voulut imposer de simples obligations de déclaration sur les dérivés de crédit, Lawrence Summers l’appela pour lui dire qu’il avait « treize banquiers » dans son bureau, selon lesquels elle provoquerait la pire crise financière depuis la guerre. En juillet, Summers expliquait au Congrès que Born avait jeté « l’ombre de l’incertitude réglementaire sur un marché par ailleurs florissant ». Moins de deux mois plus tard s’effondrait le fonds Long-Term Capital Management, dirigé par certains des professeurs dont les théories fondaient le plaidoyer pour la déréglementation (Appelbaum 2019, chap. 10). Le documentaire Inside Job (2010) a montré des économistes réputés incapables de justifier leurs rémunérations de conseil ou de déclarer leurs liens avec l’industrie financière. Le problème n’a pas disparu. En septembre 2024, le responsable de la politique de concurrence au ministère américain de la Justice, Jonathan Kanter, déclarait que l’argent destiné à décourager l’application du droit de la concurrence « trouve son chemin dans la communauté des experts dont nous dépendons tous », et que les conflits d’intérêts étaient devenus si courants qu’il est « de plus en plus rare de rencontrer un expert universitaire vraiment neutre » (Coy 2024). L’influence des idées économiques se mesure : Elliott Ash, Daniel Chen et Suresh Naidu montrent que les séminaires d’économie organisés par l’institut Manne, que près de la moitié des juges fédéraux américains ont suivis entre 1976 et 1999, ont modifié leurs décisions et alourdi les peines qu’ils prononçaient (Ash, Chen, et Naidu 2020).
L’enseignement lui-même n’est pas neutre. Amitai Etzioni a passé en revue une vingtaine d’années d’études : à quelques exceptions près, elles trouvent que les économistes et les étudiants en économie adoptent plus souvent des comportements moins coopératifs, en laboratoire comme dans la vie, et que cela tient en partie à un effet de l’enseignement, et pas seulement à la sélection de ceux qui le choisissent (Etzioni 2015).
6 Le cas français
La France a ses particularités. Le conflit y est plus ouvert qu’ailleurs, parce qu’il existe encore une économie politique hétérodoxe visible dans les institutions, et parce que les économistes du courant principal y occupent des positions de pouvoir très concentrées : beaucoup des macroéconomistes nouveaux keynésiens les plus reconnus au monde sont français, conseillent les gouvernements de tous bords, et ont accompagné une succession de choix présentés comme sans alternative, de la désindexation des salaires de 1983 au franc fort, au CICE et à la baisse des impôts de production.
6.1 2000 : « Sortons des mondes imaginaires »
Le 17 juin 2000, Le Monde publiait une « Lettre ouverte des étudiants en économie », lancée par des élèves de l’École normale supérieure et signée en un mois par près d’un millier d’étudiants et plusieurs dizaines d’enseignants (Étudiants en économie 2000). Elle tenait en trois mots d’ordre : « Sortons des mondes imaginaires », « Non à l’usage incontrôlé des mathématiques », « Pour un pluralisme des approches ». Les signataires ne refusaient pas la formalisation : ils reprochaient à un enseignement « dans la plupart des cas celui de la théorie néo-classique » de ne présenter qu’une seule approche, « censée tout expliquer selon une démarche purement axiomatique, comme s’il s’agissait de LA vérité économique », et de n’effectuer que rarement « le nécessaire retour aux faits ».
Olivier Blanchard répondit dans Libération que la formalisation était la force de la discipline, que celle-ci était « tout sauf autiste », et que la domination anglo-saxonne signifiait « langage commun, méthodes communes », mais « certainement pas idéologie commune » (O. Blanchard 2000a, 2000b). Olivier Favereau, Yann Moulier-Boutang et Bernard Paulré lui répliquèrent (Favereau, Moulier-Boutang, et Paulré 2000), et Philippe Mongin s’interrogea sur la neutralité des mathématiques (Mongin 2000). Un quart de siècle plus tard, l’enseignement de licence reste très hétérogène d’une université à l’autre, et il s’est encore mathématisé là où le courant principal domine.
6.2 2014 : la lettre de Jean Tirole
La lettre de décembre 2014 mérite d’être relue en entier, car elle est plus explicite que la plupart des textes de ce genre. Elle demande « un standard unique d’évaluation scientifique basée sur un classement des revues de la discipline », juge « impensable » que la France « reconnaisse deux communautés au sein d’une même discipline », et voit dans la demande des régulateurs, des organismes internationaux et des entreprises qui « s’arrachent » les économistes formés en France « la meilleure démonstration de la valeur sociétale apportée par notre discipline ». Elle propose enfin, si le projet devait aboutir, de confier l’arbitrage à « un échantillon représentatif des chercheurs primés internationalement » : lauréats du prix Nobel, de la médaille Clark et du prix Yrjö Jahnsson (Tirole 2014).
Chacun de ces arguments appelle la même objection. L’évaluation par les pairs est un principe sain, mais tout dépend de qui sont les pairs. Lorsque ceux qui évaluent sont les tenants du paradigme contesté, se « confronter au jugement des pairs » revient à se soumettre à ceux-là mêmes qu’on critique. Faire trancher le conflit par les lauréats des prix du courant principal, c’est demander au paradigme de se juger lui-même. La demande du marché du travail ne démontre pas davantage la validité d’une théorie : elle démontre son utilité pour ceux qui l’achètent, ce qui est une autre question. Quant à la proposition centrale, celle d’une discipline qui « abandonne les théories qui échouent au test de la réalité », la Section 2 a montré qu’elle n’est pas vérifiée. Le problème de l’évaluation par les pairs n’est pas tant qu’elle écarte les hétérodoxes déclarés que qu’elle empêche la critique interne : un chercheur qui ne souscrit pas aux prémisses d’un séminaire n’a pas voix au chapitre, est classé parmi les « hétérodoxes », et ne peut ni obtenir de poste ni enseigner.
6.3 2016 : le « négationnisme économique »
Le livre de Pierre Cahuc et André Zylberberg a été accueilli avec faveur par une partie de la presse, mais les réponses sont venues de tous côtés, y compris du courant principal. Daniel Cohen, alors directeur du département d’économie de l’École normale supérieure, jugea le titre « nauséabond » et rappela que les économistes s’étaient « beaucoup trompés dans le passé » : Malthus et Ricardo n’avaient pas vu que le progrès technique permettrait d’augmenter les salaires, les économistes de renom des années 1930 recommandaient de baisser les salaires pour soutenir l’emploi, et les keynésiens des années 1970 ne virent pas que leurs remèdes étaient devenus inflationnistes ; « un peu de modestie aurait été un meilleur point de départ » (Cohen 2016). Arnaud Parienty montra que, du point de vue de l’épistémologie, la thèse d’une économie devenue science expérimentale n’allait pas de soi (Parienty 2016). Agnès Labrousse releva la vision « moniste » de la science qu’elle supposait, « profondément datée, ancrée dans le scientisme du XIXe siècle » (Labrousse 2017).
André Orléan souligna le point le plus important : ni la section d’économie du CNU, ni l’Association française de science économique n’avaient condamné un livre qui déclarait « haut et fort qu’il faut se débarrasser de 15 % des collègues universitaires, traités de “négationnistes” et de “faux savants” ». Il relevait aussi la place « tout à fait singulière » faite aux revues : pour les auteurs, une proposition non publiée dans une revue spécialisée ne devrait pas être prise en considération, alors que l’éthique scientifique la plus élémentaire enjoint de rejeter les arguments d’autorité et de juger une proposition sur sa valeur propre ; or les grandes revues sont « toutes d’obédience orthodoxe » (Orléan 2017). Xavier Ragot, dans le même volume, posait la question de manière plus pratique : « Lorsque le consensus existe en économie, faut-il n’écouter que lui ? » Le consensus d’avant 2008 sur la finance était faux ; le politique doit donc se demander « que se passe-t-il si le consensus se trompe ? », et « le point de vue consensuel des économistes est souvent faiblement informatif sur la diversité des points de vue et les risques encourus » (Ragot 2017).
La thèse de l’économie science expérimentale se heurte enfin au diagnostic de Malinvaud. Les expériences contrôlées restent l’exception, et celles qui existent portent sur des questions microéconomiques délimitées : elles ne disent rien de la courbe de Phillips, de l’équation d’Euler agrégée ou de la création monétaire. Invoquer leur rigueur pour protéger l’ensemble de la discipline revient à étendre au tout l’autorité de la partie la mieux établie.
6.4 L’évaluation à géométrie variable
Deux épisodes récents montrent comment l’invocation de la science peut servir des positions déjà prises.
En octobre 2019, alors qu’il siégeait au comité scientifique chargé d’évaluer l’expérimentation « Territoires zéro chômeur de longue durée », Pierre Cahuc publia dans Les Échos une tribune très critique sur son coût, avant que le comité n’ait rendu ses conclusions, puis une seconde, en décembre, sur un « coût faramineux pour l’État » (Cahuc 2019b, 2019a). Louis Gallois, président du fonds d’expérimentation, jugea la démarche « profondément anormale » (Bissuel 2019), et les Économistes atterrés contestèrent les calculs, en particulier le traitement des coûts évités et l’horizon retenu (Béraud et al. 2019). On peut tenir l’expérimentation pour coûteuse ou non. Le problème est ailleurs : un évaluateur qui se prononce publiquement avant l’évaluation n’est plus dans la posture qu’il revendique par ailleurs.
En février 2020, Philippe Aghion, Gilbert Cette et Élie Cohen reprochèrent à l’IPP et à l’OFCE des « analyses fiscales simplistes » : leurs évaluations de la réforme de la fiscalité du capital de 2018 seraient « statiques et en équilibre partiel », et ignoreraient les effets favorables de la réforme sur l’investissement, l’innovation, les entrées de capitaux et la mobilité sociale (Aghion, Cette, et Cohen 2020). L’exigence d’un bouclage macroéconomique est légitime. Mais elle était invoquée pour suspendre un résultat dérangeant au nom d’effets supposés, que personne n’avait mesurés, et elle est rarement opposée avec la même vigueur aux évaluations favorables aux réformes. Beaucoup d’économistes sont favorables à l’évaluation des politiques publiques jusqu’au moment où elle ne va pas dans le sens des politiques qu’ils ont recommandées. Une asymétrie dans les exigences de preuve, selon le sens des résultats, suffit à produire un biais systématique sans qu’aucun chercheur ne soit de mauvaise foi.
6.5 La boucle prix-salaires : une doxa sans auteur
La crainte d’une « boucle prix-salaires » offre un troisième exemple, et sans doute le plus important pour la politique économique française (Geerolf 2026c). Depuis la désindexation des salaires de 1982-1983, décidée pour rester dans le Système monétaire européen, la politique économique repose sur une conviction rarement formulée comme telle : pour regagner en compétitivité sans dévaluer, les prix et les salaires français doivent progresser moins vite que ceux des partenaires, à commencer par l’Allemagne. Cette « désinflation compétitive » est une doctrine sans auteur, au sens où Bourdieu parlait de doxa : elle s’exprime à l’Élysée, au ministère de l’Économie, dans les rapports d’experts et dans les institutions européennes, et elle se présente comme une contrainte plutôt que comme un choix. Le 16 novembre 2021, le ministre de l’Économie mettait en garde : « prenons garde à la boucle prix-salaires : c’est un cercle vicieux ». En mai 2022, Olivier Blanchard et Jean Pisani-Ferry recommandaient des primes exceptionnelles plutôt que des « mécanismes pérennes d’indexation des salaires sur les prix ». Les instruments suivent : seuls le Smic et, depuis 1993, les pensions restent indexés ; la prime exceptionnelle de pouvoir d’achat a été versée en 2021 à 4 millions de salariés sur 25 millions ; dans la fonction publique de l’État, le point d’indice a progressé de 6,3 % de 2015 à 2025 pour une inflation de 20,9 %.
L’épreuve des faits a eu lieu. L’inflation a atteint 5,2 % en 2022 et 4,9 % en 2023, puis elle est revenue à 2,0 % en 2024 et 0,9 % en 2025, sans aucune spirale : l’ajustement a été supporté par les salaires réels (Geerolf 2026c). Pierre Jacquet et moi écrivions en juillet 2022 que la boucle prix-salaires « n’existe pas à ce stade » (Geerolf et Jacquet 2022) ; le FMI concluait la même année que, sur vingt-deux épisodes comparables depuis cinquante ans, les spirales durables étaient rares (Alvarez et al. 2022). La théorie elle-même doit davantage aux classiques qu’à Keynes : celui-ci ne voyait pas dans la rigidité des salaires la cause du chômage, et recommandait plutôt la stabilité du niveau des salaires nominaux, au point que Leijonhufvud a pu écrire que les keynésiens avaient inversé son message (Leijonhufvud 1968). L’inflation récente a d’ailleurs pu refléter davantage l’évolution des marges et des profits que celle des salaires, ce que certains travaux appellent une « boucle prix-profits » (Weber et Wasner 2023), et la pertinence d’une boucle prix-salaires dépend des institutions d’indexation de chaque époque (Geerolf et Jacquet 2022; Geerolf 2026e). Une crainte que les faits ont démentie continue pourtant de guider les recommandations, et la mesure des prix, qui sert de référence aux revalorisations, est pensée comme un instrument de cette modération : un choix de méthode qui abaisse l’indice s’inscrit dans la doctrine, un choix qui le relève est contesté (Geerolf 2026c).
6.6 Qui parle, et à qui ?
Les listes des économistes consultés par le ministère de l’Économie pendant la crise sanitaire dessinaient un cercle très resserré, qui recoupait largement celui des signataires des tribunes de soutien aux réformes du marché du travail. En juin 2022, une tribune signée par des dizaines d’économistes universitaires, dont plusieurs noms prestigieux, en faveur du programme économique de la Nupes reçut une couverture sans commune mesure avec celle d’une note hostile d’un think tank : les médias, constatait Arrêt sur images, « préfèrent les experts aux chercheurs » (Guémart 2022). Laurent Mauduit a documenté les liens d’intérêts de plusieurs économistes très présents dans les médias (Mauduit 2012), et Bernard Maris analysait dès 2003 le jeu entre économistes, experts et politiques (Maris 2003).
L’école n’est pas épargnée. Le groupe chargé d’élaborer en 2018 les nouveaux programmes de sciences économiques et sociales du lycée était copiloté par Philippe Aghion, et le Conseil supérieur des programmes expliquait avoir « recentré les programmes sur la microéconomie plutôt que sur les discussions doctrinales ». Le préambule du programme demande aux professeurs de s’appuyer « sur des faits établis, des argumentations rigoureuses, des théories validées et non pas sur des valeurs ». Philippe Aghion plaide de son côté pour que tous les jeunes Français apprennent l’économie au lycée « afin que chacun puisse comprendre que certaines idées ne peuvent fonctionner ». Présenter la microéconomie comme une théorie « validée » et les débats doctrinaux comme des opinions, c’est faire passer un point de vue particulier pour la neutralité. C’est, disait Bourdieu, le propre du point de vue dominant que de pouvoir se nier comme point de vue particulier.
7 Au-delà du champ : expertise économique et démocratie
Les sections précédentes décrivent un champ scientifique. Mais si la question importe au-delà des départements d’économie, c’est parce que les théories qui survivent dans les manuels survivent aussi dans les institutions, et parce que ces institutions décident de choses qui concernent tout le monde. L’article publié dans la Revue Tocqueville en 2026 en tirait les conséquences pour la démocratie (Geerolf 2026e) ; le présent texte en est, à certains égards, le versant épistémologique.
L’économie s’est constituée comme science en revendiquant sa capacité à contredire le sens commun. L’avantage comparatif de Ricardo, le surplus du consommateur de Dupuit, la régularité des distributions de revenus mise au jour par Pareto en sont des exemples, et ils sont réels. Mais cette prétention comporte un risque. Si la science économique fonde sa légitimité sur la démonstration répétée que l’« homme ordinaire » se trompe, elle peut contribuer à creuser un fossé entre l’expertise et l’opinion, et produire non l’élévation du débat public, mais la défiance. Le risque est d’autant plus grand que l’économie s’est elle-même parfois trompée en allant contre l’intuition : la théorie classique, écrivait Keynes, a remporté « un succès extraordinaire en triomphant, bien qu’elle fût fausse, des croyances de l’homme moyen » (Keynes 1936, chap. 23).
Ce risque se lit dans les appels récurrents à davantage de « pédagogie économique ». Face aux contestations sociales ou politiques d’une réforme, la réponse des experts consiste souvent à attribuer le désaccord à une mauvaise compréhension des mécanismes. La critique n’est plus traitée comme l’expression d’un désaccord légitime sur des choix collectifs, mais comme le symptôme d’une ignorance qu’il faudrait corriger. Lors de la crise des « gilets jaunes », l’appel à la pédagogie a souvent précédé l’examen des conventions qui servent à mesurer le pouvoir d’achat, alors même que ces conventions sont discutables (Geerolf 2024). Le vœu que tous les lycéens apprennent l’économie « afin que chacun puisse comprendre que certaines idées ne peuvent fonctionner » relève de la même logique. La fonction de l’expertise ne devrait pas être d’expliquer aux citoyens les réformes qu’ils devraient accepter, mais d’éclairer les termes des choix afin qu’ils puissent être débattus et tranchés.
Tocqueville décrivait un pouvoir qui ne s’impose pas par la violence, mais par une tutelle « absolue, détaillée, régulière, prévoyante et douce », qui ressemblerait à la puissance paternelle si elle avait pour objet de préparer les hommes à l’âge adulte, mais qui ne cherche qu’à « les fixer irrévocablement dans l’enfance » (Tocqueville 1840). Il ne visait évidemment pas la technocratie contemporaine. La notion décrit pourtant assez bien le risque d’une expertise qui présenterait des hypothèses discutables comme des lois, inscrirait ces lois dans des institutions soustraites au débat, puis expliquerait la contestation par l’ignorance. Ce « despotisme doux » ne procède pas seulement de l’emprise des experts : il naît de la rencontre entre une demande sociale de sécurité et de prévisibilité et une offre institutionnelle de dépolitisation des choix économiques (Geerolf 2026e).
La conséquence pour la discipline est directe. Daniel Cohen le disait à sa manière : « Les économistes n’ont aucun pouvoir. Ils donnent un langage dans lequel les hommes politiques puisent […] C’est un open bar. » Si l’économie fournit le langage de la décision publique, la qualité de ce langage est une affaire démocratique : un langage dont certaines théories fausses ne peuvent plus être retirées, parce qu’elles sont inscrites dans les institutions et protégées par le champ qui les a produites, appauvrit la délibération au lieu de l’éclairer. Le pluralisme scientifique n’est donc pas seulement une exigence épistémologique. C’est l’une des conditions de la délibération démocratique.
8 Propositions
Ce diagnostic n’appelle ni l’abandon des modèles, ni celui des données, ni la création d’une discipline séparée qui échapperait à toute évaluation. Il appelle l’inverse : appliquer au courant principal les exigences qu’il revendique.
Faire de la prévision un test. Dans les départements d’économie, il est devenu consensuel de dire que la prévision n’est pas le métier des économistes, et qu’il n’est donc pas grave de se tromper. C’est l’inverse qui est vrai : en pratique, la prévision est l’un des rares moyens de confronter les modèles à la réfutation. Les institutions qui prévoient, comme l’OFCE, la Banque de France ou la BCE, devraient publier systématiquement l’évaluation de leurs erreurs passées et dire quels mécanismes de leurs modèles en sont responsables.
Enseigner les échecs. Un résultat qui ne survit pas aux données (le CAPM, une courbe de Phillips stable, l’équation d’Euler agrégée, le multiplicateur monétaire) doit sortir du cœur de l’enseignement, ou y être présenté comme un échec instructif, avec les données qui le réfutent. Les étudiants devraient apprendre comment les statistiques qu’ils utilisent sont produites : la plupart des chercheurs, y compris parmi les plus reconnus, n’en ont qu’une idée très vague, et beaucoup d’études reposent sur une économétrie sophistiquée appliquée à des données fragiles.
Rendre la réplication et le débat publics. Les fichiers de réplication devraient être une condition de publication, les réplications financées et publiées, échecs compris, et les revues devraient rouvrir leurs pages aux commentaires et aux réponses, dont la disparition a privé la discipline de son mécanisme de correction le plus visible.
Rendre l’évaluation symétrique. Le standard de preuve doit être le même quel que soit le sens politique du résultat. On ne peut pas exiger un bouclage dynamique complet des évaluations qui dérangent et se contenter de mécanismes supposés pour celles qui arrangent. Un membre d’un comité d’évaluation devrait s’abstenir de se prononcer publiquement avant les conclusions du comité.
Organiser le pluralisme des pairs. L’évaluation par les pairs n’est légitime que si les pairs ne sont pas tous issus des mêmes départements et du même paradigme. Les comités de recrutement, les jurys de thèse et les comités de rédaction devraient comprendre des chercheurs extérieurs au courant dominant et aux autres sciences sociales. Les initiatives qui se donnent pour objet d’« ouvrir la science économique » (Paris School of Economics 2021) n’ont de sens que si elles changent ce qui est publié, enseigné et récompensé, et non si elles absorbent la critique sans rien changer.
Déclarer ses intérêts. La règle de Galbraith devrait devenir une obligation pour les économistes qui interviennent dans le débat public : déclaration des rémunérations de conseil, des financements et des mandats, comme dans les revues médicales.
Rouvrir les controverses dans les institutions. Les banques centrales, les ministères et les instituts statistiques devraient soumettre régulièrement leurs cadres analytiques et leurs conventions de mesure à des évaluations contradictoires, confiées à des chercheurs extérieurs et publiées, plutôt que de laisser leurs départements d’études valider les catégories qui fondent leur action.
Réapprendre l’histoire de la pensée. Lire Smith, Ricardo, Say, Keynes, Kindleberger et Minsky dans le texte protège contre les généalogies arrangées, rappelle que beaucoup de « découvertes » récentes sont des redécouvertes, et montre que les questions que l’on croit tranchées l’ont souvent été par l’oubli plutôt que par la preuve.
Conclusion
Keynes avait décrit le mécanisme social qui protège le noyau d’une discipline : « Worldly wisdom teaches that it is better for reputation to fail conventionally than to succeed unconventionally » (Keynes 1936, chap. 12). Le problème de l’économie dominante n’est pas un manque d’intelligence. Il tient à une structure d’incitations qui récompense l’échec conventionnel : on peut se tromper sur la crise financière, sur l’inflation, sur la monnaie et sur les déficits sans que la carrière en souffre, à condition de s’être trompé avec les autres et dans le bon formalisme. On peut avoir raison contre eux sans que cela compte, ou en payant ce succès de sa carrière.
La lettre de 2014 avait raison sur un point : une science se reconnaît à ce qu’elle abandonne les théories qui échouent au test de la réalité. C’est précisément pourquoi ce critère doit être appliqué au courant principal lui-même, et pas seulement à ceux qui le contestent. Une discipline qui revendique l’autorité de la science pour clore les débats publics doit accepter que des faits obstinés renversent ses théories les plus prestigieuses, y compris lorsque ces théories sont enseignées depuis cinquante ans, inscrites dans les modèles des banques centrales et couronnées à Stockholm. C’est la condition pour que la science économique mérite l’autorité qu’elle réclame, et pour qu’elle éclaire la délibération démocratique au lieu de s’y substituer. En démocratie, même les « vérités économiques » doivent rester discutables (Geerolf 2026e).