« Abandonner les théories qui échouent au test de la réalité »
L’économie dominante à l’épreuve de ses propres critères
Introduction
Une propriété revendiquée
Décembre 2014, Jean Tirole à la ministre, contre une nouvelle section du CNU (Tirole 2014) :
« La science économique moderne est en questionnement permanent sur ses hypothèses, confronte les modèles aux données, et abandonne les théories qui échouent au test de la réalité. »
2016, Cahuc et Zylberberg : « c’est la méthode employée pour valider les résultats qui distingue le savoir scientifique » ; ceux qui contestent relèvent du « négationnisme » (Cahuc et Zylberberg 2016).
2000, Olivier Blanchard aux étudiants : une science « tout sauf autiste », marquée par son « pragmatisme » ; « peu d’idéologie dans tout cela » (O. Blanchard 2000).
Une même thèse : la discipline se corrige d’elle-même au contact des faits. C’est elle qui justifie l’évaluation par les revues et l’autorité du consensus dans le débat public.
La question, et le critère
La question : l’économie dominante abandonne-t-elle les théories qui échouent au test de la réalité ?
L’objection de l’« hydre » (Bourdieu) : toute critique a déjà été formulée quelque part par un économiste ; ses contradicteurs semblent « ignorants ou injustes ».
Le critère retenu : non pas ce qui a été écrit quelque part, mais
- ce qui est enseigné (manuels, licence, lycée) ;
- ce qui est utilisé (modèles des banques centrales et des ministères) ;
- ce qui est consacré (revues, prix).
Ni critique des mathématiques ou de la modélisation, ni opposition « orthodoxes » / « hétérodoxes », ni mise en cause des personnes : une critique interne.
Galbraith (1967) : le scientifique doit être conscient de son intérêt personnel et le déclarer. L’auteur a travaillé, en minoritaire, sur trois des sujets traités (valorisation des actifs, courbe de Phillips, commerce extérieur).
Une critique ancienne, et largement venue de l’intérieur
Les classiques : Keynes (l’école classique comme une religion qui « exorcise l’évidence ») ; Galbraith (« What is called sound economics is very often what mirrors the needs of the respectably affluent ») ; Kolm (1972) ; Malinvaud (1996).
Les lauréats et le cœur de la profession : Stiglitz (2002) ; Blanchard, « the state of macro is good » (août 2008) (O. J. Blanchard 2008) ; Krugman, « How Did Economists Get It So Wrong? » (2009) ; Solow et la « chasse aux hérétiques » ; Romer (2016) ; Akerlof et Michaillat (2018) ; Heckman et Moktan, « The Tyranny of the Top Five » (2020) (Heckman et Moktan 2020) ; Deaton, « Rethinking my economics » (2024).
Hors de la discipline : Bourdieu, « Le champ économique » (Bourdieu 1997) ; Fourcade, Ollion et Algan, « The Superiority of Economists » (Fourcade, Ollion, et Algan 2015) ; Berman (2022) ; Offer et Söderberg (2016) ; Appelbaum, The Economists’ Hour (Appelbaum 2019) ; Sandel ; Streeck ; Fitoussi ; Desrosières.
La leçon : les critiques les mieux fondées ont rarement changé le cœur de ce qui est enseigné, utilisé et consacré. Un pluralisme cantonné aux marges ne suffit pas : il doit atteindre le centre (Geerolf 2026e).
Ce qui est enseigné et ce que disent les faits
Le CAPM : une théorie dont le signe est faux
Au cœur de l’enseignement de la finance : un rendement plus élevé rémunère un risque plus élevé.
Ivo Welch : « It does not take a Ph.D. to see that the theory is wrong, but it takes many to hide it. »
Hong et Sraer, Journal of Finance (Hong et Sraer 2016) :
« The risk and return trade-off, the cornerstone of modern asset pricing theory, is often of the wrong sign. »
Eugene Fama (2024) : « Efficient markets is a hypothesis. It’s not reality » (Wigglesworth 2024).
Le biais de publication dans la littérature des « anomalies » : l’article qui le mesurait, rejeté par le Journal of Finance en 2018 (Chen et Zimmermann 2018).
Le CAPM dans le taux d’actualisation public
Depuis Gollier (2011) et Quinet (2013), la France actualise ses investissements publics à 1,2 % + β × 2 % : le seul pays au monde à procéder ainsi (Gollier 2011; Quinet 2013).
Les données longues (Geerolf 2026d) :
- 150 portefeuilles américains (1963-2026) : 0,7 point par unité de bêta pour une prime de marché de 7,2 points ; le bêta explique 0,6 % des écarts ;
- pente négative dans cinq régions sur six depuis 1990 ; parier contre le bêta est rentable dans 24 pays.
CCAPM : expliquer une prime de 8 % exige une aversion au risque d’environ 250 ; avec 2, la prime prédite est de 0,06 %.
Welch : « N’utilisez pas le CAPM. Les données sont contre lui. » (Welch 2016)
Un enjeu concret : à 3 %, l’EPR coûte 45 $/MWh contre 67 pour le gaz ; à 7 %, les deux coûtent 71 $.
La courbe de Phillips et les anticipations
La colonne vertébrale de la politique monétaire : taux → activité → inflation, et le risque de « désancrage » des anticipations.
Lawrence Summers : « it certainly hasn’t been a glorious period for the Phillips curve theory in any of its forms » ; l’inflation fixée par les anticipations, fixées par ceux qui forment les anticipations : « a naming theory rather than an actual theory ».
Jeremy Rudd, Réserve fédérale (2021) (Rudd 2021) :
« Mainstream economics is replete with ideas that “everyone knows” to be true, but that are actually arrant nonsense. »
Le NAIRU à 6 %, tenu pour certain par « virtually all “serious” economists », et le chômage à 4 % sans accélération de l’inflation (Galbraith 2000).
2021-2022 : prévision d’inflation de la BCE pour 2022 portée de 1,5 % à 3,2 %, puis 5 %, puis 8 % (Vittori 2024).
Une autre lecture : la relation stable relie le chômage à l’évolution du taux de change réel (prix relatif des non-échangeables), pas à l’inflation (Geerolf 2018, 2021). Leijonhufvud (1968) : « the very existence of the animal is in doubt ».
Les anticipations d’inflation : une croyance sans preuve
Le cœur de la doctrine des banques centrales : « ancrer » les anticipations ; la forward guidance saluée par le prix 2026.
Daniel Tarullo, gouverneur de la Fed (2009-2017) (Tarullo 2017) :
« We do not, at present, have a theory of inflation dynamics that works sufficiently well to be of use for the business of real-time monetary policy-making. »
Les anticipations, « the most significant unobservable of all » ; sur leur rôle : « We just don’t know enough to accept or reject that proposition. »
Rudd : une croyance qui « rests on extremely shaky foundations » et pourrait conduire à de « serious policy errors » (Rudd 2022, 2024).
Des anticipations que personne ne forme ?
Les entreprises s’en soucient peu : en Nouvelle-Zélande, des croyances très dispersées (Coibion, Gorodnichenko, et Kumar 2018) ; aux États-Unis, des anticipations « far from anchored » (Candia, Coibion, et Gorodnichenko 2021).
Une alternative avec des variables observables : le taux de change et les prix des biens échangés (Geerolf 2018).
Des concepts fragiles qui structurent pourtant modèles et discours : les banques centrales en sont devenues les gardiennes (Geerolf 2026e).
L’équation d’Euler, fondement des modèles couronnés en 2026
Prix 2026 : Hall et Woodford, « for microeconomic foundations of macroeconomic stabilisation » ; des modèles « used by central banks and finance ministries around the world » (The Royal Swedish Academy of Sciences 2026).
Ljungqvist et Sargent : « l’impérialisme des méthodes récursives » ; toute la macro « descend » de l’équation d’Euler de Fisher et Friedman (Ljungqvist et Sargent 2018).
Sous sa forme agrégée, elle « fails virtually every empirical test that has ever been thrown at it » : la consommation réagit aux variations prévisibles du revenu (élasticité moyenne ≈ 0,35-0,4, méta-analyse de Havranek et Sokolova).
Cochrane : « un prix de plus pour Milton Friedman et Bob Lucas, pas pour Keynes » ; DeLong : le « triomphe du monétarisme » (Cochrane 2026).
À long terme, le modèle nouveau keynésien est néoclassique : « nouveau-friedmanien » serait un nom plus exact.
L’équation d’Euler : consommation et investissement
Consommation : réaction aux variations prévisibles du revenu (Parker 1999) ; dividende de l’Alaska, annoncé à l’avance : un quart dépensé dans le trimestre, surtout par les ménages aisés et liquides (Kueng 2018) ; la moitié du revenu à des ménages qui consomment leur revenu courant (Campbell et Mankiw 1989).
Investissement (Geerolf 2019) :
- Shapiro, Blanchard, Lovell (1986) : investissement et coût du capital « non corrélés ou faiblement corrélés » ;
- Oliner, Rudebusch, Sichel (1995) : « the Euler equations produce extremely poor forecasts of investment » ;
- Caballero (1999) : des coefficients « embarrassingly small » ; Yagan (2015) : « un zéro précisément estimé ».
Des hurdle rates qui bougent peu avec les taux (Poterba et Summers 1995; Sharpe et Suarez 2021). Hansen (1939) : le rôle du taux d’intérêt « surestimé ».
Taux réels ou taux nominaux ?
La règle de Taylor : relever les taux nominaux plus qu’un pour un face à l’inflation pour relever le taux réel… un canal qui passe par l’équation d’Euler.
Ce qui contraint les agents, ce sont souvent les taux nominaux (Geerolf et Jacquet 2022) :
- ménages : la règle prudentielle des 35 % du revenu courant se resserre avec l’inflation et les taux nominaux, même à taux réel inchangé ;
- États : des règles sur le déficit total, charge d’intérêt nominale comprise, alors que la soutenabilité dépend du taux réel ;
- entreprises : des contraintes de financement nominales.
La hausse des taux agit, mais par des contraintes nominales et des effets de redistribution, pas par l’arbitrage intertemporel du modèle.
Les coûts de l’inflation des modèles (dispersion des prix) paraissent faibles, même dans les années 1970 (Nakamura et al. 2018) ; à la BCE en 2017, on leur oppose… l’hyperinflation allemande (Geerolf 2026e).
Des chocs imaginaires
Roger Farmer : le modèle nouveau keynésien, « un faux pas majeur dans l’histoire de la science » ; ses meilleures mises en œuvre (Smets-Wouters) ajoutent autant de chocs que de variables observées.
Paul Romer (Romer 2016) :
- des fluctuations attribuées à des « forces causales imaginaires » ;
- le rejet de faits simples : « une politique monétaire restrictive peut entraîner une récession » ;
- la défense par « tous les modèles sont faux » : un rapport au vrai « post-réel ».
Ptolémée et ses épicycles : il était plus simple de jeter le modèle que de garder les épicycles.
La banque intermédiaire de l’épargne
Les manuels : les banques prêtent les dépôts, dans la limite d’un coefficient de réserves.
Banque d’Angleterre (2014) (McLeay, Radia, et Thomas 2014) : « the majority of money in the modern economy is created by commercial banks making loans » ; même analyse à la Bundesbank (2017) (Deutsche Bundesbank 2017).
Prix 2022 (Bernanke, Diamond, Dybvig) : un modèle de l’intermédiaire pur, « activement nuisible » selon Frances Coppola (Coppola 2022).
Kindleberger à Bernanke, 1er mai 1982 (Mehrling 2022) :
« I think you have provided a most ingenious solution to a non-problem. »
Christiano : la croyance « inscrite dans les modèles DSGE » qu’avec l’assurance des dépôts, les paniques bancaires étaient « une chose du passé » (Christiano, s. d.). Ragot : le consensus d’avant 2008 sur la finance « était faux » (Ragot 2017).
L’inflation surestimée : la doxa de Boskin
Commission Boskin (1996) : un biais de 1,1 point par an (0,8 à 1,6) ; un contexte budgétaire explicite, le biais présenté comme « le quatrième programme fédéral » (Boskin et al. 1996).
Aucune recherche symétrique des raisons d’une sous-estimation ; des changements de méthode qui vont tous dans le même sens (Geerolf 2026e). Puis la « croissance manquante » (Aghion et al. 2019).
En France : effets qualité (Geerolf 2026a), loyers (Geerolf 2026f), biais du pouvoir d’achat jamais additionnés (Geerolf 2025b), mesure la plus favorable en titre (Geerolf 2025a).
Des choix qui vont tous dans le sens souhaité par l’exécutif depuis 1956 (Geerolf 2026b).
Les déficits qui « ne comptent pas »
« Les déficits ne dépendent que de l’équilibre épargne-investissement » : une identité, pas une théorie.
Nous comprenons mal ce qui détermine l’épargne et l’investissement ; rien n’exclut que la politique commerciale agisse sur eux.
Les modèles canoniques du commerce sont des modèles sans déficits.
Krugman : souvent juste en macroéconomie, où il était minoritaire dans son milieu ; moins clairvoyant en commerce, où il a fait l’orthodoxie.
Disparues des revues, vivantes dans les politiques
James K. Galbraith (2000) : le monétarisme, « an academic dead letter »… mais sa victoire politique reste intacte : contre l’inflation, il ne reste que les taux, la récession et le chômage (Galbraith 2000).
Zaman : la théorie des manuels reste la même « quelle que soit l’accumulation de preuves » ; ce qui évolue, c’est le mécanisme de défense (Zaman 2023).
Demsetz (1981) : l’intérêt de la théorie est de restreindre a priori l’espace des politiques.
Le critère de 2014 échoue : une théorie abandonnée par la frontière de la recherche peut rester enseignée, utilisée et consacrée.
Des institutions gardiennes de leur paradigme
Le ciblage d’inflation : Nouvelle-Zélande (1989), puis Australie, Canada, Chili, Israël, Espagne, Suède, Royaume-Uni, BCE. Appelbaum (Appelbaum 2019) :
« The drive to eliminate inflation had become a religious phenomenon. Friedman’s elegant theory had been tested and found wanting, yet it didn’t seem to matter. »
Les banques centrales ont bâti modèles, communication et stratégie autour de la courbe de Phillips, du chômage « naturel » et des anticipations ; elles produisent aussi la recherche qui les évalue (Geerolf 2026e).
Une « fossilisation du politique » : des hypothèses discutées deviennent des contraintes quasi normatives (règles budgétaires européennes (Lemoine 2016), commission Boskin en 1996 (Boskin et al. 1996)).
Une histoire de la pensée arrangée
Smith, Ricardo, Say, Keynes
La main invisible. Blanchard (2000) : chez Smith, « les égoïsmes individuels se combinaient pour amener le meilleur résultat collectif possible ». Chez Smith : le capitaliste préfère investir dans son pays, pour « donner revenu et emploi au plus grand nombre de personnes de son propre pays » (Smith 1776).
L’« équivalence ricardienne » : une thèse que Ricardo a examinée pour la rejeter, invoquée en 2009 contre la relance.
La loi de Say, énoncée au moment où la démobilisation créait du chômage. Keynes : « it is a far greater exercise of the potency of an idea to exorcise the obvious » (Keynes 1936).
Keynes : IS-LM, puis la synthèse néoclassique et les prix visqueux. Le nom de Keynes est resté ; l’incertitude radicale, la monnaie comme institution, le sous-emploi durable ont disparu.
Pourquoi les théories ne meurent pas
Une discipline qui se réplique mal
Chang et Li : 67 articles de macroéconomie, 13 revues ; conclusions reproduites pour 22 articles (33 %) sans contacter les auteurs (Chang et Li 2022).
Fichiers obtenus pour 83 % des articles quand la revue les exige, 42 % sinon.
« Is Economics Self-Correcting? » — « No, rather not » (Ankel-Peters, Fiala, et Neubauer 2023).
La médecine : registres, préenregistrement, déclaration des financements. L’économie : très peu.
Le débat disparu des grandes revues
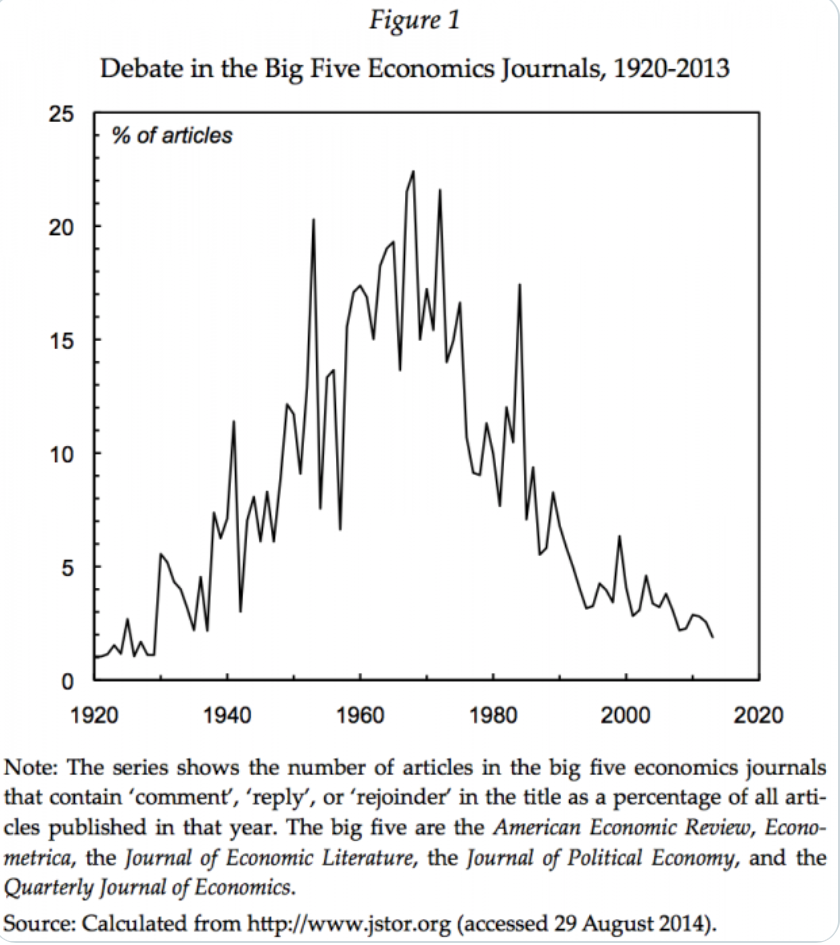
Le pouvoir des gardiens
15 % des rapporteurs rédigent 40 % des rapports.
Robert Lucas : les rapports sont « presque toujours inutiles » ; Econometrica veut les exemples sans la théorie, le JET la théorie sans les exemples.
Heckman : la « tyrannie du Top Five ». Farmer : de « fortes pénalités à la pensée indépendante » ; « Heresy is not tolerated ».
Akerlof et Michaillat : dans une science à tests de faible puissance, les titulaires favorisent les jeunes qui adhèrent à leur paradigme ; un paradigme faux peut persister (Akerlof et Michaillat 2018).
Malinvaud (1996) : « les économistes ne font pas de découvertes empiriques » (Malinvaud 1996). Quand les faits tranchent rarement, c’est la structure du champ qui décide.
Une profession insatisfaite d’elle-même
Andre et Falk : près de 10 000 chercheurs ; seuls 13 % à 31 % approuvent les pratiques actuelles, 79 % veulent s’en écarter, y compris les auteurs, éditeurs et rapporteurs du Top Five (Andre et Falk 2021).
Volcker : « much more mathematical, much more abstract, and much more useless » ; des économistes devenus « junior mathematicians » (Bowmaker 2019).
Lagarde (Davos, 2024) : « une clique tribale », une « pensée de groupe qui ne marche pas » (Vittori 2024).
La confiance du public
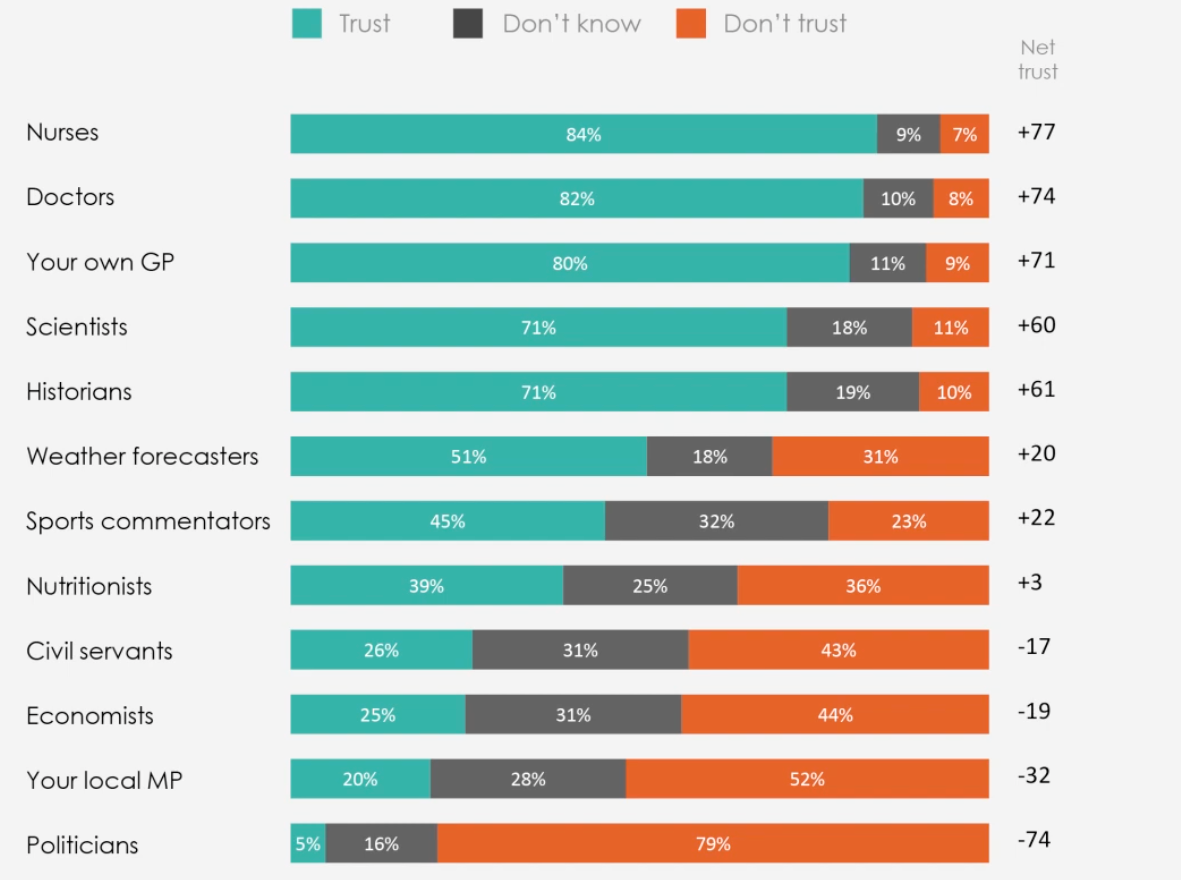
Les prix comme instruments de consécration
Le prix de la Banque de Suède, né en 1968 d’un conflit entre la banque centrale et le gouvernement social-démocrate (Offer et Söderberg 2016).
28 lauréats sur 76 (37 %) rattachés à Chicago en 2016 ; ni Joan Robinson, ni Galbraith, ni Georgescu-Roegen (Riché 2016).
2022 : une théorie de la banque réfutée par les banques centrales. 2026 : une architecture dont les deux fondements empiriques sont parmi les plus fragiles.
Une banque centrale qui récompense les fondements théoriques de la politique des banques centrales.
Idéologie, intérêts et pouvoir
Une neutralité impossible
Kolm (1972) : « Je voudrais pouvoir écrire : les économistes n’ont pas d’idéologie » ; mais « le même système d’équations rendait Léon Walras socialiste et Vilfredo Pareto ultra-libéral » (Kolm 1972).
Friedman : garder les alternatives disponibles « jusqu’à ce que le politiquement impossible devienne le politiquement inévitable ». Summers (2006) : « we are now all Friedmanites » (Summers 2006).
Des idées à autonomie relative : formées au voisinage des intérêts, mais pas réductibles à eux. Quand les tests tranchent peu, l’intérêt peut décider.
Banerjee et Duflo : des équations qui servent de « vitrine pour justifier le statu quo » (Banerjee et Duflo 2021).
Un consensus plus large qu’on ne le dit
« Eau douce » de Chicago et « eau salée » de Cambridge (Massachusetts) partageaient l’essentiel : l’équilibre et la maximisation de la production (Appelbaum 2019).
Enquête AEA, 1979 : 98 % contre le contrôle des loyers, 97 % contre les droits de douane, 95 % pour les changes flottants, 90 % contre le salaire minimum.
Schlefer : Cambridge (Angleterre) voyait le capitalisme « intrinsèquement troublé » ; Cambridge (Massachusetts), à « régler finement ».
Le consensus sur le salaire minimum : l’un de ceux que la recherche empirique a ensuite défaits.
Les conflits d’intérêts
Alchian et Demsetz (1972) : l’entreprise, meilleur mécanisme d’emploi et de rémunération… une étude financée par Eli Lilly (Appelbaum 2019).
1998 : Brooksley Born veut réguler les dérivés de crédit ; Summers : « treize banquiers » dans son bureau. Moins de deux mois après l’audition de juillet, LTCM s’effondre.
Inside Job (2010).
Jonathan Kanter (ministère américain de la Justice, 2024) : il est « de plus en plus rare de rencontrer un expert universitaire vraiment neutre » (Coy 2024).
Ash, Chen et Naidu : près de la moitié des juges fédéraux formés par l’institut Manne (1976-1999) ; des décisions modifiées (Ash, Chen, et Naidu 2020).
Etzioni : un effet de l’enseignement de l’économie sur les comportements, pas seulement de la sélection (Etzioni 2015).
Le cas français
2000 et 2014
17 juin 2000 : « Sortons des mondes imaginaires », « Non à l’usage incontrôlé des mathématiques », « Pour un pluralisme des approches » ; près d’un millier de signataires en un mois (Étudiants en économie 2000).
Décembre 2014, la lettre de Tirole (Tirole 2014) :
- un « standard unique » fondé sur un classement des revues ;
- « impensable » de reconnaître deux communautés ;
- la demande des employeurs comme « meilleure démonstration de la valeur sociétale » ;
- en cas de doute, faire trancher par les lauréats du Nobel et de la médaille Clark.
Tout dépend de qui sont les pairs. Faire juger un paradigme par ses lauréats, c’est lui demander de se juger lui-même ; et la critique interne devient impossible.
2016 : le « négationnisme économique »
Daniel Cohen : un titre « nauséabond » ; « un peu de modestie aurait été un meilleur point de départ » (Cohen 2016).
André Orléan : ni le CNU ni l’AFSE n’ont condamné un livre qui veut « se débarrasser de 15 % des collègues » ; des revues du Top Five « toutes d’obédience orthodoxe » (Orléan 2017).
Xavier Ragot : « que se passe-t-il si le consensus se trompe ? » (Ragot 2017).
L’« économie science expérimentale » : des expériences sur des questions microéconomiques délimitées, qui ne disent rien de la courbe de Phillips, de l’équation d’Euler ou de la monnaie.
L’évaluation à géométrie variable
Territoires zéro chômeur (2019) : un membre du comité scientifique critique publiquement l’expérimentation avant les conclusions du comité (Cahuc 2019; Bissuel 2019).
Fiscalité du capital (2020) : l’IPP et l’OFCE accusés d’« analyses fiscales simplistes », « statiques et en équilibre partiel », au nom d’effets dynamiques non mesurés (Aghion, Cette, et Cohen 2020).
Une asymétrie dans les exigences de preuve suffit à produire un biais systématique, sans mauvaise foi de quiconque.
La boucle prix-salaires : une doxa sans auteur
Depuis la désindexation de 1982-1983 : la « désinflation compétitive », prix et salaires français devant croître moins vite que ceux de l’Allemagne (Geerolf 2026c).
16 novembre 2021, le ministre de l’Économie : « prenons garde à la boucle prix-salaires : c’est un cercle vicieux ». Mai 2022 : des primes plutôt que des « mécanismes pérennes d’indexation » (Blanchard et Pisani-Ferry).
Les instruments : Smic et pensions seuls indexés ; point d’indice +6,3 % pour une inflation de 20,9 % (2015-2025).
L’épreuve des faits : inflation de 5,2 % (2022), 4,9 % (2023), 2,0 % (2024), 0,9 % (2025), sans spirale ; l’ajustement porté par les salaires réels (Geerolf et Jacquet 2022; Alvarez et al. 2022).
Une « boucle prix-profits » plutôt que prix-salaires (Weber et Wasner 2023; Geerolf 2026e) ; une théorie plus classique que keynésienne (Leijonhufvud 1968) ; un indice des prix pensé comme instrument de modération.
Qui parle, et à qui ?
Un cercle resserré d’économistes consultés par Bercy ; les médias « préfèrent les experts aux chercheurs » (Guémart 2022).
Au lycée : des programmes de SES « recentrés sur la microéconomie plutôt que sur les discussions doctrinales », appuyés sur des « théories validées ».
« Que chacun puisse comprendre que certaines idées ne peuvent fonctionner » (Aghion).
Bourdieu : le propre du point de vue dominant est de se nier comme point de vue particulier.
Expertise économique et démocratie
La tentation de la « pédagogie »
Une science fondée sur la démonstration que l’« homme ordinaire » se trompe : un risque de fossé entre expertise et opinion, et de défiance (Geerolf 2026e).
Keynes : la théorie classique a triomphé des croyances de l’homme moyen, « bien qu’elle fût fausse ».
Face aux contestations, l’appel à la « pédagogie » : le désaccord traité comme une ignorance. Les « gilets jaunes » et les conventions de mesure du pouvoir d’achat (Geerolf 2024).
L’expertise devrait éclairer les termes des choix, non expliquer aux citoyens les réformes qu’ils devraient accepter.
Le risque d’un « despotisme doux »
Tocqueville : une tutelle « absolue, détaillée, régulière, prévoyante et douce », qui cherche à fixer les hommes « irrévocablement dans l’enfance » (Tocqueville 1840).
Des hypothèses discutables présentées comme des lois, inscrites dans des institutions soustraites au débat, puis la contestation expliquée par l’ignorance.
La rencontre d’une demande de sécurité et d’une offre de dépolitisation (Geerolf 2026e).
Daniel Cohen : « Les économistes n’ont aucun pouvoir. Ils donnent un langage dans lequel les hommes politiques puisent […] C’est un open bar. »
Le pluralisme scientifique est une condition de la délibération démocratique.
Propositions
Appliquer au courant principal ses propres exigences
- La prévision comme test : publier l’évaluation des erreurs passées et les mécanismes qui en sont responsables.
- Enseigner les échecs (CAPM, courbe de Phillips, Euler, multiplicateur monétaire) et la fabrication des données.
- Réplication et débat publics : fichiers obligatoires, réplications publiées, retour des commentaires et réponses.
- Évaluation symétrique : le même standard de preuve, quel que soit le sens des résultats.
- Pluralisme des pairs dans les recrutements, les jurys et les comités de rédaction.
- Déclaration des intérêts, comme dans les revues médicales.
- Rouvrir les controverses dans les institutions : évaluations contradictoires et publiques des cadres analytiques et des conventions de mesure.
- Histoire de la pensée, lue dans le texte.
Conclusion
Keynes : « Worldly wisdom teaches that it is better for reputation to fail conventionally than to succeed unconventionally. »
On peut se tromper sur la crise, l’inflation, la monnaie et les déficits sans que la carrière en souffre, à condition de s’être trompé avec les autres.
La lettre de 2014 avait raison sur un point : une science abandonne les théories qui échouent au test de la réalité.
C’est pourquoi ce critère doit s’appliquer au courant principal lui-même, et pas seulement à ceux qui le contestent.
En démocratie, même les « vérités économiques » doivent rester discutables (Geerolf 2026e).