Dépenses contraintes : ce que le revenu arbitrable ne compte pas
Pour une comptabilité de caisse des ménages
pouvoir d’achat
dépenses contraintes
logement
comptabilité nationale
Résumé
Quelle part de leur revenu les ménages peuvent-ils réellement choisir d’utiliser ? La réponse de référence est celle de l’Insee : les dépenses « pré-engagées » représentent 30 % du revenu disponible brut, et le revenu « arbitrable » est ce qui reste une fois ces dépenses payées. Créés en 2008 à la suite de la commission Quinet pour se rapprocher de la « réalité vécue », ces indicateurs sont pourtant calculés dans le cadre de la comptabilité nationale, qui n’est pas une comptabilité de caisse. D’un côté, ils comptent des dépenses que personne ne paie : 12 points sur 30 sont des loyers « imputés » aux propriétaires occupants, et le bond de 2023 tient presque entièrement aux services d’intermédiation financière, un flux calculé. L’indice des prix harmonisé européen exclut pourtant les loyers imputés, parce qu’ils ne correspondent à aucune dépense. De l’autre, ils ignorent la principale charge des accédants à la propriété, le remboursement du capital emprunté : 145 milliards d’euros en 2025, soit 7,7 % du revenu disponible, contre 3,4 % en 2000. La commission Quinet avait demandé un « revenu libéré après emprunts » ; il n’a jamais été publié. Une fois ces remboursements déduits, le pouvoir d’achat du revenu arbitrable augmente de 35 % de 2000 à 2025, au lieu de 44 %. Et l’allongement des prêts, dont la durée moyenne passe de 19 à près de 23 ans, fait de l’encours, 76 % du revenu disponible, une dette de dépenses contraintes qui pèsera longtemps. Les prix des dépenses contraintes sont, eux, mal mesurés : une partie de leur hausse est comptée comme de la qualité, pour les loyers comme pour les surcoûts imposés par la réglementation au nom de la transition écologique, dont la rénovation énergétique des logements. La frontière même entre dépenses contraintes et dépenses libres est enfin conventionnelle. Il faudrait aller vers ce que la commission Quinet appelait une véritable comptabilité de caisse des ménages, celle du revenu reçu dans le porte-monnaie.
Mots clés
dépenses contraintes, dépenses pré-engagées, revenu arbitrable, pouvoir d’achat, logement, crédit immobilier, comptabilité nationale, effet qualité
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF] [📊 Données] [➕ Mesurer « le » pouvoir d’achat (2024)]
Introduction
Une hausse du pouvoir d’achat mesuré ne dit pas ce que les ménages peuvent en faire. Une partie de leur revenu est engagée d’avance, par un bail, un crédit, un abonnement ou un contrat d’assurance, et ne se renégocie pas d’un mois sur l’autre. La question des dépenses contraintes est donc simple à poser : quelle part de leur revenu les ménages peuvent-ils réellement choisir d’utiliser ?1
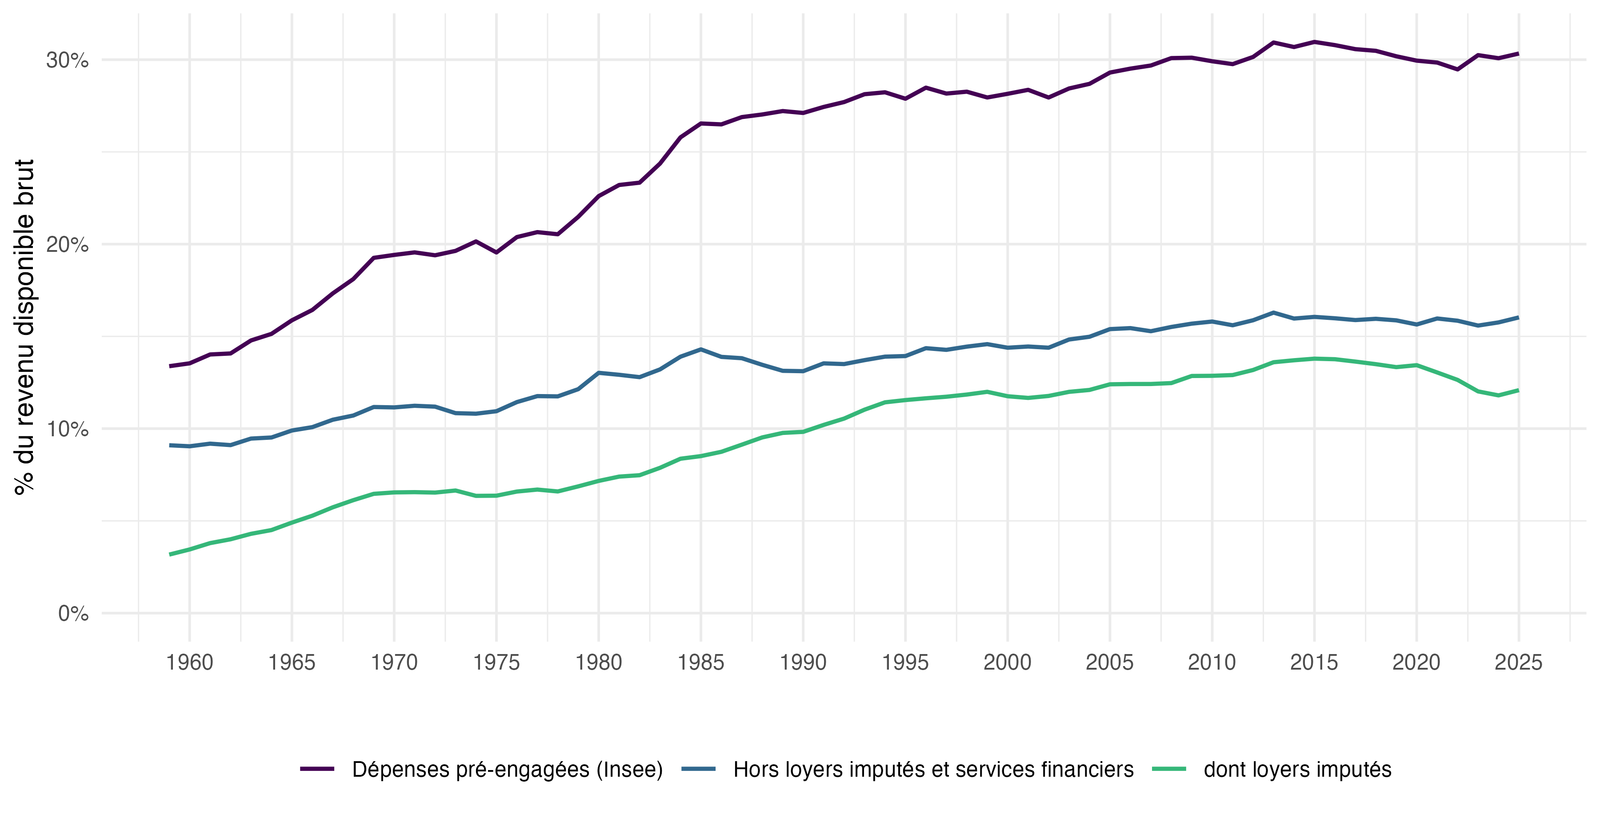
La réponse officielle n’est pas une comptabilité de caisse, et elle oublie la principale dépense contrainte : le logement des propriétaires accédants. Cette réponse est celle de l’Insee. Dans les comptes nationaux, les dépenses « pré-engagées » sont celles « réalisées dans le cadre d’un contrat difficilement renégociable à court terme » : logement, énergie, télécommunications, télévision, cantines, assurances hors assurance-vie et services financiers. Le revenu « arbitrable » est le revenu disponible brut une fois ces dépenses déduites (Insee 2026b). Les dépenses pré-engagées représentent 30,3 % du revenu disponible brut en 2025, contre 13,5 % en 1960 (Figure 1). Mais elles sont calculées dans le cadre de la comptabilité nationale, qui décrit la production et l’usage des biens et services, et non ce que les ménages paient. Pour un ménage qui achète son logement, la mensualité de crédit est la première dépense du mois, prélevée en vertu d’un contrat qui ne se renégocie pas. Le revenu arbitrable n’en déduit que les intérêts ; le remboursement du capital, compté comme une épargne, n’apparaît nulle part. Il représente pourtant 145 milliards d’euros en 2025, soit 7,7 % du revenu disponible, contre 3,4 % en 2000 (Section 4).
Source : Insee, comptes nationaux annuels, base 2020, tableau « Dépense de consommation finale pré-engagée » (mai 2026) ; calculs de l’auteur.
À l’inverse, les dépenses pré-engagées comptent des flux que personne ne paie : les loyers « imputés » aux propriétaires occupants, qui en représentent 12 points sur 30, et des services financiers calculés à partir des taux d’intérêt, qui expliquent presque entièrement le bond de 2023 (Section 3). La statistique européenne a fait le choix inverse pour l’indice des prix à la consommation harmonisé (IPCH), qui exclut les loyers imputés parce qu’ils ne correspondent à aucune dépense. Une fois les remboursements d’emprunts déduits, le pouvoir d’achat du revenu arbitrable augmente de 35 % de 2000 à 2025, et non de 44 % (Section 6). Et l’allongement des prêts fait de l’encours de crédits à l’habitat, 76 % du revenu disponible, une dette de dépenses contraintes qui pèsera longtemps sur le revenu des accédants.
Ce n’est pas faute d’avoir été vu. Les dépenses pré-engagées et le revenu arbitrable sont nés de la commission « Mesure du pouvoir d’achat des ménages », présidée par Alain Quinet. Sa lettre de mission, signée par la ministre de l’Économie le 26 octobre 2007, partait de ce que « la mesure du pouvoir d’achat des ménages et de ses évolutions fait l’objet de débats récurrents ». Elle demandait, « au-delà des indicateurs de prix et de revenu déjà publiés par l’INSEE », des « indicateurs complémentaires qui, sans céder sur la rigueur méthodologique, se rapprochent davantage de la réalité vécue par les Français », et en particulier une définition « suffisamment précise et consensuelle » des « dépenses contraintes » (Quinet 2008, annexe B). La commission avait proposé d’intégrer les remboursements d’emprunts immobiliers dans un « revenu libéré après emprunts », et de compter le revenu « reçu dans le porte-monnaie ». Aucun des deux n’a jamais été publié (Section 5).
L’article distingue d’abord les deux définitions des dépenses contraintes qui circulent dans le débat public (Section 1), et rappelle ce que la notion a de conventionnel (Section 2). Il examine ensuite les flux imputés (Section 3) et les remboursements d’emprunts (Section 4), revient sur la recommandation de la commission Quinet (Section 5) et montre ce que sa mise en œuvre change au diagnostic (Section 6). Il traite enfin de l’« inflation à bas bruit » des dépenses contraintes, dont la hausse est en partie comptée comme de la qualité (Section 7), en particulier lorsque la réglementation l’impose au nom de la transition écologique (Section 8), avant de plaider pour une comptabilité de caisse des ménages (Section 9) et de formuler des propositions (Section 10).
1 Deux définitions sous un même nom
Le débat public emploie indifféremment « dépenses contraintes » et « dépenses pré-engagées ». Les chiffres qui circulent reposent pourtant sur deux définitions différentes, qui ne comptent pas les mêmes choses.
- Dans les comptes nationaux, la mesure de l’Insee ne retient que des dépenses de consommation. Elle exclut donc, par construction, le remboursement des emprunts, qui est une opération financière. Elle inclut en revanche les loyers « imputés » aux propriétaires occupants. C’est cette mesure qui donne les « 30 % » du revenu disponible (Insee 2026b, 2025).
- Dans les enquêtes sur le budget des ménages, la Drees et l’Onpes, puis France Stratégie, retiennent les dépenses prélevées automatiquement en vertu d’un contrat, y compris les remboursements d’emprunts immobiliers, intérêts et capital (Lelièvre et Rémila 2018; Cusset, Prada-Aranguren, et Trannoy 2021). C’est cette mesure qui donne les « 41 % » des ménages pauvres en 2017. Elle est rapportée à la dépense totale des ménages, et non à leur revenu (Figure 2).
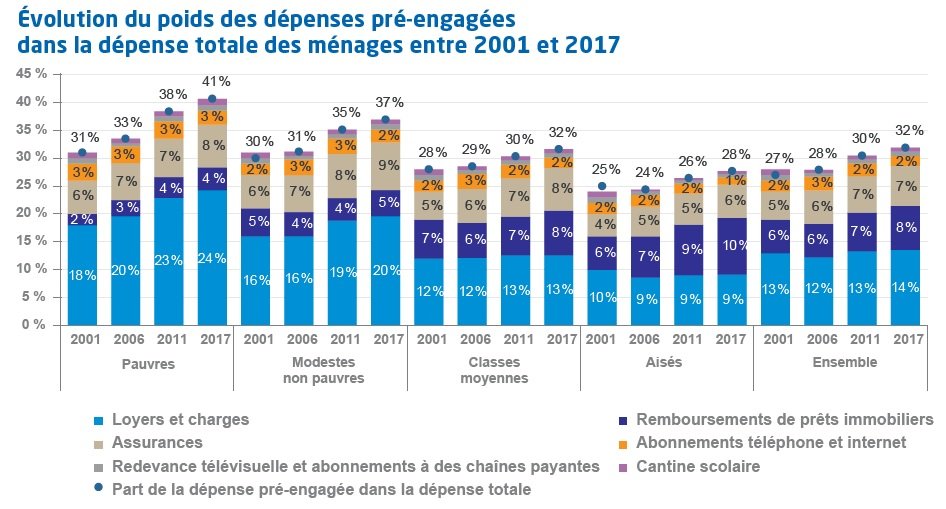
Source : Cusset, Prada-Aranguren, et Trannoy (2021), à partir des enquêtes Budget de famille de l’Insee (2001 : calculs de la Drees).
La confusion est courante, jusque dans les documents institutionnels. On lit ainsi que les dépenses pré-engagées de l’Insee « comprennent notamment le logement (loyer ou remboursement de crédit) » : c’est vrai de la mesure de France Stratégie, pas de celle de l’Insee dans les comptes nationaux. Et l’on rapproche les « 12 % en 1960 » et « près de 29 % en 2021 » du revenu disponible, qui viennent des comptes nationaux, des « 31 % à 41 % » des ménages les plus modestes, qui viennent de France Stratégie et portent sur la dépense totale, remboursements compris (CESE 2026).2
La différence n’est pas un détail. Les remboursements de prêts immobiliers pèsent 8 % de la dépense totale de l’ensemble des ménages en 2017, et 10 % de celle des ménages aisés, dont ils sont le premier poste de dépenses pré-engagées, devant les loyers et charges (Figure 2). Ce sont eux qui, dans la mesure de France Stratégie, rapprochent les classes moyennes et aisées des ménages modestes. Ils sont absents de la mesure de l’Insee.
2 Qu’est-ce qu’une dépense contrainte ?
Derrière ces deux définitions statistiques, la notion même de dépense contrainte est difficile à définir, pour des raisons qui tiennent autant à l’économie qu’à la sociologie.
2.1 Une question de degré
En économie, la contrainte n’est pas une propriété d’une dépense, mais une question de degré, qui se lit dans les élasticités. Une dépense est d’autant plus contrainte que le ménage la réduit peu quand son prix augmente ou quand son revenu baisse. L’alimentation en est l’exemple classique : depuis Engel, on sait que sa part dans le budget diminue quand le revenu augmente, parce qu’elle répond aux besoins les moins compressibles. Elle est pourtant absente des dépenses pré-engagées, qui n’en retiennent que la cantine. À l’inverse, certaines dépenses pré-engagées, comme les abonnements de télévision, se résilient sans grande difficulté. Le degré de contrainte dépend aussi de l’horizon : la consommation d’énergie réagit peu au prix à court terme, davantage à long terme, quand le ménage peut changer de chauffage, de voiture ou de logement. Le critère du contrat ne retient qu’une dimension, la possibilité de renégocier à court terme, et la traite comme binaire.
2.2 Une question de normes
La contrainte a aussi une dimension sociologique. Ce qui est contraint dépend des normes de consommation d’une société : ce qu’il faut posséder ou dépenser pour y vivre normalement, travailler, se déplacer, accomplir ses démarches. Le rapport Moati-Rochefort, sur lequel la commission Quinet devait s’appuyer, invitait à raisonner en ces termes (Moati et Rochefort 2008), et Didier Blanchet rappelait que « mesurer le coût de la vie, c’est calculer ce qu’il en coûte de vivre à un moment donné selon des normes ou obligations de consommation qui évoluent au cours du temps » (Blanchet 2020). Ces normes changent : le téléphone portable ou l’accès à internet, superflus il y a trente ans, sont devenus indispensables. Elles tiennent aussi à la manière dont les ménages appréhendent leur budget. Ce qu’ils vivent comme contraint n’est pas seulement ce qu’un contrat leur impose, mais ce à quoi ils ne peuvent renoncer sans se sentir déclassés. Une mesure qui se veut proche de la « réalité vécue » ne peut ignorer cette dimension.
2.3 Un critère juridique, une frontière discutable
La définition de l’Insee contourne ces difficultés par un critère juridique : est pré-engagée une dépense « réalisée dans le cadre d’un contrat difficilement renégociable à court terme ». Le critère a l’avantage d’être observable. Il a l’inconvénient de laisser de côté des dépenses que les ménages ne choisissent pas davantage, mais qui ne passent pas par un contrat.
- L’automobile. Pour un salarié qui habite loin de son lieu de travail, hors des zones bien desservies par les transports en commun, la voiture est la condition du revenu lui-même. Pourtant, ni l’achat du véhicule, ni le carburant, ni l’entretien ne sont des dépenses pré-engagées ; seule l’assurance l’est. Et la contrainte ne porte pas seulement sur le fait d’avoir une voiture, mais sur la voiture qu’il faut avoir : contrôle technique, zones à faibles émissions (ZFE), et hier le pot catalytique (Section 8).
- L’équipement numérique. L’abonnement téléphonique et l’accès à internet sont des dépenses pré-engagées ; l’ordinateur ou le téléphone qui permettent de s’en servir ne le sont pas. Or la dématérialisation des démarches administratives, bancaires et scolaires rend leur possession quasi obligatoire. Et l’alourdissement continu des pages et des applications rend obsolètes des appareils qui fonctionnent encore : il faut un ordinateur suffisamment puissant pour afficher les pages du Web.
- La santé et l’alimentation. Les restes à charge en santé ne sont pas des dépenses pré-engagées, alors qu’ils ne se choisissent guère. La cantine l’est, mais pas le reste de l’alimentation.
Ces dépenses ont un point commun : ce sont précisément celles dont les surcoûts imposés sont comptés comme de la qualité dans les indices de prix (Section 7 et Section 8). Elles sont donc invisibles deux fois. Absentes des dépenses contraintes, elles apparaissent dans la mesure du pouvoir d’achat comme des gains de qualité, c’est-à-dire de volume.
2.4 Obligations d’achat, impossibilités d’achat
Que veut dire « pouvoir d’achat » quand il y a des « obligations d’achat » (Jany-Catrice 2019) ? Les dépenses pré-engagées et le revenu arbitrable sont une réponse partielle à cette question. Mais que veut dire, symétriquement, « pouvoir d’achat » quand il y a des impossibilités d’achat ? Un indice de prix compare le coût d’un panier d’une année à l’autre. Il ne dit pas si ce panier reste accessible : un salaire qui permettait d’acheter un logement à Paris il y a vingt-cinq ans ne le permet plus, sans que le pouvoir d’achat mesuré ait baissé. La hausse du prix des logements n’entre pas dans l’indice des prix, qui ne suit que les loyers. Elle entre en revanche, par les mensualités, dans les dépenses contraintes des accédants : c’est une raison de plus de compter les remboursements d’emprunts (Section 4).
L’impossibilité d’acheter son logement n’est pas seulement la perte d’un placement. Le logement est un bien indivisible, à la fois de consommation et d’épargne, et l’Insee note lui-même qu’il est « souvent perçu comme un placement sûr, en particulier pour les vieux jours, protégeant du risque d’expulsion ou de hausses de loyer plus rapides que le rythme d’évolution des pensions de retraite » (Insee 2017, 14). La propriété occupante fournit ainsi un service d’assurance contre le risque de loyer (Sinai et Souleles 2005), que le loyer imputé aux propriétaires ne mesure pas : il valorise le logement occupé, pas la sécurité de pouvoir y rester. Les ménages en ont conscience. En 2008, 90 % des propriétaires voyaient dans leur logement « surtout une sécurité pour l’avenir », contre 50 % des locataires (Crédoc 2008). En 2010, 32 % des locataires se disaient très inquiets face à cinq risques (maladie grave, accident de la route, agression, accident nucléaire, guerre), contre 21 % des accédants à la propriété, alors que ces proportions ne dépendaient pas du statut d’occupation au milieu des années 1980 (Babès, Bigot, et Hoibian 2012). Or l’accès à cette sécurité s’est restreint : 31 % des ménages à bas revenus étaient propriétaires en 2010, contre 51 % en 1990, et 73 % des hauts revenus, contre 62 % ; le Crédoc relevait que les locataires « se sentent de plus en plus vulnérables et déclassés socialement » (Babès, Bigot, et Hoibian 2012). Les enquêtes de l’Insee montrent le même mouvement, et le prolongent. D’après les enquêtes Logement, la part des propriétaires parmi les 20 % des ménages les plus modestes était passée de 47 % à 37 % entre 1988 et 2006 (Fack 2009). D’après les enquêtes Patrimoine, elle passe de 34,2 % à 28,5 % entre 2010 et 2021 pour le quart des ménages aux revenus les plus faibles, et de 80,2 % à 84,7 % pour le quart le plus aisé, alors qu’elle reste de 57,7 % pour l’ensemble des ménages. L’Insee en donne lui-même la raison : « du fait de la hausse des prix de l’immobilier, devenir propriétaire nécessite des revenus et un apport personnel plus élevés » (Insee 2024). Pour le ménage qui ne peut plus acheter, le loyer reste une dépense contrainte jusqu’à la fin de sa vie, quand ses parents n’avaient plus, à la retraite, que des charges à payer. Ce n’est pas un décrochage par rapport à une norme sociale, qui relèverait du ressenti : c’est la hausse du prix d’un bien que la génération précédente pouvait acquérir, et qu’aucun indice de prix n’enregistre.
Toute frontière entre dépenses contraintes et non contraintes est donc en partie conventionnelle. C’est une raison de ne pas faire dépendre le diagnostic d’un agrégat unique, et de préférer une comptabilité qui présente toutes les dépenses, poste par poste, avec leur degré de contrainte (Section 9).
3 Des dépenses que personne ne paie
3.1 Les loyers imputés
Les comptes nationaux traitent un propriétaire occupant comme un bailleur qui se loue son logement à lui-même. Ils lui imputent un loyer, compté à la fois comme un revenu (dans l’excédent brut d’exploitation des ménages) et comme une dépense de consommation. Cette dépense est pré-engagée, au même titre que le loyer d’un locataire. En 2025, les loyers imputés représentent 227 milliards d’euros, soit 12,1 points des 30,3 % de dépenses pré-engagées (Figure 1). Hors loyers imputés et services financiers, les dépenses pré-engagées pèsent 16 % du revenu disponible.
Le loyer imputé figure des deux côtés du compte : il s’annule dans le revenu arbitrable. Mais il gonfle la part des dépenses pré-engagées, qui est l’indicateur cité : il en représente les deux cinquièmes. Le prix de ce loyer imputé est par ailleurs mesuré par l’indice des loyers de l’Insee, qui sous-estime la hausse des loyers (Geerolf 2026b).
3.2 Le bond de 2023 : un artefact des services financiers
Le Centre d’observation de la société relève qu’en 2023, « la part des assurances et services financiers a bondi de 3,1 % à 4,7 % », ce qui « vaut tout de même 30 milliards d’euros de dépenses supplémentaires pour les ménages. Ils ont payé plus cher leurs assurances et les taux d’intérêt ont fortement augmenté » (Centre d’observation de la société 2026). Les données ne disent pas cela (Table 1).
| Année | Assurances | Services financiers | Assurances et services financiers (% du RDB) | Dépenses pré-engagées hors services financiers (% du RDB) |
|---|---|---|---|---|
| 2019 | 31,3 | 14,5 | 3,1 | 29,2 |
| 2020 | 31,8 | 12,8 | 3,0 | 29,1 |
| 2021 | 33,1 | 12,9 | 2,9 | 29,0 |
| 2022 | 34,3 | 16,2 | 3,1 | 28,5 |
| 2023 | 36,4 | 47,0 | 4,7 | 27,6 |
| 2024 | 38,0 | 47,0 | 4,6 | 27,6 |
| 2025 | 40,9 | 41,6 | 4,4 | 28,1 |
Source : Insee, comptes nationaux annuels, base 2020 ; calculs de l’auteur.
Les assurances n’augmentent que de 2 milliards d’euros en 2023. Les services financiers, eux, passent de 16 à 47 milliards. Ce bond ne correspond à aucun frais bancaire supplémentaire : il tient aux services d’intermédiation financière indirectement mesurés (Sifim), que les comptes nationaux calculent à partir de l’écart entre les taux d’intérêt pratiqués et un taux de référence. Quand les taux remontent, ce flux calculé augmente. Il est ajouté à la consommation des ménages et, du même montant, à leur revenu : comme le loyer imputé, il s’annule dans le revenu arbitrable (Geerolf 2024b). Mais il fait monter la part des dépenses pré-engagées de 29,5 % à 30,2 % du revenu disponible en 2023, alors que, hors services financiers, cette part baisse de 28,5 % à 27,6 %.
Le même artefact gonfle le prix des dépenses pré-engagées : l’indice de prix des services financiers est multiplié par trois de 2021 à 2025 dans les comptes nationaux. Le revenu arbitrable et les dépenses pré-engagées, présentés comme plus proches de ce que vivent les ménages, contiennent ainsi plus de flux imputés que le revenu disponible lui-même.
3.3 Une convention de comptabilité nationale, et non de dépense
Le loyer imputé n’est qu’une des manières de traiter le logement des propriétaires. Les manuels de référence en distinguent quatre (IMF 2020, paragr. 11.82 à 11.145; Eurostat 2017, chap. 1). L’équivalence locative, celle des comptes nationaux, valorise le service que le logement rend à son occupant au loyer d’un logement comparable. Le coût d’usage cherche à mesurer directement le coût de ce service : intérêts, dépréciation, entretien, moins la plus-value. Les deux mesurent l’usage du logement, non ce que le ménage paie. L’approche par les acquisitions, ou par la dépense, enregistre au contraire les achats de logements par les ménages au moment où ils ont lieu, comme pour tout bien durable. L’approche par les paiements, enfin, enregistre ce que les ménages déboursent effectivement : intérêts d’emprunt, frais de transaction, entretien, assurance. Le manuel international ne tranche pas : il recommande de choisir l’approche selon l’usage principal de l’indice (IMF 2020, paragr. 11.82).
Ces approches relèvent de deux logiques. La première est celle de la comptabilité nationale, qui décrit la production et l’usage des biens et des services, qu’ils soient payés ou non : le système européen des comptes y recommande l’équivalence locative (Eurostat 2023, sect. 4). La seconde est une logique monétaire, celle de la dépense. C’est la logique de l’IPCH depuis sa création, au milieu des années 1990 : il ne couvre que la « dépense monétaire de consommation finale des ménages » (Parlement européen et Conseil de l’Union européenne 2016), parce que, selon les travaux de Peter Hill qui ont fondé ce choix, un prix imputé n’apporte aucune information sur l’inflation (Eurostat 2023, paragr. 32 et 88). Les loyers imputés en sont donc exclus par construction : Eurostat juge l’équivalence locative conforme à la définition de la consommation des comptes nationaux, mais non au concept de l’IPCH, puisqu’elle porte sur des transactions non monétaires (Eurostat 2023, paragr. 6). L’Insee applique lui-même cette logique monétaire à son indice des prix, qui exclut les loyers imputés (Leclair, Rougerie, et Thélot 2019), même s’il ne l’applique pas jusqu’au bout, puisqu’il suit le prix des soins avant remboursement (Geerolf 2022). Pour mesurer les dépenses pré-engagées, il a retenu la logique inverse, celle de la comptabilité nationale.
3.4 Vingt ans de débats européens
Cette logique de la dépense est celle de la statistique européenne depuis la création de l’IPCH. L’histoire qu’en retrace Eurostat est celle d’un consensus sur le principe et d’un désaccord sur les modalités (Eurostat 2023, sect. 2). Dès 1997, l’approche par les acquisitions apparaît comme la mieux accordée à la dépense monétaire qui fonde l’IPCH. Faute d’accord, Eurostat lance en 2000 un indice expérimental fondé sur les acquisitions nettes, auquel la France participe à partir de 2006. En 2003, la première revue stratégique de la BCE juge souhaitable d’inclure le logement des propriétaires dans l’IPCH. L’indice des prix du logement des propriétaires (owner-occupied housing price index) devient obligatoire en 2013, puis est repris par le règlement-cadre de 2016 (Parlement européen et Conseil de l’Union européenne 2016). En 2018, la Commission le juge encore impropre à une intégration dans l’IPCH, faute de fréquence suffisante et de séparation entre consommation et investissement.
En juillet 2021, la revue stratégique de la BCE fait des acquisitions nettes l’approche à privilégier, et recommande une feuille de route : publier d’abord un indice trimestriel combinant l’IPCH et l’indice du logement des propriétaires, puis intégrer ce dernier dans l’IPCH mensuel (Banque centrale européenne 2021). L’auteur y voyait alors une évolution justifiée, les prix du logement étant un meilleur indicateur de la demande que le niveau général des prix (Geerolf 2021). En février 2023, le comité du système statistique européen conclut pourtant à l’absence de consensus et refuse de publier régulièrement les indices expérimentaux, jugés trop divergents selon la méthode retenue (Eurostat 2023). Treize pays sur trente estiment que l’achat d’un logement n’a pas sa place dans l’IPCH parce que ce n’est pas une consommation au sens des comptes nationaux. En 2026, le logement des propriétaires n’est toujours pas dans l’IPCH.
Ce débat n’a pas tranché entre les approches, et la BCE écarte celle des paiements parce que les taux d’intérêt, instrument de la politique monétaire, entreraient dans l’indice qui sert à la conduire. Mais il a établi un point : pour un indicateur de la dépense des ménages, les loyers imputés ne conviennent pas, parce qu’ils ne correspondent à aucun paiement. C’est pour cette raison que l’IPCH les exclut depuis sa création, et que la BCE cherche à y intégrer le logement des propriétaires par les acquisitions plutôt que par l’équivalence locative. En imputant des loyers aux propriétaires, les comptes nationaux sont dans leur rôle, et suivent le système européen des comptes. Ce qui est en cause, c’est d’avoir fait de cette convention, seule, la mesure des dépenses contraintes.
3.5 Pour les dépenses contraintes, l’approche par les paiements
La question des dépenses contraintes, celle de ce que les ménages peuvent effectivement choisir de dépenser, relève de la logique monétaire, et plus précisément de l’approche par les paiements. Eurostat le reconnaît : centrée sur les paiements effectifs des ménages, cette approche est la plus cohérente avec l’usage d’un indice des prix pour indexer les salaires et les pensions (Eurostat 2023, paragr. 75), c’est-à-dire pour mesurer leur pouvoir d’achat. C’est aussi la distinction que fait l’institut statistique australien. Son indice des prix, qui sert à la politique monétaire, suit les acquisitions. Ses indices du coût de la vie, construits pour suivre le pouvoir d’achat du revenu après impôt de différents types de ménages (salariés, retraités, allocataires), suivent les paiements, et comptent à ce titre les intérêts des emprunts immobiliers (Australian Bureau of Statistics 2024). La raison qui écarte les paiements d’un indice de politique monétaire, la hausse des taux qui ferait mécaniquement monter l’inflation mesurée, ne vaut pas pour un indicateur du budget des ménages : pour un accédant, la hausse des taux est bien une hausse de sa dépense contrainte. Les indices de prix qui suivent les paiements ne retiennent en général que les intérêts, le remboursement du capital réduisant une dette (Eurostat 2023, paragr. 74). Pour le ménage, c’est pourtant une mensualité prélevée en vertu d’un contrat qui ne se renégocie pas. Remplacer les loyers imputés par les mensualités effectivement payées, comme le fait cet article (Section 4), revient donc à appliquer aux dépenses contraintes l’approche par les paiements, dans sa version la plus proche d’une comptabilité de caisse. C’était déjà la proposition de la commission Quinet (Section 5).
4 Une charge que personne ne compte
4.1 Le remboursement du capital emprunté
Que rembourse un ménage qui a emprunté pour acheter son logement ? Des intérêts, et du capital. Les intérêts sont déduits du revenu disponible brut. Le capital ne l’est pas, et n’apparaît nulle part dans les dépenses pré-engagées : en comptabilité nationale, rembourser un emprunt est une opération financière, une épargne, et non une dépense.
Le traitement est donc asymétrique. Pour un locataire, le revenu arbitrable déduit tout le loyer. Pour un accédant à la propriété, il ne déduit que les intérêts de son emprunt (et les charges de son logement), puisque le loyer imputé s’annule. Le reste de sa mensualité, le remboursement du capital, est compté comme un revenu librement utilisable. Pour le ménage, il ne l’est pas : la mensualité est prélevée chaque mois, en vertu d’un contrat qui ne se renégocie pas. C’est la définition même d’une dépense pré-engagée.
4.2 Une série depuis 2000
Ni l’Insee ni la Banque de France ne publient les remboursements de capital des crédits à l’habitat. On peut les reconstituer à partir de l’identité :
\[\text{Remboursements}_t = \text{Production de crédits}_t - \Delta\,\text{Encours}_t\]
La production vient de l’Autorité de contrôle prudentiel et de résolution (ACPR) depuis 2012, hors rachats de crédits, renégociations et regroupements, et de la Banque de France avant 2012. La variation d’encours est le flux de crédits à l’habitat des ménages publié par la Banque de France, corrigé des reclassements. Avant 2003, faute de données sur la production, on applique à l’encours le taux d’amortissement moyen observé de 2003 à 2010, soit 10,7 % par an (annexe, ?@sec-methode).
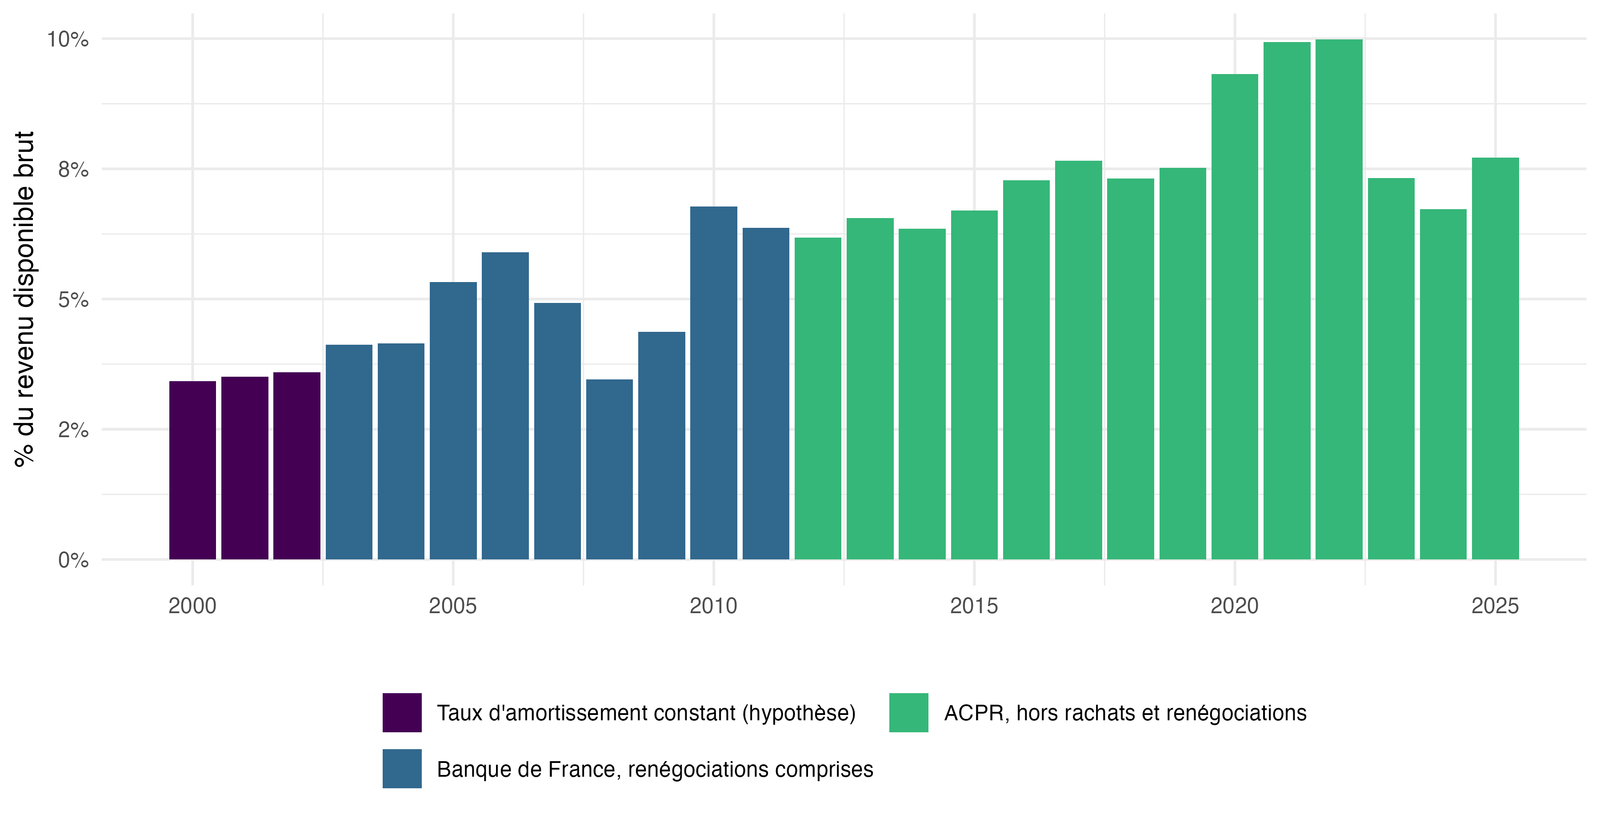
Source : ACPR, suivi de la production mensuelle des crédits à l’habitat ; Banque de France, BSI1 et MIR1 ; Insee, comptes nationaux annuels ; calculs de l’auteur.
Les remboursements de capital passent de 30 milliards d’euros en 2000, soit 3,4 % du revenu disponible, à 164 milliards en 2022, soit 10,0 %. Ils sont de 145 milliards en 2025, soit 7,7 % (Figure 3). Ils représentent alors à peu près la moitié des dépenses pré-engagées effectivement payées, hors loyers imputés et services financiers.
Ce doublement est d’abord un effet de volume : l’encours de crédits à l’habitat passe de 304 milliards d’euros en 2000 à 1 424 milliards en 2025, de 34 % à 76 % du revenu disponible. Rapportés à l’encours, les remboursements restent autour de 10 % par an. Mais ce taux inclut les remboursements anticipés, qui suivent les reventes de logements et les rachats de crédits : ce sont eux qui expliquent le pic de 2020-2022 et le creux de 2023-2024. La série les inclut tous, faute de mieux (?@sec-methode).
4.3 Une dette de dépenses contraintes
Le remboursement d’un emprunt n’est pas seulement une dépense contrainte de l’année : c’est un engagement sur toute la durée du prêt. L’encours de crédits à l’habitat, 1 424 milliards d’euros en 2025, est en ce sens une dette de dépenses contraintes : le capital que les ménages se sont déjà engagés à rembourser, par mensualités, avant même de connaître leurs revenus futurs. Il représente 76 % du revenu disponible, contre 34 % en 2000. Il a culminé à 86 % en 2022 ; sa baisse depuis tient au recul de la production de crédits et à la hausse du revenu nominal avec l’inflation, plus qu’à un désendettement.
Cet engagement s’est aussi allongé. La durée initiale moyenne des nouveaux crédits, hors rachats et renégociations, passe de 19,3 ans en 2014 à 22,6 ans au premier semestre 2026, et la part des prêts de plus de vingt ans de 58 % en 2020 à 68 % (Figure 4). L’allongement a permis de contenir la mensualité : le taux d’effort moyen des emprunteurs reste proche de 30 % sur toute la période, et la part des prêts au-delà de 35 % est tombée de 27 % en 2020 à 13 % en 2022 sous l’effet de la norme du Haut Conseil de stabilité financière, avant de remonter à 17 %. Mais il a un prix. Un prêt de 22,6 ans à 3,5 % ne rembourse la première année que 3,0 % du capital emprunté, contre 4,5 % pour un prêt de 19,3 ans à 1,5 %. À l’échelle d’un portefeuille de prêts de tous âges, l’amortissement contractuel passe d’environ 9 à 10 % de l’encours par an pour des prêts de 18 ans à environ 7 à 8 % pour des prêts de 23 ans.3 Le capital s’amortit plus lentement, et la mensualité pèse plus longtemps sur le revenu.
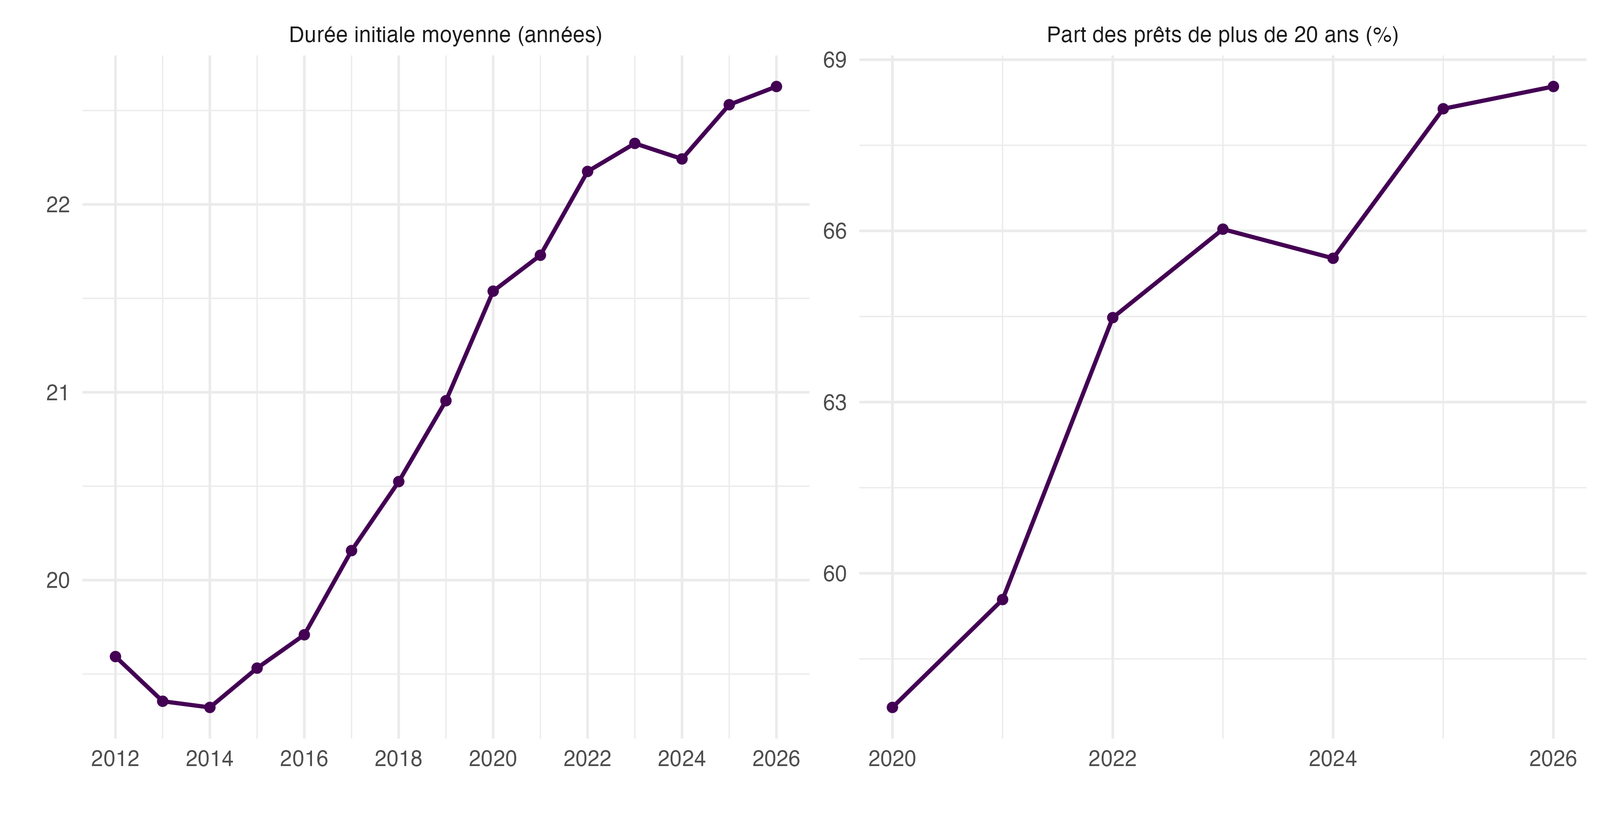
Source : ACPR, suivi de la production mensuelle des crédits à l’habitat (lignes 69 et 85 à 90), moyennes annuelles ; 2026 : premier semestre ; calculs de l’auteur.
Les remboursements effectivement observés, autour de 10 % de l’encours, sont supérieurs à ce rythme contractuel, parce qu’ils incluent les remboursements anticipés, financés par le produit des reventes plutôt que par le revenu. Au rythme contractuel, l’encours actuel représente de l’ordre de treize années de remboursements de capital. La hausse des prix des logements des années 2000 et 2010 n’a pas disparu avec la baisse des transactions : elle a été convertie en mensualités, étalées sur des durées de plus en plus longues, qui contraindront le revenu des accédants bien après que les prix ont cessé de monter. C’est, du côté des ménages, un mur de la dette privée, que ni le revenu arbitrable ni les dépenses pré-engagées ne permettent de voir, et que seule la publication de l’échéancier contractuel de l’encours permettrait de mesurer (Section 10).
5 La recommandation de la commission Quinet
La commission Quinet avait posé le problème dans ces termes, et proposé la solution. Son rapport demandait d’« intégrer les remboursements d’emprunts immobiliers dans les dépenses pré-engagées », et de calculer un « revenu libéré après emprunts » (Quinet 2008, 17‑18) :
\[\text{Revenu libéré après emprunts} = \text{Revenu disponible brut} - \text{dépenses pré-engagées} - \text{remboursements d'emprunts immobiliers}\]
Elle en précisait la condition : ce calcul « requiert une collaboration étroite entre la Banque de France et l’Insee ». Elle en anticipait l’objection : « cette épargne forcée n’est pas de même nature qu’une dépense contrainte », puisqu’elle accroît le patrimoine du ménage. Et elle concluait que la prise en compte des remboursements d’emprunts dans un concept de revenu libéré « offrirait une solution immédiate et intuitive à la prise en compte du logement dans la mesure du pouvoir d’achat » (p. 19). La présentation des conclusions de la commission allait plus loin (Figure 5).
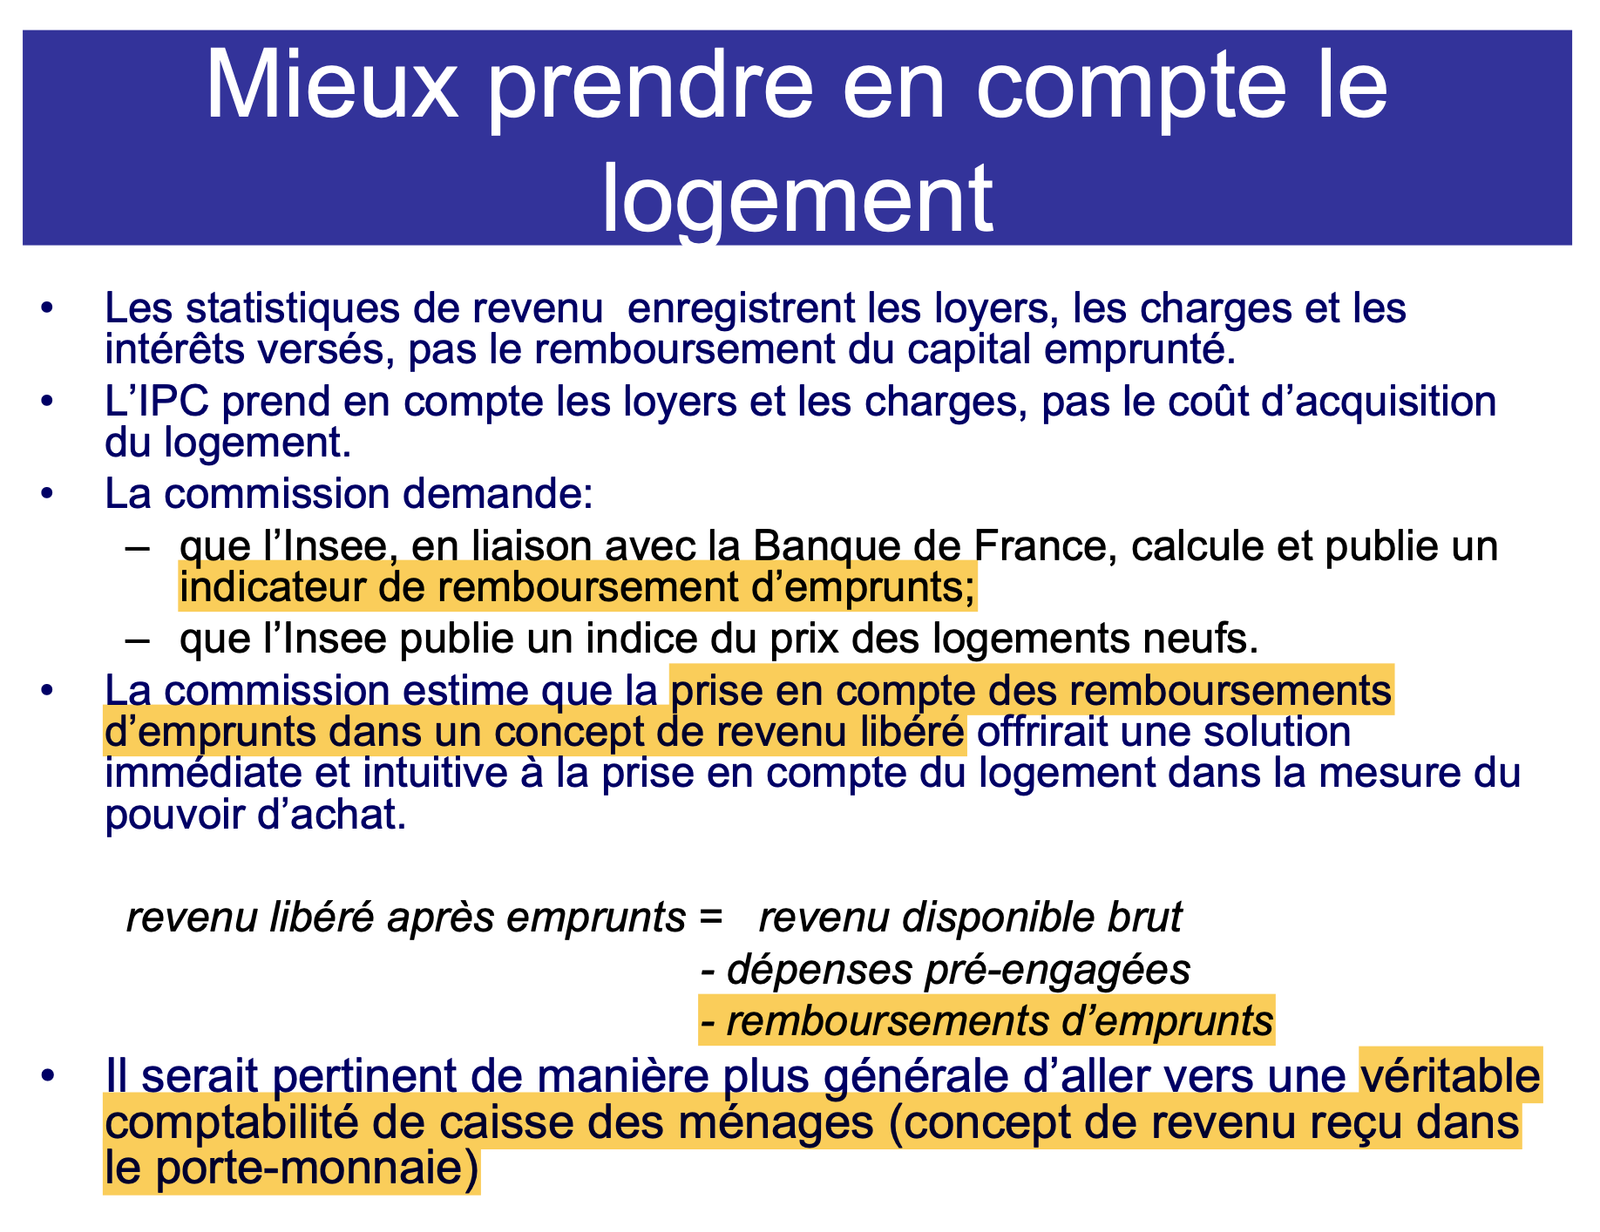
Source : présentation des conclusions de la commission « Mesure du pouvoir d’achat des ménages », 2008 ; surlignage de l’auteur.
L’Insee a mis en œuvre la première partie de la recommandation : il publie chaque année les dépenses pré-engagées et le revenu arbitrable. Il n’a pas mis en œuvre la seconde. Le revenu libéré après emprunts n’a jamais été publié, ni par l’Insee, ni par la Banque de France, alors que les données nécessaires existent, puisque cet article les utilise.
L’objection de la commission mérite une réponse. Le remboursement du capital est bien une épargne. Mais c’est une épargne contrainte, qui ne peut être ni suspendue ni réduite sans renégocier le contrat, et c’est précisément ce que cherche à mesurer le revenu arbitrable : ce dont le ménage peut disposer librement. Un ménage qui consacre le tiers de son revenu à sa mensualité ne peut pas le dépenser ailleurs, quel que soit le patrimoine qu’il accumule. Le loyer d’un locataire, compté en entier, paie lui aussi en partie le remboursement du crédit de son bailleur.
5.1 Le revenu « reçu dans le porte-monnaie »
La commission allait plus loin que le revenu libéré après emprunts. Elle s’interrogeait sur la pertinence du cadre de la comptabilité nationale « à l’aune de la façon dont un ménage appréhende son propre budget », et proposait de s’en affranchir (Quinet 2008, 46). Elle définissait ainsi un « revenu reçu dans le porte-monnaie », celui que le ménage constate sur son compte en banque. Il ne compte ni les loyers imputés ni les Sifim. Il compte en revanche parmi les dépenses pré-engagées les primes d’assurance effectivement payées, les impôts et les intérêts d’emprunt effectivement versés (Quinet 2008, 50‑54). En 2006, la commission chiffrait les loyers imputés à 142 milliards d’euros, soit 12,1 % du revenu disponible, et les intérêts effectivement versés à 32 milliards. Les loyers imputés pèsent toujours 12,1 % du revenu disponible en 2025 (Section 3).
C’est, appliquée au budget des ménages, l’approche par les paiements : les intérêts d’emprunt prennent la place des loyers imputés. Avec le revenu libéré après emprunts, qui retranche en outre le capital remboursé, la commission allait même au-delà des indices de prix qui suivent cette approche. Elle ne reniait pas pour autant la comptabilité nationale : ses dépenses pré-engagées incluaient les loyers imputés, « sauf si bien sûr le revenu considéré ne l’intègre pas » (Quinet 2008, 40, note 6). Elle proposait les deux présentations côte à côte.
Du côté des prix, enfin, la commission soutenait les travaux d’Eurostat sur un « indice de la dépense » intégrant le coût d’acquisition des logements neufs, qui « pourrait voir le jour » en 2009 (Quinet 2008, 18). Sur le revenu comme sur les prix, elle se plaçait donc dans la logique de la dépense, et non dans celle des loyers imputés.
Sur la question qu’elle posait, celle d’un indicateur proche du budget des ménages, la commission Quinet avait vu juste. Ses deux propositions, le revenu reçu dans le porte-monnaie et le revenu libéré après emprunts, relèvent de la logique monétaire que la statistique européenne a retenue pour l’IPCH, et de l’approche par les paiements qu’Eurostat associe à la mesure du pouvoir d’achat des salaires et des pensions (Section 3). L’Insee publie la présentation en comptabilité nationale ; il n’a publié aucune des deux autres.
6 Ce que cela change au diagnostic
6.1 Le revenu libéré après emprunts
Le Table 2 reprend, pour 2025, le calcul proposé par la commission Quinet.
| Poste | Milliards d’euros | % du revenu disponible brut |
|---|---|---|
| Revenu disponible brut | 1 876,9 | 100,0 |
| − dépenses pré-engagées | 569,3 | 30,3 |
| = revenu arbitrable (Insee) | 1 307,6 | 69,7 |
| − remboursements de capital des crédits à l’habitat | 144,8 | 7,7 |
| = revenu libéré après emprunts (commission Quinet) | 1 162,8 | 62,0 |
| − revenus d’investissements attribués aux assurés | 69,9 | 3,7 |
| = revenu arbitrable de caisse | 1 092,9 | 58,2 |
Source : Insee, comptes nationaux annuels, base 2020 ; ACPR ; Banque de France ; calculs de l’auteur.
Une fois les remboursements déduits, le revenu dont les ménages disposent librement passe de 69,7 % à 62,0 % de leur revenu disponible en 2025. Surtout, l’écart s’est creusé : la part du revenu libéré passe de 68,4 % en 2000 à 60,5 % en 2022, quand celle du revenu arbitrable de l’Insee restait stable, autour de 70 % (Figure 6).
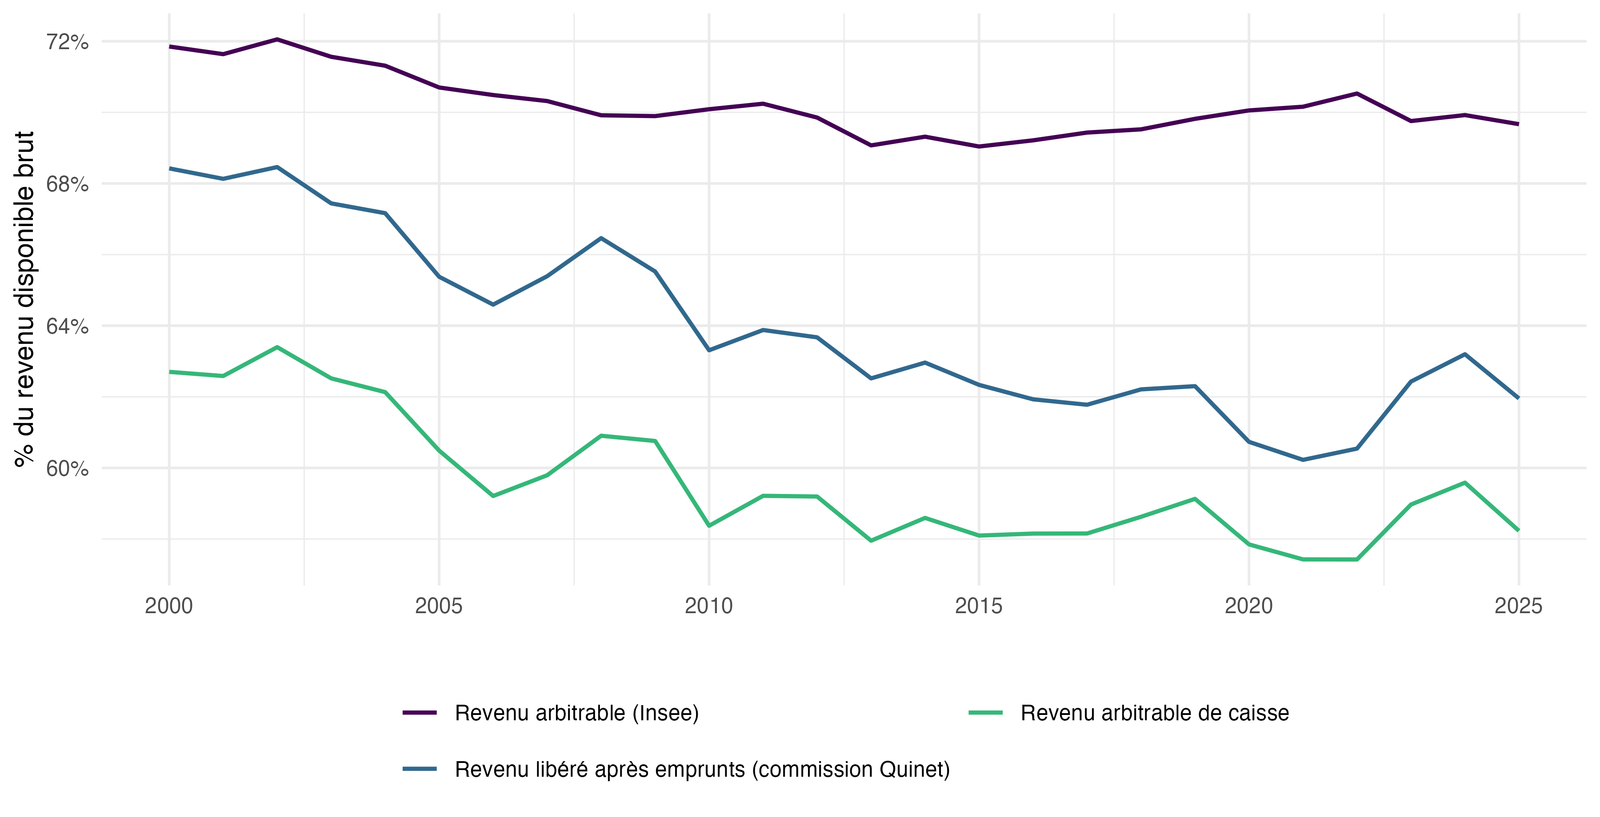
Source : Insee, comptes nationaux annuels, base 2020 ; ACPR ; Banque de France ; calculs de l’auteur.
6.2 Le pouvoir d’achat
L’Insee publie un pouvoir d’achat du revenu arbitrable, en rapportant celui-ci au prix des dépenses non pré-engagées. Le même calcul, appliqué au revenu libéré après emprunts, donne une évolution sensiblement plus faible sur longue période (Table 3).
| 2000-2025 | 2008-2025 | 2019-2022 | 2022-2024 | |
|---|---|---|---|---|
| Revenu arbitrable (Insee) | +44,4 | +20,0 | +3,9 | +5,1 |
| Revenu libéré après emprunts | +34,9 | +12,3 | -0,0 | +10,7 |
| Revenu arbitrable de caisse | +38,3 | +15,2 | -0,1 | +10,0 |
Source : Insee, comptes nationaux annuels, base 2020 ; ACPR ; Banque de France ; calculs de l’auteur. Évolutions pour l’ensemble des ménages, et non par unité de consommation : la croissance du nombre d’unités de consommation réduit tous ces chiffres d’autant, sans changer les écarts entre lignes.
- De 2000 à 2025, le pouvoir d’achat du revenu libéré augmente de 35 %, contre 44 % pour le revenu arbitrable, soit un écart de près de 0,3 point par an.
- De 2008 à 2025, il augmente de 12 % au lieu de 20 %, soit un écart de 0,4 point par an.
- De 2019 à 2022, il stagne, quand le pouvoir d’achat du revenu arbitrable augmente de 4 %.
- De 2022 à 2024, à l’inverse, il augmente deux fois plus vite. Mais cette embellie tient d’abord à l’effondrement des transactions immobilières, et donc des remboursements anticipés, plus qu’à un allègement des mensualités. Il faudrait, pour l’interpréter, isoler les échéances contractuelles (?@sec-methode).
Le diagnostic de long terme est robuste aux incertitudes de mesure : l’écart vient de l’encours, qui a plus que doublé rapporté au revenu. Celui de court terme ne l’est pas, et c’est une raison de plus pour que la statistique publique publie elle-même cette série, avec des données plus fines que celles dont dispose un chercheur.
7 Une inflation à bas bruit
On parle volontiers, à propos des dépenses contraintes, d’une « inflation à bas bruit ». L’expression est juste, dans un sens précis : une partie de la hausse du coût des dépenses contraintes n’apparaît pas dans les indices de prix, ou y apparaît atténuée. Elle est alors comptée comme une hausse de volume, c’est-à-dire de pouvoir d’achat. Le canal principal est le traitement de la qualité.
7.1 Le prix des dépenses pré-engagées
La lettre de mission de la commission Quinet demandait des « indices d’évolution du coût de ces dépenses dans le temps ». Les comptes nationaux en fournissent un, mais il est construit avec les mêmes indices de prix que le reste de la consommation, et en partage les défauts. Dans les comptes nationaux, le prix des dépenses pré-engagées, hors services financiers, augmente de 56 % de 2000 à 2025, contre 43 % pour les autres dépenses de consommation. Le prix de l’énergie est multiplié par 2,7. Mais, depuis 2021, la tendance s’inverse : le prix des dépenses pré-engagées hors services financiers n’augmente que de 12 %, contre 15 % pour les autres dépenses, alors que l’énergie augmente de 43 %. La raison tient au logement, qui en représente plus des trois quarts, et dont le prix est mesuré par l’indice des loyers de l’Insee : les loyers imputés n’augmentent que de 6 % de 2021 à 2025 dans les comptes.
7.2 L’effet qualité : une imputation, et non une mesure
Dans un indice de prix, la qualité est une composante du volume : un supplément de qualité y est l’équivalent d’un supplément de quantité, et le surcoût correspondant n’est pas de l’inflation. Ce raisonnement vaut pour un indice de prix, non pour un indice du coût de la vie. Lorsque la qualité supplémentaire est imposée, par une norme ou par la disparition de l’offre antérieure, le ménage paie plus cher sans l’avoir choisi, et c’est précisément ce qui fait d’une dépense une dépense contrainte.
La difficulté est que cette qualité n’est, le plus souvent, pas mesurée. Lorsqu’un produit suivi disparaît, l’Insee ne l’évalue pas explicitement : il suppose, par la méthode dite du bridged overlap, que le prix du produit disparu aurait évolué comme celui des produits restés en rayon, et attribue à la qualité tout le reste de l’écart avec son remplaçant. Les métadonnées transmises à Eurostat déclarent une part nulle de méthodes explicites dans toutes les divisions de l’indice (Insee 2026a). L’Insee ne publie sur ces ajustements ni série, ni évaluation, ni manuel méthodologique postérieur à 1998. La seule mesure de leur effet d’ensemble porte sur l’année 2003 : ils retiraient alors 0,3 point par an à l’indice, sans compter le renouvellement annuel de l’échantillon, qui n’a jamais été mesuré (Guédès 2004). Le Comité du label de la statistique publique invitait encore l’institut, en décembre 2025, « à mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025). Ce dossier est analysé en détail dans Geerolf (2026a). Il concerne au premier chef les dépenses contraintes.
7.3 Les loyers
L’indice des loyers sous-estime la hausse des loyers (Geerolf 2026b). Lorsqu’un logement est reloué après travaux, son loyer est écarté et remplacé par une évolution imputée, ce qui est un bridged overlap : la hausse est retirée au titre de la qualité, alors que l’encadrement à la relocation en zone tendue depuis 2012, puis le gel des loyers des logements classés F et G depuis 2022, font des travaux la condition d’une remise au prix du marché. La hausse retirée est donc en partie un rattrapage de prix. L’enquête Loyers et charges ne couvre pas les locations meublées, devenues majoritaires parmi les nouveaux baux parisiens. Et cet indice sert aussi, dans les comptes, à déflater les 227 milliards d’euros de loyers imputés : les loyers pèsent 6,4 % de l’indice des prix, mais 19,4 % de la consommation en comptabilité nationale (Aventin et Vermersch 2024). La dépense contrainte la plus lourde est donc aussi celle dont la hausse est la moins bien mesurée, et l’erreur est amplifiée dans le pouvoir d’achat.
7.4 Les télécommunications
Les abonnements de téléphonie et d’accès à internet sont des dépenses pré-engagées. Pour les services de téléphonie mobile, l’indice repose depuis 2003 sur des profils de consommation, en retenant l’offre la moins chère, comme si l’abonné ajustait son forfait en permanence (Magnien 2003). Eurostat recommande au contraire de tenir compte de taux de migration réalistes (Eurostat 2024). Si les abonnés changent de forfait moins vite que ne le suppose le modèle, la baisse des prix est surestimée. Pour le matériel, la France recourt au bridged overlap plus que pour toute autre division, dans des cas où Eurostat le déconseille (Geerolf 2026a).
7.5 Assurances et santé
Deux autres dépenses contraintes sont mieux mesurées par l’indice des prix harmonisé (IPCH) que par les instruments qui servent à mesurer le pouvoir d’achat.
- Les assurances. Dans l’IPCH, la hausse des primes est enregistrée comme une hausse de prix : le prix de l’assurance habitation augmente de 31 % de 2021 à 2025, celui de l’assurance des moyens de transport de 19 %. Dans les comptes, le prix du service d’assurance est construit, et évolue différemment (Pouvoir d’achat : avant le vent, le thermomètre, 2026).
- La santé. L’IPC suit le prix des soins avant remboursement ; l’IPCH, le prix payé par les ménages. Les déremboursements, franchises et participations forfaitaires, qui sont des dépenses contraintes, n’apparaissent donc que dans l’IPCH. Depuis 1999, l’IPCH a augmenté de 66 %, l’IPC de 57 % (Geerolf 2024a) (Ce que vaut un euro chez le pharmacien, 2026). Les deux indices partagent en revanche un effet qualité : le prix des médicaments existants ne pouvant augmenter, les hausses passent par le lancement de nouvelles présentations, et l’indice « considère implicitement que la totalité de la différence de prix entre une nouvelle présentation et une ancienne présentation est entièrement attribuable à la différence de qualité » (Insee 1998). L’Insee évoquait lui-même, à ce sujet, des « hausses de prix masquées » (Lequiller 1997).
Or c’est l’IPC qui sert à indexer le Smic, les pensions et les minima sociaux, et à publier les salaires et les niveaux de vie « en euros constants ».
8 La transition écologique : quand la norme fait le prix
La transition écologique pose la question de la mesure en des termes nouveaux, parce qu’une part croissante de la hausse du coût des dépenses contraintes y vient de choix imposés par la réglementation. En comptabilité nationale, toute dépense se décompose en un prix et un volume. Lorsqu’une norme renchérit un bien et que le surcoût est traité comme une amélioration de la qualité, il n’est pas compté comme une hausse de prix, mais comme une hausse de volume : la consommation, l’investissement, le PIB et le pouvoir d’achat augmentent en volume, alors que les ménages paient davantage pour le même service, se déplacer ou se loger (Dees et al. 2023). En valeur, et donc en part du revenu, le surcoût apparaît bien : c’est le partage entre prix et volume qui le transforme en enrichissement, dans la croissance et dans le pouvoir d’achat. Une interdiction pure n’apparaît même pas : « Interdire ou limiter la consommation d’un bien à revenus et prix donnés est sans impact sur un indicateur de niveau de vie », alors qu’elle produit « ce qu’on peut qualifier d’effet qualité négatif : le même véhicule rend moins de services si on en limite l’usage » (Debauche, Pesme, et Blanchet 2024).
Le problème n’est pas nouveau. Lors de l’introduction du pot catalytique, l’Insee n’avait retenu comme qualité que la moitié du surcoût (Insee 1998). Rien n’indique un choix aussi explicite pour les normes actuelles. Plus généralement, lorsqu’une norme contraint la dépense, on ne sait pas comment l’institut statistique la prend en compte : aucune documentation publique ne dit quelle part du surcoût est traitée comme de la qualité, et donc comme du pouvoir d’achat. Il faut cependant distinguer deux sujets.
8.1 La voiture électrique : un problème jugé limité
Didier Blanchet et Craig Pesme ont posé le cadre général : les indicateurs de niveau de vie ne rempliront leur office que s’ils retracent correctement les coûts de la transition, et certains de ces coûts risquent d’être sous-estimés (Blanchet et Pesme 2024). Appliqué à la fin des voitures thermiques, ce cadre conduit l’Insee à admettre que l’écart de prix avec un véhicule électrique « est interprété comme une différence de qualité », raisonnement qui « ne tient plus quand la bascule est imposée par la réglementation et ne résulte pas d’un choix ». Mais le billet conclut que le problème « sera au final d’une ampleur limitée » : les ménages raisonnent en coût total de possession, et les coûts d’usage de l’électrique sont plus faibles ; l’écart de prix devrait se réduire ; et « il sera toujours possible d’acheter un véhicule thermique d’occasion au-delà de 2035 » (Debauche, Pesme, et Blanchet 2024).
Ces arguments ont une part de vérité, mais ils ne valent pas pour toutes les normes. Le billet reconnaît que l’interdiction associée aux zones à faibles émissions (ZFE) est différente, « en ce qu’elle s’applique à l’ensemble des véhicules en circulation » : elle vise précisément le parc ancien, et donc l’occasion, et dans ce cas « l’effet qualité est trop complexe pour que la baisse puisse être prise en compte ». Le coût des options, que la France déclare pour les voitures neuves, surestime la valeur de la qualité lorsque l’option est rendue obligatoire, de sorte que cette méthode « imprime un biais à la baisse à l’indice » (Triplett 2006, 34). Depuis 1996, l’indice français des prix des véhicules a d’ailleurs augmenté d’environ 30 %, contre environ 60 % dans les quatre autres grands pays de la zone euro, pour des biens largement échangés dans la même monnaie (Geerolf 2026a). On peut néanmoins admettre que l’automobile reste un marché où le ménage garde des choix, entre neuf et occasion, et où le surcoût peut être compensé en partie par des coûts d’usage plus faibles.
8.2 La rénovation énergétique : un autre sujet
La rénovation énergétique des logements relève d’une autre logique, et les arguments qui permettent de relativiser le cas de l’automobile ne s’y appliquent pas.
- Elle est imposée au parc existant. Depuis 2022, les loyers des logements classés F et G sont gelés, et la loi Climat et résilience de 2021 a fixé un calendrier d’interdiction de mise en location des logements les moins performants : G en 2025, F en 2028, E en 2034. Il n’existe pas d’« occasion » qui permettrait d’y échapper : le propriétaire doit rénover, vendre ou retirer son logement du marché locatif.
- Elle n’entre pas dans l’indice des prix à la consommation. En comptabilité nationale, les gros travaux sont un investissement des ménages. Le surcoût réglementaire y est compté en volume d’investissement, c’est-à-dire comme un enrichissement.
- Pour le locataire, elle entre dans l’indice par le loyer, mais de façon invisible. La hausse de loyer qui suit les travaux est retirée de l’indice des loyers au titre de la qualité (Section 7). Le même logement, rendu louable par la norme, est compté comme un logement de meilleure qualité, et non comme un logement plus cher ; et cette « qualité » se retrouve, par les loyers imputés, dans le volume de la consommation et dans le pouvoir d’achat.
- Rien ne garantit la compensation. Les économies d’énergie ne couvrent pas nécessairement le coût des travaux, et le coût réglementaire supporté par les ménages est bien supérieur aux aides publiques comme MaPrimeRénov’.
Ce n’est pas un problème d’ampleur limitée : il touche le logement, qui représente plus des trois quarts des dépenses pré-engagées. Il appellerait une mesure propre : le surcoût des travaux imposés par la réglementation, et la part de la hausse des loyers qu’ils expliquent.
9 Vers une comptabilité de caisse des ménages
La présentation des conclusions de la commission Quinet se terminait sur ce vœu : « Il serait pertinent de manière plus générale d’aller vers une véritable comptabilité de caisse des ménages (concept de revenu reçu dans le porte-monnaie) » (Figure 5). Les remboursements d’emprunts ne sont qu’un cas d’un problème plus général. Le revenu disponible brut des comptes nationaux contient plusieurs flux qui ne passent jamais par le compte en banque des ménages :
- les loyers imputés aux propriétaires occupants, 227 milliards d’euros de dépense en 2025, et le revenu correspondant ;
- les services d’intermédiation financière indirectement mesurés (Sifim), ajoutés au revenu et à la consommation : ils représentent la majeure partie des 42 milliards d’euros de services financiers consommés en 2025 ;
- les revenus d’investissements attribués aux assurés, essentiellement les intérêts et dividendes des contrats d’assurance-vie, 70 milliards d’euros en 2025, qui sont capitalisés sur les contrats et non versés aux ménages ;
- les cotisations sociales imputées, qui ajoutent au revenu, puis en retranchent, des cotisations que personne ne verse.
Les deux premiers relèvent de la logique de la comptabilité nationale, et non de celle de la dépense, qui est celle de l’IPCH (Section 3). Ils s’annulent dans le revenu arbitrable, mais pas dans la part des dépenses pré-engagées. Le troisième ne s’annule pas : c’est pourquoi le Table 2 le retranche, pour obtenir un « revenu arbitrable de caisse » de 58,2 % du revenu disponible en 2025. Ces revenus d’investissements ayant baissé, rapportés au revenu, de 5,7 % en 2000 à 3,7 % en 2025, les retrancher atténue un peu l’écart de long terme (Table 3) : la comptabilité de caisse n’est pas un moyen de noircir le tableau, mais de mesurer ce que les ménages ont effectivement en main.
À l’inverse, une comptabilité de caisse ferait apparaître des dépenses que les comptes nationaux rangent ailleurs : l’apport personnel lors d’un achat immobilier, les dépenses d’investissement des ménages, les mensualités des crédits à la consommation. Elle devrait aussi distinguer les ménages selon leur statut d’occupation, puisque la contrainte de logement ne prend pas la même forme pour un locataire, un accédant et un propriétaire qui a fini de rembourser. Les comptes nationaux distributionnels de l’Insee pourraient en fournir le cadre.
10 Propositions
Publier le revenu libéré après emprunts. L’Insee et la Banque de France devraient mettre en œuvre la recommandation de 2008, et publier chaque trimestre les remboursements de capital des crédits à l’habitat et le revenu libéré après emprunts, à côté du revenu arbitrable.
Distinguer les remboursements contractuels des remboursements anticipés, et publier l’échéancier de l’encours. La Banque de France et l’ACPR disposent des données nécessaires pour séparer les échéances prévues des remboursements liés aux reventes et aux rachats : seules les premières sont contraintes. L’échéancier contractuel de l’encours, c’est-à-dire les mensualités déjà engagées pour les années à venir, mesurerait la dette de dépenses contraintes des ménages.
Séparer les flux imputés dans la publication des dépenses pré-engagées. Publier la part des dépenses pré-engagées hors loyers imputés et hors Sifim, pour que le bond de 2023 ne soit plus lu comme une hausse des frais payés par les ménages, et publier, comme le proposait la commission Quinet, le « revenu reçu dans le porte-monnaie », qui remplace les loyers imputés par les intérêts effectivement versés.
Harmoniser les définitions. Dans le débat public comme dans les publications de la statistique publique, préciser à chaque chiffre s’il inclut ou non les remboursements d’emprunts, s’il porte sur le revenu ou sur la dépense, et s’il vient des comptes nationaux ou des enquêtes.
Mesurer l’inflation des dépenses contraintes. Chiffrer le surcoût des dépenses imposées par la réglementation, aujourd’hui compté comme de la qualité dans une proportion inconnue ; publier chaque année, par poste, la part des remplacements traités par chaque méthode et l’effet des ajustements de qualité ; corriger l’indice des loyers ; publier les évolutions « en euros constants » avec l’IPCH, qui suit le reste à charge en santé.
Construire une comptabilité de caisse des ménages, par niveau de vie et par statut d’occupation, fondée sur le revenu reçu et les dépenses payées. C’est la mesure la plus proche de la question posée au départ : quelle part de leur revenu les ménages peuvent-ils réellement choisir d’utiliser ?
Conclusion
Les dépenses pré-engagées et le revenu arbitrable sont nés en 2008 d’une ambition juste : mesurer le pouvoir d’achat au plus près de ce que vivent les ménages. Mais, construits dans le cadre de la comptabilité nationale, ils comptent des loyers que personne ne paie et des services financiers que personne ne facture, et ils ignorent la mensualité de crédit, qui est pour des millions de ménages la première dépense du mois. Le remboursement du capital représente 145 milliards d’euros en 2025, soit 7,7 % du revenu disponible, plus du double de 2000, et l’allongement des prêts en fait un engagement pour de longues années. Les indices de prix, de leur côté, comptent comme de la qualité une partie de la hausse du coût des dépenses contraintes, en particulier quand la réglementation l’impose. La commission Quinet avait demandé que la mensualité soit mesurée ; le revenu libéré après emprunts n’a jamais été publié (Geerolf 2026c). Il faudrait aller au bout de sa recommandation : une comptabilité du revenu reçu dans le porte-monnaie.
Annexe : méthode et limites
Remboursements de capital. Remboursements = production de crédits à l’habitat − variation d’encours, en cumul annuel.
- Production, depuis 2012 : ACPR, suivi de la production mensuelle des crédits à l’habitat (ligne 6), hors rachats de crédits externes, renégociations et regroupements (lignes 39 à 41). Dans le fichier de l’ACPR, le mois de septembre 2023 est daté du 1er septembre, et non du 30 : la date a été corrigée.
- Production, 2003-2011 : Banque de France, nouveaux crédits à l’habitat aux particuliers (MIR1), y compris renégociations, qu’on ne peut retirer qu’à partir de la fin de 2010. La série surestime donc les remboursements sur cette période. En 2012, première année commune, la production de la Banque de France hors renégociations est inférieure de près de 20 % à celle de l’ACPR ; l’écart se réduit ensuite.
- 2000-2002 : aucune donnée de production. On applique à l’encours de l’année précédente le taux d’amortissement moyen observé de 2003 à 2010 (10,7 %). Ces trois années reflètent une hypothèse, non une mesure.
- Variation d’encours : Banque de France, flux de crédits à l’habitat aux ménages et ISBLSM (BSI1), corrigé des reclassements, plutôt que la variation brute de l’encours, qui contient une rupture en 2014.
Le solde contient tous les remboursements anticipés, notamment ceux qui suivent la revente d’un logement et sont financés par son produit, et non par le revenu. Il est en outre net des opérations de titrisation. Il faudrait, pour une mesure de la contrainte, les seules échéances contractuelles.
Conditions des nouveaux crédits. ACPR, suivi de la production mensuelle des crédits à l’habitat, hors rachats, renégociations et regroupements : durée initiale moyenne (ligne 69), répartition par durée (lignes 85 à 90), taux d’effort (lignes 121 et 142). Moyennes annuelles des données mensuelles ; 2026 : premier semestre.
Revenus d’investissements. Insee, compte des ménages (D44, ressources), essentiellement les revenus attribués aux assurés des contrats d’assurance-vie.
Pouvoir d’achat. Revenus en valeur rapportés au prix des dépenses de consommation non pré-engagées (Insee), comme pour le pouvoir d’achat du revenu arbitrable. Les évolutions portent sur l’ensemble des ménages.
Données et programme : depenses-contraintes/data/depenses_contraintes_annuel.csv, depenses-contraintes/data/conditions_credit_habitat.csv, depenses-contraintes/donnees.py.
Bibliographie
Australian Bureau of Statistics. 2024. « Measuring owner-occupied housing in the Consumer Price Index ». https://www.abs.gov.au/articles/measuring-owner-occupied-housing-consumer-price-index.
Aventin, Paul, et Gaston Vermersch. 2024. « Depuis 2022, les loyers d’habitation ont progressé moins vite que les autres prix à la consommation, mais davantage dans le secteur social que dans le secteur libre ». In Note de conjoncture de l’Insee, décembre 2024, 32‑37. https://www.insee.fr/fr/statistiques/8312457.
Babès, Mélanie, Régis Bigot, et Sandra Hoibian. 2012. « Propriétaires, locataires : une nouvelle ligne de fracture sociale ». Consommation et modes de vie, nᵒ 248 (mars). https://www.credoc.fr/download/pdf/4p/248.pdf.
Banque centrale européenne. 2021. « Inflation measurement and its assessment in the ECB’s monetary policy strategy review ». Occasional Paper Series 265. European Central Bank. https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op265~a3fb0b611d.en.pdf.
Blanchet, Didier. 2020. « Pouvoir d’achat et inégalités : les chiffres et le ressenti sont-ils aussi divergents qu’on le dit ? » Blog de l’Insee. https://blog.insee.fr/pouvoir-dachat-et-inegalites-les-chiffres-et-le-ressenti-sont-ils-aussi-divergents-quon-le-dit/.
Blanchet, Didier, et Craig Pesme. 2024. « Coûts et co-bénéfices des politiques de transition climatique : comment seront-ils retracés par les indicateurs de niveau de vie et de bien-être ? » Économie et Statistique, nᵒ 543: 3‑20. https://doi.org/10.24187/ecostat.2024.543.2116.
Centre d’observation de la société. 2026. « La part des dépenses contraintes des ménages se stabilise depuis 10 ans ».
CESE. 2026. « Dépenses contraintes : quel impact sur le pouvoir d’achat des ménages ? »
Comité du label de la statistique publique. 2025. « Avis de conformité – Indices des prix à la consommation (IPC) ». Avis n° 2025_26296_DG75-L002 du 15 décembre 2025 (label 2026-2030). https://www.cnis.fr/enquetes/indices-des-prix-a-la-consommation-ipc/.
Crédoc. 2008. « Quelques opinions et aspirations en matière de logement ». Crédoc, enquête « Conditions de vie et Aspirations des Français », vague de juin 2008, document réalisé à la demande du ministère du Logement et de la Ville. https://www.credoc.fr/download/pdf/Sou/Rapport_2008_MINISTERE_LOGEMENT_VILLE.pdf.
Cusset, Pierre-Yves, Ana Gabriela Prada-Aranguren, et Alain Trannoy. 2021. « Les dépenses pré-engagées : près d’un tiers des dépenses des ménages en 2017 ». La Note d’analyse de France Stratégie, nᵒ 102 (août).
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Dees, Stéphane, Elie Bellevrat, Annabelle de Gaye, François Geerolf, Matthieu Lequien, Romain Schweizer, Athiana Tettaravou, et Oriane Wegner. 2023. « Les incidences économiques de l’action pour le climat. Inflation ». France Stratégie. https://hal.science/hal-05498714.
Eurostat. 2017. « Technical manual on owner-occupied housing and house price indices ». Manuals and guidelines. Eurostat. https://ec.europa.eu/eurostat/documents/7590317/0/Technical-Manual-OOH-HPI-2017/.
Eurostat. 2023. « Owner-occupied housing and the harmonised index of consumer prices. Outcome of the work of the European Statistical System ». Statistical working papers KS-TC-23-001. Eurostat. https://ec.europa.eu/eurostat/web/products-statistical-working-papers/w/ks-tc-23-001.
Eurostat. 2024. « HICP Compliance Monitoring Report – France ». Commission européenne, Eurostat, unité C-4.
Fack, Gabrielle. 2009. « L’évolution des inégalités entre ménages face aux dépenses de logement (1988-2006) ». Informations sociales, nᵒ 155: 70‑79.
Geerolf, François. 2021. « Le keynésianisme doit-il faire l’économie de la courbe de Phillips ? » In L’économie mondiale 2022, édité par CEPII, 73‑86. Repères. Paris: La Découverte. https://www.cepii.fr/PDF_PUB/em/2022/em2022-05.pdf.
Geerolf, François. 2022. « Quelques remarques au sujet du Blog de l’Insee : Mais si, l’Insee prend bien en compte le logement dans l’inflation ! » https://fgeerolf.com/blog-insee-IPC-loyers.html.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public », juillet. https://hal.science/hal-05506068.
Geerolf, François. 2026a. « Effet qualité et mesure de l’inflation. Le bridged overlap, la doctrine européenne et la pratique française ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026b. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
Geerolf, François. 2026c. « L’indépendance de la statistique publique à l’épreuve du pouvoir d’achat. Indicateurs disparus, recommandations non appliquées, questions non instruites ». https://fgeerolf.com/independance-statistique-publique.html.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. Insee. https://www.insee.fr/fr/metadonnees/source/fichier/ipc_impactajustement2004.pdf.
IMF, OECD, ILO. 2020. « Consumer Price Index Manual : concepts and methods ». International Monetary Fund. International Labour Office. Organisation for Economic Co-operation; Development. Statistical Office of the European Communities (Eurostat). United Nations. The World Bank. https://www.imf.org/-/media/files/data/cpi/cpi-manual-concepts-and-methods.pdf.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://www.insee.fr/fr/metadonnees/source/fichier/Indice_des_prix.pdf.
Insee. 2017. Les conditions de logement en France. Insee Références. Insee. https://www.insee.fr/fr/statistiques/fichier/2586377/LOGFRA17.pdf.
Insee. 2024. « Détention de la résidence principale ». In Les revenus et le patrimoine des ménages. Insee Références. Insee. https://www.insee.fr/fr/statistiques/7941429.
Insee. 2025. « Consommation et épargne des ménages ». In France, portrait social. Édition 2025. Insee Références. Insee. https://www.insee.fr/fr/statistiques/8612566.
Insee. 2026a. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.
Insee. 2026b. « Revenu et pouvoir d’achat des ménages en 2025. Comptes nationaux annuels - base 2020 ». https://www.insee.fr/fr/statistiques/8988851.
Jany-Catrice, Florence. 2019. L’indice des prix à la consommation. Repères. La Découverte. https://doi.org/10.3917/dec.catri.2019.01.
Leclair, Marie, Catherine Rougerie, et Hélène Thélot. 2019. « Le logement dans l’indice des prix à la consommation ». Insee Focus 152. Insee. https://www.insee.fr/fr/statistiques/4126450.
Lelièvre, Michèle, et Nathan Rémila. 2018. « Dépenses pré-engagées : quel poids dans le budget des ménages ? » Les Dossiers de la Drees 25. Drees. https://drees.solidarites-sante.gouv.fr/publications/les-dossiers-de-la-drees/depenses-pre-engagees-quel-poids-dans-le-budget-des-menages.
Lequiller, François. 1997. « L’indice des prix à la consommation surestime-t-il l’inflation ? » Économie et Statistique 303: 3‑32. https://doi.org/10.3406/estat.1997.2542.
Magnien, François. 2003. « Mesurer l’évolution des prix des services de téléphonie mobile : une entreprise difficile ». Économie et Statistique, nᵒ 362. https://doi.org/10.3406/estat.2003.7340.
Moati, Philippe, et Robert Rochefort. 2008. « Mesurer le pouvoir d’achat ». 73. Conseil d’Analyse Économique. https://www.cae-eco.fr/staticfiles/pdf/073.pdf.
Parlement européen et Conseil de l’Union européenne. 2016. « Règlement (UE) 2016/792 du Parlement européen et du Conseil du 11 mai 2016 relatif aux indices des prix à la consommation harmonisés et à l’indice des prix des logements, et abrogeant le règlement (CE) n° 2494/95 du Conseil ». Journal officiel de l’Union européenne, L 135, 24 mai 2016. https://eur-lex.europa.eu/eli/reg/2016/792/oj.
Quinet, Alain. 2008. « Rapport de la commission « Mesure du pouvoir d’achat des ménages » : rapport remis à madame Christine Lagarde, ministre de l’économie, des finances et de l’emploi ». Ministère de l’économie, des finances et de l’emploi. https://www.vie-publique.fr/files/rapport/pdf/084000066.pdf.
Sinai, Todd, et Nicholas S. Souleles. 2005. « Owner-Occupied Housing as a Hedge Against Rent Risk ». The Quarterly Journal of Economics 120 (2): 763‑89.
Triplett, Jack E. 2006. Handbook on Hedonic Indexes and Quality Adjustments in Price Indexes: Special Application to Information Technology Products. Paris: OECD Publishing. https://www.oecd.org/en/publications/handbook-on-hedonic-indexes-and-quality-adjustments-in-price-indexes_643587187107.html.
Notes de bas de page
Cet article a été écrit à l’occasion de l’audition de l’auteur au Conseil économique, social et environnemental, le 21 octobre 2026, dans le cadre de sa saisine sur les dépenses contraintes (CESE 2026).↩︎
Ces deux derniers chiffres sont d’ailleurs ceux de 2001 et de 2017, et non de 2011 et de 2017 : la part était déjà de 38 % en 2011 (Cusset, Prada-Aranguren, et Trannoy 2021).↩︎
Calcul de l’auteur : part du capital remboursée chaque année dans un portefeuille de prêts amortissables à mensualités constantes, d’âges uniformément répartis, pour des taux de 1,5 % à 3,5 %, sans remboursement anticipé. Une croissance de 3 % par an de la production, qui rajeunit le portefeuille, abaisse ces taux d’environ un point.↩︎