Pouvoir d’achat : avant le vent, le thermomètre
Réponse au billet de blog « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? »
pouvoir d’achat
inflation
ressenti
méthodologie
Résumé
Lorsque la statistique publique mesure une hausse du pouvoir d’achat et que les ménages ont le sentiment de s’appauvrir, qui faut-il croire ? Un billet du blog de l’Insee, publié en octobre 2024, répond que le ressenti se mesure, mais qu’il s’écarte de la mesure pour des raisons qui tiennent aux ménages : biais cognitifs, élévation de la norme sociale, difficulté à percevoir les progrès des smartphones. Cette note prend le ressenti au sérieux, comme le billet y invite, et en tire la conclusion inverse. Mesuré par l’enquête mensuelle de l’Insee auprès des ménages, le ressenti n’est pas du bruit : il suit, année après année, les variations du pouvoir d’achat publié et celles de l’inflation, et il marque une rupture nette en 2008. Le désaccord ne porte pas sur les variations, mais sur la tendance : quelques dixièmes de point par an, cumulés sur près de vingt ans. Des biais cognitifs constants expliquent un écart de niveau, pas une tendance qui change de pente en 2008. Le smartphone, exemple choisi pour illustrer l’aveuglement des ménages, est celui où la méthode française attribue à la qualité une part du prix de lancement que le manuel du FMI décrit comme une prime de discrimination. Et le ressenti porte sur le coût de la vie, que l’Insee reconnaît ne pas mesurer par l’indice des prix. Additionnées, les corrections de mesure disponibles ramènent la hausse du pouvoir d’achat par unité de consommation depuis 2008 de 0,4 % par an à une fourchette de −0,2 à 0,1 %. Le ressenti est alors une information sur la mesure, et non un écart à expliquer par la psychologie : avant de corriger le thermomètre de la vitesse du vent, il faut vérifier le thermomètre.
Mots clés
pouvoir d’achat, ressenti, inflation perçue, effet qualité, biais cognitifs, statistique publique
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF] [📝 Billet de l’Insee] [➕ L’addition que l’Insee ne fait pas]
Le ressenti est devenu une catégorie du débat public. On le mesure pour la température, on l’invoque pour l’insécurité, et l’on y renvoie de plus en plus souvent le pouvoir d’achat : les chiffres diraient qu’il augmente, les Français auraient le sentiment du contraire. Deux attitudes sont possibles face à un tel écart. La première tient la mesure pour acquise et cherche du côté des ménages ce qui les égare. La seconde tient le ressenti pour une information, et se demande ce qu’il dit de la mesure.
Le directeur général de l’Insee a défendu la première dans un texte publié par la Fondation Jean-Jaurès en juillet 2024 (Tavernier 2024a), puis repris sur le blog de l’institut en octobre 2024 sous le titre « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? » (Tavernier 2024b). Le billet est utile, et sa question est la bonne. Il montre que la statistique publique mesure le ressenti, par des enquêtes rigoureuses, et il pose que, « lorsque la perception s’écarte de la mesure objective, le statisticien se doit de s’interroger ». Mais sur le pouvoir d’achat, il ne cherche les causes de l’écart que d’un côté. Les concepts seraient « fondés » et feraient « l’objet de conventions internationales » ; l’effet qualité serait comptabilisé « à bon droit » ; restent des biais cognitifs, une norme sociale qui s’élève, et la difficulté de percevoir que le smartphone acheté au même prix est meilleur que le précédent. La mesure elle-même ne figure pas parmi les causes possibles.
Cette note fait l’inverse, et s’appuie pour cela sur les outils que le billet met en avant. Le ressenti du niveau de vie se mesure en effet : l’Insee interroge chaque mois les ménages, depuis 1970, sur l’évolution de leur situation financière et du niveau de vie en France. Ces réponses ne sont pas du bruit. Elles suivent de près, année après année, les variations du pouvoir d’achat publié et de l’inflation mesurée ; elles enregistrent une rupture nette en 2008. Ce que les ménages contestent n’est pas le sens des variations, mais la tendance : la statistique publique mesure une hausse de 0,4 % par an depuis 2008, qu’ils ne perçoivent pas. C’est un écart de quelques dixièmes de point par an, c’est-à-dire précisément l’ordre de grandeur des conventions de mesure.
Le billet le dit lui-même : « il sera le plus souvent vain de chercher à expliquer les différences entre les grandeurs statistiques et leur ressenti par une cause unique ». Les causes sont multiples, et une partie d’entre elles tient à la mesure. Additionnées, les corrections disponibles, pour la plupart tirées des publications de l’Insee, ramènent la hausse du pouvoir d’achat par unité de consommation depuis 2008 à une fourchette de −0,2 à 0,1 % par an. L’impression de ne pas s’être enrichi depuis la crise financière cesse alors d’être un paradoxe.
On s’en tient à ce que le billet écrit, aux publications de l’Insee et aux données publiques. Plusieurs de ses arguments ont d’ailleurs été abandonnés par l’Insee depuis : en juin 2025, un autre billet du même blog a reconnu que la mesure du pouvoir d’achat « n’est pas décrite dans les manuels internationaux » et que les effets qualité ont été plus forts en France qu’ailleurs (Hauseux et Houriez 2025). La note situe d’abord le billet par rapport à ce second texte (Section 1), puis discute la métaphore du thermomètre (Section 2), l’effet qualité et l’exemple du smartphone (Section 3), les biais cognitifs et ce que mesure l’enquête auprès des ménages (Section 4), la « dictature de la moyenne » (Section 5), les indicateurs complémentaires (Section 6) et la norme sociale (Section 7), avant de refaire l’addition (Section 8).
1 Deux billets
Huit mois séparent le billet d’octobre 2024 de celui que l’Insee a publié en juin 2025 sur la mesure du pouvoir d’achat. Mis côte à côte, les deux textes du même blog ne disent pas la même chose (Table 1).
| Sujet | Billet du directeur général, octobre 2024 | Billet de l’Insee, juin 2025 |
|---|---|---|
| Statut des concepts | « même s’ils sont fondés et font l’objet de conventions internationales, les concepts ne correspondent pas forcément à l’intuition » | « la méthode pour mesurer le pouvoir d’achat n’est pas décrite dans les manuels internationaux, elle peut donc faire débat » |
| Effet qualité | l’amélioration des smartphones est comptabilisée « à bon droit comme une baisse de prix » | la prise en compte des effets qualité « semble bien être plus importante en France que dans d’autres pays européens » |
| Origine de l’écart avec le ressenti | biais cognitifs, norme sociale, perception de la qualité | « certaines critiques sur ces choix sont pertinentes » ; effets chiffrés de l’investissement en logement et des pondérations |
| Taxe inflationniste | non évoquée | pouvoir d’achat « fortement affecté à la baisse » en 2022 et 2023 |
| Indicateurs plus proches du ressenti | présentés comme un effort de la statistique publique | revenu arbitrable « moins pertinent pour mesurer le pouvoir d’achat, mais plus proche du ressenti » |
Le billet de juin 2025 ne revient pas explicitement sur celui d’octobre 2024. Il en abandonne pourtant les deux prémisses principales : l’existence de conventions internationales qui fonderaient la mesure, et la neutralité de l’ajustement qualité. La conclusion, elle, est restée : l’écart avec le ressenti ne tiendrait pas à la mesure.
2 Le thermomètre
Le billet file la métaphore de la météorologie. La température ressentie corrige la température mesurée de la vitesse du vent, mais n’épuise pas la sensation de froid, qui dépend aussi de l’habitude, du sommeil ou du chauffage. De même, l’inflation mesurée serait objective, et le ressenti s’en écarterait pour des raisons subjectives. La conclusion du billet décline la métaphore en quatre points : « on ne se contente pas de mesurer la température, on demande aux gens s’ils ont froid » ; on « la corrige de la vitesse du vent » ; on regarde comment chacun y réagit ; « on cherche enfin à examiner d’éventuels biais cognitifs ».
La métaphore suppose ce qui est en question. Une température est une grandeur physique, que deux thermomètres bien étalonnés mesurent de la même façon. Le pouvoir d’achat est le rapport entre un revenu et un indice de prix, et chacun des deux termes résulte de choix : le champ du revenu (les intérêts imputés, les loyers que les propriétaires se versent à eux-mêmes), la formule de l’indice (pondérations de l’année courante ou passée), le traitement des remplacements de produits, la mesure des loyers. Le billet de juin 2025 en convient : il n’existe pas de définition internationale « du » pouvoir d’achat, et plusieurs mesures sont possibles. Deux thermomètres également légitimes peuvent donc donner deux températures différentes. Les quatre points du billet portent tous sur ce qui sépare le ressenti du thermomètre ; aucun ne porte sur le thermomètre.
Ce n’était pas la position constante de l’Insee. En mars 2020, sur le même blog, Didier Blanchet partait de la même question, et mettait en garde contre la « mise en cause du thermomètre », réflexe « très partagé ». Mais il en tirait d’abord un constat : rapporté au nombre d’unités de consommation, le revenu disponible « avait tout juste rattrapé en 2018 sa valeur d’avant crise », de sorte que « le message s’avère donc finalement très en phase avec le sentiment de stagnation ou de recul du niveau de vie ». Et il dressait la liste des questions ouvertes : les efforts faits pour prendre en compte « le renouvellement des produits et l’évolution de leur qualité rendent-ils bien compte de leur impact sur niveau de vie des ménages ? » ; comment prendre en compte le logement, « au-delà de l’affirmation légitime mais forcément réducteur » que l’enrichissement des propriétaires et la contrainte des accédants « s’équilibrent “en moyenne” » ; comment mieux distinguer la mesure des prix de celle du coût de la vie (Blanchet 2020). Deux ans plus tôt, la note de décembre 2018 allait dans le même sens. Elle rappelait que « l’indicateur statistique le plus proche du ressenti des ménages au niveau individuel est le pouvoir d’achat par unité de consommation », et décrivait les années 2007 à 2017 comme « marquées par une stagnation du pouvoir d’achat du RDB par unité de consommation » (Tavernier 2018). Ces questions sont précisément celles que posaient trois documents de travail publiés en juillet 2024 (Geerolf 2024c, 2024a, 2024b), auxquels on se référera ici comme aux « documents de 2024 ». Le billet d’octobre 2024 ne les pose plus : il présente l’effet qualité comme comptabilisé « à bon droit », et ne dit rien du logement.
3 L’effet qualité, « à bon droit » ?
Le billet y revient deux fois. Parmi les facteurs « liés à la compréhension même de ce qui est mesuré », il écrit que « la correction de l’effet qualité conduit à comptabiliser comme une baisse continuelle de prix l’amélioration régulière des performances des ordinateurs ou des smartphones, alors que les ménages y consacrent des budgets stables ou en hausse ». Et parmi les biais cognitifs possibles, il suggère que « nous avons beaucoup de mal à ressentir que, lorsque nous consacrons le même budget à un bien (par exemple un smartphone) dont les performances s’améliorent, nous bénéficions de ce que l’économiste-statisticien comptabilise à bon droit comme une baisse de prix ». Cinq objections, qui reprennent les conclusions d’un rapport consacré à cette question (Effet qualité et mesure de l’inflation, 2026).
3.1 L’exemple choisi n’est pas le plus important
L’ajustement qualité ne concerne pas d’abord l’électronique. Il intervient chaque fois qu’un produit suivi est remplacé par un autre, et les remplacements sont partout. La seule évaluation d’ensemble publiée par l’Insee (Effet qualité, section 3), qui porte sur 2003, trouve que les ajustements réduisaient l’indice de 0,3 point par an. L’effet le plus fort se trouvait dans l’habillement et les chaussures (1,7 % par an), devant l’ameublement et l’équipement du ménage (0,6 %), et seulement ensuite les loisirs et la culture, où se range l’électronique (0,5 %) (Guédès 2004). Les médicaments, dont une nouvelle présentation voit son surcoût attribué à la qualité, et les produits alimentaires relancés sous un nouveau code-barres relèvent du même mécanisme (Insee 1998).
Le rapport sur l’effet qualité reprend ces postes un à un (Effet qualité, section 7). L’ajustement concerne aussi les loyers, qui pèsent près d’un cinquième de la consommation dans les comptes nationaux. Lorsqu’un logement est reloué après travaux, son loyer observé est écarté de l’indice et remplacé par l’évolution de logements comparables : la hausse est comptée comme une amélioration de la qualité. Or l’encadrement des loyers à la relocation depuis 2012, puis le gel des loyers des logements classés F et G depuis 2022, font souvent des travaux la condition d’une remise du loyer au niveau du marché (L’indice des loyers d’habitation, 2026). Depuis 2019, l’indice des loyers du secteur libre augmente de près d’un point par an de moins que l’indice de référence des loyers, qui plafonne pourtant la révision des baux en cours.
Le smartphone n’est donc pas le poste où se concentrent les ajustements. Il est en outre un mauvais exemple pour une autre raison : c’est l’un des produits où l’ajustement pratiqué est le plus probablement excessif.
3.2 Le smartphone, un mauvais exemple
Que les smartphones s’améliorent, personne ne le conteste, et un ajustement de qualité y est nécessaire. La question est de savoir si celui que pratique l’Insee mesure cette amélioration, ou davantage. En France, un modèle qui disparaît est le plus souvent remplacé par la méthode du recouvrement (bridged overlap) : l’écart de prix entre le nouveau modèle et l’ancien, au moment du remplacement, est attribué en totalité à la qualité (Insee 2026b). La méthode suppose que les prix relatifs des deux modèles reflètent leurs qualités relatives.
Pour les smartphones, cette hypothèse est précisément celle qui a le moins de chances de tenir. Les constructeurs pratiquent un prix de lancement élevé, puis baissent le prix d’un modèle à mesure qu’il vieillit, et fortement lorsque son successeur sort. Le manuel international des indices de prix à la consommation, publié par le FMI avec l’OIT, l’OCDE, Eurostat, les Nations unies et la Banque mondiale, l’explique sans ambiguïté. Les nouveaux modèles peuvent avoir, à leur introduction, des prix supérieurs à ce que justifie leur qualité, parce que les entreprises pratiquent l’écrémage (price skimming) des segments de clientèle « willing to pay a premium for the new model over and above that due to its improved quality » (IMF 2020, annexe 6.2, p. 159). Le manuel rattache ce comportement à la discrimination par les prix : les responsables marketing planifient un « price skimming » pendant la période d’introduction, « when higher prices are charged to skim off the surplus from segments of consumers willing to pay more. The economic theory of price discrimination would also predict such behavior » (IMF 2020, annexe 6.1, p. 156). Il en tire la conséquence pour la méthode du recouvrement : l’hypothèse que les prix relatifs reflètent la qualité « is unlikely to hold if the old and replacement varieties are at different stages in their life cycles », par exemple en cas de « deep discounting of the old variety to clear inventories, and price skimming of market segments that will purchase new varieties at relatively high prices » (IMF 2020, paragr. 6.177, p. 147).
Les deux effets vont dans le même sens. Le dernier prix relevé de l’ancien modèle est un prix réduit ; le premier prix du nouveau est un prix de lancement, qui contient une prime de discrimination. L’écart entre les deux surestime la différence de qualité, et l’indice enregistre une baisse de prix trop forte. Ce sont les situations 1 et 3 de la recommandation d’Eurostat de 2021, qui conduisent toutes deux à sous-estimer l’inflation [Eurostat (2021), tableau 4 ; voir Effet qualité, section 2].
L’Insee connaissait ce cycle de prix, et la note jointe à la lettre du directeur général à Philippe Herlin, en décembre 2018, montre comment il l’interprétait (Tavernier 2018). Pour établir que les « marques reconnues » baissent leurs prix, elle produit un relevé des tarifs publics d’Apple : « À l’automne 2017, au moment de la sortie de nouveaux modèles, Apple a procédé à une baisse massive des prix de ses anciens téléphones, de 12 % à 20 % ». Elle s’en sert ensuite pour juger vraisemblable une baisse des prix des micro-ordinateurs de 15 % par an pendant vingt ans, « ce qui n’a rien d’improbable quand on regarde les évolutions récentes des prix de produits technologiques comme les iPhone (des baisses de prix de même ampleur, de l’ordre de 15 %, ont aussi été constatées entre 2017 et 2018) ».
Le raisonnement mérite d’être lu de près. La baisse invoquée est celle du prix d’un modèle en fin de vie, au moment où son successeur est lancé. C’est la décote du cycle de vie, que la note présente comme une baisse de prix représentative. Or le ménage qui achète « un iPhone » à l’automne 2017 ne paie pas l’iPhone 7 à prix réduit : il paie le nouveau modèle, à son prix de lancement. C’est exactement la configuration où le recouvrement attribue à la qualité ce qui relève du cycle de vie du produit : le modèle sortant est relevé à son prix réduit, son successeur entre à son prix de lancement, et l’écart entre les deux est compté comme une amélioration de la qualité. La note elle-même prenait d’ailleurs soin de préciser qu’« un tel exemple n’a absolument rien de représentatif » ; c’est pourtant de lui qu’elle tirait l’ordre de grandeur de 15 % par an. Les tarifs publics des modèles suivants montrent le même profil, avec des prix de lancement stables ou croissants d’une génération à l’autre, puis une décote de l’ordre de 40 à 50 % en trois ans pour chaque modèle (Effet qualité et mesure de l’inflation, 2026, section 2 et annexe E).
La question a été posée à l’institut, dans ces termes, au comité des utilisateurs de l’indice des prix du 4 mars 2025. On y a soutenu que la méthode du recouvrement pouvait « sous-estimer l’inflation » et « surestimer les qualités des produits », en prenant le cas de l’iPhone, pour lequel elle « suppose une amélioration disproportionnée de la qualité à chaque nouvelle génération ». Un autre membre du comité y relevait le paradoxe qui fait l’objet du billet : « bien que les statistiques témoignent d’une baisse des prix, les consommateurs ont le sentiment que les téléphones qu’ils achètent en boutique sont de plus en plus chers ». Le représentant de l’Insee répondait que cette question « rejoint celle de l’indice des prix et de la mesure du coût de la vie », et admettait que « nombre de questions subsistent ». Il mentionnait aussi le cas de produits électroniques « pour lesquels Eurostat a interrogé l’Insee dans le cadre de l’exercice de “compliance monitoring” » (Insee 2025). Autrement dit, la différence de prix au moment du chaînage ne correspond pas nécessairement à la différence de qualité ; c’est le cas que vise la recommandation d’Eurostat sur le bridged overlap, et l’institut statistique européen avait interrogé l’Insee sur ces produits.
Le ménage qui consacre le même budget à un smartphone, et en change tous les deux ou trois ans en achetant le nouveau modèle à son prix de lancement, n’a donc pas tout à fait tort de ne pas ressentir la baisse de prix que l’indice lui attribue. Une partie de cette baisse est un artefact de la méthode, que les manuels internationaux décrivent.
3.3 Le signe de l’erreur n’est pas connu
« À bon droit » suppose que l’ajustement mesure exactement l’amélioration de la qualité. Les statisticiens des prix ne l’ont jamais prétendu. Le manuel de l’Insee lui-même, en 1998, donnait deux exemples de hausses de prix dissimulées lors des remplacements : un « “marketing” bien fait permet de vendre le nouveau produit plus cher que ne l’autoriserait la seule différence de qualité », et les laboratoires pharmaceutiques seraient « enclins à pratiquer des hausses de prix dissimulées lors du lancement de variantes de produits existants ». Il en concluait que les défauts de la méthode « ne permettent pas de préjuger du sens dans lequel les erreurs se produisent » [Insee (1998) ; voir Effet qualité, section 3]. Au même moment, deux économistes du Bureau of Labor Statistics écrivaient que le signe du biais « is almost never known a priori, but must be determined empirically » (Moulton et Moses 1997), et l’auteur du manuel de l’OCDE sur les indices de prix relevait que ce que l’ajustement retire de l’indice des prix « was put into the measures of real consumption growth in the national accounts » (Triplett 2006, 31‑32).
Les institutions ont depuis tranché dans le sens inverse de celui du billet. L’institut statistique irlandais a corrigé sa méthode au motif que le bridged overlap, la méthode de remplacement la plus employée en France, « can lead to a downward bias in the index » (Central Statistics Office 2021), et c’est ce biais à la baisse que vise la recommandation d’Eurostat de juin 2021 (Eurostat 2021), dont le rapport sur l’effet qualité retrace l’élaboration et le suivi (Effet qualité, section 4). Le manuel européen la déclare « not suitable for clothing » (Eurostat 2024).
Le billet renvoie, à l’appui, à un billet de 2023 du même blog (Daubaire 2023). Celui-ci ne contient aucun chiffrage. L’estimation de 2004 n’a jamais été refaite, et le Comité du label de la statistique publique a invité l’Insee, en décembre 2025, « à mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025). On ne peut pas savoir qu’un ajustement est fait « à bon droit » sans l’avoir mesuré ; ce que l’on peut et ne peut pas dire de son ampleur est discuté dans le rapport sur l’effet qualité (Effet qualité, section 8).
3.4 Les « conventions internationales » ne sont pas appliquées de la même façon
Le billet présente les concepts comme fondés sur des « conventions internationales ». Pour le pouvoir d’achat, il n’en existe pas : c’est ce que reconnaît le billet de juin 2025. Pour l’ajustement qualité, les règles européennes laissent une large latitude, et la France en fait un usage particulier. Les métadonnées que l’Insee a transmises à Eurostat en février 2026 déclarent 0,0 % de méthodes explicites d’ajustement dans les douze divisions de l’indice, « No hedonic method is used », et « Nothing to mention » en réponse à la question sur les suites données à la recommandation de 2021 (Insee 2026b). Le billet de juin 2025 admet que l’effet qualité a été plus fort en France qu’ailleurs, au moins jusqu’en 2015. Une convention appliquée différemment selon les pays ne peut pas servir d’argument d’autorité. L’abandon, sans annonce, des modèles hédoniques annoncés en 2021 et l’absence de suivi de la recommandation européenne sont documentés en détail dans le rapport sur l’effet qualité (Effet qualité, sections 5 et 6).
3.5 Dans les comptes, ce n’est même pas l’indice des prix
Le pouvoir d’achat n’est d’ailleurs pas calculé avec l’indice des prix, mais avec le déflateur des comptes nationaux. Pour les communications, le partage entre volume et prix s’y fait directement sur les volumes, à partir des minutes et des messages échangés (Giraud et Quévat 2017). De 2000 à 2015, le prix des communications baisse ainsi de 5,5 % par an dans les comptes français, contre 2,4 % par an selon l’indice harmonisé ; en Allemagne, en Italie et en Espagne, les deux séries ne s’écartent pas de plus d’un demi-point par an. Cette méthode revient à compter des messages au moment où les forfaits les rendent illimités. La baisse de prix que le billet attribue à l’amélioration des smartphones est donc, dans les comptes, d’abord le produit d’une convention de volume propre à la France, que l’indice des prix du même institut ne retient pas (L’addition que l’Insee ne fait pas, section 3.1).
4 Les biais cognitifs n’expliquent pas une tendance
4.1 Une étude qui porte sur un autre objet
Le billet invoque des biais cognitifs : « on est plus sensible aux hausses qu’aux baisses, on est plus sensible aux achats fréquents, à ceux dont les prix sont très visibles ». Il renvoie à une étude de l’Insee de 2012 sur l’inflation perçue (Accardo et al. 2012). Cette étude porte sur un autre objet que le pouvoir d’achat. Elle constate que l’inflation perçue par les ménages se situe en moyenne six points au-dessus de l’inflation mesurée entre 2004 et 2010, et montre qu’une surpondération des achats fréquents et des hausses de prix permet de rendre compte de cet écart. Elle relève aussi que l’inflation perçue évolue avec l’inflation mesurée, et en conclut qu’elle a « bien des bases objectives ».
Un biais de perception de cette nature explique un écart de niveau, et un écart à peu près constant. Il n’explique pas une tendance. Personne ne soutient que l’inflation française serait de huit points par an ; la question posée par les documents de 2024 est de savoir si la hausse du pouvoir d’achat est de 0,4 % par an depuis 2008, ou nulle. Un biais cognitif constant ne peut pas expliquer que l’impression de s’appauvrir date précisément de 2008. Il faudrait pour cela que les ménages soient devenus, à partir de cette année-là, plus sensibles aux hausses de prix qu’auparavant : le billet ne le soutient pas, et rien ne l’indique.
4.2 Les ménages suivent la mesure, année après année
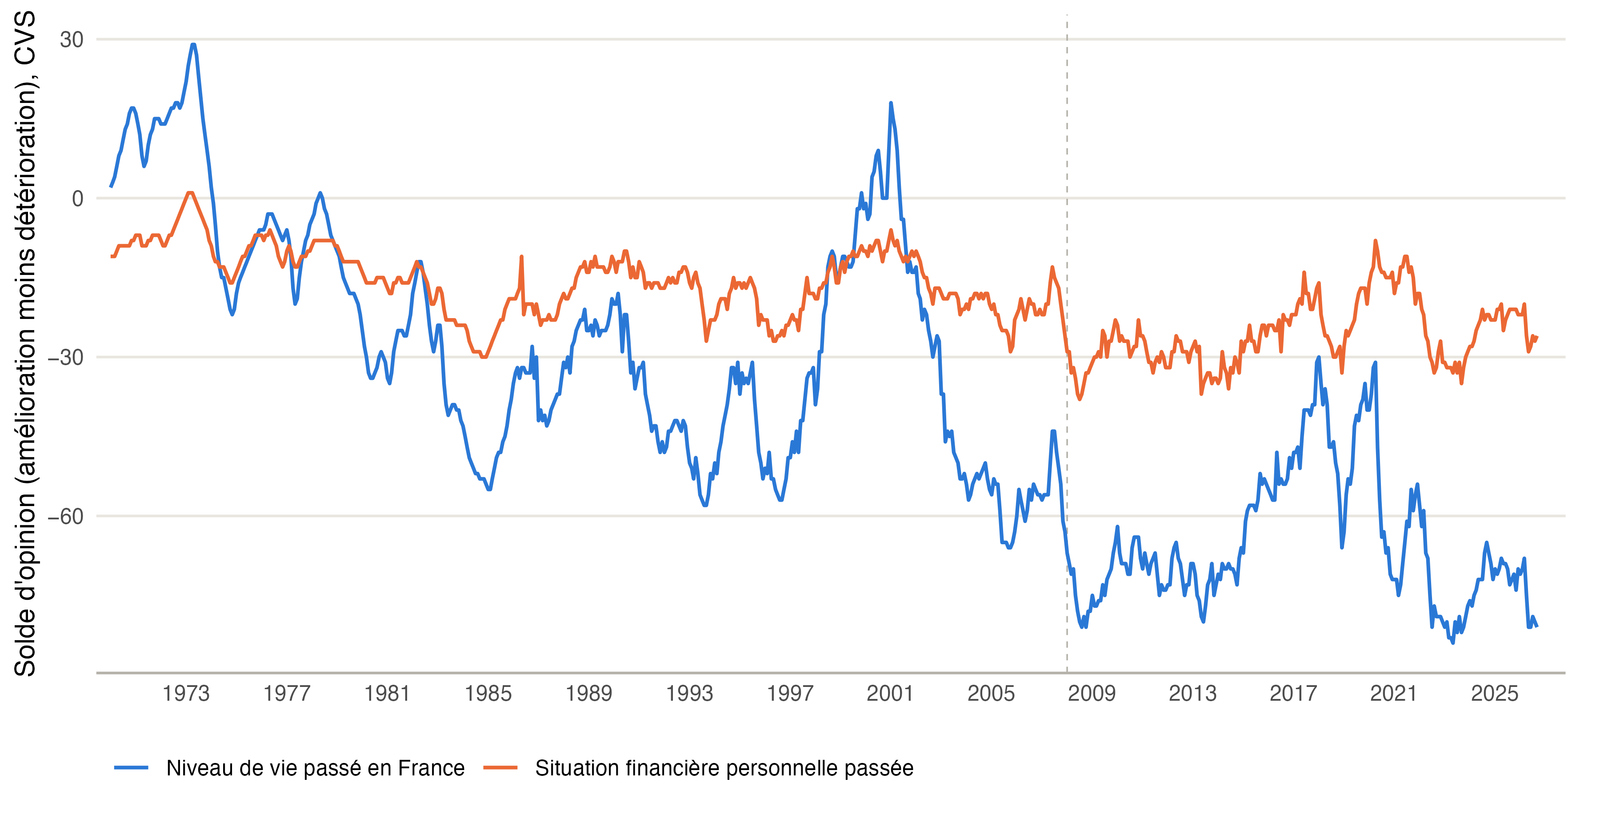
Le billet rappelle que l’Insee interroge chaque mois des entreprises sur leur activité, et que ces enquêtes de conjoncture « ont un pouvoir prédictif assez fort ». Il existe une enquête comparable auprès des ménages, conduite par l’Insee depuis les années 1970. Elle leur demande notamment comment ont évolué, au cours des douze derniers mois, leur situation financière personnelle et le niveau de vie en France (Insee 2026a). Le billet ne la mentionne pas. Elle est pourtant la mesure la plus directe du ressenti dont dispose la statistique publique (Figure 1).
Deux constats s’en dégagent.
Le premier est que le ressenti n’est pas déconnecté de la mesure, d’une année sur l’autre (Figure 2). De 1997 à 2025, le solde annuel moyen sur la situation financière passée est corrélé à 0,70 avec l’évolution du pouvoir d’achat par unité de consommation publiée par l’Insee, et le solde sur le niveau de vie en France à 0,65. Les ménages perçoivent les années de baisse, 2012 et 2013 comme 2022, et les années de hausse. Les exceptions vont dans les deux sens : en 2020, année des confinements, et en 2025, les ménages jugent leur situation moins dégradée que ne l’indique la mesure ; en 2009, 2014 et 2023, plus dégradée. Il en va de même des prix : le solde sur l’évolution passée des prix est corrélé à 0,83 avec l’inflation mesurée par l’IPCH. Il atteint ses plus bas en 2015 et 2016, quand l’inflation est presque nulle, et en 2023 son plus haut niveau depuis 1981. Des ménages qui surpondéreraient systématiquement les hausses n’auraient pas ce profil.
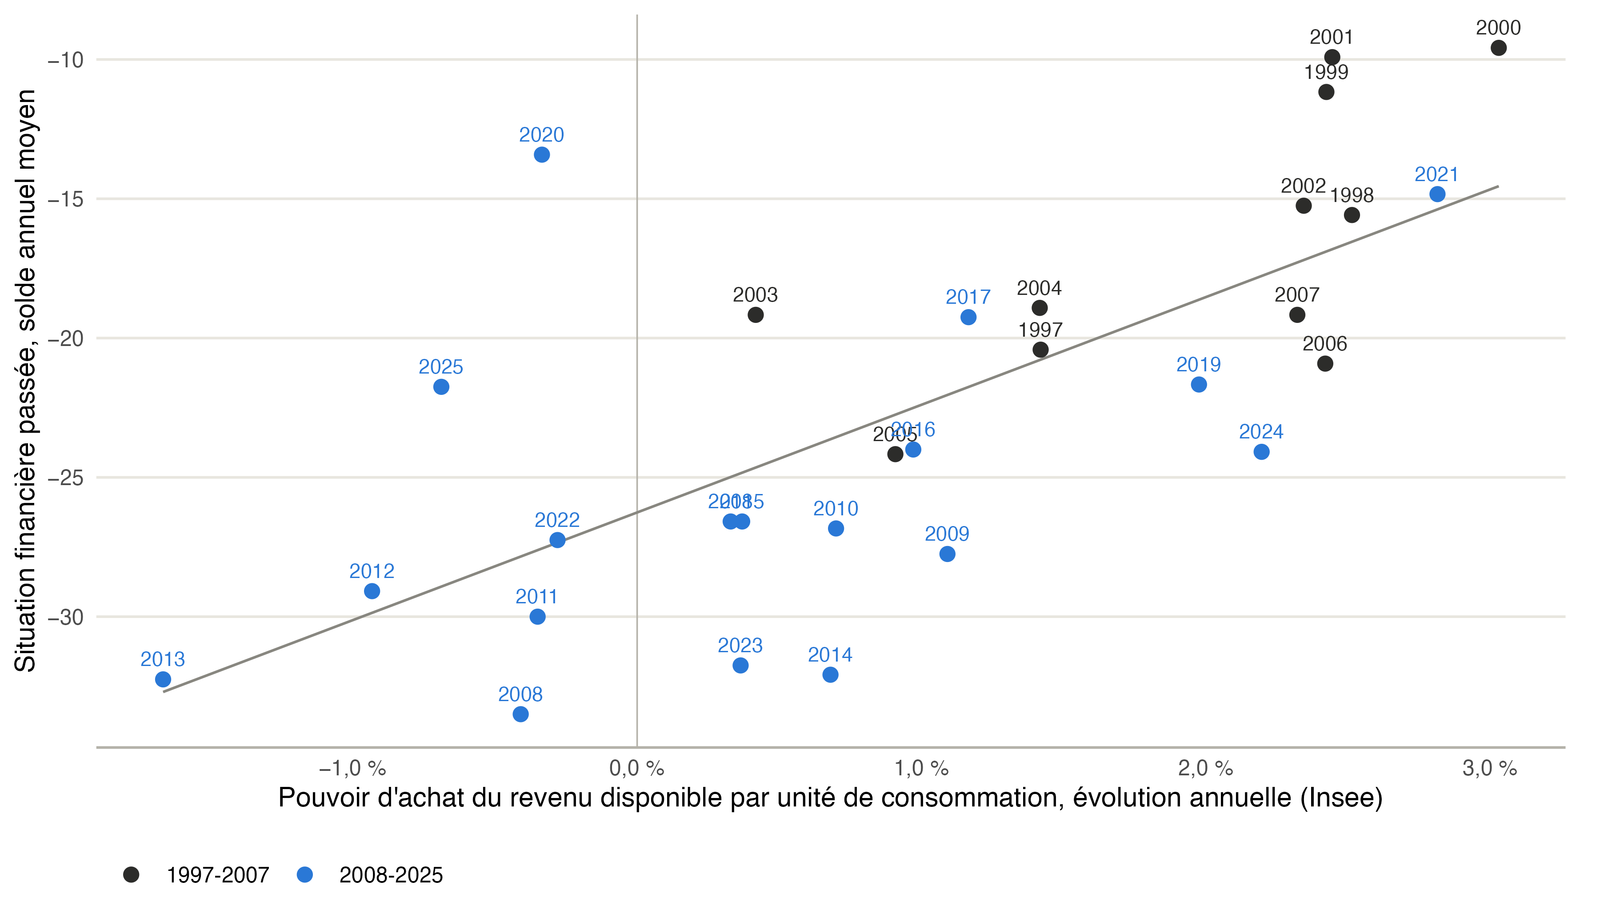
Le second est une rupture. De 1997 à 2007, le solde sur la situation financière passée vaut en moyenne −16,8, et le pouvoir d’achat mesuré augmente de 2,0 % par an. De 2008 à 2025, le solde vaut −25,7, et le pouvoir d’achat augmente de 0,4 % par an. Le solde sur le niveau de vie en France passe de −33,0 à −64,4, et ses deux plus bas niveaux annuels depuis le début de la série, en 1970, sont ceux de 2023 et de 2026. Les ménages ont perçu le ralentissement de 2008, et ils le perçoivent comme un arrêt.
Il faut être précis sur ce que montrent ces données. Un solde d’opinion n’a pas d’unité : il ne dit pas si la bonne mesure est 0,4 % par an ou zéro, et il est négatif même les meilleures années. Ces chiffres ne prouvent donc pas que la mesure est biaisée. Ils montrent autre chose : les ménages ne se trompent pas sur les variations, que la statistique publique mesure comme eux. Le désaccord porte sur la tendance, c’est-à-dire sur l’accumulation, année après année, de quelques dixièmes de point. C’est précisément l’ordre de grandeur des corrections discutées depuis 2024 (Section 8), et celui que des biais cognitifs constants ne peuvent pas expliquer.
5 Sortir de la moyenne ne corrige pas la moyenne
Le billet consacre une section à « échapper à la “dictature de la moyenne” » : l’Insee calcule l’inflation par catégorie de ménages, mesure sa dispersion au sein de chaque catégorie, et propose un simulateur où chacun peut calculer son inflation personnelle. Poussée à l’extrême, cette démarche permettrait selon le billet de mesurer une « inflation individuelle parfaitement objective… mais qui n’épuiserait très vraisemblablement pas l’écart avec l’inflation ressentie, en raison des biais cognitifs déjà mentionnés ».
Ces travaux sont utiles, et les documents de 2024 ne les contestaient pas. Mais ils répondent à une autre question. La dispersion de l’inflation se mesure autour d’une moyenne, avec les mêmes relevés de prix, les mêmes ajustements de qualité et le même indice des loyers. Si la moyenne est biaisée, les inflations individuelles le sont aussi : celle d’un ménage qui achète des vêtements subit l’ajustement de l’habillement, celle d’un locataire du parc privé l’indice des loyers. Une inflation individuelle calculée de cette façon n’est pas « parfaitement objective » ; elle hérite de toutes les conventions de l’indice d’ensemble. Le simulateur de l’Insee repose d’ailleurs sur l’indice des prix à la consommation, qui suit le prix des soins avant remboursement, et ne voit donc pas les hausses du reste à charge que l’indice harmonisé enregistre (Geerolf 2024a).
La moyenne elle-même est une convention. L’indice d’ensemble pondère chaque ménage par sa dépense : un ménage qui dépense deux fois plus pèse deux fois plus. C’est un indice dit ploutocratique, dont les choix de consommation sont plus proches de ceux des ménages aisés que de ceux du ménage médian. Le billet de juin 2025 l’admet à sa manière, en écrivant que l’indicateur de pouvoir d’achat n’est « qu’un indicateur synthétique ne permettant pas de décrire les situations individuelles ».
6 Les indicateurs complémentaires
Le billet présente plusieurs indicateurs comme autant d’efforts pour rapprocher la mesure du vécu. Ils appellent trois remarques.
Les unités de consommation. Le billet rappelle que le niveau de vie par unité de consommation augmente moins vite que le revenu par tête, parce que les ménages sont de plus en plus petits. C’est exact, mais ce n’est pas l’objet du débat : les documents de 2024 raisonnaient déjà par unité de consommation, et tous les chiffres de cette note le sont. La hausse de 0,4 % par an depuis 2008 est celle du pouvoir d’achat par unité de consommation ; c’est elle qui, corrigée, s’annule.
Le revenu arbitrable. Le billet cite les dépenses « contraintes » et le revenu « libre d’emploi » parmi les efforts de l’Insee. Le billet de juin 2025 juge ces indicateurs « moins pertinents pour mesurer le pouvoir d’achat, mais plus proches du ressenti ». Ils ne figurent dans le titre d’aucune publication de l’Insee. Le pouvoir d’achat du revenu disponible, lui, figure dans le titre des comptes trimestriels et, depuis mai 2013, dans celui des comptes annuels. La publication que le billet cite pour établir que le pouvoir d’achat est « stable ou en légère progression » depuis 2008 est intitulée : « Le PIB ralentit mais le pouvoir d’achat des ménages accélère légèrement » (Héam, Meinzel, et Fanch 2024). Ce n’est pas l’indicateur proche du ressenti que l’institut met en avant.
La taxe inflationniste. Le billet ne l’évoque pas. Elle est pourtant le seul des effets discutés en 2024 qui joue fortement sur les années récentes, et le billet de juin 2025 en a publié le premier calcul : le pouvoir d’achat corrigé est « fortement affecté à la baisse » en 2022 et 2023 (Hauseux et Houriez 2025; Geerolf 2024b). Or 2022 et 2023 sont les années où le solde d’opinion sur le niveau de vie en France atteint ses plus bas niveaux (Figure 1). Le ressenti de ces deux années n’avait pas besoin d’un biais cognitif pour s’expliquer : l’inflation érodait l’épargne des ménages, et l’indicateur officiel ne le comptait pas. On objecte parfois, à juste titre, que la taxe inflationniste pèse surtout sur les ménages qui détiennent une épargne financière, c’est-à-dire les plus aisés, et qu’elle ne peut donc expliquer le ressenti du plus grand nombre. Mais l’argument vaut dans les deux sens. Les revenus de la propriété (intérêts, revenus de l’assurance-vie, dividendes) sont concentrés sur les mêmes ménages, et ils sont pour l’essentiel la contrepartie nominale de cette érosion : un livret qui rapporte 3 % quand les prix augmentent de 5 % fait un revenu dans les comptes, et une perte pour l’épargnant. Si la taxe inflationniste ne concerne pas le ménage médian, ces revenus ne le concernent pas davantage, et il faut alors les retirer aussi du revenu dont on mesure le pouvoir d’achat. Ce que l’on ne peut pas faire, c’est compter les intérêts que l’inflation fait monter sans compter l’érosion qu’ils compensent ; c’est pourtant ce que fait l’indicateur officiel. Hors revenus nets de la propriété, et une fois neutralisés les services bancaires imputés, le pouvoir d’achat par unité de consommation baisse de 0,9 % en 2022, stagne en 2023, et n’augmente que de 2,5 % entre 2019 et 2024, au lieu de 5,3 % (L’addition que l’Insee ne fait pas, section 4.2).
Le billet mentionne enfin le « PIB ressenti », calculé par l’Insee à partir de la relation entre le revenu et la satisfaction dans la vie, qui ramène l’Europe au niveau des États-Unis (Germain 2023). L’exercice montre que l’institut sait construire, et mettre en avant, un indicateur qui s’écarte des conventions des comptes nationaux. Le pouvoir d’achat corrigé des biais que le billet de juin 2025 reconnaît serait un exercice beaucoup plus simple.
7 Norme sociale ou coût de la vie ?
Le billet avance une dernière explication : « peut-être que lorsque nous gardons le même pouvoir d’achat alors que le standard de biens et services accessibles s’accroît, nous avons l’impression de nous appauvrir, de décrocher par rapport à la norme sociale ». L’argument est celui du paradoxe d’Easterlin, que le billet discute plus haut : c’est la position relative, et non le niveau absolu, qui déterminerait le sentiment d’aisance.
L’argument a sa part de vérité. Il en a une autre, que le billet ne développe pas, et que Didier Blanchet formulait en 2020 : la différence entre la mesure des prix et celle du coût de la vie. « Mesurer le coût de la vie, c’est calculer ce qu’il en coûte de vivre à un moment donné selon des normes ou obligations de consommation qui évoluent au cours du temps » (Blanchet 2020). La note de 2018 le disait avec force : « L’Insee a toujours attiré l’attention sur le fait que la mesure du coût de la vie ne pouvait se réduire à celle de l’IPC ». Elle citait elle-même le rapport Moati-Rochefort, pour qui raisonner en termes de normes de consommation « conduit à s’interroger sur la pertinence de la prise en compte de l’effet qualité telle que pratiquée dans le calcul de l’IPC », et pour qui la neutralisation de la qualité, légitime pour mesurer l’inflation, « est à la source d’une distorsion avec la perception des consommateurs » (Tavernier 2018). Le ressenti des ménages porte sur le coût de la vie. Si l’indicateur mis en avant n’en est pas une mesure, de l’aveu même de l’institut, l’écart entre les deux ne relève pas d’un biais cognitif. Lorsqu’un bien plus coûteux devient obligatoire, sa hausse de prix n’est pas une illusion. C’est le cas des normes réglementaires. L’Insee l’a reconnu pour les véhicules électriques : l’écart de prix avec un véhicule thermique « est interprété comme une différence de qualité », raisonnement qui « ne tient plus quand la bascule est imposée par la réglementation et ne résulte pas d’un choix » (Debauche, Pesme, et Blanchet 2024). Il en va de même de la rénovation énergétique des logements, ou d’un équipement numérique devenu nécessaire pour accomplir des démarches administratives. Lors de l’introduction du pot catalytique, l’Insee n’avait retenu comme amélioration de la qualité que la moitié du surcoût (Insee 1998). Rien n’indique qu’un choix aussi explicite ait été fait pour les normes actuelles.
Une norme imposée qui renchérit la consommation est comptée comme une hausse de volume, donc de pouvoir d’achat. Le ménage qui « décroche par rapport à la norme sociale » n’est pas toujours victime d’une illusion : il paie parfois plus cher pour la même chose, et l’indice le compte comme un progrès.
8 L’addition
Le billet pose la question : « Si la plupart des Français ont l’impression de s’appauvrir depuis la crise financière de 2008-2009, alors que la statistique publique rend compte d’une évolution moyenne du pouvoir d’achat (par unité de consommation) stable ou en légère progression […], quelles peuvent en être les raisons ? » Il ne retient que des réponses psychologiques. Il en existe d’autres, qui tiennent à la mesure, et dont le billet de juin 2025 admet la plupart dans leur principe.
On les a additionnées dans la réponse à ce second billet (L’addition que l’Insee ne fait pas, section 5). Les pondérations, les remboursements de santé, les loyers, le logement comme investissement, l’effet qualité et le traitement des communications dans les comptes représentent ensemble 0,3 à 0,6 point par an depuis 2008 (Figure 3).
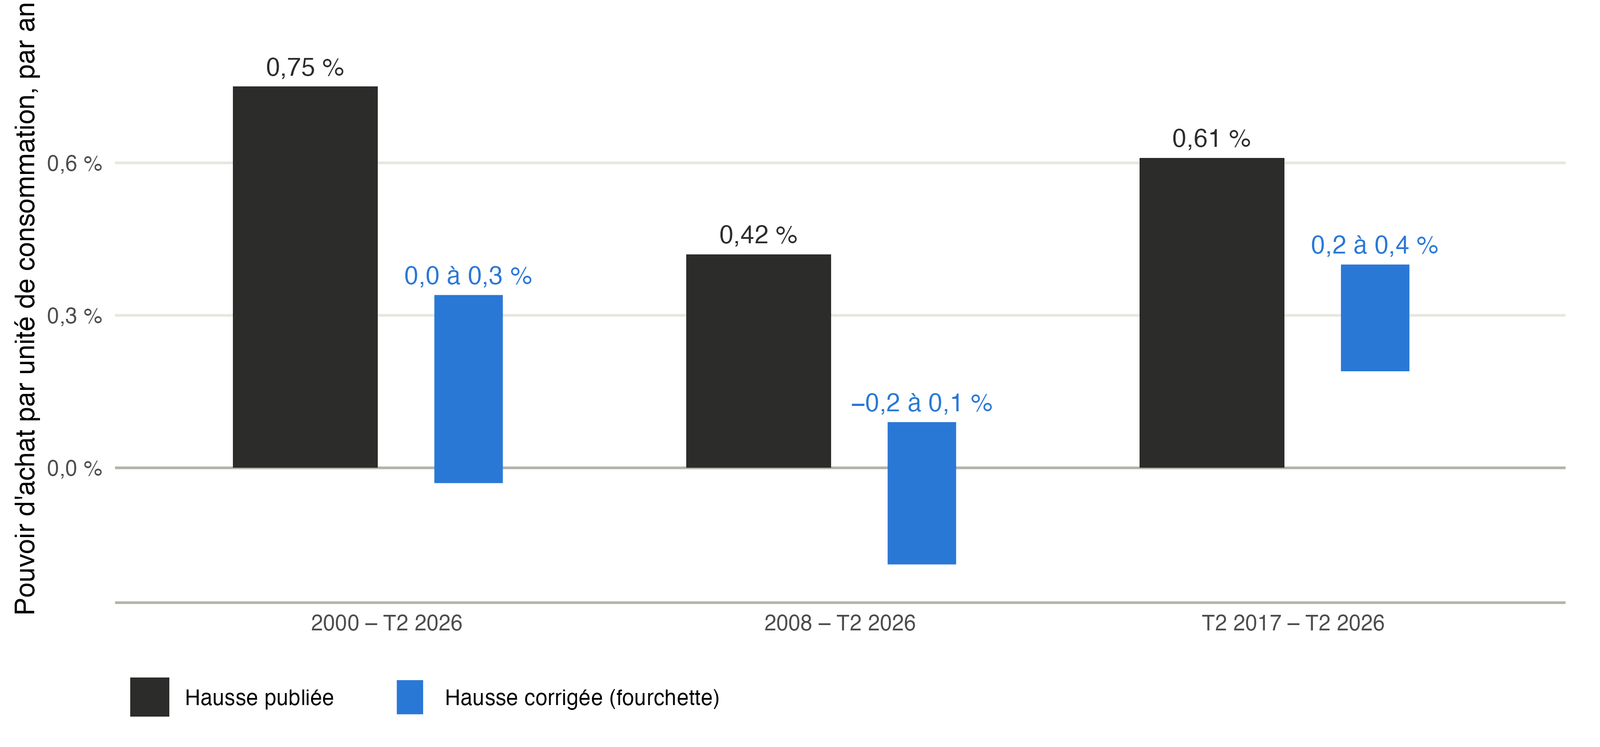
Publiée, la hausse est de 0,42 % par an depuis 2008, soit 8,6 % en cumul de 2008 à 2025. Corrigée, elle se situe entre −0,2 et 0,1 % par an. Certaines de ces corrections avaient d’ailleurs été chiffrées par l’Insee lui-même. En 2018, la note adressée à Philippe Herlin estimait qu’intégrer les dépenses d’investissement en logement à un indice des prix « élargi » l’aurait relevé d’environ 0,5 point par an de 2000 à 2007, et de 0,2 point en moyenne depuis 2000 (Tavernier 2018) : c’est l’ordre de grandeur retenu ici pour cette ligne. Ce ne sont pas des estimations : les fourchettes juxtaposent des ordres de grandeur d’origines différentes, et il n’appartient pas à un chercheur extérieur de faire cette addition à la place de l’institut. Mais elles suffisent à répondre à la question du billet. Une fois les corrections additionnées, le pouvoir d’achat par unité de consommation n’a pas augmenté depuis 2008, ou à peine, ou a baissé. L’impression de ne pas s’être enrichi depuis la crise financière est alors compatible avec la mesure, sans qu’il soit besoin d’invoquer la psychologie des ménages.
Cela ne signifie pas que les biais cognitifs n’existent pas, ni que le ressenti soit toujours juste. Cela signifie que le statisticien qui « se doit de s’interroger » sur l’écart doit commencer par la cause qui relève de sa compétence : sa propre mesure.
9 Conclusion
Le billet d’octobre 2024 avait raison sur un point essentiel : le ressenti compte, et lorsqu’il s’écarte de la mesure, il faut chercher pourquoi. Il s’est trompé en limitant la recherche aux ménages. Ses principaux arguments ne tiennent plus. Les « conventions internationales » n’existent pas pour le pouvoir d’achat, comme l’Insee l’a reconnu huit mois plus tard. L’effet qualité n’est pas comptabilisé « à bon droit » par principe : son signe n’est pas connu, son ampleur n’a pas été mesurée depuis 2004, il est plus fort en France qu’ailleurs, et il porte sur les vêtements, les meubles et les loyers bien plus que sur les smartphones, pour lesquels il est d’ailleurs probablement excessif. Les biais cognitifs invoqués expliquent un écart de niveau sur l’inflation perçue, pas une tendance du pouvoir d’achat ; et les enquêtes de l’Insee montrent que les ménages suivent fidèlement les variations que l’institut mesure.
Au quatrième point de sa conclusion, le billet écrit : « on cherche enfin à examiner d’éventuels biais cognitifs ». Il manque un cinquième point : on cherche aussi à examiner d’éventuels biais de mesure. Les recommandations formulées dans la réponse au billet de juin 2025 en donnent le programme : additionner les corrections que l’Insee reconnaît, mesurer l’effet qualité renouvellement annuel compris, expliquer l’indice des loyers, publier au même rang des indicateurs hors revenus de la propriété et déflatés par l’IPCH. C’est en vérifiant le thermomètre, avant de le corriger de la vitesse du vent, que l’on améliorera, pour reprendre les derniers mots du billet, « le diagnostic économique et social, et la confiance dans les statistiques objectives ».
Bibliographie
Accardo, Jérôme, Claire Célérier, Nicolas Herpin, et Delphine Irac. 2012. « L’inflation telle qu’elle est perçue par les ménages ». Insee Analyses 5. Insee. https://www.insee.fr/fr/statistiques/1521318.
Blanchet, Didier. 2020. « Pouvoir d’achat et inégalités : les chiffres et le ressenti sont-ils aussi divergents qu’on le dit ? » Blog de l’Insee.
Central Statistics Office. 2021. « CPI technical paper – methodology change for clothing, footwear and travel goods ». Central Statistics Office, Irlande. https://www.cso.ie/en/methods/prices/consumerpriceindex/.
Comité du label de la statistique publique. 2025. « Avis de conformité – Indices des prix à la consommation (IPC) ». Avis n° 2025_26296_DG75-L002 du 15 décembre 2025 (label 2026-2030). https://www.cnis.fr/enquetes/indices-des-prix-a-la-consommation-ipc/.
Daubaire, Aurélien. 2023. « Comment l’Insee mesure-t-il le juste prix ? » Blog de l’Insee. https://blog.insee.fr/comment-l-insee-mesure-t-il-le-juste-prix/.
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Eurostat. 2021. « HICP recommendation on bridged overlap ». Commission européenne, Eurostat, unité C-4. https://ec.europa.eu/eurostat/documents/272892/7048317/Recommendation-bridged-overlap-June-2021.pdf/.
Eurostat. 2024. « Harmonised Index of Consumer Prices (HICP) Methodological manual – 2024 edition ». European Union.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2024c. « Mesurer « le » pouvoir d’achat ». hal-05505752, juillet. https://hal.science/hal-05505752.
Germain, Jean-Marc. 2023. « Regarder la croissance sous l’angle du PIB ressenti rebat les hiérarchies économiques internationales ». Blog de l’Insee. https://blog.insee.fr/regarder-la-croissance-sous-l-angle-du-pib-ressenti/.
Giraud, Charles-Julien, et Benjamin Quévat. 2017. « Dossier: Pourquoi la croissance de l’Italie a-t-elle décroché depuis 2000 comparée à la France ? » In Note de conjoncture de l’Insee, Juin 2017. https://tinyurl.com/mrym4d4w.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. https://tinyurl.com/3hkc7mrr.
Hauseux, Yaëlle, et Guillaume Houriez. 2025. « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/.
Héam, Jean-Cyprien, Pierre Meinzel, et Mathilde Fanch. 2024. « Les comptes de la Nation en 2023 – Le PIB ralentit mais le pouvoir d’achat des ménages accélère légèrement ». Insee Première 1997. Insee. https://www.insee.fr/fr/statistiques/8193933.
IMF, OECD, ILO. 2020. « Consumer Price Index Manual : concepts and methods ». International Monetary Fund. International Labour Office. Organisation for Economic Co-operation; Development. Statistical Office of the European Communities (Eurostat). United Nations. The World Bank. https://www.imf.org/-/media/files/data/cpi/cpi-manual-concepts-and-methods.pdf.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://tinyurl.com/534znxsr.
Insee. 2025. « Compte rendu de réunion du Comité des utilisateurs de l’Indice des Prix à la Consommation du 4 mars 2025 ». https://www.cnis.fr/wp-content/uploads/2025/05/dqs-juin-2025-cr-comite-des-utilisateurs.pdf.
Insee. 2026a. « Enquête mensuelle de conjoncture auprès des ménages (Camme) – séries de soldes d’opinion ».
Insee. 2026b. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.
Moulton, Brent R., et Karin E. Moses. 1997. « Addressing the Quality Change Issue in the Consumer Price Index ». Brookings Papers on Economic Activity 28 (1): 305‑66. https://ideas.repec.org//a/bin/bpeajo/v28y1997i1997-1p305-366.html.
Tavernier, Jean-Luc. 2018. « Lettre à M. Philippe Herlin et note jointe « Commentaires sur Le pouvoir d’achat : le grand mensonge » ». Insee, direction générale, 4 décembre 2018.
Tavernier, Jean-Luc. 2024a. « Peut-on mesurer le ressenti ? » Fondation Jean-Jaurès. https://www.jean-jaures.org/publication/peut-on-mesurer-le-ressenti/.
Tavernier, Jean-Luc. 2024b. « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? » Blog de l’Insee. https://blog.insee.fr/peut-on-mesurer-le-ressenti-eco-et-socio/.
Triplett, Jack E. 2006. Handbook on Hedonic Indexes and Quality Adjustments in Price Indexes: Special Application to Information Technology Products. Paris: OECD Publishing.