Dépenses contraintes : ce que le revenu arbitrable ne compte pas
Audition au Conseil économique, social et environnemental
Introduction
La question du CESE
Saisine : « Dépenses contraintes, une inflation à bas bruit qui obère le moral des Françaises et des Français » (CESE 2026). Quelle part de leur revenu les ménages peuvent-ils réellement choisir d’utiliser ?
La réponse de l’Insee (Insee 2026b) : dépenses pré-engagées, « réalisées dans le cadre d’un contrat difficilement renégociable à court terme » (logement, énergie, télécoms, cantines, assurances, services financiers) ; revenu arbitrable = revenu disponible moins ces dépenses.
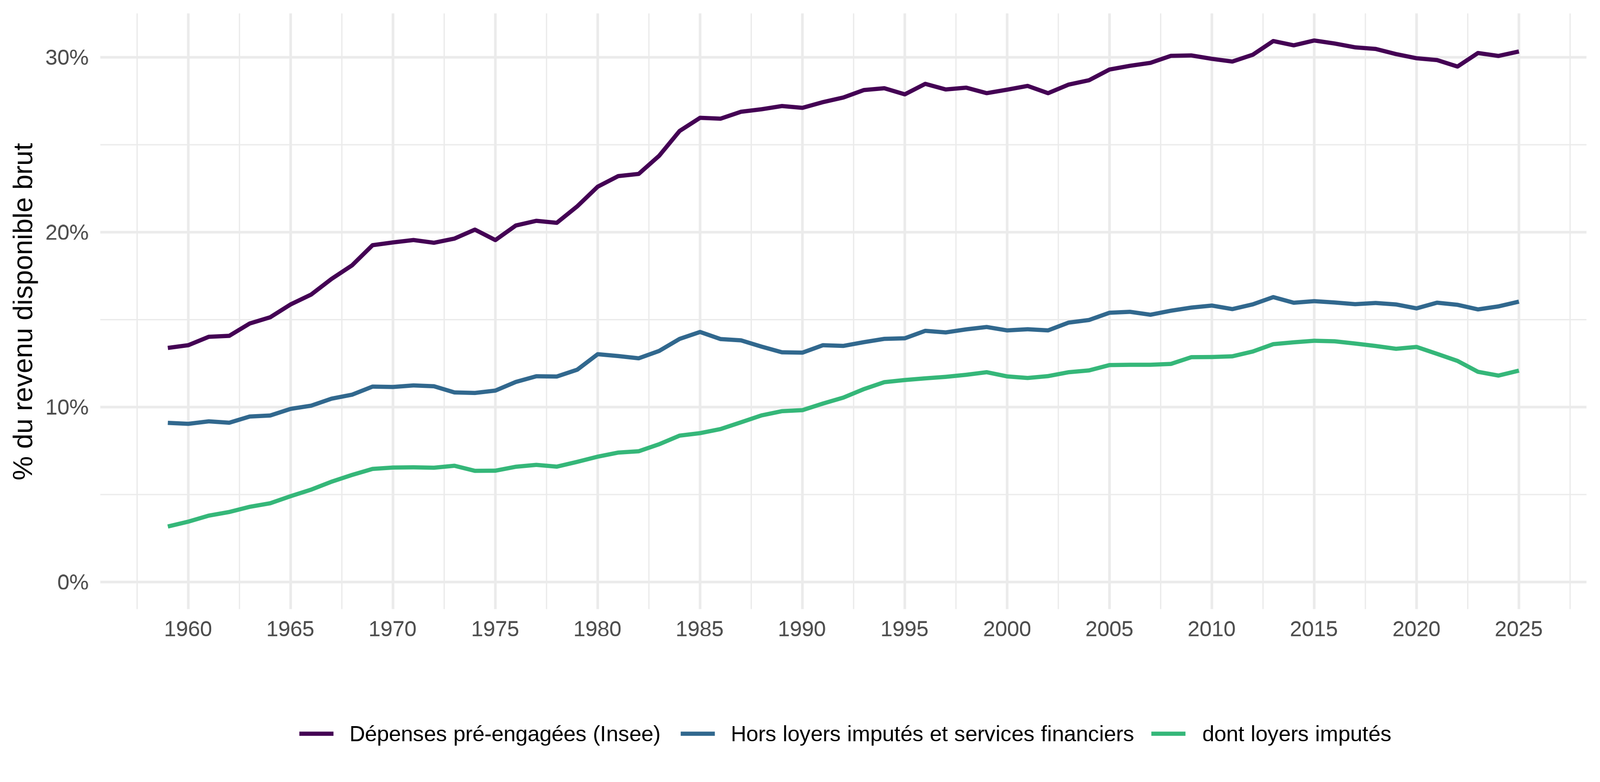
30,3 % du revenu disponible en 2025, contre 13,5 % en 1960.
Dépenses pré-engagées, 1959-2025
Source : Insee, comptes nationaux annuels, base 2020 ; calculs de l’auteur.
Un indicateur pour expliquer le ressenti
Lettre de mission de la commission Quinet (2007) : des indicateurs qui « se rapprochent davantage de la réalité vécue par les Français », dont les « dépenses contraintes » (Quinet 2008, annexe B).
Mais la mesure usuelle du pouvoir d’achat est elle-même contestable : corrigée, sa hausse passe de 0,7 % par an à −0,2 à 0,3 % de 2000 à mi-2026 (Geerolf 2026a).
La part des dépenses pré-engagées, rapport en valeur, échappe aux défauts des prix ; elle hérite de ceux du cadre comptable.
Trois questions
Qu’est-ce qu’une dépense contrainte ? Une question de degré et de normes, pas seulement de contrat.
Le revenu : des dépenses que personne ne paie, une charge que personne ne compte (le remboursement des emprunts).
Les prix : une inflation à bas bruit, surtout quand la norme fait le prix (transition écologique).
Qu’est-ce qu’une dépense contrainte ?
Une notion difficile à définir
Économie : une question de degré, qui se lit dans les élasticités. L’alimentation, la plus contrainte selon Engel, n’est pas pré-engagée (sauf la cantine) ; un abonnement de télévision l’est, mais se résilie. L’énergie est rigide à court terme, moins à long terme.
Sociologie : une question de normes, ce qu’il faut avoir pour vivre normalement (Moati et Rochefort 2008) : « des normes ou obligations de consommation qui évoluent au cours du temps » (Blanchet 2020). Et ce que les ménages vivent comme contraint.
Le critère du contrat n’en retient qu’une dimension, et la rend binaire.
Comptes nationaux ou budget des ménages ?
Comptes nationaux (Insee) : consommation seulement. Remboursements d’emprunts exclus, loyers imputés inclus. En % du revenu : « 30 % ».
Budget de famille (Drees, France Stratégie) : remboursements d’emprunts inclus. En % de la dépense : « 41 % » des ménages pauvres en 2017 (Cusset, Prada-Aranguren, et Trannoy 2021).
La fiche de la saisine mélange les deux.
Budget de famille : les remboursements comptent
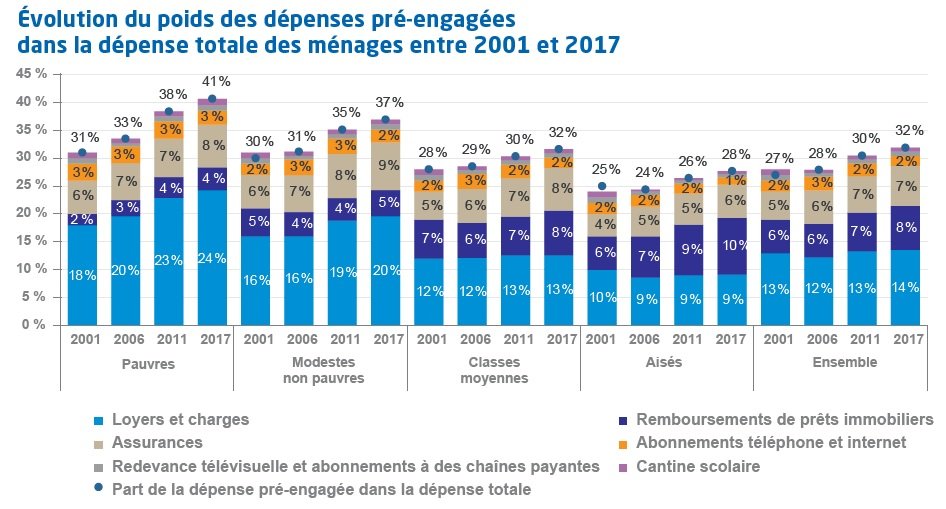
Source : Cusset, Prada-Aranguren, et Trannoy (2021), enquêtes Budget de famille. Remboursements de prêts immobiliers : 8 % de la dépense de l’ensemble des ménages, 10 % pour les ménages aisés, leur premier poste pré-engagé.
Une frontière discutable
Automobile pour aller travailler : seule l’assurance est pré-engagée ; et la norme dicte la voiture qu’il faut avoir (contrôle technique, ZFE).
Numérique : l’abonnement est pré-engagé, pas l’ordinateur, devenu indispensable aux démarches, et qu’il faut assez puissant pour afficher les pages du Web.
Santé : les restes à charge ne sont pas pré-engagés.
Et les impossibilités d’achat : un salaire qui permettait d’acheter un logement à Paris il y a vingt-cinq ans ne le permet plus, sans que le pouvoir d’achat mesuré ait baissé.
La propriété, une sécurité devenue inaccessible
Le logement possédé est « un placement sûr, en particulier pour les vieux jours, protégeant du risque d’expulsion ou de hausses de loyer » (Insee 2017) : une assurance contre le risque de loyer, que le loyer imputé ne mesure pas (Sinai et Souleles 2005).
Part des propriétaires, 2010-2021 (enquêtes Patrimoine) : 34 % → 29 % pour le quart des ménages les plus modestes, 80 % → 85 % pour le quart le plus aisé (Insee 2024).
« Devenir propriétaire nécessite des revenus et un apport personnel plus élevés » (Insee). Pour qui ne peut plus acheter, le loyer reste une dépense contrainte jusqu’à la fin de sa vie.
Le revenu : ce qu’on compte, ce qu’on oublie
Les loyers imputés
Le propriétaire occupant est traité comme un bailleur qui se loue son logement à lui-même : un loyer imputé, en revenu et en dépense.
227 milliards d’euros en 2025, soit 12,1 points des 30,3 % : il s’annule dans le revenu arbitrable, mais gonfle la part des dépenses pré-engagées.
L’IPCH les exclut depuis sa création : ils ne correspondent à aucune dépense. Eurostat associe l’approche par les paiements à la mesure du pouvoir d’achat des salaires et des pensions (Eurostat 2023).
L’Insee a retenu, pour les dépenses pré-engagées, la logique inverse.
2023 : un bond des « services financiers »
| Année | Assurances | Services financiers | Pré-engagées (% RDB) | Hors services financiers (% RDB) |
|---|---|---|---|---|
| 2020 | 31,8 | 12,8 | 29,9 | 29,1 |
| 2021 | 33,1 | 12,9 | 29,8 | 29,0 |
| 2022 | 34,3 | 16,2 | 29,5 | 28,5 |
| 2023 | 36,4 | 47,0 | 30,2 | 27,6 |
| 2024 | 38,0 | 47,0 | 30,1 | 27,6 |
| 2025 | 40,9 | 41,6 | 30,3 | 28,1 |
Milliards d’euros. Lecture courante : les ménages « ont payé plus cher leurs assurances » (Centre d’observation de la société 2026). Or les assurances n’augmentent que de 2 milliards ; les services financiers passent de 16 à 47 milliards.
Ce sont les Sifim, un flux calculé à partir des écarts de taux, ajouté au revenu et à la consommation (Geerolf 2024b). Hors services financiers, la part baisse en 2023.
Le capital emprunté
Mensualité d’un accédant = intérêts, déduits du revenu, + capital, compté nulle part (c’est une épargne en comptabilité nationale).
Pour un locataire, le revenu arbitrable déduit tout le loyer ; pour un accédant, seulement les intérêts.
Pourtant la mensualité est prélevée chaque mois, en vertu d’un contrat non renégociable : la définition même d’une dépense pré-engagée.
Remboursements de capital, 2000-2025
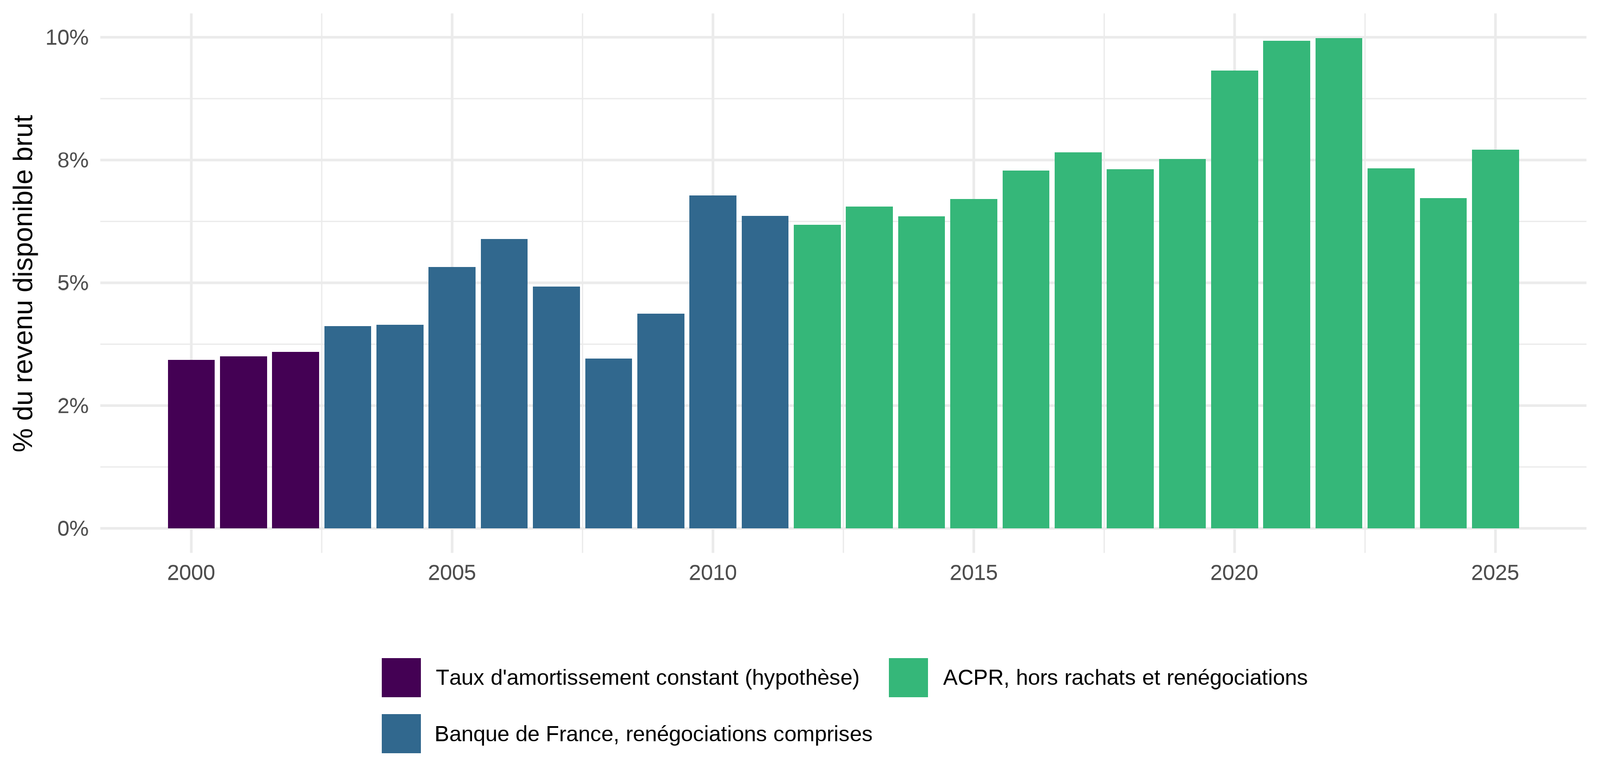
30 milliards (3,4 %) en 2000, 164 milliards (10,0 %) en 2022, 145 milliards (7,7 %) en 2025. Encours : de 34 % à 76 % du revenu disponible.
Une dette de dépenses contraintes
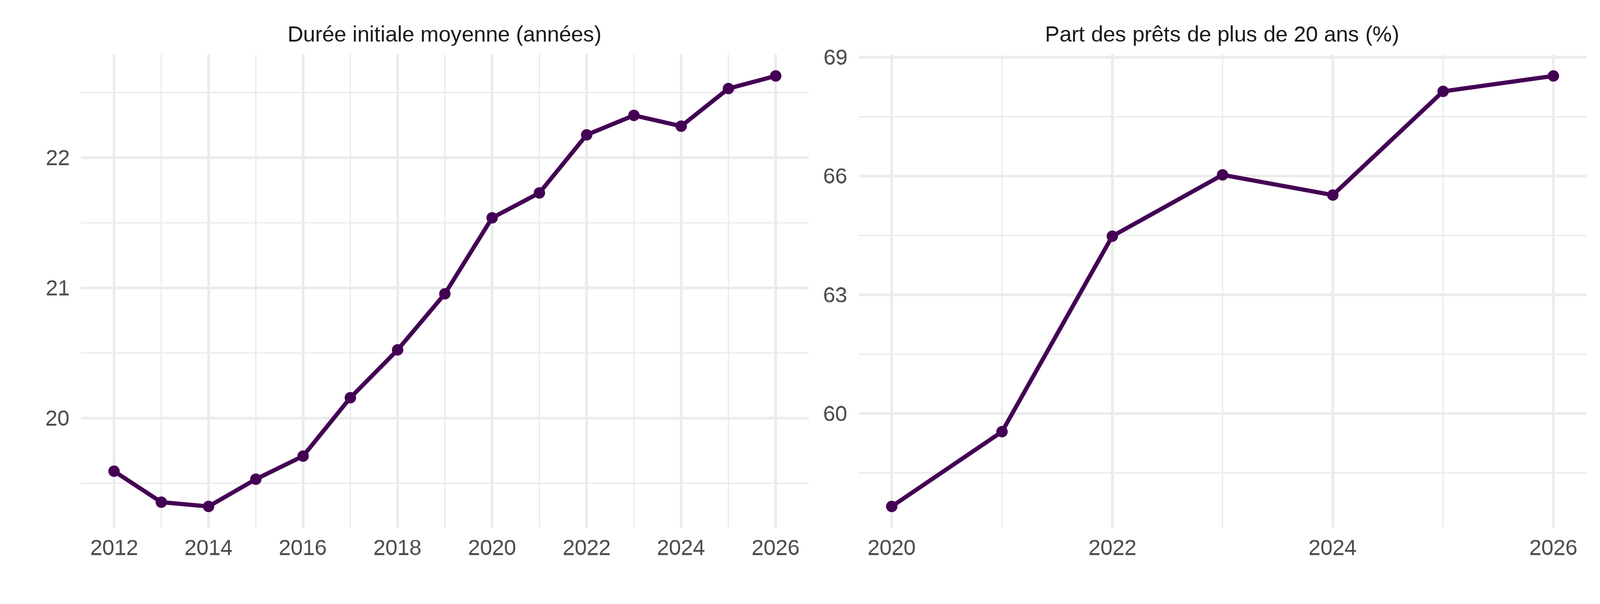
L’encours, 1 424 Md€ (76 % du revenu disponible, 34 % en 2000) : des mensualités déjà engagées. Durée moyenne des nouveaux prêts : 19,3 ans en 2014, 22,6 ans en 2026 (ACPR).
L’allongement contient le taux d’effort (30 %), mais le capital s’amortit plus lentement : un mur de la dette privée, invisible dans le revenu arbitrable.
« Revenu libéré après emprunts »
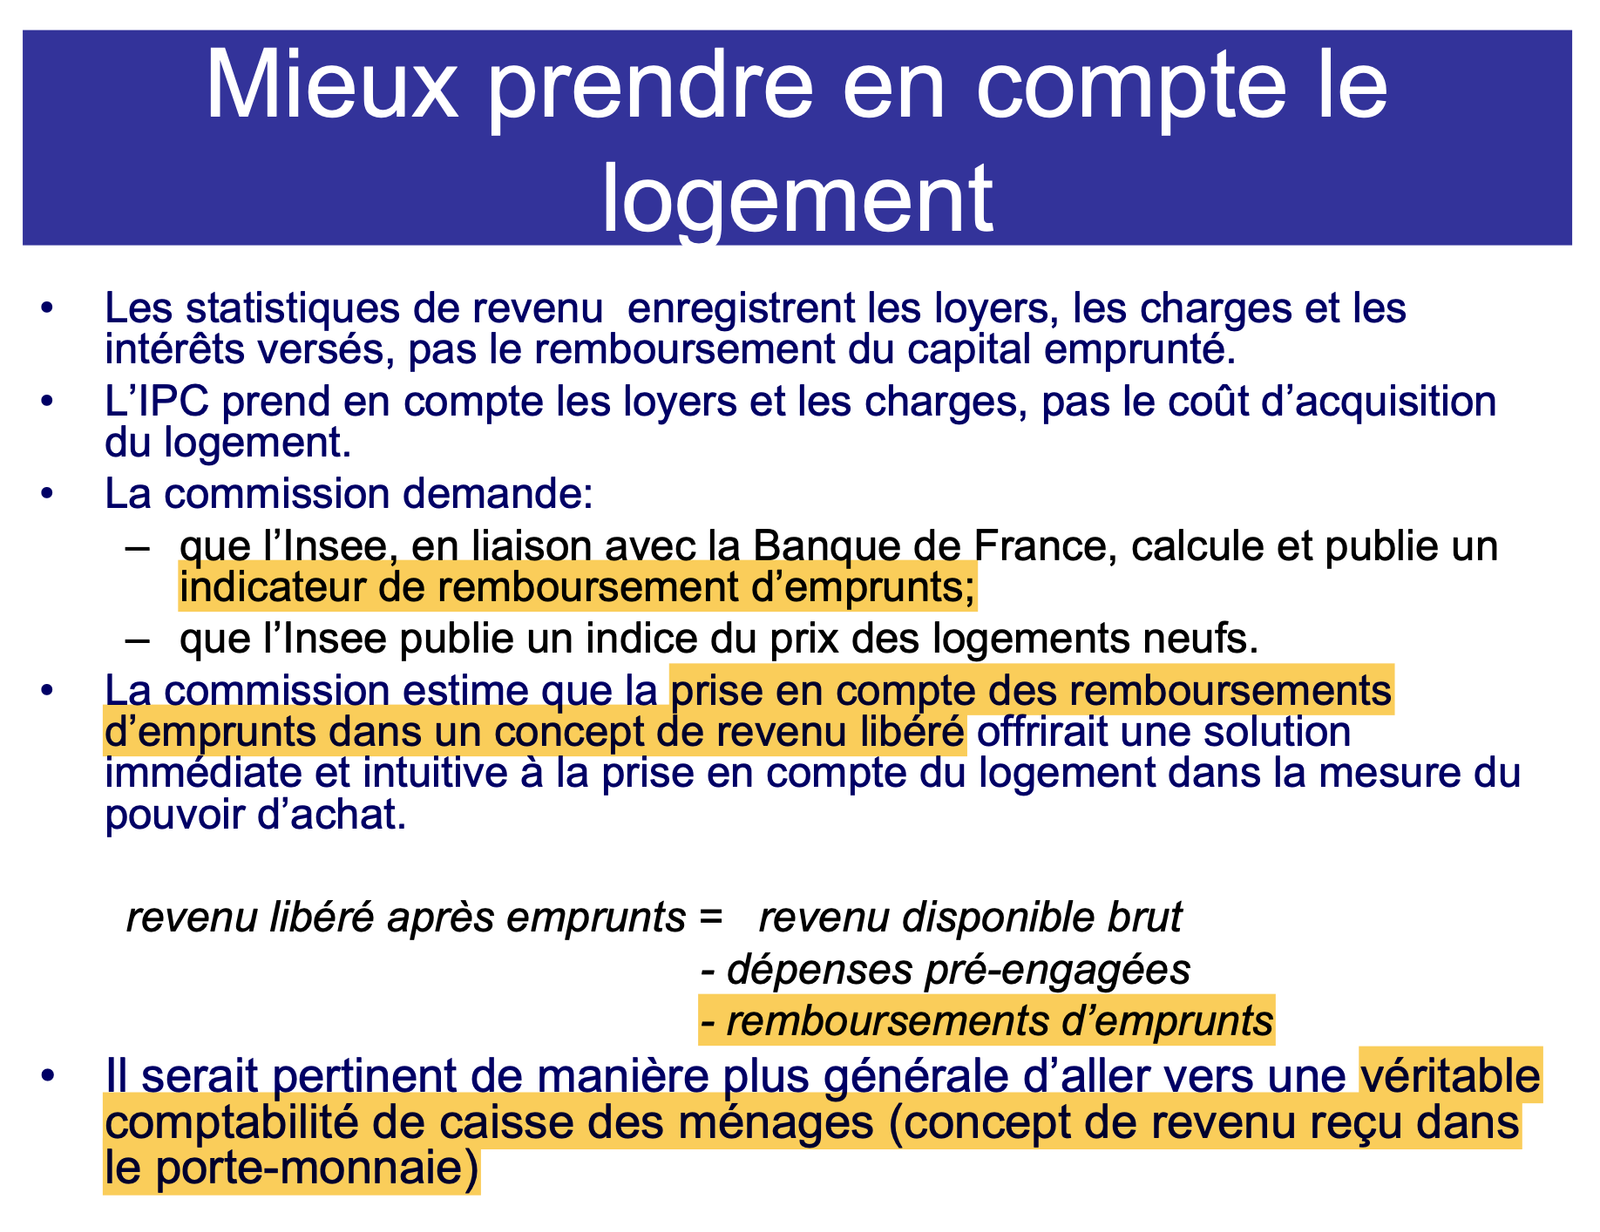
Recommandé en 2008 (Quinet 2008) : jamais publié.
Du revenu disponible au revenu arbitrable de caisse (2025)
| Poste | Md€ | % du RDB |
|---|---|---|
| Revenu disponible brut | 1 876,9 | 100,0 |
| − dépenses pré-engagées | 569,3 | 30,3 |
| = revenu arbitrable (Insee) | 1 307,6 | 69,7 |
| − remboursements de capital (crédits à l’habitat) | 144,8 | 7,7 |
| = revenu libéré après emprunts (Quinet) | 1 162,8 | 62,0 |
| − revenus d’investissements attribués aux assurés | 69,9 | 3,7 |
| = revenu arbitrable de caisse | 1 092,9 | 58,2 |
Un écart qui s’est creusé
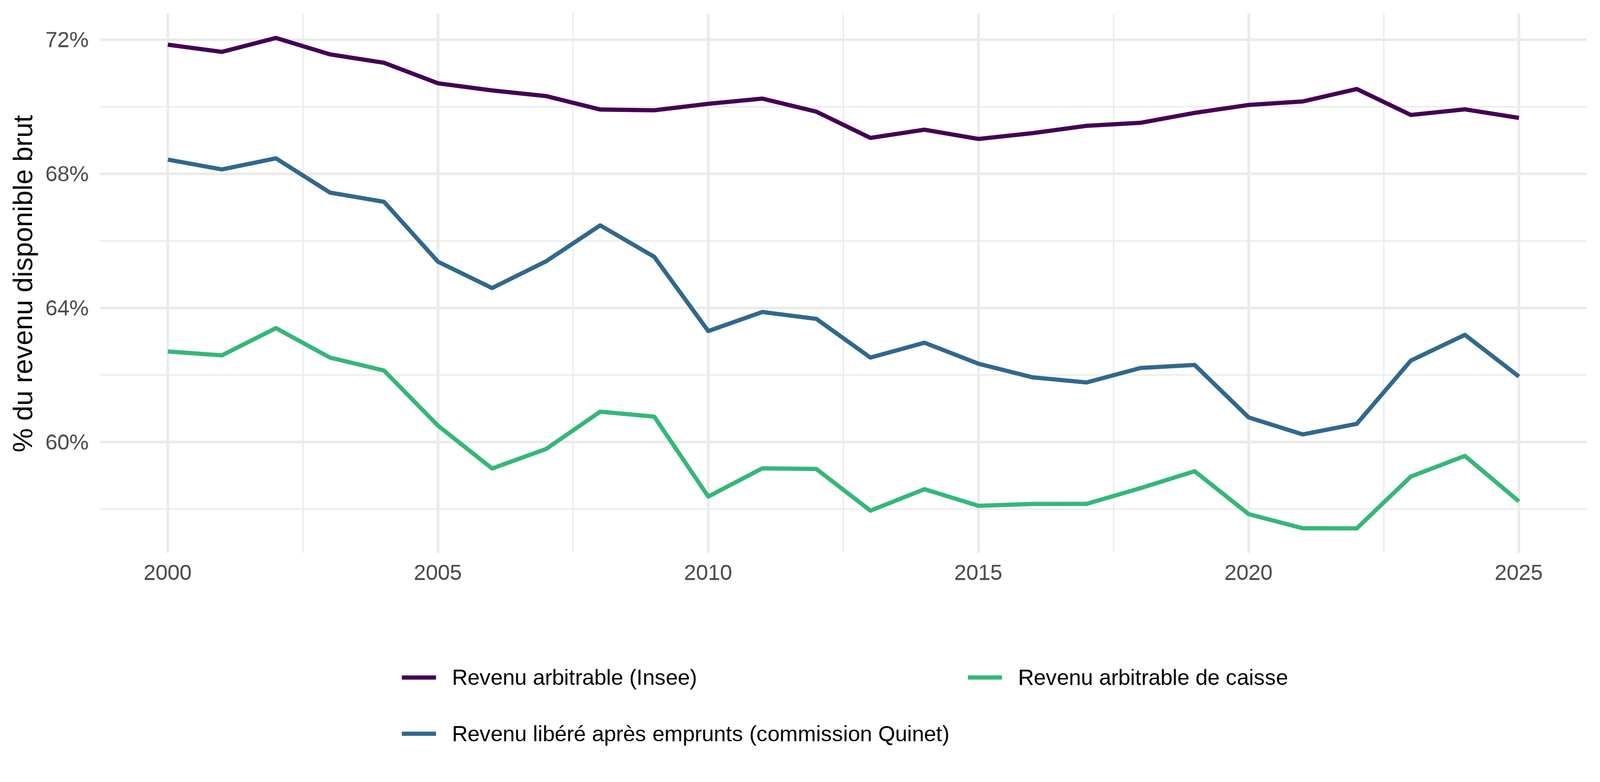
Revenu libéré : de 68,4 % du revenu disponible en 2000 à 60,5 % en 2022 ; revenu arbitrable de l’Insee : stable, autour de 70 %.
Pouvoir d’achat
| 2000-2025 | 2008-2025 | 2019-2022 | 2022-2024 | |
|---|---|---|---|---|
| Revenu arbitrable (Insee) | +44,4 | +20,0 | +3,9 | +5,1 |
| Revenu libéré après emprunts | +34,9 | +12,3 | -0,0 | +10,7 |
| Revenu arbitrable de caisse | +38,3 | +15,2 | -0,1 | +10,0 |
Évolution en %, ensemble des ménages, déflateur : prix des dépenses non pré-engagées.
2000-2025 : +35 % au lieu de +44 %, soit près de 0,3 point par an ; 2008-2025 : +12 % au lieu de +20 %.
2022-2024 : rebond, mais lié surtout à l’effondrement des reventes et donc des remboursements anticipés. Il faudrait isoler les échéances contractuelles.
Une inflation à bas bruit
Le prix des dépenses pré-engagées
Comptes nationaux, hors services financiers : +56 % de 2000 à 2025, contre +43 % pour les autres dépenses.
Mais de 2021 à 2025, +12 % seulement, contre +15 %, alors que l’énergie augmente de 43 % : le logement, plus des trois quarts du total, suit l’indice des loyers (+6 %).
L’effet qualité : une imputation, pas une mesure
Dans un indice de prix, un surcoût de qualité est du volume, pas de l’inflation. Vrai pour un indice de prix, pas pour le coût de la vie quand la qualité est imposée.
L’Insee n’évalue pas la qualité, il l’impute (bridged overlap) ; méthodes explicites déclarées : 0 % (Insee 2026a).
Aucune série ni évaluation publiée ; seule mesure : 0,3 point par an retiré en 2003 (Guédès 2004; Geerolf 2026b).
Les loyers : la dépense la plus lourde, la moins bien mesurée
Relocation après travaux : la hausse de loyer est retirée au titre de la qualité, alors que l’encadrement et le gel des passoires F et G font des travaux la condition d’une remise au prix du marché (Geerolf 2026c).
Les meublés ne sont pas couverts.
Le même indice déflate les loyers imputés : 6,4 % de l’indice des prix, mais 19,4 % de la consommation des comptes (Aventin et Vermersch 2024).
Assurances, santé, téléphonie
Assurances (IPCH, 2021-2025) : habitation +31 %, transport +19 %. Dans les comptes, le prix de l’assurance est construit.
Santé : déremboursements et franchises visibles seulement dans l’IPCH (+66 % depuis 1999, contre +57 % pour l’IPC) (Geerolf 2024a) ; hausses passées par de nouvelles présentations de médicaments, comptées comme de la qualité (Insee 1998).
Téléphonie mobile : l’indice suppose que l’abonné prend toujours l’offre la moins chère (Magnien 2003).
La transition écologique : quand la norme fait le prix
Prix et volumes : la norme devient du pouvoir d’achat
Un surcoût imposé par une norme, compté comme de la qualité, devient du volume : PIB et pouvoir d’achat augmentent (Dees et al. 2023). En valeur, il se voit ; c’est le partage prix-volume qui en fait un enrichissement.
Une interdiction est même « sans impact sur un indicateur de niveau de vie » (Debauche, Pesme, et Blanchet 2024).
Pour le pot catalytique, l’Insee n’avait retenu comme qualité que la moitié du surcoût (Insee 1998). Aujourd’hui, on ne sait pas comment les normes sont traitées.
1. La voiture électrique : un problème jugé limité
L’Insee admet que l’écart de prix ne vaut plus qualité « quand la bascule est imposée par la réglementation », mais juge le problème « d’une ampleur limitée » : coût total de possession, écart appelé à se réduire, occasion thermique possible (Debauche, Pesme, et Blanchet 2024; Blanchet et Pesme 2024).
Mais les ZFE visent aussi l’occasion, et le coût des options biaise l’indice à la baisse quand l’option est obligatoire (Triplett 2006).
L’automobile : +30 % en France, +60 % ailleurs
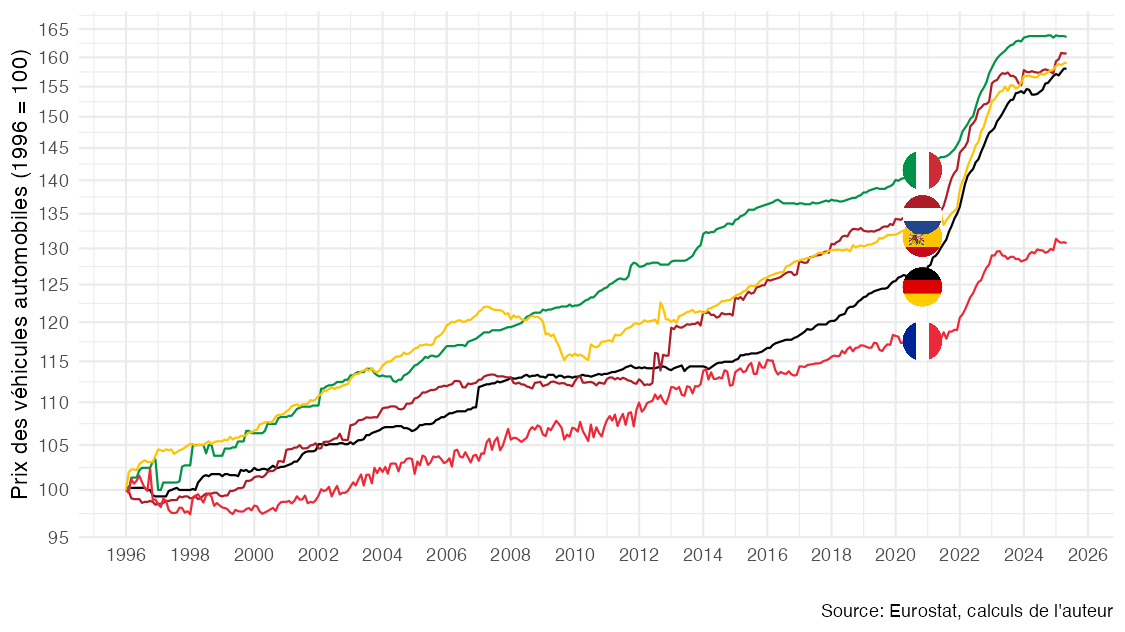
IPCH des véhicules, 1996 = 100 : Italie, Pays-Bas, Espagne, Allemagne, France. Des biens échangés dans la même monnaie (Geerolf 2026b).
2. La rénovation énergétique : un autre sujet
Imposée au parc existant : gel des loyers F et G (2022), interdiction de louer G (2025), F (2028), E (2034). Pas d’« occasion » pour y échapper.
Investissement, hors de l’IPC : le surcoût est compté en volume. Pour le locataire, la hausse de loyer après travaux est retirée au titre de la qualité.
Pas de compensation garantie ; un coût réglementaire bien supérieur à MaPrimeRénov’. Pas un problème « limité » : c’est le logement.
Vers une comptabilité de caisse
« Le revenu reçu dans le porte-monnaie »
La commission Quinet : « aller vers une véritable comptabilité de caisse des ménages ».
Retirer ce qui ne passe jamais par le compte en banque : loyers imputés, Sifim, revenus capitalisés de l’assurance-vie (70 Md€), cotisations imputées.
Ajouter ce qui en sort : mensualités de crédit, apport personnel.
Distinguer locataires, accédants et propriétaires.
Propositions
Six propositions
Publier le revenu libéré après emprunts (Insee et Banque de France), chaque trimestre, comme le demandait la commission Quinet en 2008.
Distinguer les échéances contractuelles des remboursements anticipés, et publier l’échéancier de l’encours : la dette de dépenses contraintes.
Publier les dépenses pré-engagées hors flux imputés (loyers imputés, Sifim), pour que le bond de 2023 ne soit plus lu comme une hausse des frais payés.
Harmoniser les définitions : à chaque chiffre, préciser s’il inclut les remboursements d’emprunts, s’il porte sur le revenu ou la dépense, et sa source.
Mesurer l’inflation des dépenses contraintes : chiffrer le surcoût des normes imposées, publier l’effet des ajustements de qualité par poste, corriger l’indice des loyers, publier les « euros constants » avec l’IPCH.
Construire une comptabilité de caisse des ménages, par niveau de vie et par statut d’occupation.
Conclusion
Des indicateurs nés d’une ambition juste, mais qui comptent des loyers que personne ne paie et ignorent la mensualité de crédit : 145 Md€ en 2025, 7,7 % du revenu disponible, et un engagement de plus en plus long.
Une frontière conventionnelle entre contraint et non contraint.
Une hausse des prix en partie invisible, surtout quand la norme fait le prix.
Aller au bout de la recommandation de 2008 : une comptabilité du revenu reçu dans le porte-monnaie. Le revenu libéré qu’elle demandait n’a jamais été publié (Geerolf 2026d).
Les références
Bibliographie
Aventin, Paul, et Gaston Vermersch. 2024. « Depuis 2022, les loyers d’habitation ont progressé moins vite que les autres prix à la consommation, mais davantage dans le secteur social que dans le secteur libre ». In Note de conjoncture de l’Insee, décembre 2024, 32‑37. https://www.insee.fr/fr/statistiques/8312457.
Blanchet, Didier. 2020. « Pouvoir d’achat et inégalités : les chiffres et le ressenti sont-ils aussi divergents qu’on le dit ? » Blog de l’Insee. https://blog.insee.fr/pouvoir-dachat-et-inegalites-les-chiffres-et-le-ressenti-sont-ils-aussi-divergents-quon-le-dit/.
Blanchet, Didier, et Craig Pesme. 2024. « Coûts et co-bénéfices des politiques de transition climatique : comment seront-ils retracés par les indicateurs de niveau de vie et de bien-être ? » Économie et Statistique, nᵒ 543: 3‑20. https://doi.org/10.24187/ecostat.2024.543.2116.
Centre d’observation de la société. 2026. « La part des dépenses contraintes des ménages se stabilise depuis 10 ans ».
CESE. 2026. « Dépenses contraintes : quel impact sur le pouvoir d’achat des ménages ? »
Cusset, Pierre-Yves, Ana Gabriela Prada-Aranguren, et Alain Trannoy. 2021. « Les dépenses pré-engagées : près d’un tiers des dépenses des ménages en 2017 ». La Note d’analyse de France Stratégie, nᵒ 102 (août).
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Dees, Stéphane, Elie Bellevrat, Annabelle de Gaye, François Geerolf, Matthieu Lequien, Romain Schweizer, Athiana Tettaravou, et Oriane Wegner. 2023. « Les incidences économiques de l’action pour le climat. Inflation ». France Stratégie. https://hal.science/hal-05498714.
Eurostat. 2023. « Owner-occupied housing and the harmonised index of consumer prices. Outcome of the work of the European Statistical System ». Statistical working papers KS-TC-23-001. Eurostat. https://ec.europa.eu/eurostat/web/products-statistical-working-papers/w/ks-tc-23-001.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public », juillet. https://hal.science/hal-05506068.
Geerolf, François. 2026a. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026b. « Effet qualité et mesure de l’inflation. Le bridged overlap, la doctrine européenne et la pratique française ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026c. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
Geerolf, François. 2026d. « L’indépendance de la statistique publique à l’épreuve du pouvoir d’achat. Indicateurs disparus, recommandations non appliquées, questions non instruites ». https://fgeerolf.com/independance-statistique-publique.html.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. Insee. https://www.insee.fr/fr/metadonnees/source/fichier/ipc_impactajustement2004.pdf.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://www.insee.fr/fr/metadonnees/source/fichier/Indice_des_prix.pdf.
Insee. 2017. Les conditions de logement en France. Insee Références. Insee. https://www.insee.fr/fr/statistiques/fichier/2586377/LOGFRA17.pdf.
Insee. 2024. « Détention de la résidence principale ». In Les revenus et le patrimoine des ménages. Insee Références. Insee. https://www.insee.fr/fr/statistiques/7941429.
Insee. 2026a. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.
Insee. 2026b. « Revenu et pouvoir d’achat des ménages en 2025. Comptes nationaux annuels - base 2020 ». https://www.insee.fr/fr/statistiques/8988851.
Magnien, François. 2003. « Mesurer l’évolution des prix des services de téléphonie mobile : une entreprise difficile ». Économie et Statistique, nᵒ 362. https://doi.org/10.3406/estat.2003.7340.
Moati, Philippe, et Robert Rochefort. 2008. « Mesurer le pouvoir d’achat ». 73. Conseil d’Analyse Économique. https://www.cae-eco.fr/staticfiles/pdf/073.pdf.
Quinet, Alain. 2008. « Rapport de la commission « Mesure du pouvoir d’achat des ménages » : rapport remis à madame Christine Lagarde, ministre de l’économie, des finances et de l’emploi ». Ministère de l’économie, des finances et de l’emploi. https://www.vie-publique.fr/files/rapport/pdf/084000066.pdf.
Sinai, Todd, et Nicholas S. Souleles. 2005. « Owner-Occupied Housing as a Hedge Against Rent Risk ». The Quarterly Journal of Economics 120 (2): 763‑89.
Triplett, Jack E. 2006. Handbook on Hedonic Indexes and Quality Adjustments in Price Indexes: Special Application to Information Technology Products. Paris: OECD Publishing. https://www.oecd.org/en/publications/handbook-on-hedonic-indexes-and-quality-adjustments-in-price-indexes_643587187107.html.