Des salaires qui stagnent, un pouvoir d’achat qui monte
Réponse à l’article des Décodeurs du Monde « A quel point le pouvoir d’achat des Français a-t-il décroché ? Ce que disent les chiffres »
pouvoir d’achat
salaires
IPC
IPCH
médias
Résumé
Le 16 octobre 2026, les Décodeurs du Monde ont fait le point en graphiques sur le pouvoir d’achat des Français. L’article juxtapose des salaires qui ne suivent plus les prix et un pouvoir d’achat par unité de consommation en hausse de 7 % depuis 2017, sans expliquer l’écart. Il contient aussi plusieurs erreurs. Le « salaire médian » dont il est question est en fait le salaire mensuel de base de la Dares, un indice à poste donné : correctement lu, il montre qu’un emploi donné n’a pas gagné de pouvoir d’achat depuis 2017 avec l’IPC, et qu’il en a perdu environ 2 % avec l’IPCH. Le graphique du pouvoir d’achat, titré « repart à la baisse depuis 2024 », s’arrête en 2024, à son plus haut niveau, alors que les comptes de 2025 sont publiés depuis mai. Le graphique dit de la « consommation effective » porte en réalité sur la dépense de consommation, dont plus de la moitié du poste logement est faite de loyers imputés que personne ne paie. Le pouvoir d’achat « arbitrable » augmente plus vite que le pouvoir d’achat ordinaire, ce que l’article ne relève pas, et ses dépenses « contraintes » sont pour deux cinquièmes des loyers imputés. Tous les chiffres sont déflatés par l’IPC, au lendemain d’un billet de l’Insee consacré au choix entre l’IPC et l’IPCH. Les critiques de la mesure sont évoquées en une incise ; additionnées, elles ramènent la hausse publiée depuis 2017 à une fourchette de −2 à +4 %. L’écart entre les salaires et le pouvoir d’achat n’est pas un paradoxe du ressenti : il tient à la mesure. Quant aux inégalités « historiquement élevées », elles ne le sont que depuis 1996, de quelques millièmes, et grâce à des revenus du patrimoine comptés en nominal : le fait marquant est une stagnation partagée des niveaux de vie.
Mots clés
pouvoir d’achat, salaires, IPC, IPCH, salaire mensuel de base, revenu arbitrable, dépenses pré-engagées, Le Monde
[🌐 Article PDF] [➕ L’addition que l’Insee ne fait pas] [➕ Mesurer l’évolution des salaires]
Le 16 octobre 2026, dans une série intitulée « Les idées claires pour 2027 », les Décodeurs du Monde ont publié un point en graphiques sur le pouvoir d’achat des Français (Derœux, Imbach, et Pino Lerro 2026). L’article part d’une question juste : le décrochage ressenti par de nombreux Français se confirme-t-il dans les chiffres ? Il a des qualités. Il rappelle que les hausses de prix touchent les ménages inégalement, que le point d’indice de la fonction publique a pris beaucoup de retard sur les prix, et que le pouvoir d’achat est une moyenne.
Mais l’article fait se succéder deux constats qui ne vont pas ensemble. D’un côté, les salaires ne suivent plus les prix : la hausse du salaire « médian » depuis 2017 aurait été entièrement « grignotée » par l’inflation, le point d’indice est « loin de suivre », et les cadres et professions intermédiaires ont perdu du pouvoir d’achat entre 2019 et 2024. De l’autre, le pouvoir d’achat par unité de consommation aurait augmenté de 7 % de 2017 à 2024, et de 9 % pour le revenu « arbitrable », et ne se serait pas « continuellement dégradé », « contrairement à une idée répandue ». Le lecteur n’apprend pas comment les deux peuvent être vrais en même temps.
Cette note soutient que l’écart ne tient pas à une illusion des ménages, mais à la mesure, et que l’article la reprend sans dire qu’elle repose sur des choix. Elle relève d’abord des erreurs : le « salaire médian » n’en est pas un (Section 1), le graphique du pouvoir d’achat s’arrête avant la baisse que son titre annonce (Section 2), et celui de la « consommation effective » porte sur autre chose (Section 3). Elle montre ensuite que tous les chiffres de l’article sont déflatés par l’IPC (Section 4), et que les critiques de la mesure du pouvoir d’achat, évoquées en une incise, changent la conclusion lorsqu’on les additionne (Section 5). Elle revient sur les inégalités « historiquement élevées » (Section 6), puis termine par ce qui manque dans l’article (Section 7) et par une liste de corrections (Section 8).
1 Le « salaire médian » est un salaire à poste donné
L’article écrit que « depuis 2017, l’augmentation du salaire médian (+ 22,8 %) a été entièrement “grignotée” par l’inflation (+ 23,4 %) ». Le graphique qui l’illustre ne porte pas sur le salaire médian, mais, sa note le dit, sur le salaire mensuel de base que publie la Dares chaque trimestre. Ce n’est pas une médiane, ni même une moyenne : c’est un indice qui suit « les salaires de base de postes de travail considérés comme représentatifs », sans « les effets de l’évolution de la structure des emplois » (Guggemos 2023). Il est brut, hors primes et heures supplémentaires, et ne couvre que les entreprises privées de 10 salariés ou plus. C’est, à court terme, l’équivalent du prix d’un poste (Geerolf 2026b).
L’erreur n’est pas qu’une affaire de vocabulaire. Le salaire médian augmente lorsque la qualification des emplois s’élève, même si aucun salaire n’est revalorisé. Le salaire mensuel de base, non : il répond à la question de savoir si un emploi donné permet d’acheter plus ou moins qu’avant. C’est l’indicateur le plus proche du « décrochage » dont parle l’article, et c’est précisément celui que l’Insee a cessé de publier dans ses Insee Première annuels, sous la forme du salaire à structure constante, pour le secteur privé en 2022 et en 2024 et pour la fonction publique de l’État depuis 2023 (Geerolf 2026d, 2026c).
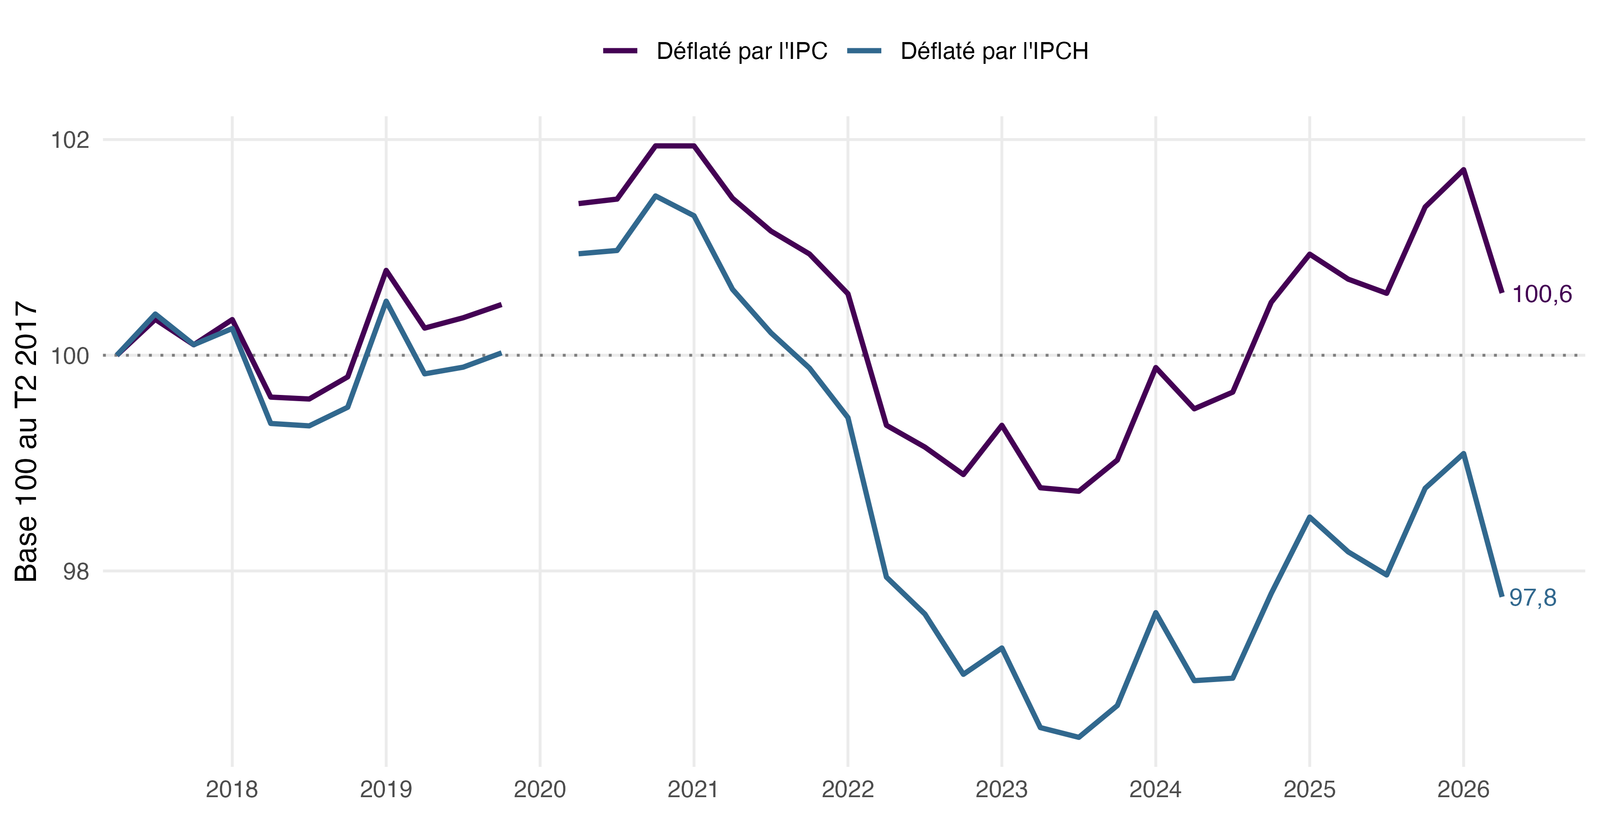
Encore faut-il comparer sur la même période. L’indice de la Dares est en base 100 au deuxième trimestre 2017, et il atteint 122,8 au deuxième trimestre 2026 : la hausse de 22,8 % court donc jusqu’au milieu de 2026. Sur la même période, en moyenne trimestrielle, l’IPC augmente de 22,1 %, et l’IPCH de 25,6 %. À poste donné, le salaire de base gagne 0,6 % de pouvoir d’achat avec l’IPC, et en perd 2,2 % avec l’IPCH (Figure 1). La hausse a donc bien été « grignotée » avec l’indice harmonisé, mais pas avec l’indice national qui sert partout ailleurs dans l’article. Dans les deux cas, la conclusion est la même : un emploi donné du secteur privé ne permet pas d’acheter davantage qu’en 2017.
Source : Dares, enquête Acemo (salaire mensuel de base, ensemble des salariés ; le premier trimestre 2020 n’a pas été collecté) ; Insee, IPC et IPCH ; calculs de l’auteur.
Les deux chiffres d’inflation de l’article ne concordent d’ailleurs pas entre eux. Les prix auraient augmenté de 23,4 % « depuis 2017 » dans la partie consacrée aux salaires du privé, et de 22,9 % « depuis début 2017 » dans celle consacrée au point d’indice. De janvier 2017 à septembre 2026, l’IPC a augmenté de 24,2 %, et l’IPCH de 28,0 %.
La même confusion entre indicateurs se retrouve dans le reste de la partie consacrée aux salaires. Le graphique par profession porte sur le salaire net moyen de chaque catégorie, et l’article cite lui-même un statisticien de l’Insee pour expliquer qu’au sein des cadres, les écarts tiennent aux entrées dans la catégorie à des salaires inférieurs à la moyenne : c’est un effet de composition, pas une évolution du prix des postes. Pour la fonction publique, le point d’indice n’est ni le salaire ni le salaire à poste donné, qui dépend aussi de la grille et des primes (Geerolf 2026c). L’article a raison sur le sens : le pouvoir d’achat du point d’indice net a perdu 16,5 % de janvier 2017 à septembre 2026 avec l’IPC, et 19 % avec l’IPCH. Mais il choisit, pour chaque catégorie, un indicateur différent, sans dire lequel répond à la question posée.
2 Un graphique qui s’arrête avant la baisse
Le graphique consacré au pouvoir d’achat est titré « Le pouvoir d’achat repart à la baisse depuis 2024 ». Il présente l’évolution du pouvoir d’achat par unité de consommation depuis 2017, d’après les comptes nationaux annuels, sous deux formes : celui du revenu disponible brut et celui du revenu « arbitrable ». La série s’arrête en 2024, son point le plus haut. Les comptes de 2025 sont pourtant publiés depuis mai 2026 (Insee 2026b). Avec eux, le pouvoir d’achat par unité de consommation passe de +7,2 % en 2024 à +6,5 % en 2025 par rapport à 2017, et celui du revenu arbitrable de +8,6 % à +7,1 % (Figure 2). Le graphique ne montre donc pas la baisse qu’annonce son titre.
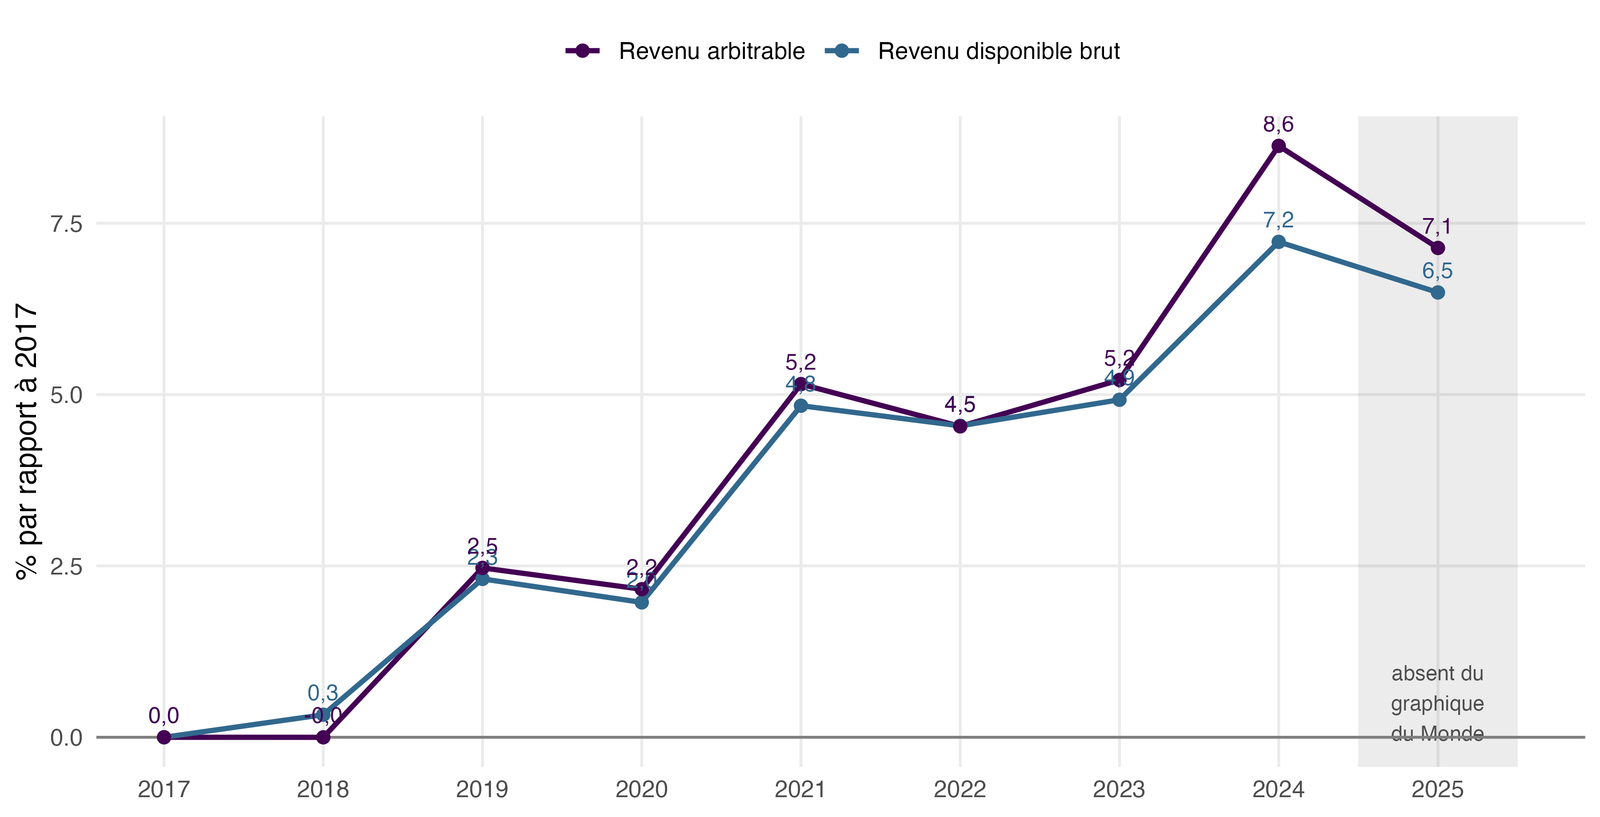
Source : Insee, comptes nationaux annuels en base 2020 (revenu disponible brut, dépenses pré-engagées, déflateurs, unités de consommation) ; calculs de l’auteur, qui reproduisent, arrondis, les chiffres du graphique de l’article jusqu’en 2024.
Les comptes trimestriels montrent la même chose, avec plus de précision. Le pouvoir d’achat par unité de consommation culmine au quatrième trimestre 2024, à +7,7 % par rapport au deuxième trimestre 2017. Au deuxième trimestre 2026, il n’est plus qu’à +5,6 %, en dessous de son niveau de la fin de 2021 (+6,4 %) (Geerolf 2025). Autrement dit, même mesuré comme le fait l’Insee, le pouvoir d’achat par unité de consommation est revenu au niveau d’il y a quatre ans et demi.
Le point haut de 2024 est lui-même fragile. Les comptes de 2024 publiés en mai 2025 n’enregistraient pas le « versement atypique des dividendes » lié à l’anticipation de la contribution différentielle sur les hauts revenus. En mai 2026, l’Insee a révisé les dividendes reçus par les ménages de +11,3 milliards d’euros pour 2024 et, « par contrecoup », de −7,8 milliards pour 2025, et le pouvoir d’achat de 2025 de −0,9 point (Insee 2026c). Ces dividendes, perçus par une petite fraction des ménages (Section 6), gonflent le revenu disponible de 2024 d’environ 0,7 %, puis expliquent l’essentiel du recul de 2025 : hors revenus du patrimoine, selon l’Insee, le pouvoir d’achat aurait augmenté de 0,5 % en 2025 (Insee 2026e). Ni le point haut de 2024, ni la baisse de 2025 ne décrivent la situation de la plupart des ménages : c’est la moyenne qui bouge, au gré d’une réforme fiscale.
Le graphique comporte un second résultat que l’article ne commente pas : le pouvoir d’achat arbitrable, c’est-à-dire celui du revenu qui reste une fois payées les dépenses « contraintes », augmente plus vite que le pouvoir d’achat ordinaire, de +8,6 % contre +7,2 % de 2017 à 2024. Ce résultat va à l’encontre de l’intuition que l’article invoque, celle d’un budget de plus en plus contraint. Il s’explique par la manière dont l’Insee définit ces dépenses (Section 3).
3 Des dépenses « contraintes » que personne ne paie
L’article définit le pouvoir d’achat arbitrable comme le revenu disponible « une fois soustrait un ensemble de dépenses contraintes (comme le loyer ou la cantine scolaire) ». L’Insee parle plutôt de dépenses « pré-engagées », et leur contenu est celui de la comptabilité nationale, pas celui du budget des ménages (Geerolf 2026h). Elles représentent 30 % du revenu disponible brut en 2025, mais :
- 12 points sur 30 sont des loyers imputés, c’est-à-dire le loyer que les propriétaires occupants sont censés se verser à eux-mêmes. Ce « loyer » est aussi compté dans leur revenu. Il ne sort d’aucun porte-monnaie.
- Les services financiers y sont mesurés, pour l’essentiel, par les services d’intermédiation financière indirectement mesurés (SIFIM), un flux calculé à partir des écarts de taux d’intérêt. Ils passent de 16 milliards d’euros en 2022 à 47 milliards en 2023, ce qui fait l’essentiel du bond des dépenses pré-engagées cette année-là.
- La principale charge des accédants à la propriété, le remboursement du capital emprunté, n’y figure pas : elle représentait environ 145 milliards d’euros en 2025, et la commission Quinet avait demandé dès 2008 que l’Insee publie un « revenu libéré après emprunts » (Geerolf 2026h).
Le « revenu arbitrable » n’est donc pas ce qui reste dans le porte-monnaie une fois le loyer et la cantine payés. C’est un agrégat de comptabilité nationale, dont l’évolution dépend beaucoup de conventions comptables.
La même remarque vaut pour le graphique intitulé « Le logement et le transport, premiers postes de dépense des ménages », présenté comme la répartition de la « consommation effective des ménages » en 2025. Les parts qu’il donne (3,9 % pour la santé, 0,8 % pour l’éducation) sont celles de la dépense de consommation, et non de la consommation effective, qui inclut les dépenses de santé et d’éducation prises en charge par les administrations et y pèse beaucoup plus. Surtout, les 28 % du logement (28,0 % dans les comptes de 2025) comprennent 14,7 points de loyers imputés : plus de la moitié du « premier poste de dépense des ménages » est une dépense que personne ne paie. Les ménages locataires paient, eux, des loyers dont l’indice de l’Insee sous-estime la hausse, de 0,4 à 1 point par an selon des écarts documentés par des sources officielles dès 2013-2014 (Geerolf 2026f).
4 Tout en IPC, au lendemain du billet de l’Insee
Tous les chiffres « en euros constants » de l’article sont calculés avec l’indice des prix à la consommation (IPC) ou avec le déflateur des comptes nationaux, jamais avec l’indice des prix harmonisé (IPCH). L’article paraît le lendemain d’un billet du blog de l’Insee consacré précisément au choix entre ces deux indices (Daubaire et Houriez 2026; Geerolf 2026g). De janvier 2017 à septembre 2026, l’écart est de 3,8 points (24,2 % contre 28,0 %). Il tient pour l’essentiel à la santé : l’IPC suit les prix avant remboursement, l’IPCH les prix que paient les ménages, de sorte que les franchises et les déremboursements ne sont enregistrés que par le second.
Le choix change les conclusions de l’article. Avec l’IPCH, le salaire de base perd du pouvoir d’achat depuis 2017 au lieu d’en gagner (Section 1), et le pouvoir d’achat par unité de consommation augmente de +5,5 % de 2017 à 2025 au lieu de +6,5 % avec le déflateur des comptes nationaux. Le Monde a pourtant publié en avril 2025 une tribune qui demandait que la statistique publique propose des analyses du pouvoir d’achat fondées sur l’IPCH (Concialdi, Geerolf, et Jany-Catrice 2025).
5 L’addition que l’article ne fait pas
L’article consacre une incise aux critiques de la mesure : l’indicateur est « parfois critiqué pour sa méthodologie ». Il n’en dit pas plus. Ces critiques sont pourtant précises, chiffrées, et en partie reconnues par l’Insee. En juin 2025, un billet de son blog admettait que la mesure « n’est pas décrite dans les manuels internationaux » et que plusieurs définitions du pouvoir d’achat sont possibles (Hauseux et Houriez 2025). L’Autorité de la statistique publique range le pouvoir d’achat parmi les « questions légitimes de fond ou de méthode » auxquelles des réponses restent à apporter (Autorité de la statistique publique 2026).
Ces critiques portent à la fois sur le revenu et sur les prix. Du côté du revenu, le revenu disponible brut comprend les loyers imputés, les SIFIM et des revenus de la propriété très concentrés, qui font monter la moyenne bien plus que le revenu du ménage médian. Du côté des prix, il faut compter la sous-estimation de la hausse des loyers, les effets qualité, dont l’ampleur n’a jamais été mesurée dans leur ensemble et qui portent aussi sur l’habillement, l’ameublement, la santé et les loyers (Geerolf 2026e), et le traitement des remboursements de santé. Prises une à une, chacune paraît modeste. Additionnées, elles changent la conclusion : depuis le deuxième trimestre 2017, la hausse publiée du pouvoir d’achat par unité de consommation, de 5,6 % en neuf ans, est ramenée à une fourchette de −2 à +4 % ; si l’on corrige aussi le revenu, la hausse est comprise entre −0,4 et +0,2 % par an (Geerolf 2025). Ce n’est pas une mesure exacte : seul l’Insee dispose des données qui permettraient de la faire. Mais rien, dans les sources publiques, ne permet d’affirmer avec assurance que le pouvoir d’achat a augmenté depuis 2017.
C’est là que se trouve l’explication de l’écart entre les deux parties de l’article. Le salaire à poste donné ne progresse pas, et le pouvoir d’achat moyen augmente parce qu’il additionne l’élévation des qualifications, la hausse des revenus de la propriété, des revenus imputés et un déflateur qui ne retrace pas toutes les hausses de prix. Le titre de l’article demande ce que disent les chiffres. Ils disent ce que l’on a choisi de leur faire mesurer.
6 Des inégalités « historiquement élevées » ?
L’article affirme, en citant l’Insee, que les inégalités atteignent un « niveau historiquement élevé ». La formule est bien celle de l’Insee Première de juillet (Insee 2026d). Elle repose pourtant sur trois choix que l’article ne signale pas : faire commencer l’histoire en 1996, tenir pour significatif un écart de quelques millièmes, et compter comme un revenu des intérêts qui ne font que compenser l’inflation.
Un record de quatre millièmes, dans une histoire qui commence en 1996. L’indice de Gini du niveau de vie atteint 0,302 en 2024, contre 0,298 en 2011, précédent point haut, et 0,294 en 2021 et en 2022. Le « record » tient donc à quatre millièmes, sur une série raccordée à travers trois ruptures (2010, 2012 et 2020), pour laquelle l’Insee ne publie aucun intervalle de confiance. Le rapport entre le neuvième et le premier décile est stable en 2024 (3,48) et reste inférieur à son niveau de 2011 (3,58). Surtout, « historiquement » veut dire ici « depuis 1996 », date à laquelle commence la série rétropolée. Les séries plus longues de l’Insee donnent un indice de Gini de 0,329 en 1970 et de 0,313 en 1975, et un rapport interdécile de 4,6 et 4,1, sur un champ qui exclut les revenus financiers et minore donc les inégalités (Insee 2021a). Depuis la fin des années 1970, l’indice de Gini oscille entre 0,28 et 0,30 : ce que montrent les chiffres, c’est d’abord la grande stabilité des inégalités de niveau de vie en France.
Un record fait de dividendes et d’intérêts nominaux. L’Insee l’écrit lui-même : les inégalités augmentent en 2024 « en raison de la hausse des revenus du haut de la distribution ». Le premier décile progresse plus vite que le neuvième (+1,7 % contre +1,4 % en euros constants), et c’est au-delà du 95e centile que se joue la hausse des indicateurs. Elle tient pour l’essentiel aux revenus du patrimoine : les revenus de capitaux mobiliers déclarés, dont les dividendes, augmentent de 32 % en un an, ce que l’Insee rapproche de l’anticipation de la contribution différentielle sur les hauts revenus prévue pour 2025 (Insee 2026d). Un dividende versé un an plus tôt pour des raisons fiscales n’est pas une inégalité « sociale » durable. Ce n’est pas la première fois. Le niveau de vie de l’Insee repose sur les revenus déclarés au fisc, et les dividendes déclarés dépendent moins de l’activité des entreprises que du moment où leurs actionnaires choisissent de se les verser, c’est-à-dire de la fiscalité. Selon la DGFiP, le revenu déclaré des 0,1 % des foyers les plus aisés a baissé de 14,0 % en 2013, l’année où les revenus de capitaux mobiliers ont été soumis au barème de l’impôt sur le revenu, puis augmenté de 27,8 % en 2018, l’année du prélèvement forfaitaire unique, contre +2,3 % et +3,0 % pour les autres foyers (DGFiP 2025). En 2018, l’Insee attribuait déjà la hausse de l’indice de Gini, de 0,289 à 0,298, à « la forte hausse des dividendes », que le prélèvement forfaitaire unique a favorisée, et à la réduction de loyer de solidarité, qui baissait les allocations logement des locataires du parc social en même temps que leurs loyers, ce que le niveau de vie n’enregistre pas (Insee 2020). Deux des principales hausses récentes des inégalités mesurées, en 2018 et en 2024, tiennent ainsi à des réformes fiscales qui déplacent dans le temps le versement des dividendes. À l’inverse, les bénéfices conservés dans des sociétés holding n’apparaissent jamais dans le niveau de vie : la mesure suit les décisions de distribution, pas le revenu économique.
Corriger des dividendes anticipés. Les comptes nationaux permettent de mesurer l’ampleur de l’anticipation (Figure 3). Les dividendes reçus par les ménages passent de 61,0 milliards d’euros en 2023 à 74,9 milliards en 2024 (+23 %), puis retombent à 64,3 milliards en 2025 (−14 %) (Insee 2026a). Par rapport à la moyenne de 2023 et de 2025, l’excédent de 2024 est d’environ 12 milliards d’euros, du même ordre que la révision de +11,3 milliards par laquelle l’Insee a intégré en mai 2026 ces dividendes, que la première estimation des comptes n’avait pas vus (Insee 2026c). Cet excédent représente 0,7 % du revenu disponible brut des ménages, et davantage rapporté à la masse des niveaux de vie de l’enquête, inférieure d’environ un quart. Il entre presque entièrement dans l’enquête. Les dividendes imposables y sont repris des déclarations fiscales, sans recalage ; seuls les revenus non déclarés, ceux des PEA ou de l’assurance-vie, sont imputés à partir de rendements moyens, qui ne suivent pas les décisions de distribution (Insee 2025). Or ce sont les dividendes imposables qui réagissent à la fiscalité : lors de la création du prélèvement forfaitaire unique, les dividendes déclarés passent de 14,3 à 23,2 milliards d’euros entre 2017 et 2018, soit 85 % de la hausse enregistrée par les comptes nationaux, tandis que les dividendes hors de son champ restent stables, autour de 16 à 18 milliards (Dherbécourt 2022). Ils sont aussi extraordinairement concentrés : en 2020, 62 % des dividendes déclarés reviennent aux 0,1 % des foyers qui en perçoivent le plus, et la totalité de leur hausse depuis 2017 provient des foyers dont les dividendes ont augmenté de plus de 100 000 euros (Dherbécourt 2022) ; en 2013, leur baisse atteignait 47,8 % dans le dernier millième des revenus (Bach et al. 2019). Avec un coefficient de concentration de 0,9, prudent au regard de ces chiffres, retirer l’excédent de 2024 abaisse l’indice de Gini d’environ 0,0045 point si l’enquête en capte la même part qu’en 2018, et de 0,003 à 0,005 point dans les hypothèses extrêmes. C’est l’ordre de grandeur de la hausse de 2024 (+0,005) et de l’écart avec le point haut de 2011 (0,004) : corrigé, l’indice revient au niveau de 2011, et le « record » disparaît. Le même calcul appliqué à 2018 donne une hausse de l’indice d’environ 0,005 point, soit plus de la moitié des +0,009 que l’Insee attribuait aux dividendes et à la réduction de loyer de solidarité. L’hypothèse a une conséquence vérifiable : avec des dividendes en baisse de 14 % en 2025, l’indice de Gini de 2025, que l’Insee publiera à l’été 2027, devrait reculer.
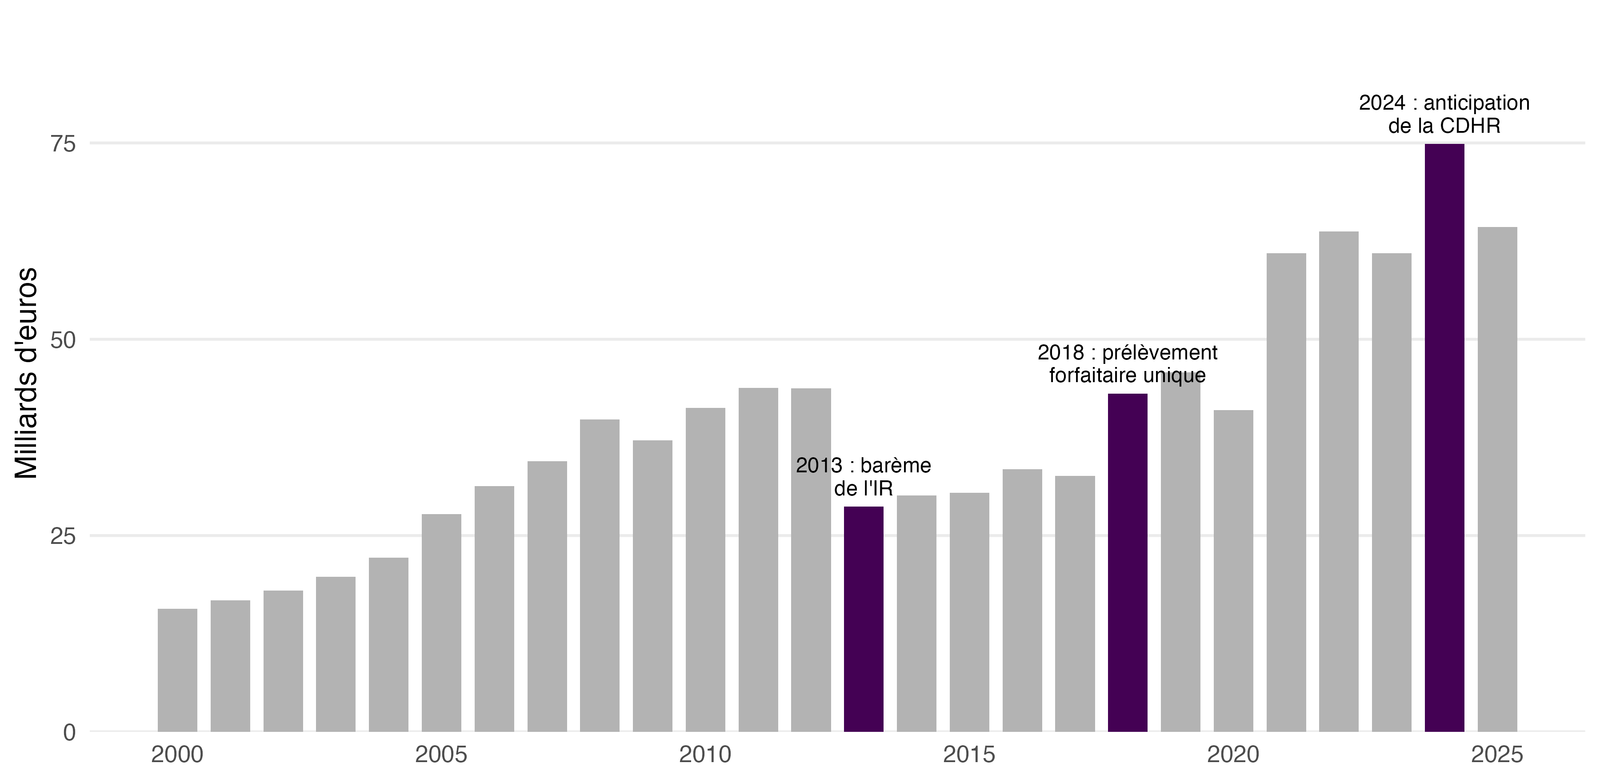
Source : Insee, comptes nationaux annuels en base 2020, tableau 7.401 (compte des ménages, dividendes D421 reçus), mai 2026 ; 2025 : compte provisoire.
S’y ajoute un biais de mesure plus profond. Les revenus des livrets, de l’assurance-vie et de l’épargne logement, qui ne sont pas déclarés au fisc, sont imputés par l’Insee en appliquant aux encours des « taux de rendement moyens réactualisés chaque année » (Insee 2021c) : des taux nominaux, dont l’inflation n’est pas déduite. Or l’inflation est un impôt sur les détenteurs d’actifs nominaux (Geerolf 2024). Cet impôt, que personne n’a voté, profite d’abord à l’État, dont il allège la dette en termes réels. Il n’a rien d’une plus-value, qui peut se retourner et que les ménages se revendent entre eux : la perte de valeur réelle d’un livret est certaine et définitive, et son taux est fixé par l’administration. Le niveau de vie de l’Insee déduit les impôts directs ; il devrait, pour la même raison, déduire la taxe inflationniste. En 2023, le livret A rapportait 3 % pour une inflation de 4,9 % : un rendement réel négatif, que le niveau de vie enregistre comme un revenu positif. La remontée des taux de 2022-2024 a ainsi gonflé le revenu mesuré des épargnants, plus nombreux dans le haut de l’échelle, au moment même où l’inflation amputait la valeur réelle de leur épargne. L’Insee a d’ailleurs reconnu, en juin 2025, que le pouvoir d’achat corrigé de cette taxe inflationniste était « fortement affecté à la baisse » en 2022 et 2023 (Hauseux et Houriez 2025). Lorsque l’article écrit que les 20 % les plus aisés « captent » 38,8 % des niveaux de vie grâce à « leur patrimoine immobilier et financier », il additionne des dividendes avancés d’un an et des intérêts nominaux qui, pour une bonne part, ne sont pas des revenus réels.
Les « gagnants » de l’inflation de France, portrait social. Le même défaut fausse le diagnostic que l’Insee a porté sur la période d’inflation. France, portrait social titrait en 2023 que la hausse du niveau de vie de 2022 ne compensait qu’en partie la hausse des dépenses liée à l’inflation, « sauf pour les 10 % les plus aisés » (Abdouni, Buresi, et Delmas 2023), et en 2024 qu’elle couvrait en 2023 « plus de la totalité » du surcoût « pour les 20 % les plus aisés » (Abdouni, Buresi, et Delmas 2024). Dans les deux cas, l’exception du haut de l’échelle tient aux revenus du patrimoine, comptés en nominal : leur hausse rehausse le niveau de vie des 10 % les plus aisés de 1,5 % en 2022 et de 1,6 % en 2023, contre 0,5 à 1,2 % pour les autres dixièmes. Ces revenus supplémentaires viennent d’abord des livrets, dont les taux ont été relevés précisément parce que les prix montaient, et de collectes records (29 milliards d’euros nets sur le livret A en 2022, 36 milliards en 2023) : les intérêts d’une épargne nouvelle y sont comptés comme un gain de niveau de vie. Si on la retire, le tableau change (Figure 4). En 2022, tous les dixièmes perdent entre 1,0 et 2,1 % de niveau de vie corrigé, et les 10 % les plus aisés (−1,2 %) autant que les classes moyennes : l’exception disparaît. En 2023, les 10 % les plus aisés perdent eux aussi (−0,4 %), comme l’ensemble de la population (−1,2 %, au lieu d’une compensation intégrale). Encore ce calcul ne retire-t-il que la hausse des revenus du patrimoine. Il ne déduit pas la perte que l’inflation inflige à la valeur réelle des livrets, des fonds en euros et des obligations, dont aucun des deux dossiers ne parle : l’expression « taxe inflationniste » n’y figure pas. Cette perte est pourtant bien plus grande : sur la seule assurance-vie en euros, la hausse des intérêts de 2021 à 2023 (15 milliards d’euros) ne couvre qu’un tiers de la taxe inflationniste (44 milliards) (Geerolf 2024). Comptés en termes réels, les revenus du patrimoine ne font pas des plus aisés les gagnants de l’inflation : la baisse du niveau de vie corrigé concerne toute l’échelle des revenus.
C’était déjà l’argument avancé en février 2024, au lendemain de l’édition 2023 de France, portrait social : « on vous explique que les ménages des déciles supérieurs, les plus riches et les classes moyennes supérieures, ont gagné beaucoup d’argent grâce aux revenus du patrimoine. C’est une très mauvaise raison d’affirmer une telle chose. En contexte inflationniste, les détenteurs de patrimoine ont tendance à perdre, surtout quand les revenus générés sont à taux fixes comme dans l’assurance vie en euros ou sur les livrets d’épargne réglementés » (Vignaud 2024). L’exemple donné alors reste parlant. Sur un livret A de 20 000 euros, le passage du taux de 0,5 % à 3 % fait passer les intérêts de 100 à 600 euros ; une fois ces seuls intérêts déflatés, l’Insee enregistre un gain de pouvoir d’achat de 464 euros. Mais avec une inflation de 6 %, l’épargne perd 1 200 euros de valeur réelle, contre 200 euros avec une inflation de 1 % : le pouvoir d’achat de cet épargnant ne gagne pas 464 euros, il en perd 536. Neuf mois plus tard, l’édition 2024 de France, portrait social reproduisait pourtant la même erreur pour l’année 2023, sans plus mentionner la taxe inflationniste.
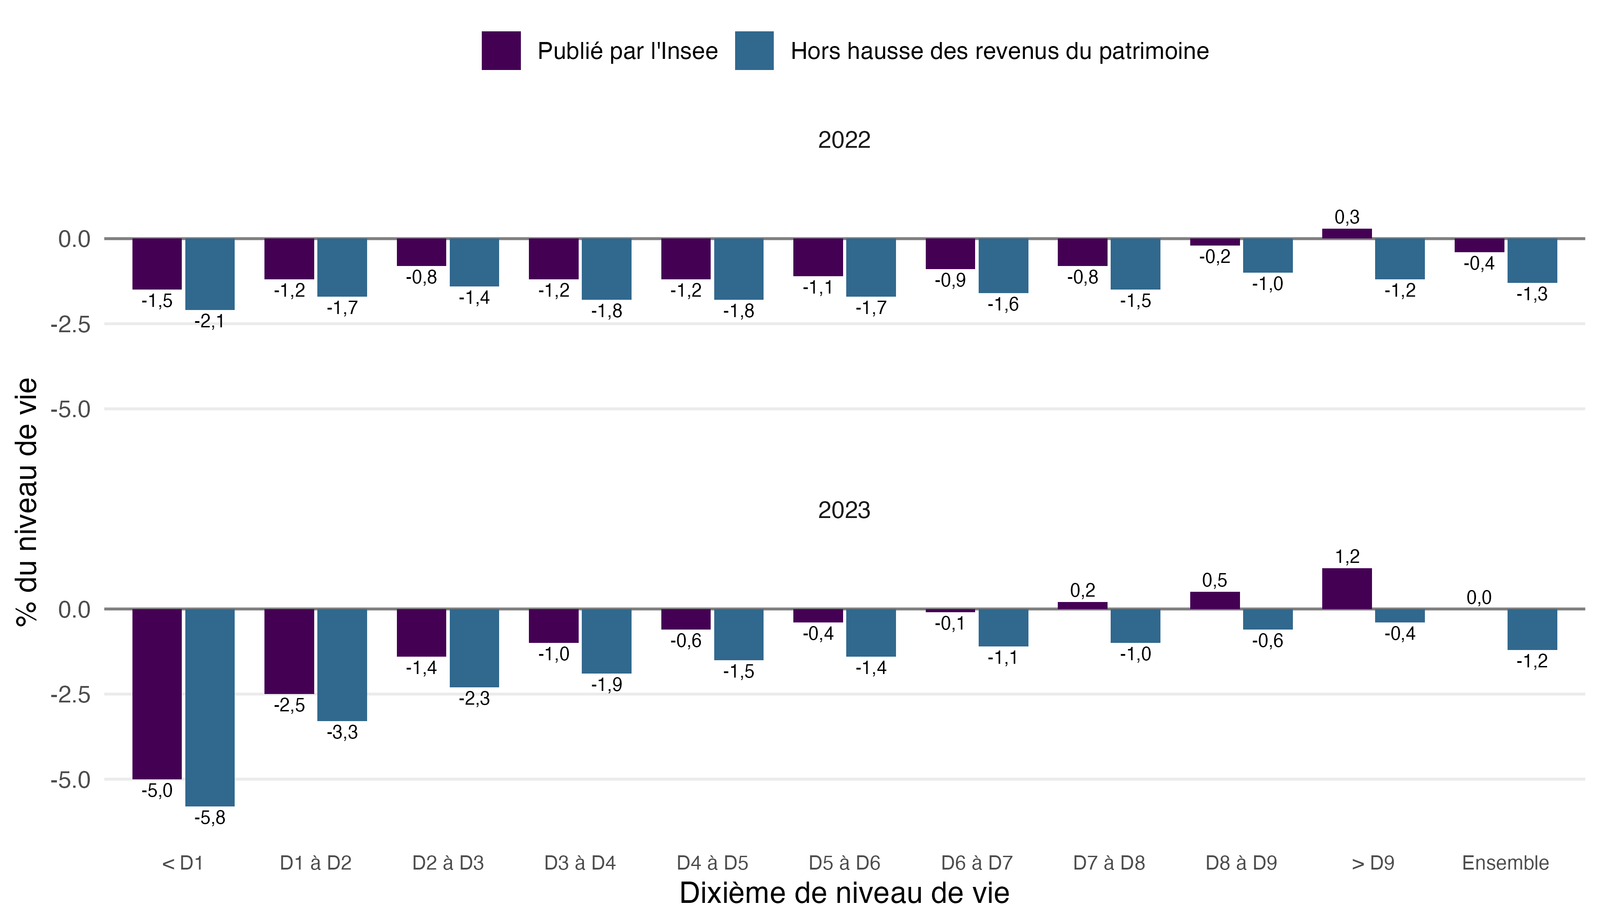
Source : Insee, France, portrait social, éditions 2023 (dossier 2, figures 4b et 5b) et 2024 (dossier 2, figure 2b), modèle Ines ; calculs de l’auteur, qui retirent du solde publié la contribution de l’évolution des revenus du patrimoine.
L’indice de Gini, avec et sans ces corrections. La Figure 5 applique ces deux corrections à toute la série depuis 1996. La première maintient la part des dividendes dans le revenu à sa moyenne de la période, avec les paramètres retenus plus haut (85 % des variations des comptes nationaux retrouvées dans l’enquête, coefficient de concentration de 0,9) : elle neutralise les réformes de 2013 et de 2018 et l’anticipation de 2024, mais aussi la hausse tendancielle des dividendes. La seconde déduit en outre la taxe inflationniste, égale à l’inflation de l’année (IPCH) appliquée à la position nominale nette des ménages au début de l’année : leurs dépôts, titres de créance et prêts, et les trois quarts de leurs contrats d’assurance-vie, supposés en euros, moins leurs crédits (Eurostat 2026a). Faute de données par niveau de vie, on lui attribue un coefficient de concentration de 0,5, plus faible que celui des dividendes, parce que cette épargne est détenue bien au-delà du dernier centile. Ces paramètres sont des ordres de grandeur, et le graphique est illustratif. Le résultat est pourtant net. Corrigé des seuls dividendes, l’indice de 2024 (0,293) est au niveau de celui de 2011 (0,293), et sa hausse depuis 1996 passe de 0,028 à 0,012 point. Corrigé aussi de la taxe inflationniste, l’indice le plus bas de toute la série est celui de 2022 (0,266) : l’année où France, portrait social voyait les plus aisés protégés de l’inflation est, en termes réels, celle où les inégalités ont été les plus faibles depuis 1996.
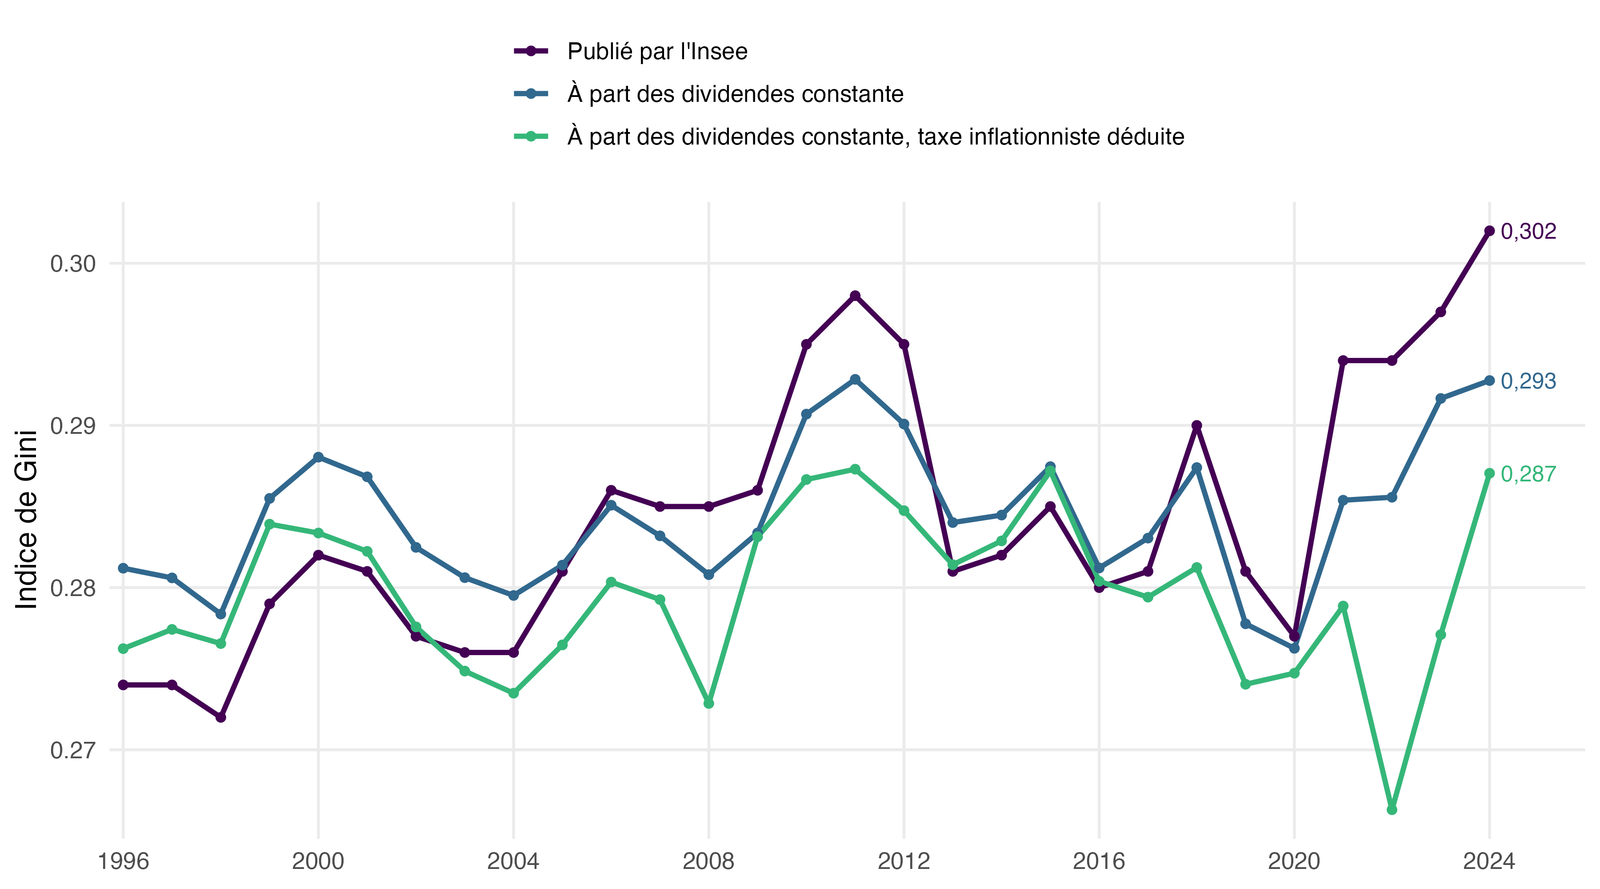
Source : Insee, Insee Première n° 2117 (indice de Gini, série rétropolée) et comptes nationaux annuels (tableau 7.401) ; Eurostat, comptes financiers des ménages et IPCH ; calculs de l’auteur. Paramètres : part des variations de dividendes retrouvée dans l’enquête 85 %, coefficient de concentration des dividendes 0,9, part des contrats d’assurance-vie en euros 75 %, coefficient de concentration de la position nominale nette 0,5, masse des niveaux de vie égale aux trois quarts du revenu disponible brut.
Une France dans la moyenne européenne, et parmi les plus redistributives. Dans l’enquête européenne SRCV, l’indice de Gini de la France est de 30,4 en 2025 (revenus de 2024), contre 29,2 pour l’Union européenne et 30,1 pour l’Allemagne ; le rapport S80/S20 est de 4,7, comme en Allemagne et dans la moyenne de l’Union (4,6) (Eurostat 2026b). Avant prestations sociales, la France est pourtant plus inégalitaire que la moyenne (37,4 contre 34,1) : la redistribution y retranche 7 points à l’indice de Gini, contre 5 dans l’Union. Et ces comparaisons ne comptent ni la santé, ni l’éducation. En les intégrant, l’Insee obtient un indice de Gini qui passe de 0,38 pour le revenu primaire à 0,29 après redistribution monétaire, puis à 0,18 (Insee 2021b; Geerolf 2026a).
Ce qui caractérise la période, c’est une stagnation partagée. De 2008 à 2024, en euros constants, le premier décile du niveau de vie augmente de 2,9 %, la médiane de 7,8 % et le neuvième décile de 6,0 % (Insee 2026d) : en seize ans, moins de 0,5 % par an pour le niveau de vie médian, avant même les corrections de prix évoquées plus haut (Section 5). Les trois courbes avancent ensemble, et lentement. Le problème que révèlent les chiffres n’est pas une explosion des inégalités, mais l’absence de progression du niveau de vie de presque tous, celle-là même que traduit le salaire à poste donné (Section 1).
7 Un débat absent
L’article cite trois responsables de l’Insee et un économiste de l’OFCE. Il ne mentionne aucun des travaux qui contestent la mesure, ni le fait qu’ils ont été portés au comité des utilisateurs de l’IPC, au Conseil national de l’information statistique et devant l’Autorité de la statistique publique. Il écrit que le pouvoir d’achat ne s’est pas dégradé « contrairement à une idée répandue », ce qui range le ressenti des ménages du côté de l’erreur. Or ce ressenti, mesuré par l’enquête mensuelle de l’Insee auprès des ménages, suit année après année les variations du pouvoir d’achat publié : le désaccord ne porte que sur la tendance, de quelques dixièmes de point par an, c’est-à-dire sur l’ordre de grandeur des corrections de mesure (Geerolf 2026i).
Deux formulations, enfin, sont inexactes. Le pouvoir d’achat ne « capture » pas « à la fois les revenus et les dépenses des ménages » : c’est le revenu disponible brut divisé par l’indice de prix de la consommation, et les dépenses n’y entrent que par leurs prix. Et la baisse de 3,1 % des « dépenses alimentaires » en 2023 est une baisse de volume : en valeur, ces dépenses ont augmenté. Le chiffre est d’ailleurs révélateur : les ménages ont réduit les quantités et la qualité de ce qu’ils mangent l’année même où le pouvoir d’achat publié augmentait.
8 Corrections demandées
Sans esprit de polémique, l’article gagnerait à être corrigé sur les points suivants.
- Remplacer « salaire médian » par « salaire mensuel de base », et préciser qu’il s’agit d’un salaire à poste donné, hors primes, dans les entreprises de 10 salariés ou plus ; comparer son évolution à l’inflation sur la même période.
- Prolonger le graphique du pouvoir d’achat jusqu’en 2025, dernière année des comptes nationaux annuels, pour que la baisse annoncée par le titre y figure.
- Corriger le titre du graphique de la répartition de la consommation (dépense de consommation, et non consommation effective) et indiquer la part des loyers imputés dans le poste logement.
- Décrire exactement les dépenses pré-engagées, dont les loyers imputés représentent deux cinquièmes, et signaler que le pouvoir d’achat arbitrable augmente plus vite que le pouvoir d’achat ordinaire.
- Donner les évolutions en euros constants avec l’IPCH à côté de l’IPC, et harmoniser les chiffres d’inflation cités.
- Mentionner les critiques chiffrées de la mesure, et l’aveu de l’Insee qu’aucun manuel international ne la décrit.
- Nuancer le « niveau historiquement élevé » des inégalités : il ne vaut que depuis 1996, à quelques millièmes près, reste inférieur aux niveaux des années 1970, et tient à des dividendes anticipés, dont la correction suffit à le faire disparaître, et à des intérêts comptés en nominal.
- Ne pas reprendre sans précaution l’idée que les plus aisés auraient été protégés de l’inflation : dans France, portrait social, cette protection tient entièrement à des revenus du patrimoine comptés en nominal.
Conclusion
L’article des Décodeurs pose la bonne question, et il en rassemble presque tous les éléments : des salaires à poste donné qui ne suivent plus les prix, un point d’indice qui décroche, des dépenses alimentaires en baisse, un pouvoir d’achat moyen qui repart à la baisse. Il lui manque de les relier. Le pouvoir d’achat publié par l’Insee n’est pas « ce que disent les chiffres » : c’est une mesure, construite par des choix de revenu, de prix et de conventions comptables, qui ne figure dans aucun manuel international. Lorsqu’un salarié constate que son poste lui permet d’acheter moins qu’en 2017, ce n’est pas une idée répandue qu’il faudrait corriger. C’est ce que montre l’indicateur que l’article publie lui-même, à condition de le lire pour ce qu’il est.
Bibliographie
Abdouni, Sarah, Gabriel Buresi, et Fabien Delmas. 2023. « En 2022, la hausse du niveau de vie ne compense qu’en partie l’augmentation des dépenses liée à l’inflation, sauf pour les 10 ». In France, portrait social. Édition 2023, 91‑99. Insee Références. Insee. https://www.insee.fr/fr/statistiques/7666911.
Abdouni, Sarah, Gabriel Buresi, et Fabien Delmas. 2024. « En 2023, la hausse du niveau de vie couvre la moitié du surcoût lié à l’inflation pour les 20 ». In France, portrait social. Édition 2024. Insee Références. Insee. https://www.insee.fr/fr/statistiques/8242413.
Autorité de la statistique publique. 2026. « Rapport annuel 2025 ». Autorité de la statistique publique. https://www.autorite-statistique-publique.fr/wp-content/uploads/2026/02/Rapport-2025-Autorite-Statistqiue-Publique.pdf.
Bach, Laurent, Antoine Bozio, Brice Fabre, Arthur Guillouzouic, Claire Leroy, et Clément Malgouyres. 2019. « Évaluation d’impact de la fiscalité des dividendes ». Rapport IPP 25. Institut des politiques publiques.
Concialdi, Pierre, François Geerolf, et Florence Jany-Catrice. 2025. « Sur l’évolution du pouvoir d’achat, un diagnostic de plus en plus biaisé ». Le Monde, avril. https://www.lemonde.fr/idees/article/2025/04/18/sur-l-evolution-du-pouvoir-d-achat-un-diagnostic-de-plus-en-plus-biaise_6597278_3232.html.
Daubaire, Aurélien, et Guillaume Houriez. 2026. « Pourquoi l’Insee calcule deux indices des prix à la consommation ». Blog de l’Insee. https://blog.insee.fr/pourquoi-l-insee-calcule-2-ipc/.
Derœux, Iris, Romain Imbach, et Lara Pino Lerro. 2026. « A quel point le pouvoir d’achat des Français a-t-il décroché ? Ce que disent les chiffres ». Le Monde, Les Décodeurs.
DGFiP. 2025. « Revenus et patrimoine des foyers les plus aisés en France ». DGFiP Analyses 8. Direction générale des Finances publiques.
Dherbécourt, Clément. 2022. « Les gros dividendes se sont maintenus en 2020, les plus-values mobilières sont en repli ». France Stratégie, Point de vue.
Eurostat. 2026a. « Financial balance sheets (nasa_10_f_bs) ; HICP - annual average rate of change (prc_hicp_aind) ». https://ec.europa.eu/eurostat/databrowser/view/nasa_10_f_bs/default/table.
Eurostat. 2026b. « Gini coefficient of equivalised disposable income ; S80/S20 income quintile share ratio ; Gini coefficient before social transfers, pensions excluded from social transfers (ilc_di12, ilc_di11, ilc_di12c) ». EU-SILC. https://ec.europa.eu/eurostat/databrowser/view/ilc_di12/default/table.
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2025. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026a. « Le système fiscal français est-il redistributif ou « régressif » ? » Alternatives économiques, hors-série n° 132, « Déchiffrer 2026 », 24‑25.
Geerolf, François. 2026b. « Mesurer l’évolution des salaires : secteur privé et fonction publique, structure constante et RMPP, IPC et IPCH ». fgeerolf.com. https://fgeerolf.com/mesurer-l-evolution-des-salaires.html.
Geerolf, François. 2026c. « Mesurer l’évolution des salaires dans la fonction publique : salaire moyen, salaire à structure constante, ou RMPP ? » fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-la-fonction-publique.html.
Geerolf, François. 2026d. « Mesurer l’évolution des salaires dans le secteur privé : ce que les Insee Première publient, et ce qu’ils ne publient plus ». fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-le-secteur-prive.html.
Geerolf, François. 2026e. « Effet qualité et mesure de l’inflation ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026f. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
Geerolf, François. 2026g. « Ce que vaut un euro chez le pharmacien. Réponse au billet de blog « Pourquoi l’Insee calcule deux indices des prix à la consommation » ». fgeerolf.com. https://fgeerolf.com/reponse-au-blog-2-ipc.html.
Geerolf, François. 2026h. « Dépenses contraintes : ce que le revenu arbitrable ne compte pas. Pour une comptabilité de caisse des ménages ». fgeerolf.com. https://fgeerolf.com/depenses-contraintes.html.
Geerolf, François. 2026i. « Pouvoir d’achat : avant le vent, le thermomètre. Réponse au billet de blog « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? » » https://fgeerolf.com/reponse-au-blog-ressenti.html.
Guggemos, Fabien. 2023. « Mesurer l’évolution des salaires à court terme : une palette d’indicateurs statistiques complémentaires ». Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-des-salaires-a-court-terme/.
Hauseux, Yaëlle, et Guillaume Houriez. 2025. « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/.
Insee. 2020. « En 2018, les inégalités de niveau de vie augmentent ». Insee Première, n° 1813. https://www.insee.fr/fr/statistiques/4659174.
Insee. 2021a. « Évolution du niveau de vie depuis 1970 ». Insee Références, Les revenus et le patrimoine des ménages, fiche 1.9. https://www.insee.fr/fr/statistiques/5371217.
Insee. 2021b. « Revenus et patrimoine des ménages. Édition 2021 ». Insee Références.
Insee. 2021c. « Sources et méthodes ». Insee Références, Les revenus et le patrimoine des ménages. https://www.insee.fr/fr/statistiques/fichier/5371283/RPM2021-Sources_Methodes.pdf.
Insee. 2025. « Méthodologie de l’enquête Revenus fiscaux et sociaux (ERFS) 2023 ».
Insee. 2026a. « Compte des ménages (S14). Comptes nationaux annuels, base 2020, tableau 7.401 ».
Insee. 2026b. « Revenu et pouvoir d’achat des ménages en 2025. Comptes nationaux annuels - base 2020 ». https://www.insee.fr/fr/statistiques/8988851.
Insee. 2026c. « Les principales révisions intervenues sur les comptes de la Nation pour les années 2023, 2024 et 2025 ». Note, comptes nationaux annuels.
Insee. 2026d. « Niveau de vie et pauvreté en 2024 ». Insee Première, n° 2117. https://www.insee.fr/fr/statistiques/9019316.
Insee. 2026e. « Pouvoir d’achat, inégalités de revenus et pauvreté ». 2027 : la statistique publique au service des débats. https://www.insee.fr/fr/statistiques/8996928?sommaire=8996963.
Vignaud, Marc. 2024. « « En France, la hausse du pouvoir d’achat est fortement surestimée ! » » L’Opinion, février.