Mesurer l’évolution des salaires
Secteur privé et fonction publique, structure constante et RMPP, IPC et IPCH
salaires
fonction publique
secteur privé
pouvoir d’achat
IPC
IPCH
méthodologie
Résumé
Selon l’indicateur, le secteur et l’indice de prix retenus, le salaire net réel a progressé de 35 % ou reculé de 8 % entre 2008 et 2023. Ce document rassemble, sur une base commune, les résultats de deux études consacrées aux Insee Première annuels sur les salaires de la fonction publique de l’État et du secteur privé. Il compare trois indicateurs (salaire à structure constante, salaire net moyen, rémunération moyenne des personnes en place), deux secteurs et deux déflateurs (IPC et IPCH). Le choix de l’indicateur est de loin le plus décisif : la RMPP, qui intègre l’avancement, progresse dans les deux secteurs, quand le prix d’un poste baisse. À poste donné, le salaire net a perdu depuis 1995 environ 10 % (IPC) à 14 % (IPCH) dans la fonction publique de l’État, et environ 1 % (IPC) à 6 % (IPCH) dans le privé, l’écart entre les deux secteurs s’étant creusé avant 2019 ; depuis 2020, la baisse est comparable dans les deux secteurs. Le choix de l’IPCH plutôt que de l’IPC retranche 5,7 points sur trente ans. Toutes les données sont jointes.
Mots-clés : salaires, fonction publique, secteur privé, salaire à structure constante, rémunération moyenne des personnes en place, effet de structure, IPC, IPCH, Insee.
Classification JEL : J31, J45, C43, E31.
1 Introduction
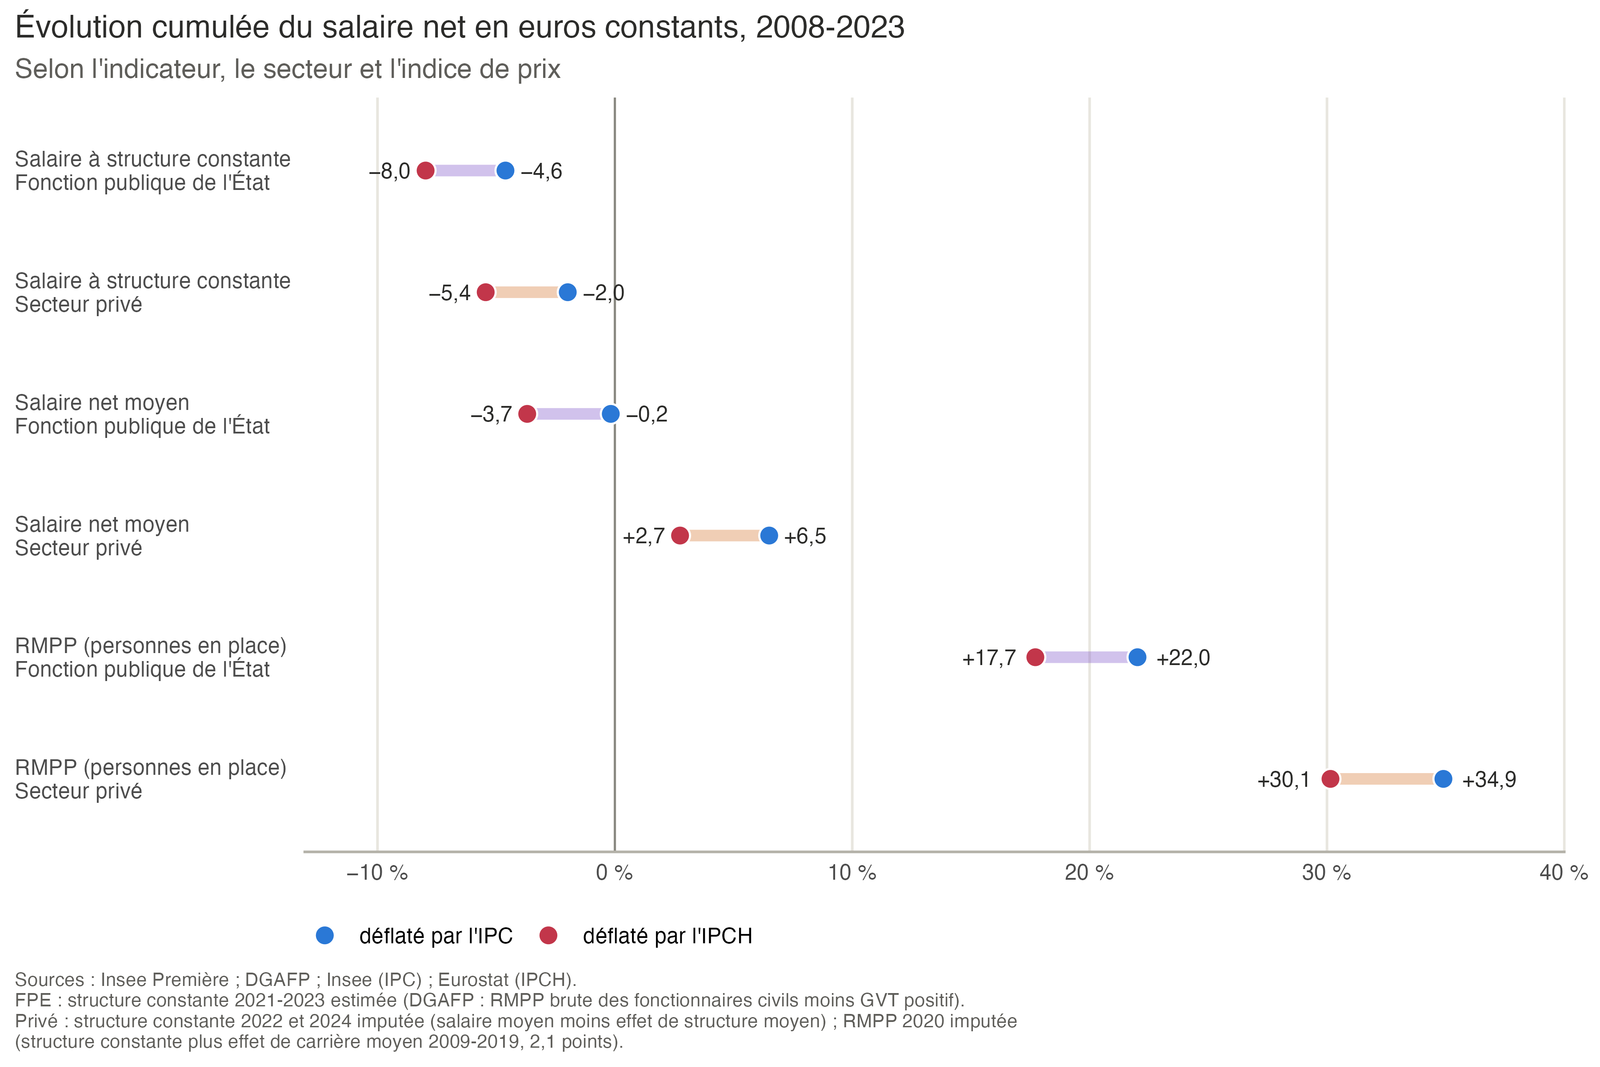
Comment ont évolué les salaires en France depuis quinze ans ? La question paraît simple, et la statistique publique dispose de tout ce qu’il faut pour y répondre. Pourtant, entre 2008 et 2023, le salaire net en euros constants a augmenté de 34,9 % ou baissé de 8,0 %, selon la façon dont on le mesure (figure 1). Ces douze chiffres sont tous exacts. Ils combinent trois choix : celui de l’indicateur (le prix d’un poste, le salaire moyen ou la paie des salariés restés en place), celui du secteur (privé ou fonction publique de l’État) et celui de l’indice de prix (IPC ou IPCH).
Ces trois choix ne pèsent pas du même poids. Le plus décisif est celui de l’indicateur : entre le salaire à structure constante et la rémunération des personnes en place (RMPP), l’écart dépasse 27 points dans l’État et 37 points dans le privé, parce que la RMPP intègre l’avancement des salariés. Vient ensuite le secteur : à poste donné, l’État perd plus que le privé. Le choix de l’indice de prix ne déplace chaque chiffre que de 3 à 5 points sur la période, mais toujours dans le même sens, et il suffit à faire passer le salaire moyen de l’État d’une quasi-stabilité (−0,2 %) à une baisse nette (−3,7 %).
Ce document rassemble sur une base commune les résultats de deux études, l’une consacrée aux salaires de la fonction publique de l’État (Geerolf 2026a), l’autre à ceux du secteur privé (Geerolf 2026b). Ces études reconstituent, à partir des Insee Première annuels publiés depuis 1990, des séries longues des trois indicateurs. Leur rapprochement permet de comparer les deux secteurs avec les mêmes conventions de chaînage et les deux mêmes déflateurs, et de mesurer la part de chaque choix dans l’écart entre les chiffres qui circulent dans le débat public. Il montre aussi que, dans les deux secteurs, l’indicateur le moins favorable, le salaire à structure constante, a cessé d’être publié régulièrement.
2 Trois indicateurs et deux indices de prix
2.1 Le prix d’un poste, le salaire moyen, la paie de ceux qui restent
L’Insee publie chaque année, pour le privé comme pour la fonction publique, trois évolutions du salaire net, toutes en euros constants. Le salaire net moyen, en équivalent temps plein, rapporte la masse salariale au volume de travail : il mesure ce que coûte en moyenne un salarié ou un agent. Le salaire à structure constante fige la répartition des effectifs de l’année précédente entre des groupes de postes et calcule l’évolution moyenne du salaire de chaque groupe : il mesure le prix d’un poste, comme on mesure le prix d’un bien à qualité constante. La rémunération moyenne des personnes en place (RMPP) suit le salaire des salariés présents deux années complètes chez le même employeur avec la même quotité de travail : elle intègre leur ancienneté et leurs promotions.
Les trois indicateurs sont liés par deux identités. L’écart entre le salaire moyen et le salaire à structure constante est l’effet de structure. Il résulte de deux mouvements de sens contraire : l’avancement des personnes en place (effet de carrière, ou GVT positif), qui le fait monter, et le remplacement des partants par des entrants moins bien payés (effet d’entrées-sorties, ou effet de noria), qui le fait baisser. On a donc, aux différences de champ et de pondération près :
\[\text{RMPP} \;\approx\; \Delta\,\text{structure constante} + \text{effet de carrière}\]
\[\Delta\,\text{salaire moyen} \;\approx\; \text{RMPP} + \text{effet de noria}\]
Ces identités expliquent la hiérarchie presque systématique des trois indicateurs : la RMPP au-dessus, le salaire à structure constante au-dessous, le salaire moyen entre les deux. Elles expliquent aussi pourquoi la RMPP ne mesure pas le pouvoir d’achat d’un salaire. L’avancement n’a pas pour vocation de compenser l’inflation : il accompagne un changement de poste, et chaque génération parcourt la même grille à son tour. Si les salaires de tous les postes restaient inchangés en euros constants, la RMPP progresserait de l’ordre de deux points par an, alors que personne ne s’enrichirait.
2.2 Ce que les groupes figent dans chaque secteur
La comparaison entre secteurs doit tenir compte d’une différence de définition. Dans la fonction publique de l’État, l’Insee définit les groupes par le corps, le grade et l’échelon : le salaire à structure constante y est le salaire d’un poste à ancienneté donnée, et l’avancement d’échelon en est exclu. Dans le privé, les groupes sont définis par la catégorie socioprofessionnelle, le secteur d’activité et la condition d’emploi (temps complet ou partiel). Une promotion qui ne fait pas changer de catégorie y est donc comptée comme une hausse du prix du poste. Le salaire à structure constante du privé intègre une partie de l’effet de carrière et constitue plutôt un majorant de l’évolution du salaire à poste donné (Geerolf 2026b). Une partie de l’écart entre les deux secteurs tient à cette différence.
2.3 IPC ou IPCH
Les évolutions publiées par l’Insee sont déflatées par l’indice des prix à la consommation (IPC). L’indice des prix à la consommation harmonisé (IPCH), utilisé dans les comparaisons européennes et par la BCE, a augmenté plus vite. Les deux indices diffèrent par leurs pondérations et par leur traitement de certains postes : l’IPCH retient les prix nets effectivement acquittés par les ménages, après remboursement, alors que l’IPC mesure le prix brut (Geerolf 2024). Concialdi (2023) déflate ainsi les salaires du privé par l’IPCH depuis 1996.
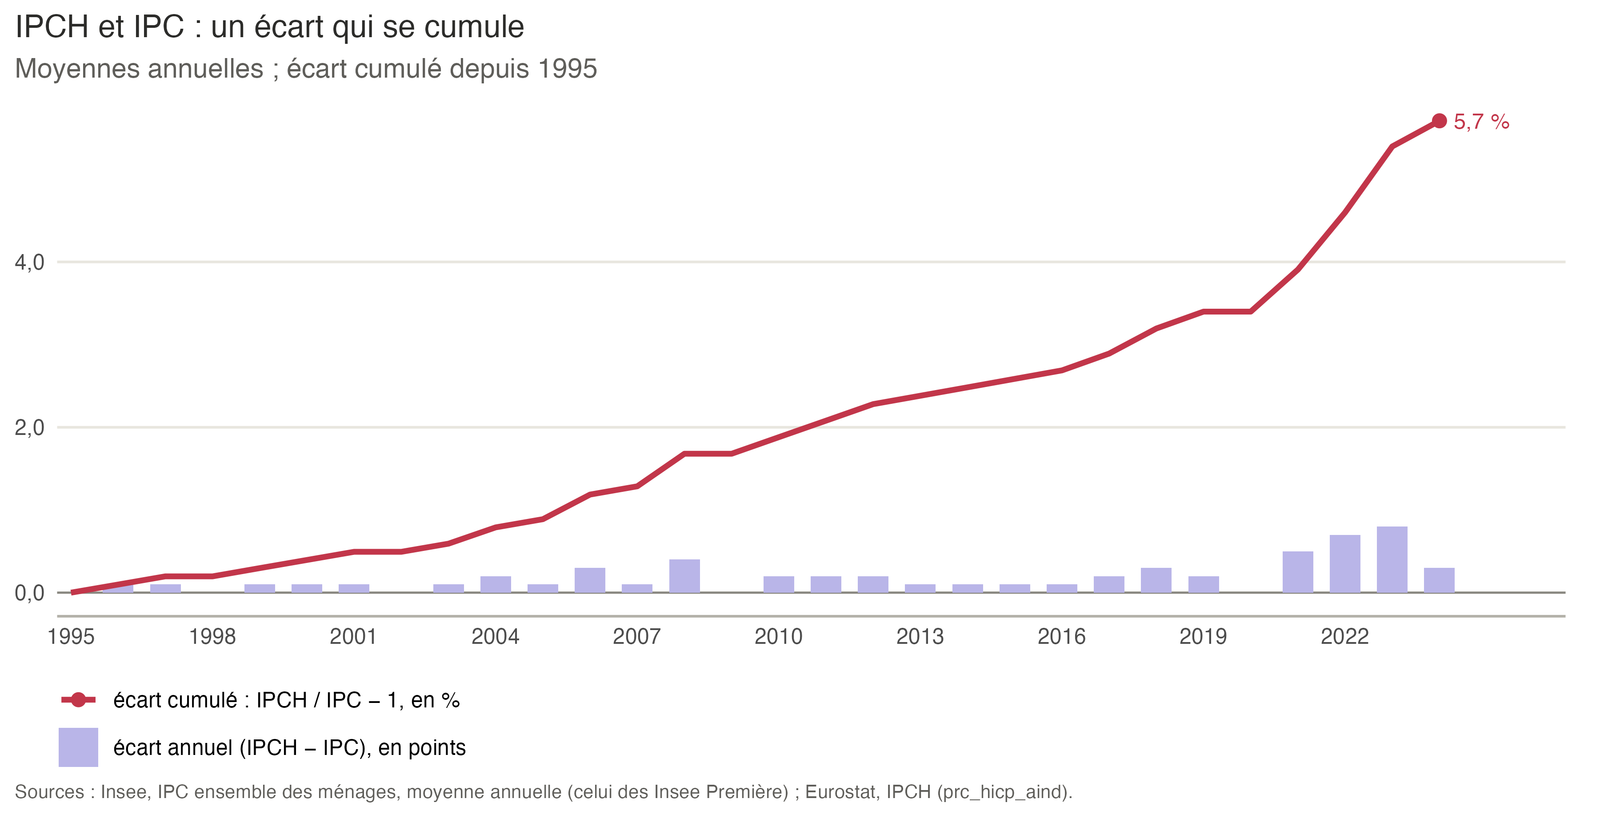
L’écart annuel est faible, de l’ordre de 0,1 à 0,3 point dans la plupart des années, mais il n’est jamais négatif, de sorte qu’il se cumule (figure 2). En 2024, le niveau de l’IPCH dépasse de 5,7 % celui qu’il aurait atteint en progressant comme l’IPC depuis 1995 : 3,4 points se sont accumulés de 1996 à 2019, et 1,9 points sur les seules années 2021 à 2023, celles de la poussée d’inflation. Ce sont autant de points de pouvoir d’achat en moins pour tous les indicateurs de salaire déflatés par l’IPCH plutôt que par l’IPC, dans les deux secteurs.
3 Données et méthode
Les séries proviennent des Insee Première annuels sur les salaires des agents de l’État, depuis le n° 86 (1990), et sur les salaires du secteur privé, depuis le n° 85 (1990), soit 36 numéros pour l’État et 36 pour le privé. Leur constitution, la liste des numéros et les ruptures de série sont décrites dans les deux études dont ce document reprend les résultats (Geerolf 2026a, 2026b). Les données de base sont celles de ces études ; seules l’imputation de la RMPP du privé pour 2020, la mise en forme commune et les graphiques sont nouvelles.
Chaque Insee Première recalcule l’année précédente, de sorte que les niveaux ne sont pas comparables d’une édition à l’autre. On enchaîne donc les évolutions annuelles publiées, en retenant pour chaque année la valeur du millésime correspondant (pour le privé, la série recalculée en équivalents temps plein de 2002 à 2015). Les évolutions publiées étant déflatées par l’IPC, on les reconvertit en euros courants, puis on les déflate par l’IPCH, disponible à partir de 1996 : les indices déflatés par l’IPCH sont donc raccordés à ceux déflatés par l’IPC en 1995.
Quatre trous dans les séries publiées doivent être comblés pour que les chaînages aillent jusqu’au bout. Dans l’État, le salaire à structure constante n’est plus publié après le millésime 2020 ; de 2021 à 2023, il est estimé à partir des rapports annuels de la DGAFP, par la RMPP brute des fonctionnaires civils diminuée du GVT positif. Dans le privé, il manque pour 2022 et 2024 ; il est imputé par le salaire moyen diminué de l’effet de structure moyen des années publiées de 2002 à 2023. La RMPP du privé, enfin, n’est pas publiée pour 2020 ; elle est imputée par l’évolution à structure constante augmentée de l’effet de carrière moyen de 2009 à 2019 (2,1 points), car le salaire moyen de cette année-là est trop affecté par la disparition des emplois les moins bien payés pendant les confinements. Ces valeurs sont signalées par des cercles sur les graphiques et en italique dans les tableaux. Les séries de l’État s’arrêtent en 2023, celles du privé en 2024.
4 Le prix d’un poste dans les deux secteurs
4.1 Trente ans de salaire à structure constante
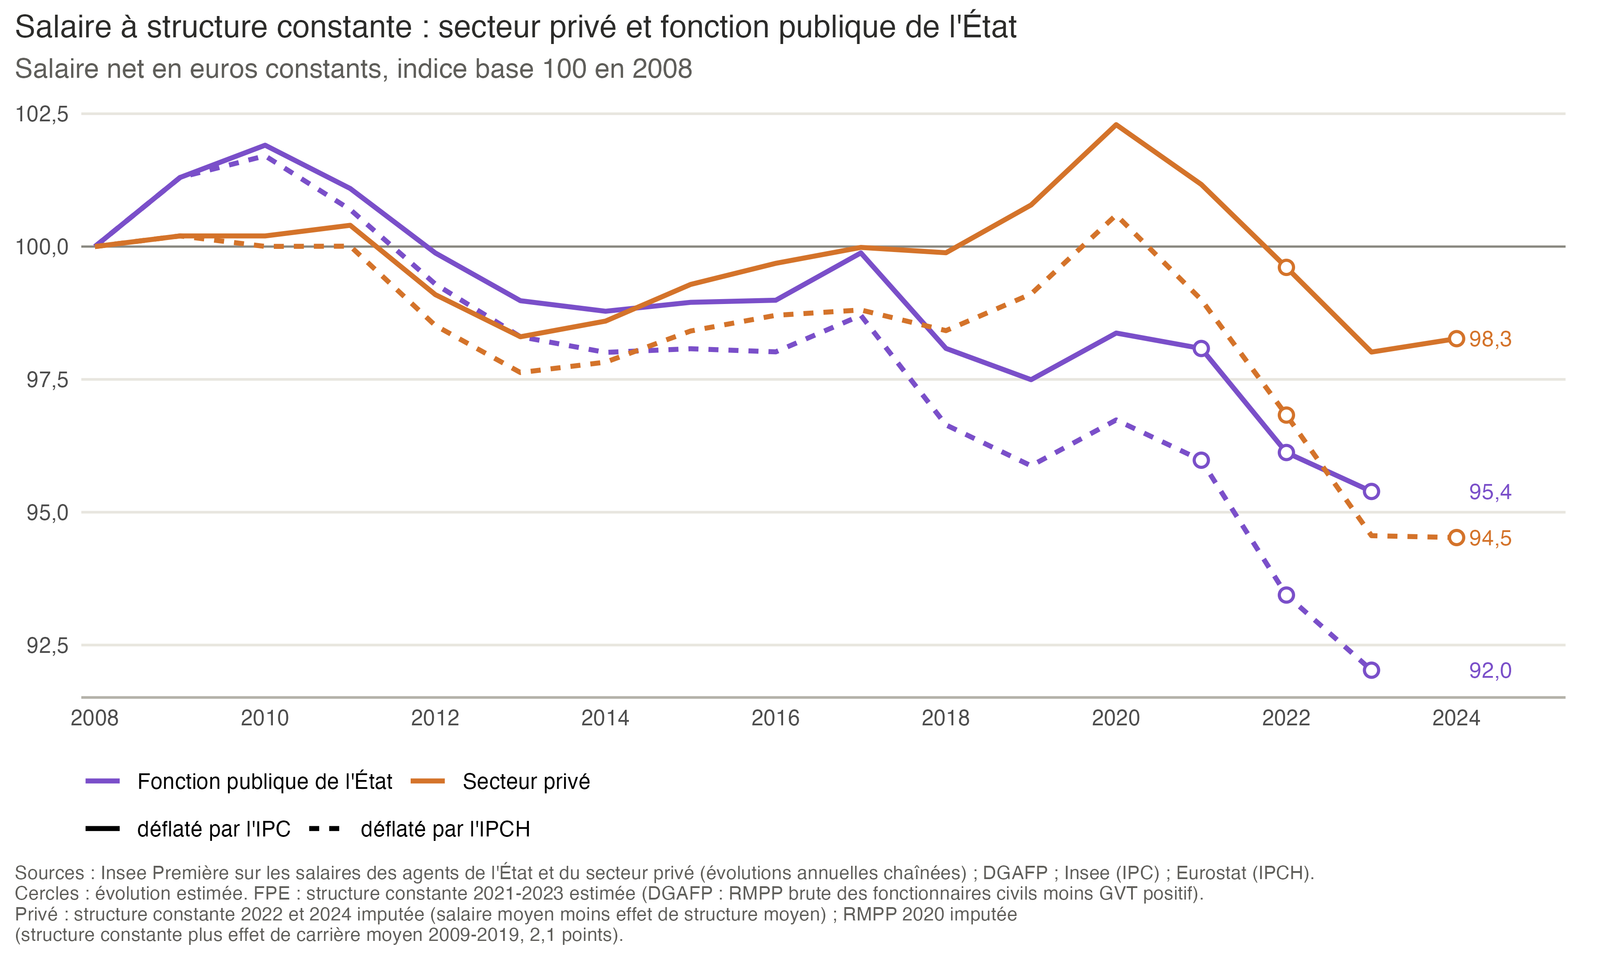
La figure 3 chaîne les évolutions du salaire net à structure constante depuis 1995. Dans la fonction publique de l’État, le prix d’un poste baisse presque continûment : en 2023, il est à 90,4 avec l’IPC et à 85,8 avec l’IPCH (base 100 en 1995). Dans le privé, il est à peu près stable jusqu’en 2019, puis recule : 99,0 avec l’IPC et 93,9 avec l’IPCH en 2023. Dans aucun des deux secteurs un poste donné ne permet d’acheter davantage qu’il y a trente ans, et dans les deux il permet d’acheter moins avec l’IPCH.
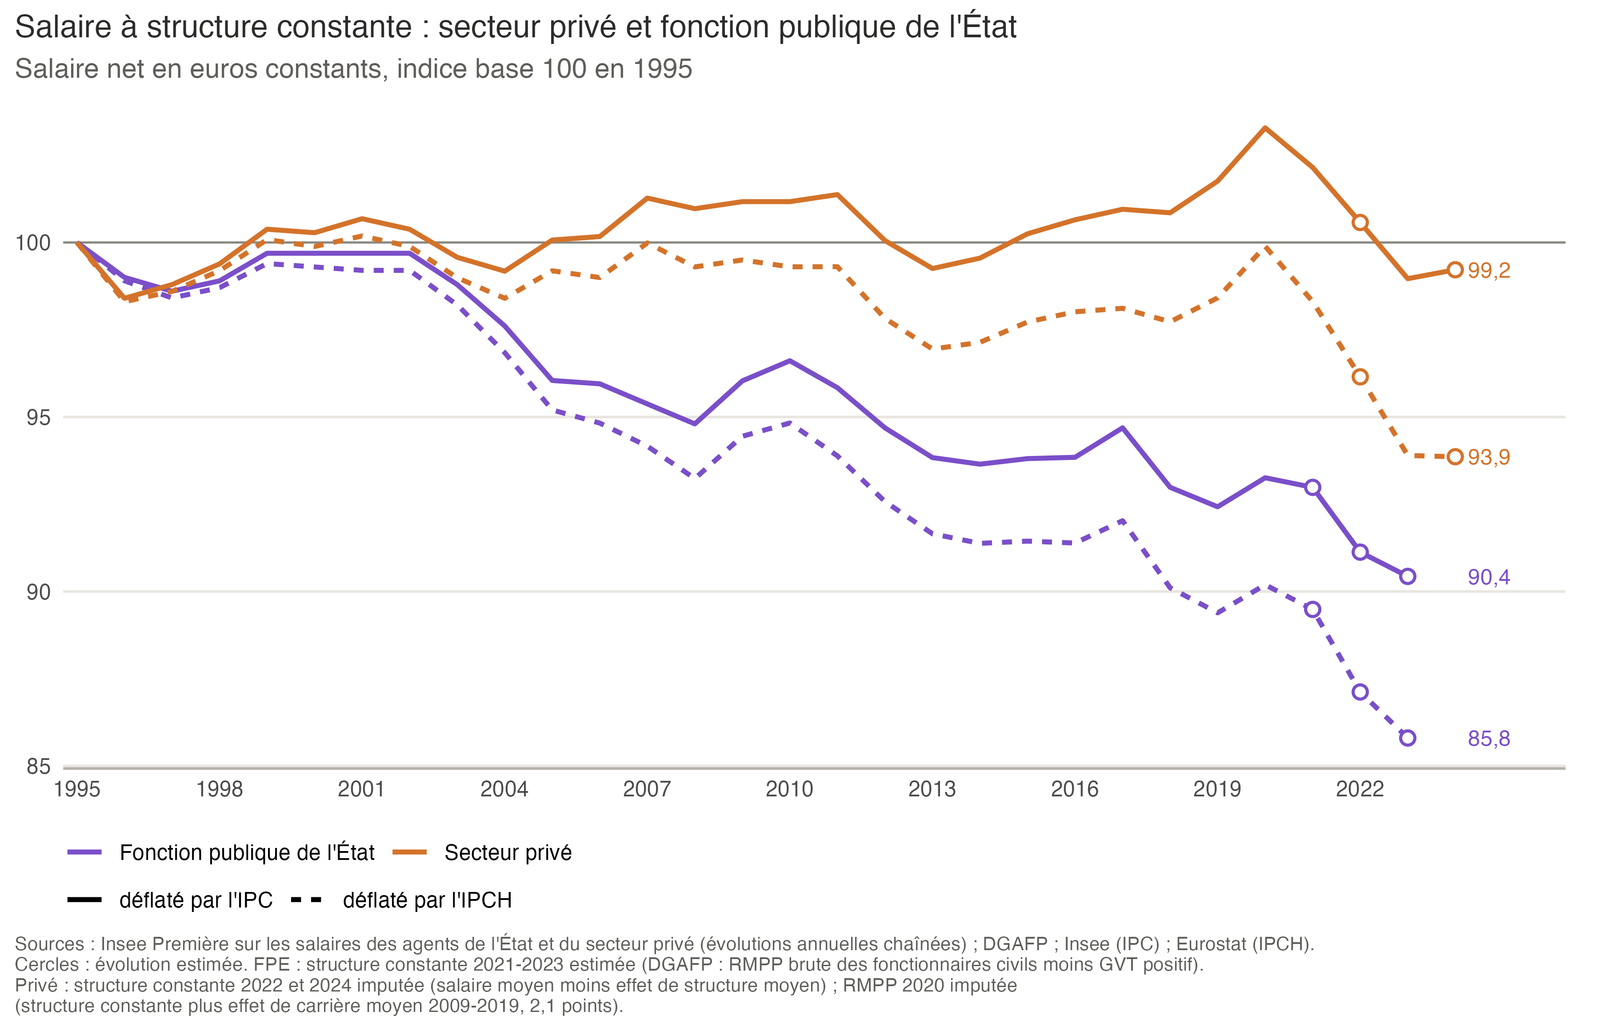
L’écart entre les deux secteurs s’est creusé en deux temps (tableau 1). De 1995 à 2008, le prix d’un poste évolue de −5,2 % dans l’État et de +1,0 % dans le privé (IPC) : l’essentiel de l’écart actuel date de cette période, en particulier des années 2003 à 2005, où le prix des postes de l’État baisse d’au moins 0,9 % par an. De 2008 à 2019, avec le gel du point d’indice de 2010 à 2016, l’écart s’élargit encore de trois points environ (−2,5 % contre +0,8 %). Depuis 2019 en revanche, les deux secteurs perdent à peu près autant : −2,2 % dans l’État et −2,7 % dans le privé avec l’IPC, −4,0 % et −4,6 % avec l’IPCH. La poussée d’inflation de 2021-2023 n’a épargné les postes d’aucun des deux secteurs.
| Période | État, IPC | État, IPCH | Privé, IPC | Privé, IPCH | Écart IPCH / IPC (points) |
|---|---|---|---|---|---|
| 1995 - 2008 | −5,2 | −6,8 | 1,0 | −0,7 | 1,7 |
| 2008 - 2019 | −2,5 | −4,1 | 0,8 | −0,9 | 1,7 |
| 2019 - 2023 | −2,2 | −4,0 | −2,7 | −4,6 | 1,9 |
| 1995 - 2023 | −9,6 | −14,2 | −1,0 | −6,1 | 5,4 |
| 2008 - 2023 | −4,6 | −8,0 | −2,0 | −5,4 | 3,7 |
| 2020 - 2023 | −3,0 | −4,9 | −4,2 | −6,0 | 1,9 |
4.2 Année après année
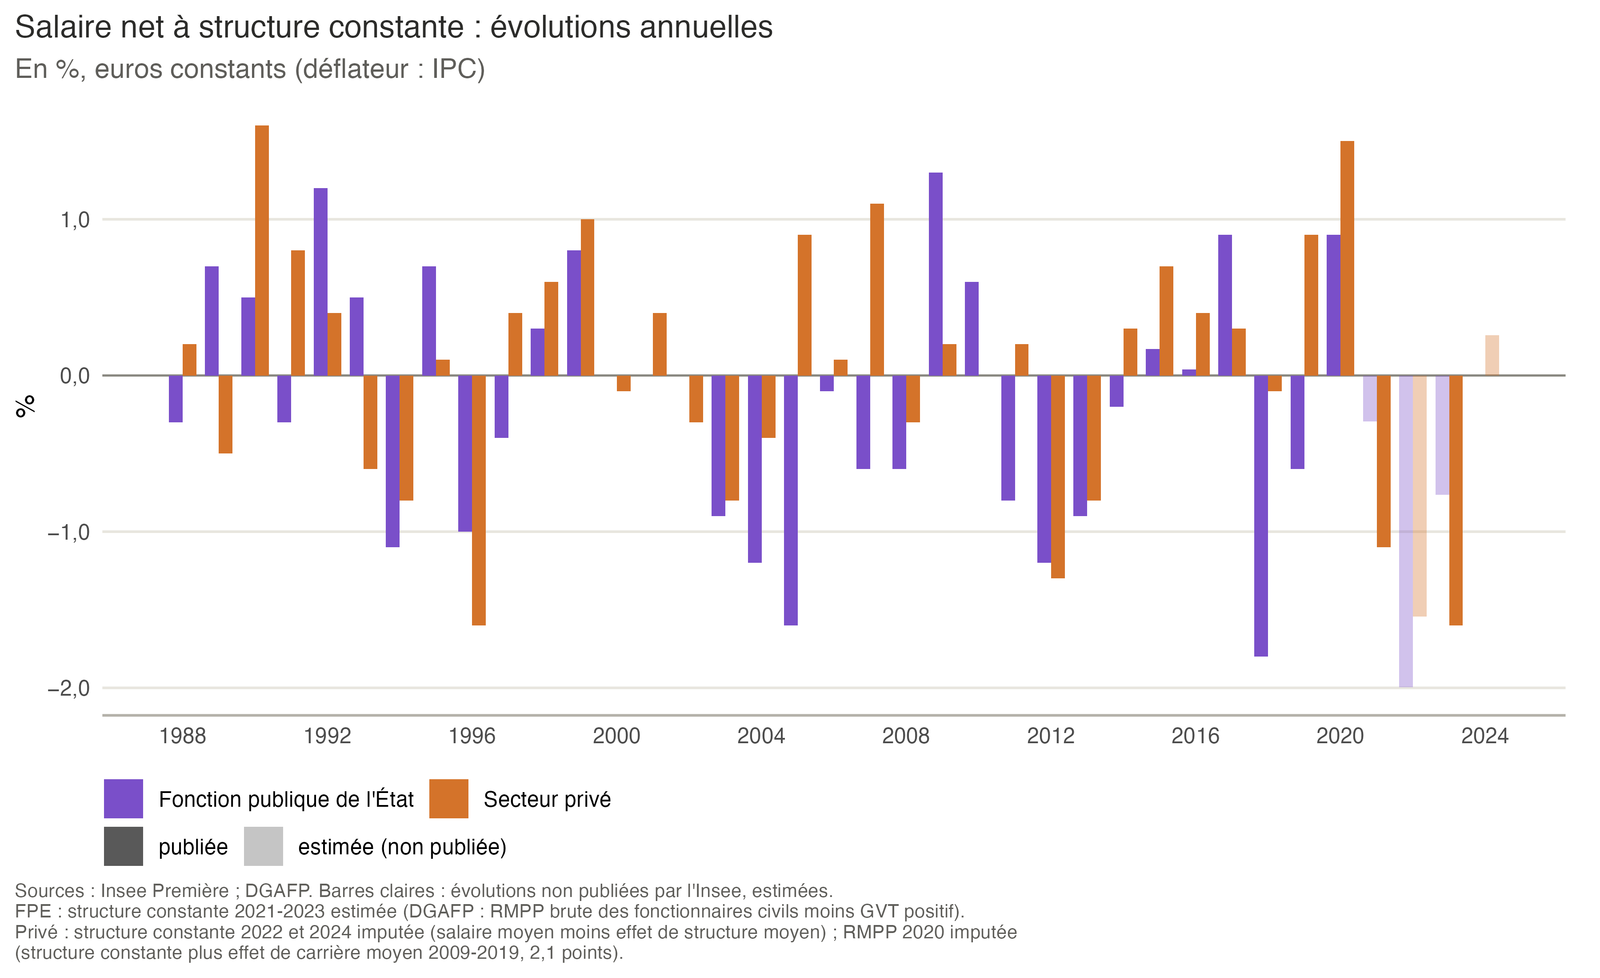
Les évolutions annuelles (figure 4) montrent que les deux secteurs ne suivent pas le même cycle. Leur corrélation n’est que de 0,46. Dans l’État, le prix des postes dépend des décisions sur le point d’indice et sur les grilles : il baisse les années de gel ou de faible revalorisation du point (2003-2005, 2011-2013, 2018) et se redresse certaines années, sous l’effet de revalorisations ou d’une inflation très faible (2009, 2017, 2020). Dans le privé, il suit davantage la conjoncture et l’inflation : il baisse surtout en 1993-1994, en 1996, en 2012-2013 et de 2021 à 2023, quand les salaires ne suivent pas la hausse des prix. Les années de baisse simultanée sont moins nombreuses que les années où un seul secteur recule, et seule la période 2021-2023 cumule trois baisses consécutives dans les deux secteurs.
4.3 Depuis 2008
Sur la période la plus souvent commentée, à partir de 2008 (figure 5), le salaire net à structure constante évolue de −4,6 % dans l’État et de −2,0 % dans le privé jusqu’en 2023 avec l’IPC ; avec l’IPCH, de −8,0 % et de −5,4 %. Jusqu’en 2020, le prix d’un poste du privé avait légèrement progressé (+2,3 % avec l’IPC), celui de l’État avait déjà reculé (−1,6 %) ; les trois années suivantes effacent le gain du privé et prolongent la baisse de l’État.
5 Salaire moyen et RMPP
5.1 Trois indicateurs côte à côte
La figure 6 place les trois indicateurs côte à côte, sur la même base (100 en 2008) et la même échelle. Le contraste entre les panneaux est plus fort que celui entre les secteurs. Le salaire à structure constante baisse dans les deux secteurs. Le salaire moyen est à peu près stable dans l’État avec l’IPC (−0,2 %) et recule avec l’IPCH (−3,7 %), alors qu’il progresse dans le privé (+6,5 % et +2,7 %). La RMPP, enfin, augmente fortement dans les deux secteurs : +22,0 % dans l’État et +34,9 % dans le privé avec l’IPC.
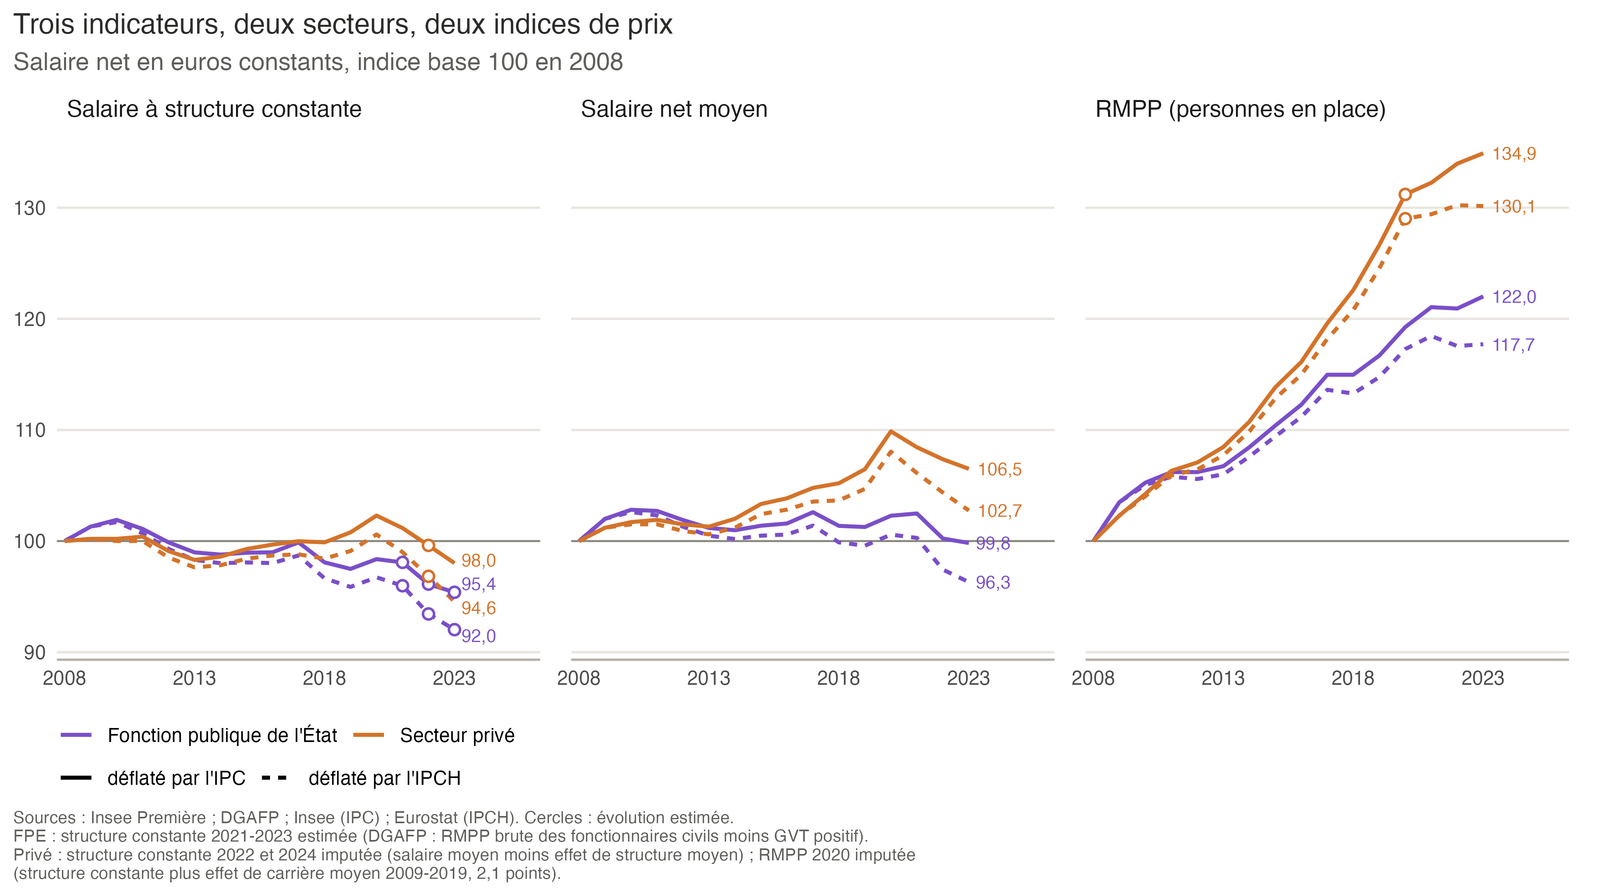
La RMPP cumulée n’est pas le salaire d’un salarié type : elle décrit un salarié resté en place quinze ans chez le même employeur et ayant bénéficié de tous ses avancements, qui a donc changé de poste plusieurs fois. Que sa paie ait progressé de 22 % dans l’État quand le prix de chacun des postes qu’il a occupés baissait de 5 % n’a rien de contradictoire. Les deux secteurs se distinguent d’ailleurs moins par la RMPP que par la place qu’elle occupe dans le débat : dans la fonction publique, la Cour des comptes la juge « plus pertinente que la rémunération moyenne pour apprécier l’évolution à moyen et long terme du pouvoir d’achat des agents publics » (Cour des Comptes 2026) ; dans le privé, l’Insee la présente comme une mesure des effets de carrière. La RMPP de l’État n’a été négative qu’une fois depuis 1989, en 2022 (−0,1 %) ; celle du privé ne l’a jamais été.
| Indicateur | Secteur | Déflaté par l’IPC | Déflaté par l’IPCH | Écart (points) |
|---|---|---|---|---|
| Salaire à structure constante | Fonction publique de l’État | −4,6 | −8,0 | 3,4 |
| Salaire à structure constante | Secteur privé | −2,0 | −5,4 | 3,5 |
| Salaire net moyen | Fonction publique de l’État | −0,2 | −3,7 | 3,5 |
| Salaire net moyen | Secteur privé | 6,5 | 2,7 | 3,8 |
| RMPP (personnes en place) | Fonction publique de l’État | 22,0 | 17,7 | 4,3 |
| RMPP (personnes en place) | Secteur privé | 34,9 | 30,1 | 4,8 |
5.2 L’effet de structure
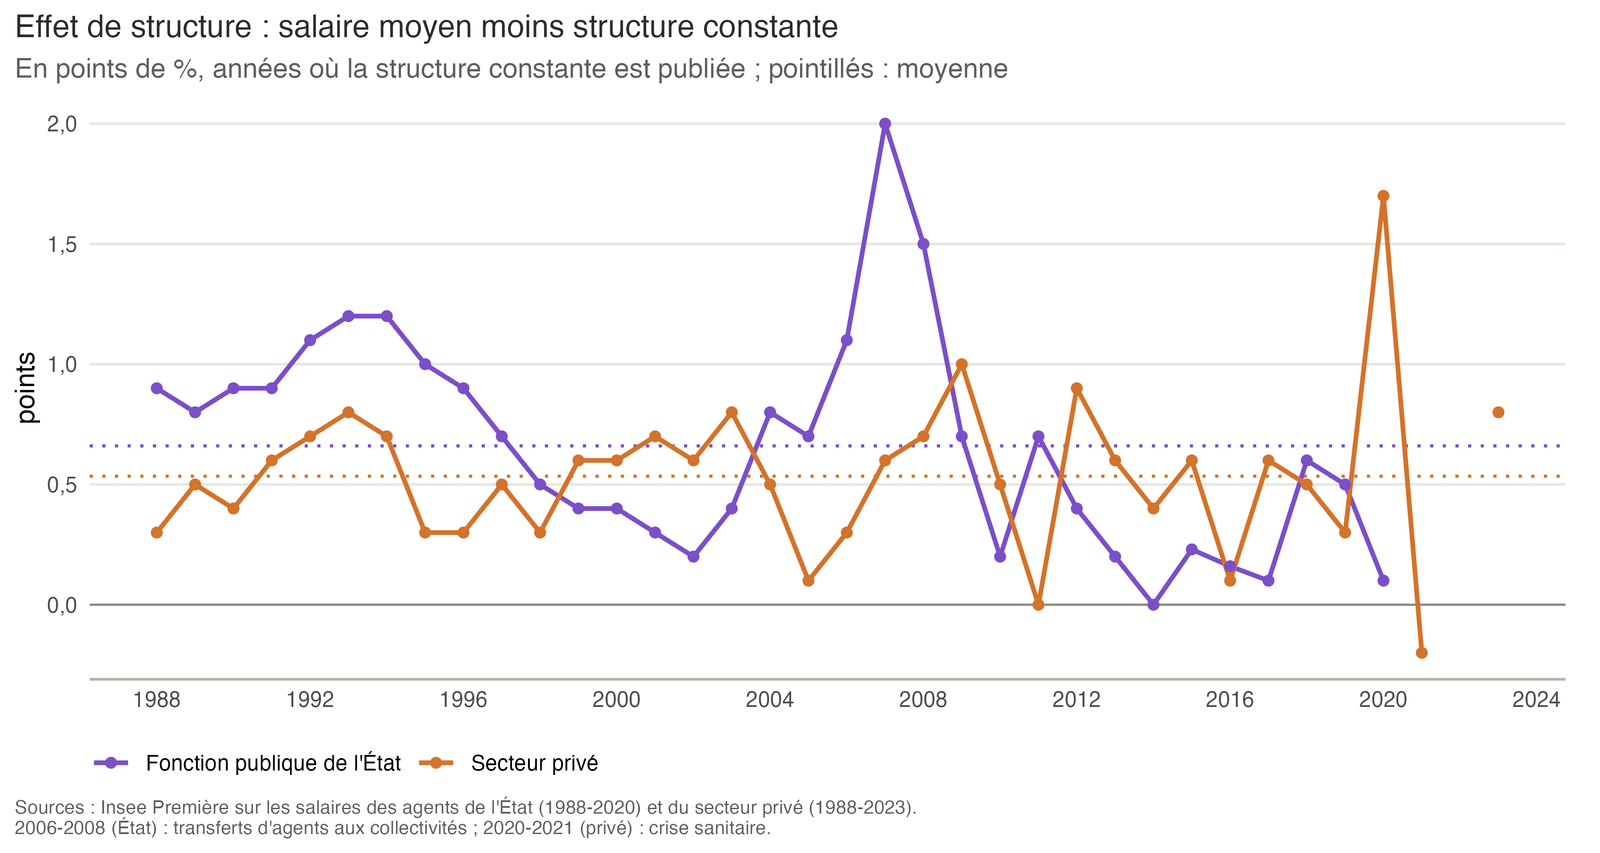
L’écart entre le salaire moyen et le salaire à structure constante, l’effet de structure, est positif presque chaque année dans les deux secteurs (figure 7). Il est en moyenne de 0,7 point par an dans l’État et de 0,5 point dans le privé, les années où la structure constante est publiée. Il traduit l’élévation de la qualification des emplois : plus de cadres, moins d’emplois peu qualifiés. Sur trente ans, c’est lui, et non la revalorisation des postes, qui porte toute la progression du pouvoir d’achat du salaire moyen : depuis 1995, celui-ci augmente de 14,8 % dans le privé et de 4,5 % dans l’État avec l’IPC jusqu’en 2023, alors que le prix d’un poste baisse dans les deux secteurs. Deux épisodes s’écartent de la tendance : dans l’État, le transfert aux collectivités de plus de 50 000 agents peu qualifiés en 2006-2008 gonfle l’effet de structure ; dans le privé, la disparition puis le retour des emplois peu payés le font monter en 2020 et devenir négatif en 2021.
6 Ce que publie l’Insee
Le rapprochement des deux secteurs montre une même évolution des publications, à des rythmes différents (figure 8). Dans les deux cas, le salaire à structure constante est l’indicateur de tête des Insee Première des années 1990 et recule ensuite. Dans l’État, il quitte le chapeau en 2006, les tableaux en 2013, et toute la publication à partir du millésime 2021. Dans le privé, il quitte le chapeau dès 2001 mais reste dans un tableau de série jusqu’au millésime 2015 ; la crise sanitaire le ramène dans le chapeau pour 2020, il figure dans le tableau principal pour 2021 et 2023, mais il n’est publié ni pour 2022 ni pour 2024. La RMPP suit le chemin inverse, plus tôt dans l’État que dans le privé, où elle n’entre dans le chapeau qu’avec le millésime 2016 et dans le tableau principal, avec son sigle, qu’en 2023.
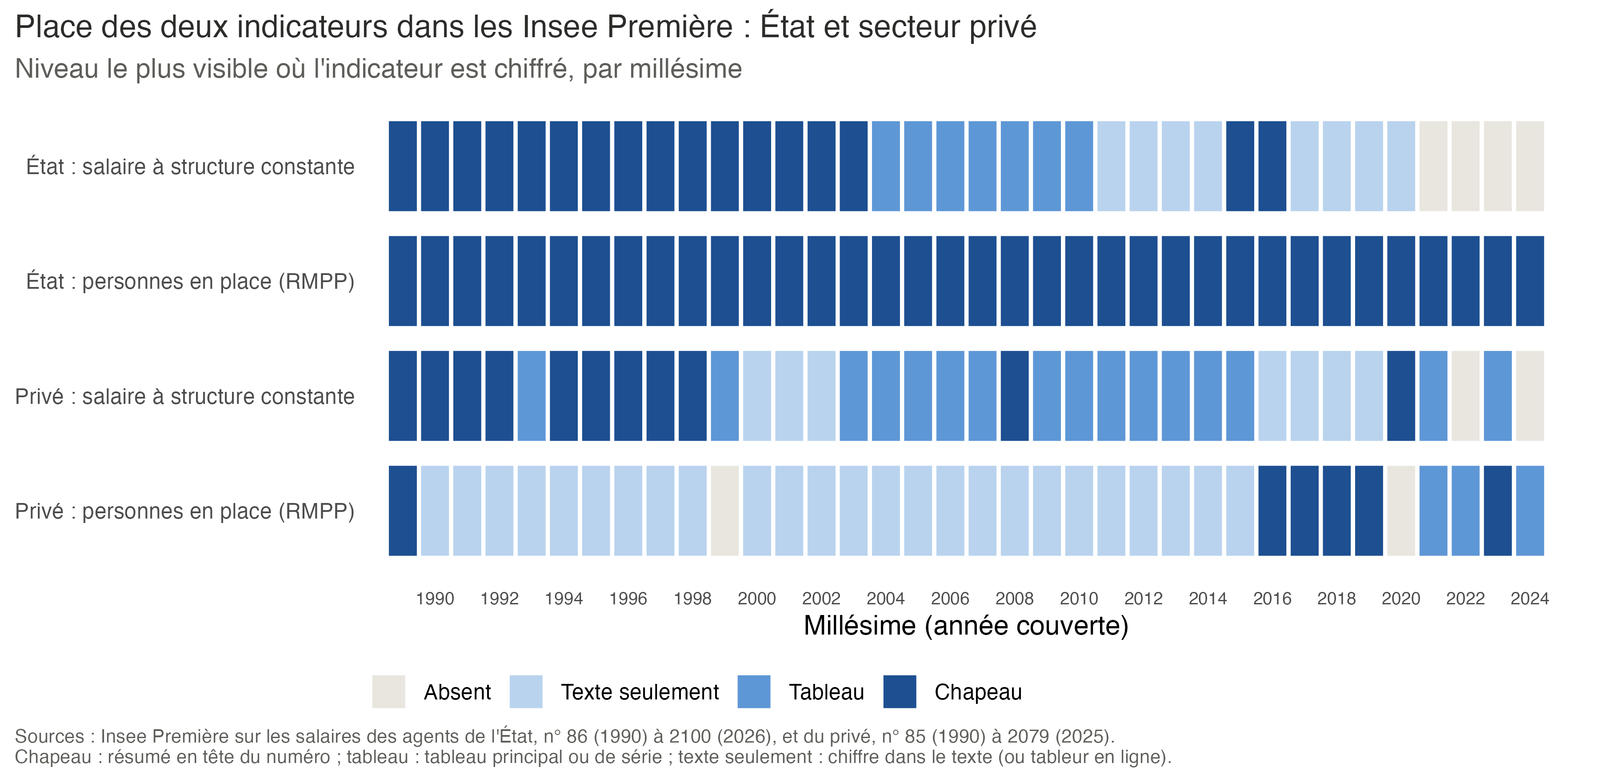
Le comptage des mentions dans le texte de chaque numéro résume ces trajectoires (figure 9). Dans les deux secteurs, la structure constante, citée une dizaine de fois par numéro dans les années 1990, ne l’est plus que de zéro à quelques fois depuis le milieu des années 2010, alors que les personnes en place le sont désormais une dizaine de fois par numéro ou davantage.
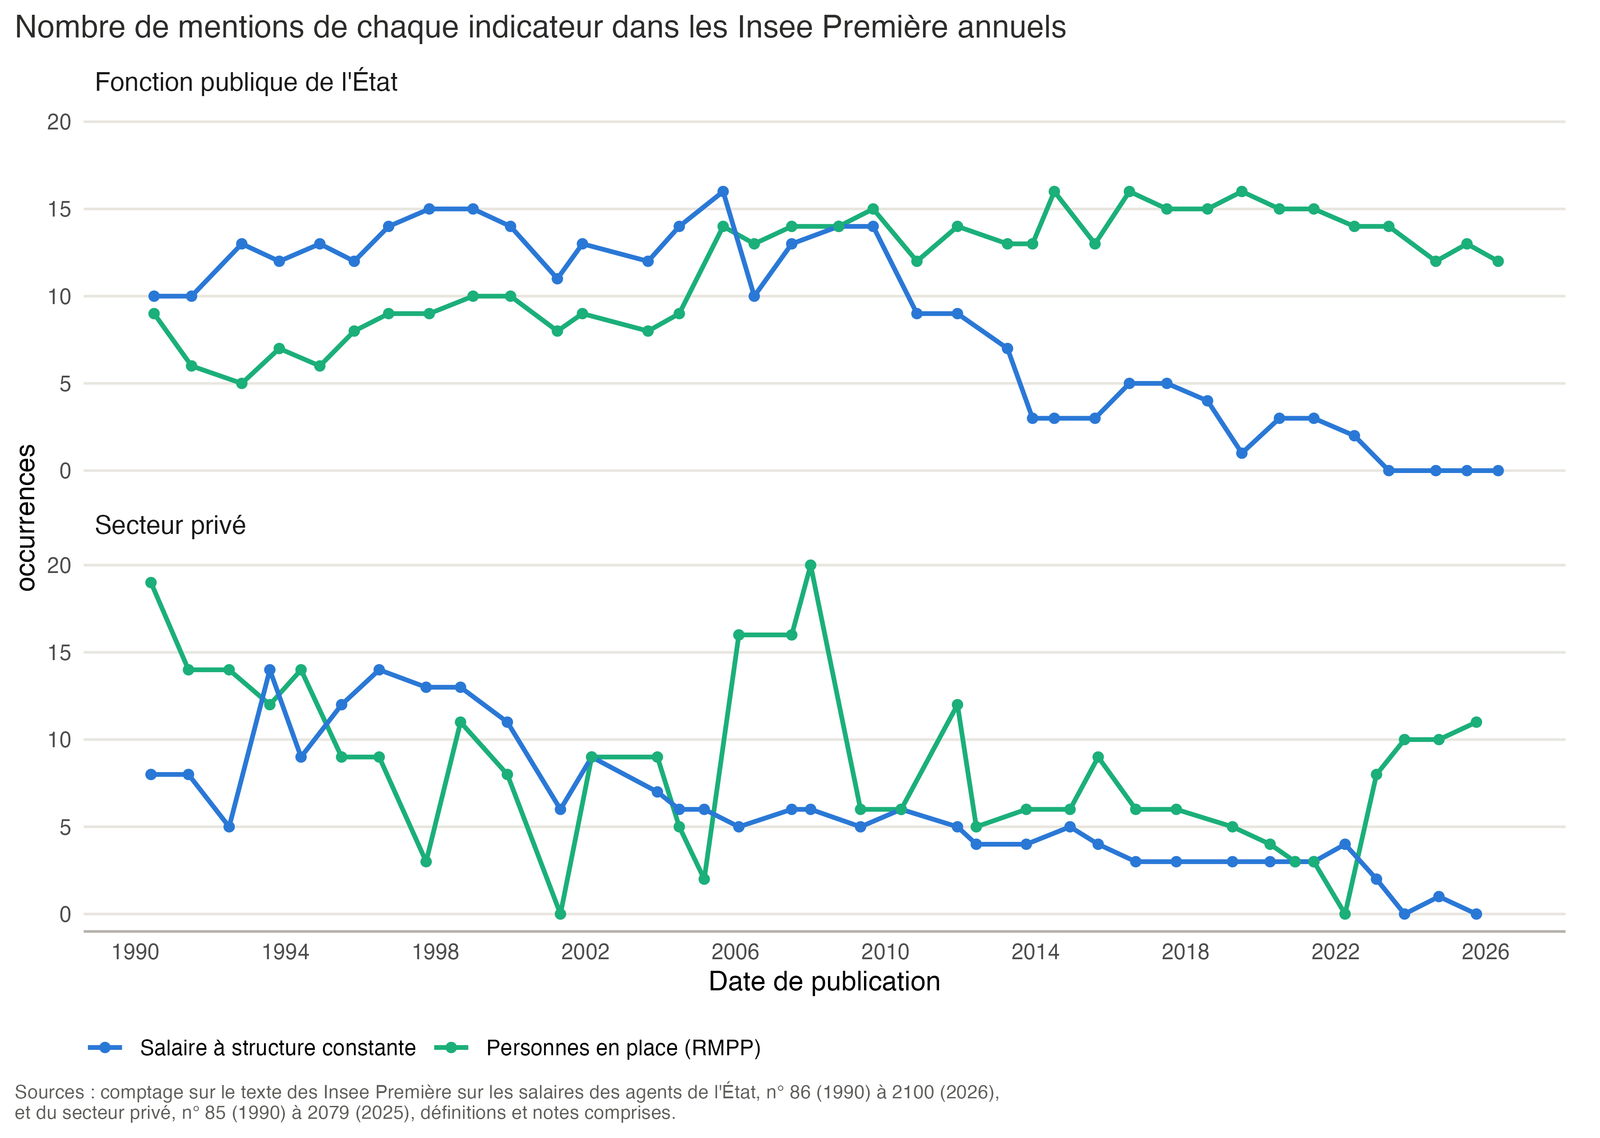
Les années où l’indicateur manque ne sont pas quelconques. Dans l’État, il disparaît avec le millésime 2021, au moment où l’inflation fait baisser les salaires réels. Dans le privé, il manque pour 2022, l’année du plus fort recul du salaire moyen depuis un quart de siècle selon l’Insee, et pour 2024, celle d’un élargissement du champ qui aurait justement appelé un indicateur à composition constante. Sans les estimations présentées ici, la figure 4 n’aurait, pour les années 2021 à 2024, que deux barres sur sept.
7 Discussion
Les douze chiffres de la figure 1 ne se contredisent pas : ils répondent à des questions différentes. Le salaire à structure constante dit ce que vaut un poste, le salaire moyen ce que coûte le salarié moyen, la RMPP ce que gagne un salarié qui reste et avance. Le débat public en retient souvent le plus favorable, la RMPP, et le présente comme une mesure du pouvoir d’achat ; c’est la confusion qu’il faut éviter. Pour savoir si les salaires ont suivi les prix, c’est le prix d’un poste qu’il faut regarder, et sur ce point les deux secteurs donnent la même réponse : il a baissé, surtout depuis 2020, et davantage encore si l’on retient l’IPCH.
Plusieurs limites doivent être rappelées. D’abord, les valeurs estimées pèsent sur les cumuls récents : les trois années de structure constante de l’État après 2020, les deux années de structure constante et l’année de RMPP du privé. Un écart d’un demi-point sur l’une d’elles déplace le cumul d’environ un demi-point. Les cumuls qui s’arrêtent en 2019 ne reposent que sur des chiffres publiés. Ensuite, le chaînage ne corrige pas les ruptures de série : changements de source (Siasp dans l’État), passage aux équivalents temps plein, resserrement de la définition des groupes dans le privé en 2019, élargissement du champ du privé en 2024. Par ailleurs, la comparaison du prix des postes entre secteurs est biaisée dans un sens connu : la structure constante du privé, définie par catégorie socioprofessionnelle, inclut une partie de l’effet de carrière que celle de l’État exclut ; l’écart réel entre secteurs, à poste comparable, est donc probablement plus faible que celui de la figure 3 sur les années où il se creuse, et la baisse récente du privé plutôt sous-estimée. Enfin, les champs diffèrent : agents civils de l’État, fonctionnaires et contractuels, d’un côté ; salariés du privé et des entreprises publiques de l’autre. Ni l’une ni l’autre série ne couvre les fonctions publiques territoriale et hospitalière.
Le choix du déflateur appelle une remarque à part. L’écart entre IPC et IPCH ne dépend ni du secteur ni de l’indicateur : il retranche les mêmes points à tous les chiffres. Il ne modifie donc pas la comparaison entre secteurs ou entre indicateurs, mais il en modifie le niveau, et il fait passer plusieurs séries d’une quasi-stabilité à une baisse : le prix d’un poste du privé depuis 1995 (−1,0 % avec l’IPC, −6,1 % avec l’IPCH), le salaire moyen de l’État depuis 2008. Le débat sur le déflateur est donc moins technique qu’il n’y paraît.
8 Conclusion
Mesurer l’évolution des salaires suppose trois choix, et chacun change la réponse. Celui de l’indicateur est le plus lourd de conséquences : la RMPP progresse dans les deux secteurs parce qu’elle intègre l’avancement, quand le prix d’un poste baisse. Celui du secteur révèle un décrochage de la fonction publique de l’État, acquis pour l’essentiel avant 2019. Celui de l’indice de prix retranche quelques points de plus, toujours dans le même sens. À poste donné, depuis 1995, le salaire net a perdu 10 à 14 % de pouvoir d’achat dans la fonction publique de l’État et 1 à 6 % dans le privé jusqu’en 2023, selon que l’on déflate par l’IPC ou par l’IPCH.
Ces résultats ne peuvent être établis aujourd’hui qu’au prix d’estimations, parce que l’indicateur central n’est plus publié régulièrement dans aucun des deux secteurs. La conclusion des deux études vaut pour l’ensemble : il faudrait que l’Insee publie à nouveau chaque année, dans les deux Insee Première, l’évolution du salaire à structure constante, avec ses séries longues, la décomposition de l’effet de structure entre effet de carrière et effet de noria, et une version déflatée par l’IPCH à côté de celle déflatée par l’IPC. Ce sont des chiffres que l’Insee sait produire, et sans lesquels le débat sur le pouvoir d’achat des salaires ne dispose que des mesures qui ignorent le prix des postes.
Annexe : données
Les données sont dans les dossiers salaires-publics/data et salaires-prives/data, décrits dans les deux études. Le tableau ci-dessous est téléchargeable au format CSV, avec les séries déflatées par l’IPCH et le statut de chaque valeur (salaires-prive-public.csv).
| Année | IPC | IPCH | État, SC | État, SM | État, RMPP | Privé, SC | Privé, SM | Privé, RMPP |
|---|---|---|---|---|---|---|---|---|
| 1988 | 2,7 | −0,3 | 0,6 | 0,2 | 0,5 | |||
| 1989 | 3,6 | 0,7 | 1,5 | 2,5 | −0,5 | 0,0 | ||
| 1990 | 3,4 | 0,5 | 1,4 | 2,7 | 1,6 | 2,0 | ||
| 1991 | 3,2 | −0,3 | 0,6 | 2,1 | 0,8 | 1,4 | ||
| 1992 | 2,4 | 1,2 | 2,3 | 3,8 | 0,4 | 1,1 | ||
| 1993 | 2,1 | 0,5 | 1,7 | 3,1 | −0,6 | 0,2 | ||
| 1994 | 1,7 | −1,1 | 0,1 | 1,5 | −0,8 | −0,1 | ||
| 1995 | 1,7 | 0,7 | 1,7 | 3,1 | 0,1 | 0,4 | ||
| 1996 | 2,0 | 2,1 | −1,0 | −0,1 | 1,1 | −1,6 | −1,3 | |
| 1997 | 1,2 | 1,3 | −0,4 | 0,3 | 1,7 | 0,4 | 0,9 | |
| 1998 | 0,7 | 0,7 | 0,3 | 0,8 | 2,4 | 0,6 | 0,9 | |
| 1999 | 0,5 | 0,6 | 0,8 | 1,2 | 3,0 | 1,0 | 1,6 | |
| 2000 | 1,7 | 1,8 | 0,0 | 0,4 | 2,3 | −0,1 | 0,5 | |
| 2001 | 1,7 | 1,8 | 0,0 | 0,3 | 2,2 | 0,4 | 1,1 | 3,3 |
| 2002 | 1,9 | 1,9 | 0,0 | 0,2 | 2,6 | −0,3 | 0,3 | 1,7 |
| 2003 | 2,1 | 2,2 | −0,9 | −0,5 | 1,5 | −0,8 | 0,0 | 2,1 |
| 2004 | 2,1 | 2,3 | −1,2 | −0,4 | 1,4 | −0,4 | 0,1 | 2,0 |
| 2005 | 1,8 | 1,9 | −1,6 | −0,9 | 0,4 | 0,9 | 1,0 | 3,4 |
| 2006 | 1,6 | 1,9 | −0,1 | 1,0 | 1,8 | 0,1 | 0,4 | 2,7 |
| 2007 | 1,5 | 1,6 | −0,6 | 1,4 | 1,8 | 1,1 | 1,7 | 3,4 |
| 2008 | 2,8 | 3,2 | −0,6 | 0,9 | 1,6 | −0,3 | 0,4 | 2,2 |
| 2009 | 0,1 | 0,1 | 1,3 | 2,0 | 3,5 | 0,2 | 1,2 | 2,3 |
| 2010 | 1,5 | 1,7 | 0,6 | 0,8 | 1,7 | 0,0 | 0,5 | 1,9 |
| 2011 | 2,1 | 2,3 | −0,8 | −0,1 | 0,9 | 0,2 | 0,2 | 2,0 |
| 2012 | 2,0 | 2,2 | −1,2 | −0,8 | 0,0 | −1,3 | −0,4 | 0,7 |
| 2013 | 0,9 | 1,0 | −0,9 | −0,7 | 0,5 | −0,8 | −0,2 | 1,3 |
| 2014 | 0,5 | 0,6 | −0,2 | −0,2 | 1,6 | 0,3 | 0,7 | 2,1 |
| 2015 | 0,0 | 0,1 | 0,2 | 0,4 | 1,8 | 0,7 | 1,3 | 2,8 |
| 2016 | 0,2 | 0,3 | 0,0 | 0,2 | 1,7 | 0,4 | 0,5 | 2,0 |
| 2017 | 1,0 | 1,2 | 0,9 | 1,0 | 2,4 | 0,3 | 0,9 | 3,0 |
| 2018 | 1,8 | 2,1 | −1,8 | −1,2 | 0,0 | −0,1 | 0,4 | 2,5 |
| 2019 | 1,1 | 1,3 | −0,6 | −0,1 | 1,5 | 0,9 | 1,2 | 3,3 |
| 2020 | 0,5 | 0,5 | 0,9 | 1,0 | 2,2 | 1,5 | 3,2 | 3,6 |
| 2021 | 1,6 | 2,1 | −0,3 | 0,2 | 1,5 | −1,1 | −1,3 | 0,8 |
| 2022 | 5,2 | 5,9 | −2,0 | −2,2 | −0,1 | −1,5 | −1,0 | 1,3 |
| 2023 | 4,9 | 5,7 | −0,8 | −0,4 | 0,9 | −1,6 | −0,8 | 0,7 |
| 2024 | 2,0 | 2,3 | 0,3 | 0,8 | 2,6 |
SC : salaire à structure constante ; SM : salaire net moyen ; RMPP : rémunération moyenne des personnes en place. Sources : État, Insee Première n° 86 à 1914 (structure constante) et n° 86 à 2065 (salaire moyen, RMPP ; RMPP 1989 estimée) ; DGAFP, rapports annuels 2023 à 2025 (structure constante 2021-2023). Privé : 1988-2001, publications d’époque pour les salariés à temps complet ; 2002-2015, série en équivalents temps plein du n° 1669 ; 2016-2024, valeur du millésime de chaque publication ; personnes en place mesurées à partir de 2001 (« permanents-permanents » jusqu’en 2008). IPC : Insee, moyenne annuelle. IPCH : Eurostat, moyenne annuelle.
Bibliographie
Concialdi, Pierre. 2023. « L’évolution des salaires depuis 1950 : la rupture de 2017 ». Document de travail 02-2023. IRES. https://ires.fr/wp-content/uploads/2023/10/DdT02_2003.pdf.
Cour des Comptes. 2026. « La masse salariale de la fonction publique : un enjeu majeur pour le redressement des finances publiques ». Les enjeux structurels pour la France. Cour des Comptes. https://www.ccomptes.fr/sites/default/files/2026-09/20260921-note-structurelle-Masse-salariale_2.pdf.
Geerolf, François. 2024. « Inflation en France : IPC ou IPCH ? » HAL, hal-05502577. https://hal.science/hal-05502577v1.
Geerolf, François. 2026a. « Mesurer l’évolution des salaires dans la fonction publique : salaire moyen, salaire à structure constante, ou RMPP ? » fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-la-fonction-publique.html.
Geerolf, François. 2026b. « Mesurer l’évolution des salaires dans le secteur privé : ce que les Insee Première publient, et ce qu’ils ne publient plus ». fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-le-secteur-prive.html.