Louis Gallois avait raison
Dix ans après Le négationnisme économique : les allègements sur les salaires intermédiaires, le travail qualifié et la hausse des salaires
En novembre 2012, le rapport Gallois proposait de transférer 30 milliards d’euros de cotisations sociales vers l’impôt, sur les salaires allant jusqu’à 3,5 Smic, au motif que vingt ans d’allègements concentrés sur les bas salaires avaient « très peu impacté directement l’industrie ». Une large partie de la profession économique s’y est opposée, de la tribune de 2014 aux recommandations de 2019 et 2024, en passant par Le négationnisme économique, qui présentait la défense de l’industrie comme la défense d’intérêts particuliers. Les évaluations du CICE et du Pacte de responsabilité ont ensuite trouvé peu d’emplois, mais des hausses de salaire, concentrées sur les cadres et les professions intermédiaires. Ce résultat a été lu comme un échec. Ce texte soutient qu’il s’agissait plutôt d’un diagnostic : le travail qualifié est rare et cher en France, parce que les cotisations non contributives y sont déplafonnées, à la différence de l’Allemagne. À coût du travail égal, un ingénieur de l’industrie y est payé environ 17 % de moins en salaire brut ; un jeune ingénieur gagne 40 % de plus en Allemagne et plus du double aux États-Unis. Le débat sur le « travail qui ne paie pas » et la « smicardisation », ouvert en 2023, reconnaît aujourd’hui les effets pervers de trente ans de dégressivité. Il donne raison, après coup, à l’intuition de Louis Gallois. Ce diagnostic n’a pourtant pas épargné les salaires intermédiaires : la suppression des bandeaux, en 2025 et 2026, a relevé le coût du travail entre 2 et 3,5 Smic, au motif que ces allègements ne créaient pas d’emplois, alors que le CICE et le Pacte de responsabilité avaient été votés pour la compétitivité.
rapport Gallois, allègements de cotisations, CICE, Pacte de responsabilité, industrie, ingénieurs, compétitivité, smicardisation, Cahuc, Zylberberg
[🌐 Article PDF] [🖥 Présentation] [➕ « Abandonner les théories qui échouent au test de la réalité »]
1 Introduction
Le 5 novembre 2012, Louis Gallois remettait au Premier ministre son Pacte pour la compétitivité de l’industrie française (Gallois 2012). Sa quatrième proposition, la plus discutée, consistait à « créer un choc de compétitivité en transférant une partie significative des charges sociales jusqu’à 3,5 SMIC – de l’ordre de 30 milliards d’euros, soit 1,5 % du PIB – vers la fiscalité et la réduction de la dépense publique ». La justification tenait en une phrase : les allègements des vingt années précédentes « ont concerné les plus bas salaires et ont, pour cette raison, très peu impacté directement l’industrie qui se situe à des niveaux de rémunération plus élevés ».
Quatre ans plus tard, en septembre 2016, Pierre Cahuc et André Zylberberg consacraient un chapitre de Le négationnisme économique et comment s’en débarrasser à Louis Gallois, à Denis Ranque et à La Fabrique de l’industrie, le laboratoire d’idées qu’ils présidaient (Cahuc et Zylberberg 2016). L’étude de Gilles Koléda qui défendait des allègements sur les salaires intermédiaires (Koléda 2015) y était écartée sans examen, parce qu’elle avait été « commanditée par un groupe de pression ». Le « but véritable » de La Fabrique était, selon les auteurs, de « promouvoir les intérêts du secteur industriel ».
Dix ans après ce livre, et quatorze ans après le rapport, le bilan peut être dressé. Le consensus des économistes contre les allègements au-delà de 1,6 ou 2,5 Smic a largement gagné : il a été repris par le Conseil d’analyse économique en 2019 (L’Horty, Martin, et Mayer 2019), par une tribune de neuf économistes dans Le Monde en 2022 (Cahuc et al. 2022), par le rapport parlementaire de Marc Ferracci et Jérôme Guedj en 2023 (Ferracci et Guedj 2023), par le rapport d’Antoine Bozio et Étienne Wasmer en 2024 (Bozio et Wasmer 2024), puis dans la loi de financement de la sécurité sociale pour 2025, qui a abaissé les « bandeaux » hérités du Pacte de responsabilité avant de les fondre, en 2026, dans une réduction générale unique. Le principal argument de ce consensus est connu : au-delà de quelques multiples du Smic, une baisse du coût du travail ne crée guère d’emplois, elle augmente surtout les salaires. Les évaluations du crédit d’impôt pour la compétitivité et l’emploi (CICE) l’ont confirmé : peu d’emplois, mais des hausses de salaire, pour l’essentiel au bénéfice des cadres, des professions intellectuelles supérieures et des professions intermédiaires (LIEPP 2018; Carbonnier et al. 2022).
Ce texte soutient que ce résultat a été mal interprété. Une baisse du coût du travail qualifié qui se traduit par des hausses de salaire des qualifiés n’est pas un échec : elle révèle que ce travail est rare, que les entreprises se le disputent, et que son coût est un obstacle à son recrutement et à sa rémunération. C’est exactement le diagnostic de Louis Gallois. Il est confirmé par ce que l’on sait aujourd’hui du coût d’un ingénieur en France et en Allemagne, par l’écart de salaire qui pousse une partie des jeunes ingénieurs à l’étranger, et par le débat, ouvert en 2023, sur le « travail qui ne paie pas » et la « smicardisation » de la société française. Que des économistes aussi éloignés que ceux de l’Institut des politiques publiques et ceux du Conseil d’analyse économique se soient retrouvés sur ce point dit moins la solidité du résultat que l’étroitesse du critère retenu : l’emploi, auquel s’ajoute au mieux la progression des bas salaires, jamais la capacité des entreprises exposées à recruter et à payer du travail qualifié.
La section 2 rappelle ce que proposait le rapport, et ce qu’il ne proposait pas. La section 3 retrace ce que les gouvernements en ont fait, du CICE à la réduction générale dégressive unique de 2026. La section 4 décrit la formation du consensus contre Gallois. La section 5 montre comment la hausse des salaires des qualifiés est devenue un échec dans les évaluations. Les sections 6 et 7 reviennent sur le coût du travail qualifié et sur les ingénieurs. La section 8 relie ce débat à celui du travail qui ne paie pas. La section 9 s’interroge sur le traitement asymétrique de l’industrie et de la finance. La section 10 propose une explication.
2 Ce que proposait le rapport Gallois
2.1 Un choc de 30 milliards, jusqu’à 3,5 Smic
Le rapport Gallois partait du recul de l’industrie française, prise dans la « tenaille » des industries « haut de gamme » d’un côté et des industries à « bas coûts » de l’autre (Gallois 2012, 19). Il en tirait trois axes : « jouer la montée en gamme, l’innovation et la productivité », « s’appuyer sur ce qui marche », « renforcer les partenariats ». Les vingt-deux propositions portaient sur la gouvernance des entreprises (au moins quatre représentants des salariés dans les conseils d’administration ou de surveillance des entreprises de plus de 5 000 salariés), la stabilité fiscale, l’énergie, la recherche, la commande publique, la formation professionnelle, la politique européenne de concurrence. Le coût du travail n’en était qu’une, mais c’est celle qui a été retenue.
Le « choc de compétitivité » devait transférer environ 30 milliards d’euros, soit 1,5 % du PIB, des cotisations sociales vers la fiscalité et la réduction de la dépense publique. Il visait d’abord à décharger le travail « du poids du financement d’une partie des prestations sociales, notamment de celles de solidarité », c’est-à-dire de prestations qui n’ont pas de lien avec le salaire de celui qui cotise : « Plus aucun argument ne milite en faveur d’un système établi dans un tout autre contexte en 1946, qui pénalise le facteur travail dans les entreprises » (Gallois 2012, 22). Il visait ensuite à apporter « un « ballon d’oxygène » aux entreprises pour l’investissement et d’amorcer la montée en gamme ».
Deux traits du dispositif proposé ont été oubliés. Le premier est la répartition : le transfert devait porter « dans une proportion de l’ordre de 2/3 – 1/3 sur les cotisations patronales (prestations familiales et une partie des prestations maladie) et salariales » (Gallois 2012, 23). Un tiers du choc, une dizaine de milliards d’euros, devait donc augmenter directement le salaire net, sans changer le coût du travail. Le second est le choix des cotisations : les prestations familiales et une partie de l’assurance maladie, c’est-à-dire des cotisations non contributives, qui n’ouvrent pas de droits proportionnels au salaire. C’est sur elles que portait le déplafonnement des années 1980 (Section 6).
2.2 Pourquoi 3,5 Smic
Le seuil de 3,5 Smic n’était pas un détail. Le rapport l’explique ainsi :
Les allègements effectués depuis 20 ans ont concerné les plus bas salaires et ont, pour cette raison, très peu impacté directement l’industrie qui se situe à des niveaux de rémunération plus élevés. Pour atteindre de manière privilégiée l’industrie et les services à haute valeur ajoutée qui lui sont liés (bureaux d’études, ingénierie, informatique, conseils…), il conviendrait que le transfert de charge porte sur les salaires jusqu’à 3,5 fois le SMIC (dégressivité autour de ce niveau). Dans ces conditions, 35 % de l’avantage créé irait directement vers l’industrie et les services à haute valeur ajoutée associés (Gallois 2012, 23).
Le raisonnement est sectoriel avant d’être salarial. L’industrie représente une part de l’emploi bien plus faible que sa part des exportations et de la recherche ; elle emploie davantage d’ouvriers qualifiés, de techniciens et d’ingénieurs, et paie en moyenne mieux : en 2024, le salaire net moyen en équivalent temps plein y était de 3 021 euros, contre 2 733 euros dans l’ensemble du secteur privé (Insee 2025a). Des allègements dégressifs, maximaux au Smic et nuls à 1,6 Smic, profitent mécaniquement à l’hôtellerie-restauration, au commerce, à l’intérim, au nettoyage, et très peu à l’industrie. En 2022, le taux d’exonération apparent atteignait 20,9 % dans la restauration, contre moins de 10 % dans l’industrie (Bozio et Wasmer 2024, 72‑74). La seule manière d’atteindre l’industrie avec un instrument général, sans aide sectorielle que le droit européen interdit, était de relever le point de sortie.
Gallois a précisé plus tard cette intuition. En septembre 2015, lors d’un débat organisé par La Fabrique de l’industrie avec Gilles Koléda, Éric Heyer et Jean Pisani-Ferry, il affirmait qu’« à salaire égal, un ingénieur allemand coûte 30 % moins cher qu’un ingénieur français du fait des plafonnements de cotisations sociales », et posait la question : « En les ciblant sur les salaires intermédiaires, ne favoriserait-on pas, au contraire, la montée en qualifications de l’emploi ? » (La Fabrique de l’industrie 2015, 8). Dès le 8 novembre 2012, trois jours après la remise du rapport, le député Olivier Véran le résumait devant Pierre Cahuc et Stéphane Carcillo : « le pacte de compétitivité vise à encourager la juste rémunération d’un travail qualifié, lequel constitue l’une des clés de la compétitivité qualité » (Assemblée nationale 2012, 7).
2.3 Ce que le rapport ne disait pas
L’honnêteté oblige à une précision. Le rapport ne présentait pas les hausses de salaire comme l’objectif du choc. Il écrivait au contraire que son produit « doit être clairement orienté vers l’investissement et l’innovation, et non utilisé, pour des distributions de dividendes – assez généreuses dans la période récente au moins pour les grandes entreprises – ou des augmentations de salaires, aussi légitimes soient-elles » (Gallois 2012, 24). Il proposait, pour l’y aider, une baisse de l’impôt sur les sociétés pour les bénéfices réinvestis et une taxation des rachats d’actions.
Mais ce passage concerne la part patronale du transfert, celle qui devait restaurer les marges. La part salariale, un tiers du total, était explicitement destinée au salaire net. Surtout, le rapport ne raisonnait pas en termes de créations d’emplois à court terme : il visait la compétitivité hors prix, la montée en gamme, la capacité des entreprises exposées à recruter et à garder du travail qualifié. C’est dans ce cadre qu’il faut juger ce qui s’est passé ensuite. Une hausse de salaire des ingénieurs et des techniciens qui leur évite de partir, ou qui permet à une entreprise industrielle de recruter, n’est pas une « fuite » hors de l’objectif de compétitivité ; elle en est l’un des canaux.
3 Du rapport au CICE : ce que l’on a fait du choc
Le gouvernement Ayrault n’a pas repris le transfert de cotisations. Dès le lendemain de la remise du rapport, le 6 novembre 2012, il a annoncé un « Pacte national pour la croissance, la compétitivité et l’emploi » dont la première mesure était un crédit d’impôt, le CICE, créé par l’article 66 de la loi de finances rectificative du 29 décembre 2012 (Comité de suivi du CICE 2013, 5). Le crédit était égal à 4 % des rémunérations versées en 2013, 6 % de 2014 à 2016, 7 % en 2017 et 6 % en 2018, pour les salaires jusqu’à 2,5 Smic, et non 3,5. Les entreprises l’imputaient sur le solde d’impôt sur les sociétés déclaré l’année suivante : voté en décembre 2012 et calculé sur les salaires de 2013, il n’a été encaissé par la plupart d’entre elles qu’en 2014, sauf préfinancement par Bpifrance (680 millions d’euros accordés au 20 septembre 2013). Ce décalage n’était pas une lenteur, mais un choix. Louis Gallois l’a dit sans détour : « Le crédit d’impôt a été choisi pour une raison évidente : il s’agissait d’éviter un impact budgétaire en 2013 ! » (La Fabrique de l’industrie 2015). Le CICE n’a allégé ni le salaire brut ni le salaire net ; il n’a pas touché aux cotisations salariales ; il a laissé intact le coût du travail au-delà de 2,5 Smic.
Le volet le plus proche du rapport Gallois est venu plus tard encore. Le Pacte de responsabilité, annoncé par François Hollande le 14 janvier 2014, a réduit de 1,8 point les cotisations d’allocations familiales sur les salaires jusqu’à 1,6 Smic au 1er janvier 2015, puis jusqu’à 3,5 Smic au 1er avril 2016. La plaquette gouvernementale qui accompagnait cette extension la présentait comme « un soutien à la compétitivité de l’industrie française » : « Plus de 50 % des salariés de l’industrie française bénéficieront ainsi de ce nouvel allègement » (Gouvernement 2016). C’est ce « bandeau famille » dont le Conseil d’analyse économique reconnaît que le « fondement se trouvait dans le rapport Gallois (2012) » (L’Horty, Martin, et Mayer 2019, 8). En 2019 enfin, le CICE a été transformé en une baisse pérenne de 6 points des cotisations patronales d’assurance maladie jusqu’à 2,5 Smic, le « bandeau maladie ». Le choc que Gallois voulait concentrer sur une année, deux au plus, « sinon on courrait un risque de dilution » (Gallois 2012, 22), a ainsi été étalé de 2013 à 2019, et son volet de cotisations jusqu’à 3,5 Smic n’est arrivé qu’au bout de trois ans et demi.
Les deux bandeaux ont un défaut de construction que le rapport Gallois n’avait pas : ils s’arrêtent brutalement. Gallois prévoyait une « dégressivité autour » du seuil ; les bandeaux étaient en « tout ou rien ». En 2019, faire passer un salaire brut mensuel de 3 803 à 3 804 euros, au seuil de 2,5 Smic, coûtait 2 756 euros par an à l’employeur pour un gain net d’environ 9,50 euros pour le salarié (Bozio et Wasmer 2024, 45). Le reproche fait aux bandeaux de bloquer les salaires à 2,5 et 3,5 Smic vise une mise en œuvre, pas le principe.
| Date | Mesure | Plage de salaires |
|---|---|---|
| Nov. 2012 | Rapport Gallois : transfert de 30 Md€, 2/3 patronal, 1/3 salarial | jusqu’à 3,5 Smic, dégressif |
| Déc. 2012 | CICE (LFR 2012), 4 % des salaires 2013, 6 % en 2014 | jusqu’à 2,5 Smic |
| Janv. 2015 | Pacte de responsabilité : −1,8 pt cotisations famille | jusqu’à 1,6 Smic |
| Avr. 2016 | Extension du « bandeau famille » | jusqu’à 3,5 Smic |
| Janv. 2019 | CICE remplacé par −6 pts cotisations maladie (« bandeau maladie ») | jusqu’à 2,5 Smic |
| Janv. 2024 | Gel des seuils des bandeaux à leur niveau de décembre 2023 | — |
| 2025 | LFSS 2025 : bandeaux ramenés à 2,25 et 3,3 Smic | — |
| Janv. 2026 | Réduction générale dégressive unique (RGDU) | sortie à 3 Smic |
| Juin 2026 | Gel du Smic de référence des allègements à 12,02 € | sortie effective environ 2,93 Smic |
Source : Gallois (2012) ; Bozio et Wasmer (2024), chapitre 1 ; Gouvernement (2025) ; Gouvernement (2026).
Au total, la part du dispositif qui atteignait les salaires entre 2,5 et 3,5 Smic, celle qui justifiait le rapport, n’a jamais pesé lourd. Elle représentait environ 1,6 milliard d’euros en 2022 (Ferracci et Guedj 2023, 37), sur un total d’exonérations générales de 68 milliards cette année-là (Bozio et Wasmer 2024, 65) ; sur un périmètre plus large, incluant tous les régimes attributaires, ces allègements atteignent 75 à 78 milliards par an depuis 2023 (Commission des comptes de la sécurité sociale 2026). Le choc de 30 milliards destiné à l’industrie et aux services qualifiés est devenu, pour l’essentiel, un renforcement des allègements sur les bas et moyens salaires, que les bandeaux ont prolongé de quelques multiples du Smic.
4 Un consensus contre Gallois
4.1 La tribune de 2014
L’opposition des économistes du travail ne date pas des évaluations. Début février 2014, en plein débat sur le Pacte de responsabilité, trente-six économistes publiaient dans Le Monde une tribune intitulée « Réductions de charges : priorité aux bas salaires » (Collectif de trente-six économistes 2014). Ils y posaient le cadre dans lequel tout le débat allait se dérouler : « Si l’objectif unique est la réduction du chômage, il est souhaitable de faire porter l’essentiel des exonérations à proximité du salaire minimum. » Ils plaidaient pour concentrer les allègements « sous le salaire médian, soit environ 1,5 smic », et écrivaient : « exonérer les hauts salaires réduirait peu le coût du travail, augmenterait assez fortement les salaires nets, et aurait peu d’effet sur la compétitivité des entreprises qui se joue bien ailleurs que sur le poids de ces prélèvements sociaux ». La hausse des salaires nets figurait déjà parmi les inconvénients, et l’objectif « unique » de l’emploi était déjà posé. D’autres tribunes ont suivi la même année, de François Langot et Yannick L’Horty, d’Augustin Landier et David Thesmar (« Pacte de responsabilité : le grand gâchis »), de Pierre Cahuc, Stéphane Carcillo et André Zylberberg (« Créer des emplois ou satisfaire les partenaires sociaux, il faut choisir »).
Le mois suivant, Pierre Cahuc et Stéphane Carcillo publiaient à l’Institut Montaigne une note selon laquelle « les baisses de cotisations sur les salaires élevés […] se traduisent systématiquement par une absence d’impact sur l’emploi et un accroissement des salaires », et « tous les travaux montrent que ces allégements entraînent rapidement un accroissement des salaires des entreprises exportatrices » (Cahuc et Carcillo 2014, 30, 36).
Le fondement théorique était exposé depuis 2012. Pierre Cahuc et Stéphane Carcillo écrivaient que « si l’offre de travail est faiblement sensible au salaire, un accroissement de la demande de travail se traduit essentiellement par une augmentation du salaire et un faible impact sur l’emploi », et que cibler l’industrie « se traduirait en contrepartie par un impact positif plus important sur les hausses de salaires » (Cahuc et Carcillo 2012, 23‑24, 43‑44). Devant les députés, le 8 novembre 2012, Pierre Cahuc résumait : « Si vous ciblez l’abaissement des charges autour de deux SMIC, vous ne créerez pratiquement pas d’emploi, mais vous redistribuerez du pouvoir d’achat » (Assemblée nationale 2012, 8). Le résultat que les évaluations allaient trouver était donc annoncé dès 2012, et présenté d’emblée comme un argument contre la mesure.
4.2 Le négationnisme économique
En juin 2015, La Fabrique de l’industrie publiait l’étude de Gilles Koléda, réalisée avec le modèle Nemesis (Koléda 2015). Elle comparait, à coût budgétaire égal, des allègements ciblés sur les bas salaires et des allègements ciblés sur les salaires intermédiaires, et concluait qu’à horizon de dix ans les seconds créaient autant d’emplois, davantage de croissance et un meilleur solde extérieur. Sa préface, signée de Louis Gallois et de Denis Ranque, affirmait que cette « note remarquable » « casse ce « consensus » et a le mérite considérable de relancer un débat nécessaire ». Elle rappelait aussi qu’« un certain nombre d’économistes ont convaincu la collectivité de focaliser ces allégements sur les tranches de salaire à proximité immédiate du Smic », et que ces économistes concédaient eux-mêmes que cette tactique revenait « ni plus ni moins à diminuer la productivité du travail à échelle macroéconomique ».
La réponse de Pierre Cahuc et André Zylberberg, en septembre 2016, n’a pas porté sur le fond. Le chapitre s’ouvre sur un portrait : « Les grands patrons de l’industrie cherchent à se protéger de la concurrence en guerroyant contre Bruxelles ou en défendant avec ardeur le besoin d’une « politique industrielle » dont ils seraient les champions (et les bénéficiaires). Ils peuvent aussi à l’occasion tenter d’accroître leurs marges sur leurs concurrents en détournant à leur profit les politiques de baisse du coût du travail initiées par les pouvoirs publics. En 2012, Louis Gallois, président du conseil de surveillance de PSA Peugeot-Citroën, s’est illustré dans cette voie… » (Cahuc et Zylberberg 2016, extraits publiés par Les Échos le 9 septembre 2016). Le portrait est anachronique : en novembre 2012, Louis Gallois signait son rapport comme commissaire général à l’investissement, haut fonctionnaire placé auprès du Premier ministre ; il n’a présidé le conseil de surveillance de PSA qu’à partir de 2014. Les auteurs reconnaissent au passage ce qui faisait l’objet du rapport : retenir « 2,5 au lieu de 3,5 change passablement la donne pour le secteur industriel, dont beaucoup de salariés sont payés entre deux fois et demie et trois fois et demie le Smic ».
Sur l’étude de Gilles Koléda, les auteurs écrivent ne vouloir faire « volontairement » « aucune critique sur le travail de Gilles Koléda », car « ce serait tomber dans le piège de la rhétorique négationniste en science que de commenter une étude commanditée par un groupe de pression, publiée par ce même groupe de pression et ayant court-circuité le parcours de la « validation par les pairs » » (Cahuc et Zylberberg 2016). Ils ironisent sur Louis Gallois, « grand visionnaire » qui, « seul dans son bureau », aurait eu « l’intuition » que le consensus était erroné. Ils rappellent que La Fabrique a été créée par l’Union des industries et métiers de la métallurgie, dont un ancien président avait été condamné pour détournement de fonds, et concluent : « Derrière ces belles paroles […] se cache le but véritable de cette organisation : promouvoir les intérêts du secteur industriel. »
L’argument est remarquable à plusieurs titres. Il ne discute ni le modèle, ni les hypothèses, ni l’horizon de l’étude. Il disqualifie l’auteur par son commanditaire et le commanditaire par son secteur. Comme le relevait Thierry Weil, Pierre Cahuc ne donnait pour seule preuve empirique robuste de la captation des allègements par les salaires qualifiés que l’expérience chilienne des années 1980 (Weil 2016). Et La Fabrique n’était pas un cénacle d’industriels : son conseil d’orientation comptait en 2015 Agnès Bénassy-Quéré, alors présidente déléguée du Conseil d’analyse économique, Lionel Fontagné, Pierre-Noël Giraud, et Étienne Wasmer, qui cosignera neuf ans plus tard le rapport recommandant de supprimer les bandeaux (Koléda 2015). La recension parue dans La Jaune et la Rouge en tirait la leçon : « le consensus cherche à favoriser la création d’emplois alors que l’indépendant cherche à favoriser la compétitivité des entreprises. Objectifs différents conduisant naturellement à des moyens différents » (Lévy-Lambert 2016).
On a souvent relevé, à juste titre, l’outrance du titre et la conception de la science qui le sous-tendait (Cohen 2016; Orléan 2017; Ragot 2017; Geerolf 2026d). On a moins relevé ce que le chapitre consacré à Gallois révélait : l’industrie y apparaît comme un intérêt particulier, et sa défense comme une forme de lobbying, alors que l’emploi peu qualifié, le commerce ou l’hôtellerie-restauration, premiers bénéficiaires des allègements sur les bas salaires, ne sont jamais décrits ainsi.
4.3 Du Conseil d’analyse économique aux « meilleurs jeunes économistes »
En janvier 2019, la note n° 49 du Conseil d’analyse économique, signée par Yannick L’Horty, Philippe Martin et Thierry Mayer, recommandait d’« abandonner pour le budget 2020 les baisses de charges au-dessus de 2,5 SMIC voire 1,6 SMIC, si les évaluations à venir de France Stratégie venaient à confirmer leurs résultats décevants » (L’Horty, Martin, et Mayer 2019, 12). Elle ne décelait « aucun impact sur la compétitivité de ces baisses de charges ciblées à ces hauts niveaux de salaires », et ajoutait : « Une explication possible est que cet allégement aurait aussi servi à augmenter les salaires des travailleurs qualifiés, à taux de chômage faible » (L’Horty, Martin, et Mayer 2019, 12). L’étude sur laquelle s’appuyait ce constat, celle de Clément Malgouyres pour l’IPP, prévenait pourtant qu’« compte tenu du faible recul temporel, nous ne tenons pas cette absence d’effet détecté comme très informative » (Malgouyres 2019, 4).
La même note reconnaissait pourtant, en une phrase : « Une critique possible, mais qui n’a jamais été testée empiriquement, des politiques (successives) de baisse du coût du travail peu qualifié est qu’elles ont pu ralentir l’investissement dans la qualité et la montée en gamme du secteur manufacturier français » (L’Horty, Martin, et Mayer 2019, 12). C’était, en substance, la thèse du rapport Gallois.
Le 20 octobre 2022, neuf économistes, Pierre Cahuc, Stéphane Carcillo, Xavier Jaravel, Yannick L’Horty, Philippe Martin, Thierry Mayer, Thomas Philippon, Marie-Claire Villeval et André Zylberberg, publiaient dans Le Monde une tribune au titre explicite : « Les allègements de cotisations n’ont pas d’impact significatif sur l’emploi lorsqu’ils touchent des salaires au-delà de 2,5 smic » (Cahuc et al. 2022). Ils y soutenaient un amendement de députés Renaissance au projet de loi de financement de la sécurité sociale pour 2023, rejeté par le gouvernement, qui supprimait le bandeau famille au-delà de 2,5 Smic pour une économie d’environ 2 milliards d’euros. Le texte est d’une franchise remarquable sur le mécanisme. Au-delà de 2,5 Smic, les allègements « se traduisent essentiellement par des augmentations de salaire, car ils attisent la concurrence des entreprises en matière de recrutement », et « ce phénomène est d’autant plus marqué que les difficultés de recrutement sont fortes, comme actuellement ». Les signataires reconnaissent aussi qu’« il est exact que les entreprises du secteur manufacturier, plus souvent exportatrices, emploient davantage de travailleurs qualifiés avec des salaires situés dans la fourchette de 2,5 à 3,5 smic ». Ils en concluent : « comme à ce niveau de rémunération, les baisses de charges accroissent les salaires, elles n’améliorent pas la compétitivité ! »
4.4 Le Parlement : Ferracci et Guedj
En septembre 2023, Marc Ferracci (Renaissance) et Jérôme Guedj (Parti socialiste) remettaient leur rapport d’information sur l’efficacité des exonérations de cotisations sociales (Ferracci et Guedj 2023). Le rapport reconnaît que le bandeau famille était « une mesure conçue en faveur de la compétitivité et de l’industrie », et cite le rapport Gallois (p. 36). Il note que les secteurs qui en bénéficient le plus au-delà de 2,5 Smic « sont également les plus exposés à la concurrence » : la recherche-développement, l’informatique, la finance (p. 39). Il cite les organisations patronales, pour qui ces allègements permettent aux entreprises industrielles « non seulement de maintenir des emplois à haute valeur ajoutée, mais aussi de pouvoir continuer de recruter à ces niveaux de salaires » (p. 44). Il conclut néanmoins qu’il est probable que le bandeau famille « se traduise très majoritairement par des augmentations de salaires, qui ont certes des effets favorables en matière de gestion des ressources humaines et de politique salariale dynamique, mais qui n’ont pas d’effet sur l’emploi ou sur la compétitivité des entreprises » (p. 46).
L’avant-propos de Marc Ferracci est plus net encore. Il justifie la suppression du bandeau par le fait que, « pour des niveaux de salaires élevés, le pouvoir de négociation des salariés est tel qu’il leur permet de capter une large part des exonérations au travers des augmentations de salaire ultérieures » (p. 8). Il écarte l’idée de conditionner les allègements à des objectifs sociaux, notamment à la mise en conformité des minima de branche avec le Smic, en reprenant l’argument de chercheurs auditionnés selon lequel « à un instrument donné de politique publique (ici, les exonérations) devait correspondre un seul objectif (ici, l’emploi) » ; il ajoute que « se donner pour ambition de réduire le coût du travail avec les allègements tout en incitant les entreprises à l’augmenter au travers des augmentations du salaire brut apparaît paradoxal, et même assez incohérent » (p. 9). L’objectif unique de l’emploi n’était pourtant pas celui que le législateur avait fixé au CICE ni au Pacte. Le comité de suivi du CICE l’a écrit sans détour : « Bien que s’apparentant à une baisse du coût du travail, le CICE avait des objectifs allant au-delà d’un effet direct sur l’emploi. […] Toutefois, l’emploi étant plus concret et plus facile à mesurer que la compétitivité, ce sont les résultats en termes d’emplois créés ou sauvegardés qui ont été retenus des évaluations du CICE » (Comité de suivi du CICE 2020, 5‑6).
En commission des affaires sociales, en octobre 2023, l’amendement de Marc Ferracci supprimant le bandeau famille entre 2,5 et 3,5 Smic a été préféré à celui de Jérôme Guedj, parce qu’il réaffectait les 1,6 milliard d’euros économisés aux salaires entre 1 et 1,74 Smic. Le député Thibault Bazin (LR) s’en inquiétait : « J’ai l’impression que l’étude qui a été faite s’est concentrée sur l’emploi et pas sur la compétitivité », rappelant que les employeurs s’acquittaient de 6 milliards d’euros de cotisations de plus que leurs homologues allemands sur cette tranche. Marc Ferracci répondait qu’« en l’état actuel de nos connaissances, que ce soit sur l’emploi ou sur la compétitivité, les éléments sont peu probants » (La Correspondance économique 2023). Le même avant-propos proposait d’« inverser la charge de la preuve » : « plutôt que de devoir prouver l’inefficacité d’une mesure pour la supprimer […], il faudrait prouver son efficacité pour la pérenniser » (p. 9). La règle est défendable, à condition de l’appliquer à toutes les dépenses fiscales, y compris celles qui bénéficient à d’autres secteurs que l’industrie (Section 9).
La suppression n’a pas survécu au texte final, mais un autre amendement de Marc Ferracci, gelant en euros les seuils des bandeaux à leur niveau de décembre 2023, a été retenu dans la loi de financement pour 2024 (Cour des comptes 2025) : c’est le premier des gels que Louis Gallois dénonçait comme « un mauvais signal envoyé aux industriels ». Le parcours de son auteur donne au rapport une portée particulière. Économiste du travail, Marc Ferracci a soutenu en 2006 une thèse dirigée par Pierre Cahuc ; il a cosigné avec lui et André Zylberberg une étude de l’Institut Montaigne sur la formation professionnelle en 2011, avec lui, Jean Tirole et Étienne Wasmer une note du Conseil d’analyse économique sur l’apprentissage en 2014, et avec lui seul un livre sur le même sujet en 2015 (Cahuc, Ferracci, et Zylberberg 2011; Cahuc et Ferracci 2015). Proche d’Emmanuel Macron depuis Sciences Po, conseiller économique de sa campagne de 2017 puis de la ministre du Travail, il a été, de septembre 2024 à octobre 2025, ministre chargé de l’Industrie, dans les gouvernements Barnier puis Bayrou. Le ministre de l’Industrie de 2025 était donc l’auteur du rapport qui recommandait de supprimer l’allègement conçu, selon ses propres termes, « en faveur de la compétitivité et de l’industrie ». Devant une commission d’enquête de l’Assemblée, en juin 2025, il plaidait pourtant pour « financer notre protection sociale au moyen d’autres ressources que celles pesant sur le travail », constatant que « le coût du travail est élevé, notamment du fait des prélèvements » (Assemblée nationale 2025). C’était, là encore, l’argument de Louis Gallois.
4.5 Bozio et Wasmer : la « montée en gamme » contre les bandeaux
Le rapport d’Antoine Bozio et Étienne Wasmer, commandé après la conférence sociale d’octobre 2023 consacrée à ce que « le travail paie mieux », est le plus intéressant de la série, parce qu’il en déplace le diagnostic (Bozio et Wasmer 2024). Son titre annonce « une inflexion nécessaire », et sa première phrase de conclusion en donne le sens : « une inflexion est nécessaire pour faciliter la montée en gamme des emplois et des secteurs » (p. 9). Le rapport constate « un écrasement de la distribution des salaires, susceptible d’être lié à la forte dégressivité du barème des exonérations », et des « taux marginaux de prélèvement atteignant 80 % pour une part importante de salariés » (p. 9-10). Il reconnaît même, à propos de la lisibilité des droits à la retraite, que « si un ingénieur allemand compare uniquement le salaire brut français […], une entreprise française aura du mal à recruter cet ingénieur sans subir un coût supplémentaire » (p. 258).
Le vocabulaire est celui du rapport Gallois : montée en gamme, qualifications, attractivité. Les recommandations vont pourtant en sens inverse pour les salaires qui l’intéressaient. Le scénario central réduit les exonérations de 4 points au Smic, les augmente entre 1,2 et 1,9 Smic, et supprime les deux bandeaux au-delà de 1,6 Smic, de sorte que les cotisations patronales « redeviennent plus élevées de 1,9 Smic à 3,5 Smic » (p. 10). Le rapport estime que « l’emploi industriel serait affecté positivement, alors même que les exonérations ont été réduites sur les salaires plus élevés » (p. 11), et retient 3 960 emplois industriels supplémentaires dans sa spécification principale. Il élargit le critère à la dynamique salariale, ce qui est un progrès, mais seulement au bas de l’échelle, où il attend de son scénario 2,7 à 5,5 milliards d’euros de masse salariale supplémentaire. Pour les salaires intermédiaires, il raisonne comme les autres en emplois, avec des élasticités supposées décroissantes avec le salaire, sans effet de la rémunération des qualifiés sur la localisation de la production, la recherche ou l’expatriation.
4.6 Deux pôles, un même diagnostic
La convergence est frappante. L’Institut des politiques publiques, né à l’École d’économie de Paris dans l’orbite des travaux de Thomas Piketty, et le Conseil d’analyse économique, dont plusieurs membres ont inspiré les programmes d’Emmanuel Macron, s’opposent sur la fiscalité du capital, la suppression de l’impôt sur la fortune ou la mesure des inégalités (Geerolf 2026d). Ils s’accordent sur les allègements au-delà de 2,5 Smic, et sur l’interprétation des hausses de salaire des qualifiés comme une perte : c’est l’IPP qui a fourni au CAE l’évaluation du bandeau famille (Malgouyres 2019), et c’est son directeur qui a proposé, en 2024, de le supprimer. En 2018, La Fabrique de l’industrie rangeait dans la même ligne Gilbert Cette, Marc Ferracci, Jean Pisani-Ferry et, « sur un mode parfois plus polémique », Pierre Cahuc et André Zylberberg (La Fabrique de l’industrie 2018). L’opposition dépassait d’ailleurs ces deux pôles : en 2015, Éric Heyer, de l’OFCE, jugeait que « la thèse de Louis Gallois est un pari sur l’avenir qu’aucun travail académique n’a jamais étayé » (La Fabrique de l’industrie 2015).
Le cas de Thomas Piketty est plus intéressant qu’il n’y paraît. Le 6 novembre 2012, il jugeait le rapport « un peu décevant, et ni cohérent ni ambitieux », mais partageait « l’objectif de réformer les cotisations sociales » et trouvait « bien » de réduire les cotisations patronales maladie et famille ; il critiquait en revanche la baisse des cotisations salariales, et voyait venir dans le CICE « une énorme usine à gaz » (Piketty 2012). Quelques semaines plus tard, il défendait face à Patrick Artus le financement de la protection sociale par la CSG, au motif que « ce ne sont pas les salaires qui doivent supporter les coûts de la solidarité » (La finance pour tous 2013). C’était exactement l’argument de Gallois : décharger le travail du financement des prestations « de solidarité ». Le désaccord ne portait pas sur le principe, mais sur l’instrument, et c’est l’instrument retenu, des allègements dégressifs puis des bandeaux, que les évaluations ont ensuite jugé. Quant à Philippe Aghion, je n’ai trouvé de sa part aucune prise de position publique sur le seuil de 2,5 ou de 3,5 Smic ; La Fabrique le comptait au contraire parmi les critiques de Le négationnisme économique (La Fabrique de l’industrie 2016).
Les raisons de l’accord des deux pôles sont différentes. Pour le premier pôle, les cadres et les professions intermédiaires sont du côté des gagnants de la répartition, et une mesure qui augmente leurs salaires est régressive. Pour le second, la croissance vient de l’innovation et de la « destruction créatrice », de la concurrence et de la mobilité des facteurs, et les aides à des secteurs installés sont suspectes de protéger des rentes. Emmanuel Macron déclarait en janvier 2015 qu’« il faut des jeunes Français qui aient envie de devenir milliardaires » (Dupont, Lefebvre, et Schaeffer 2015), et en août 2017 que, « puisque l’on entre dans un monde très schumpeterien, il est important de libérer le processus de destruction créatrice » (Schneidermann 2017). Dans aucune de ces deux visions l’ingénieur salarié d’une entreprise industrielle n’occupe une place centrale : il n’est ni un travailleur peu qualifié à remettre en emploi, ni un entrepreneur à libérer.
5 Quand la hausse des salaires devient un échec
5.1 Ce qu’ont trouvé les évaluations
Le CICE est sans doute la politique la plus évaluée de l’histoire économique française. Le comité de suivi, placé auprès de France Stratégie, a fait travailler trois équipes, du LIEPP de Sciences Po, du laboratoire TEPP et de l’OFCE. Sur l’emploi, il a retenu un ordre de grandeur de 100 000 emplois créés ou sauvegardés, « ce qui est faible, rapporté au coût du CICE – de l’ordre de 18 milliards d’euros en 2016 » (Comité de suivi du CICE 2020, 5‑6). Sur les salaires, il a tenu pour robustes les résultats concluant à un effet positif sur les salaires moyens et la masse salariale (Comité de suivi du CICE 2018, 31), après avoir relevé que, sur 2013-2015, cet effet « aurait selon elles plutôt favorisé les cadres et les professions intellectuelles supérieures » (p. 10).
L’équipe du LIEPP a été la plus précise. Selon elle, « pour 1 euro de CICE obtenu, les entreprises reverseraient en moyenne 50 centimes aux salariés », avec un effet « positif important sur le salaire des cadres, professions intellectuelles supérieures et professions intermédiaires, mais aucun effet sur le salaire des ouvriers et des employés » (Comité de suivi du CICE 2018, 74). Elle en concluait que « le CICE n’a eu aucun impact sur l’emploi, contrairement à son objectif affiché », et qu’il avait été « redistribué à des catégories socio-professionnelles qui n’étaient initialement pas nécessairement concernées par le dispositif » (LIEPP 2018, 6). L’article publié ensuite dans le Journal of Public Economics résume : « half of the surplus generated by the reform falls onto workers. Wage gains load on incumbents in high-skill occupations » ; ce résultat distributif est jugé « particularly striking as it is at odds with the policy’s targeting » (Carbonnier et al. 2022). Une hausse d’un point du taux du crédit augmente de 0,6 % les salaires des qualifiés ; la rétention des qualifiés augmente.
Les auteurs eux-mêmes rappellent le seuil qu’avait proposé Gallois : « This cut-off was chosen to target exporting firms, as they pay higher wages on average. Deemed too high by labor economists on the ground that the elasticity of labor demand is low for high-wage employees, the cut-off was eventually brought down to 2.5 MW » (Carbonnier et al. 2022, version IZA, p. 9).
5.2 Un critère unique : l’emploi par euro dépensé
Les mots varient : « contrairement à son objectif affiché », « at odds with the policy’s targeting », « dilution » de la baisse de charges en hausse de salaire (L’Horty, Martin, et Mayer 2019, 9), « nettement en-deçà des attentes » (Bozio et Wasmer 2024, 119). Ils supposent tous le même critère. Une baisse du coût du travail est jugée à l’aune des emplois qu’elle crée, et tout euro qui passe en salaire est un euro perdu pour l’emploi. Dans ce cadre, la hausse des salaires des qualifiés ne peut être qu’un échec, et l’argument est circulaire : on l’annonçait en 2012 comme la raison de ne pas étendre les allègements, on la mesure en 2016-2018, et on la cite en 2019, 2023 et 2024 comme la preuve qu’il fallait les supprimer.
Ce critère n’était pas celui du législateur. Le CICE s’appelait crédit d’impôt pour la compétitivité et l’emploi, et le comité de suivi lui-même rappelait qu’il « s’inscrivait dans la suite du rapport Gallois : les objectifs qui lui étaient assignés par le législateur étaient multidimensionnels et d’abord orientés vers une logique globale de compétitivité » (Comité de suivi du CICE 2020, 9). L’équipe TEPP n’y voyait d’ailleurs rien d’anormal : « Ce message d’ensemble est désormais pleinement conforme aux attentes théoriques si l’on suit les modèles de formation des salaires, dans lesquels une exonération ou un crédit d’impôt est partagé entre les protagonistes de la négociation salariale. Il se devait donc d’augmenter les salaires » (Gilles, L’Horty, et Mihoubi 2018, 36).
5.3 Un lobby des patrons, ou un cadeau aux cadres ?
Il y a dans ce consensus une contradiction qui mérite d’être relevée. Pour Le négationnisme économique, défendre des allègements sur les salaires intermédiaires revenait à « promouvoir les intérêts du secteur industriel », c’est-à-dire, implicitement, ceux des employeurs. Pour les évaluations, ces allègements ont surtout profité aux salariés, sous forme de hausses de salaire, à hauteur d’au moins la moitié selon le LIEPP. Les deux propositions ne peuvent pas être vraies en même temps. Si les allègements sur les salaires intermédiaires ont été captés par les salariés qualifiés, ils n’ont pas été un cadeau aux patrons de l’industrie ; et s’ils ont amélioré la rémunération du travail qualifié dans les entreprises exposées, ils ont fait ce que le rapport Gallois cherchait à faire, par un autre canal que celui qu’il privilégiait.
L’interprétation proposée par les évaluateurs est elle-même instructive. Le LIEPP explique la concentration des hausses sur les cadres par leur « pouvoir de négociation plus important » (Comité de suivi du CICE 2018, 74) ; Marc Ferracci par un « pouvoir de négociation des salariés » tel qu’il leur permet de « capter » les exonérations (Ferracci et Guedj 2023, 8) ; l’article de 2022 par un partage de la rente qui a bénéficié aux « workers most costly to replace » (Carbonnier et al. 2022). Le pouvoir de négociation d’un ingénieur ne tombe pas du ciel : il vient de ce qu’il est rare, que son départ coûte cher, et qu’il a d’autres options, en France et à l’étranger. Dire que les qualifiés « captent » les baisses de cotisations, c’est dire que leur offre est peu élastique et que les entreprises se les disputent. La tribune de 2022 l’écrivait en toutes lettres : ces allègements « attisent la concurrence des entreprises en matière de recrutement », d’autant plus que « les difficultés de recrutement sont fortes » (Cahuc et al. 2022). C’est le diagnostic d’une pénurie, et la question devient alors de savoir pourquoi ce travail est rare et pourquoi il est cher.
5.4 Ce que les évaluations disent, et ne disent pas
Deux résultats compliquent la thèse et doivent être discutés. Le premier : selon le LIEPP, la hausse des salaires due au CICE ne s’observe que dans les entreprises qui vendent uniquement en France, et non chez les exportateurs (LIEPP 2018, 31‑32). Le second : selon l’OFCE, dans les branches des biens, « plus exposées à la concurrence internationale, l’impact du CICE n’aurait pas ou peu porté sur l’emploi et les salaires, mais aurait plus été mobilisé dans une logique de compétitivité pour modérer les prix, et possiblement ceux à l’exportation » (Comité de suivi du CICE 2020, 37).
Ces deux résultats confirment plutôt qu’ils n’infirment le raisonnement de Gallois. Dans l’industrie exposée, le CICE a servi la compétitivité-prix ; dans les services abrités, il a été partagé avec les salariés. Mais le CICE s’arrêtait à 2,5 Smic, et les salariés qualifiés de l’industrie, ingénieurs compris, sont souvent au-delà : il n’a pas été conçu pour eux. Le dispositif le plus proche du rapport, le bandeau famille jusqu’à 3,5 Smic, n’a été évalué que sur les exportations, sur un horizon que son auteur jugeait trop court pour que l’absence d’effet soit « très informative » (Malgouyres 2019, 4). La seule évaluation qui porte directement sur le Pacte de responsabilité trouve des effets positifs sur l’emploi et les salaires, des hausses de salaire plus souvent au bénéfice des cadres, et des effets plus forts chez les exportateurs : « Exporting firms are more positively impacted by CICE and PR than non-exporting firms » (Gilles, L’Horty, et Mihoubi 2025). On ne peut pas conclure de ces travaux qu’un allègement sur les salaires intermédiaires de l’industrie a échoué ; on peut seulement conclure qu’on ne l’a pas vraiment essayé, et qu’on ne l’a pas vraiment évalué selon ses propres objectifs.
5.5 La modération salariale comme horizon
Reste la question de fond : pourquoi une hausse de salaire est-elle spontanément comptée comme une perte ? La réponse tient à la place qu’occupe, dans la politique économique française depuis 1983, la modération salariale. Pour regagner en compétitivité sans dévaluer, les salaires français doivent progresser moins vite que ceux de nos partenaires : c’est la « désinflation compétitive », une doctrine rarement formulée comme telle, et qui a survécu à l’épreuve de l’inflation de 2022-2023 (Geerolf 2026a). Dans ce cadre, un instrument qui fait monter les salaires, même ceux d’ingénieurs qui gagneraient 40 % de plus en Allemagne (Section 7), contrarie l’objectif. La compétitivité y est réduite à la compétitivité-coût, et le coût à son niveau moyen.
Or l’industrie à laquelle pensait Louis Gallois ne se bat pas seulement sur les coûts, et ses salariés qualifiés subissent déjà cette modération. « La compétition internationale constitue un véritable frein aux augmentations des salaires intermédiaires dans l’industrie », observait-il en 2015, après avoir rappelé qu’« on ne peut faire porter au salariat la totalité de la solidarité nationale en matière de prestations sociales » (La Fabrique de l’industrie 2015, 3, 6). Monter en gamme suppose de recruter, de payer et de garder des ingénieurs, des techniciens et des ouvriers qualifiés. Une partie de la compétitivité hors prix tient précisément au salaire qu’on est capable d’offrir à ceux qui la produisent. Le rapport Bozio-Wasmer finit d’ailleurs par l’admettre : les allègements concentrés sur les bas salaires « peuvent avoir conduit à une sur-spécialisation dans certains types d’emplois ou de secteurs à bas salaires, au détriment d’autres à plus forte valeur ajoutée voire exportateurs » (Bozio et Wasmer 2024, 22).
6 Le coût du travail qualifié en France
6.1 Le déplafonnement des années 1980
Le système de 1945 finançait la sécurité sociale par des cotisations plafonnées : au-delà du plafond de la sécurité sociale, on ne cotisait pas. Ce plafond a été levé par étapes pour les cotisations non contributives. Pour l’assurance maladie, la part salariale a été totalement déplafonnée au 1er janvier 1980, la part patronale au 1er janvier 1984 ; l’objectif affiché du projet de loi était alors d’« alléger les charges sociales supportées par les industries de main-d’œuvre », à prélèvement total inchangé (Sénat 1983, 4). Les cotisations d’allocations familiales ont été totalement déplafonnées au 1er janvier 1990. Au total, le taux de cotisation patronale au-dessus du plafond est passé de 7 % en 1976 à 38 % en 2001 (Ferracci et Guedj 2023, 44).
Ce déplafonnement a été une politique de report de charge des bas salaires vers les salaires qualifiés, c’est-à-dire, déjà, des industries de main-d’œuvre vers les industries qualifiées. Ses effets ont été étudiés par Antoine Bozio, Thomas Breda et Julien Grenet (Bozio, Breda, et Grenet 2019). Pour la maladie et la famille, la hausse de cotisations a été supportée par les employeurs, par une hausse du coût du travail de plus de 55 % voire de près de 90 % du montant, le salaire brut ne baissant que très légèrement. Pour les retraites complémentaires, contributives, elle a au contraire été répercutée sur les salaires bruts, et le coût du travail est revenu en quelques années à son niveau antérieur (Ferracci et Guedj 2023, 44). Autrement dit, les cotisations non contributives déplafonnées ont durablement renchéri le travail qualifié en France. Ce sont exactement celles que le rapport Gallois proposait d’alléger : « prestations familiales et une partie des prestations maladie ».
En 2021, le taux de prélèvement global était de 22,6 % au Smic et de 41,0 % au niveau du plafond de la sécurité sociale, soit 2,2 Smic (Bozio et Wasmer 2024, 36). Entre ces deux niveaux, l’écart s’est creusé à mesure que les allègements sur les bas salaires se renforçaient. Il est le produit de deux politiques successives : le déplafonnement, qui a alourdi le haut, et les allègements, qui ont allégé le bas.
6.2 La comparaison avec l’Allemagne
L’Allemagne a conservé des plafonds de cotisation (Beitragsbemessungsgrenzen). En 2026, les cotisations d’assurance maladie et dépendance cessent au-delà de 69 750 euros bruts annuels, celles de retraite et de chômage au-delà de 101 400 euros ; au-dessus de 77 400 euros, un salarié peut même quitter l’assurance maladie publique (Deutsche Rentenversicherung 2025). Au-delà de ces plafonds, un euro de salaire supplémentaire ne supporte aucune cotisation sociale. En France, les cotisations maladie (13 % pour l’employeur), famille (5,25 %), une partie de la vieillesse, la CSG et la CRDS portent sur la totalité du salaire, et les cotisations de retraite complémentaire jusqu’à huit fois le plafond, soit environ 385 000 euros en 2026.
Les conséquences apparaissent dans les comparaisons internationales. Selon l’OCDE, le coin socio-fiscal marginal d’un célibataire rémunéré à 167 % du salaire moyen, soit environ 3,5 Smic en France, était en 2025 de 60,0 % du coût du travail en France contre 47,0 % en Allemagne, pour une moyenne de 46,4 % dans l’OCDE (OCDE 2026). Les cotisations patronales représentent 26,7 % du coût du travail au salaire moyen en France, contre 17,3 % en Allemagne. Une étude de Rexecode estime que les cotisations employeur atteignent environ 44 % du salaire brut vers 3,5 Smic en France, contre 19 % en Allemagne (Rexecode 2025).
| En % du coût du travail, 2025 | 67 % du salaire moyen | 100 % | 167 % |
|---|---|---|---|
| Coin moyen, France | 41,2 | 47,2 | 54,1 |
| Coin moyen, Allemagne | 45,5 | 49,3 | 50,0 |
| Coin marginal, France | 64,6 | 58,2 | 60,0 |
| Coin marginal, Allemagne | 55,0 | 48,9 | 47,0 |
| Coin marginal, moyenne OCDE | 41,5 | 43,8 | 46,4 |
Source : OCDE, Taxing Wages 2026, tableaux 3.1 et 3.6. Le salaire moyen 2025 est de 45 964 euros en France et de 66 700 euros en Allemagne.
Une objection sérieuse doit être mentionnée. Une partie des cotisations françaises finance des droits que les Allemands doivent acquérir autrement, en particulier en matière de retraite complémentaire, et Rexecode a tenté d’en tenir compte : l’ajustement pour la couverture sociale « réduit quelque peu l’écart », mais celui-ci reste très supérieur en France dès que l’on dépasse 2,5 Smic, d’environ 5 points à 2,5 Smic, plus de 10 points à 3,5 Smic et 20 points à 6,5 Smic (Rexecode 2025). L’objection vaut d’ailleurs pour les cotisations contributives, pas pour celles que visait Gallois. Les cotisations maladie et famille n’ouvrent pas de droits proportionnels au salaire : un ingénieur à 4 Smic n’est pas mieux remboursé qu’un ouvrier au Smic, et ses enfants ne donnent pas droit à des allocations plus élevées. C’est sur ces cotisations que la comparaison avec l’Allemagne est la plus défavorable, et c’est d’elles que Bozio, Breda et Grenet montrent qu’elles ont renchéri le travail qualifié.
6.3 Un ingénieur coûte autant, et gagne moins
Le Conseil d’analyse économique a publié en janvier 2019 une comparaison des coûts du travail des professions qualifiées à partir de l’enquête européenne sur la structure des salaires (Paris 2019). Elle est rarement citée dans le débat sur les allègements. Dans l’industrie manufacturière, le coût du travail médian d’un ingénieur est à peu près le même en France, en Belgique et en Allemagne, autour de 82 000 à 83 000 euros. Mais la composition de ce coût diffère. En Allemagne, l’ingénieur reçoit environ 70 000 euros de salaire brut et l’employeur paie environ 12 000 euros de cotisations ; en France, il reçoit environ 58 000 euros, et l’employeur paie environ 25 000 euros de cotisations (Figure 1). À coût égal pour l’entreprise, l’ingénieur français est donc payé environ 17 % de moins en salaire brut que son homologue allemand. Dans les activités spécialisées, scientifiques et techniques, où les salaires bruts médians sont comparables, « les coûts du travail médians sont supérieurs en France de 23 et 9 % respectivement pour les ingénieurs et les cadres administratifs ». L’auteure en donne la raison : « le plafonnement des cotisations sociales à ces niveaux de salaires plus élevés joue plus fortement dans les pays qui l’appliquent ».
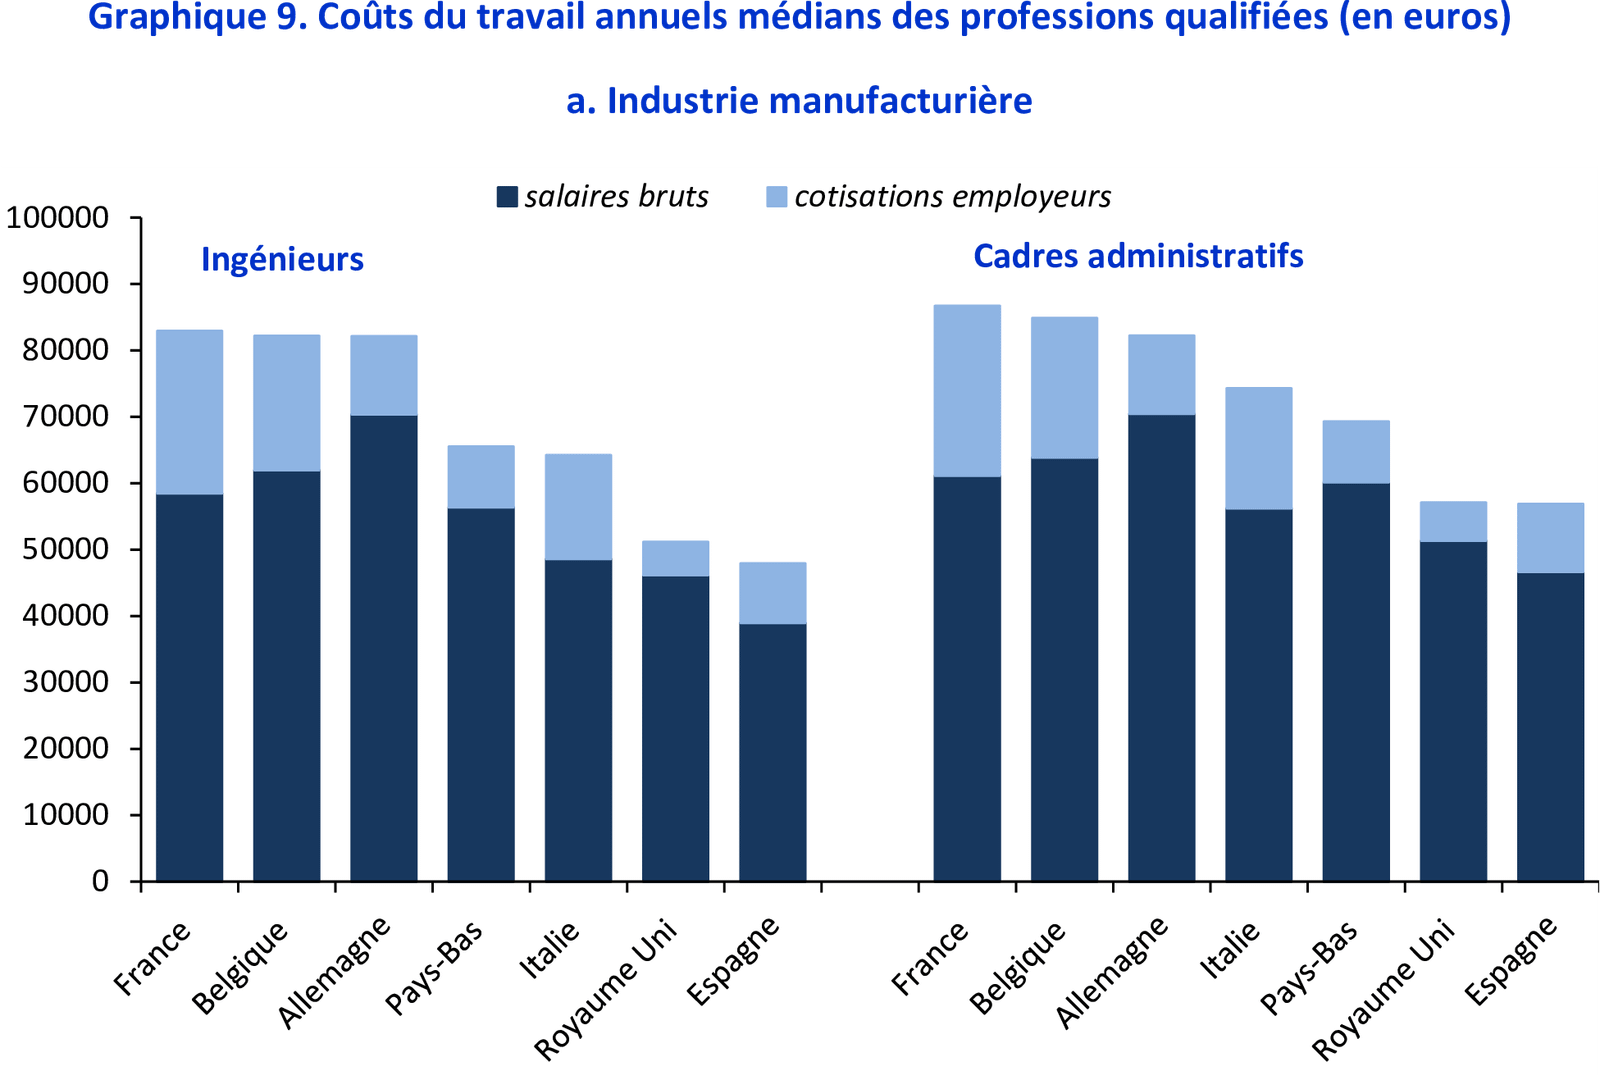
Les données plus récentes vont dans le même sens. Selon l’enquête européenne sur la structure des salaires de 2022, le salaire brut annuel moyen des diplômés de l’enseignement supérieur dans l’industrie manufacturière, pour les entreprises de 10 salariés et plus, était de 59 132 euros en France et de 88 525 euros en Allemagne, soit 50 % de plus, et encore 45 % en parité de pouvoir d’achat (Eurostat 2025). La compétitivité-coût de l’industrie française vis-à-vis de l’Allemagne n’est donc pas mauvaise pour le travail qualifié ; c’est la rémunération de ce travail qui l’est. L’entreprise paie autant, le salarié reçoit moins, et la différence finance des prestations sans lien avec son salaire. C’est la définition même d’un coin fiscal, et c’est ce que le rapport Gallois proposait de réduire.
7 Les ingénieurs
7.1 Des salaires d’embauche très inférieurs
Les écarts sont plus spectaculaires encore à l’embauche. Selon l’enquête d’insertion de la Conférence des grandes écoles publiée en juin 2026, un ingénieur de la promotion 2025 en poste en France gagnait en moyenne 39 284 euros bruts par an hors primes. Ceux qui travaillaient en Allemagne gagnaient 54 946 euros, au Royaume-Uni 80 690 euros, en Suisse 84 067 euros, aux États-Unis 91 720 euros (Conférence des grandes écoles 2026). Un jeune ingénieur gagne ainsi 40 % de plus en Allemagne et 2,3 fois plus aux États-Unis qu’en France. Ces chiffres sont bruts et nominaux, et ne tiennent compte ni du coût de la vie ni de la couverture sociale ; la Conférence souligne d’ailleurs que les écarts « dépendent des conditions économiques et du niveau de rémunération pratiqué dans le pays » ; ils donnent néanmoins l’ordre de grandeur de ce que perçoit un jeune diplômé qui compare ses options.
| Pays de l’emploi | Salaire brut annuel moyen hors primes (euros) | Rapport à la France |
|---|---|---|
| États-Unis | 91 720 | 2,33 |
| Suisse | 84 067 | 2,14 |
| Royaume-Uni | 80 690 | 2,05 |
| Allemagne | 54 946 | 1,40 |
| Luxembourg | 48 466 | 1,23 |
| Canada | 44 789 | 1,14 |
| Belgique | 41 465 | 1,06 |
| France | 39 284 | 1,00 |
Source : Conférence des grandes écoles, Enquête insertion 2026. Pays comptant au moins 50 réponses.
Le salaire d’embauche moyen des jeunes ingénieurs en France a progressé de 35 240 euros en 2021 à 39 284 euros en 2026, soit 11,5 % en cinq ans, moins que l’inflation cumulée sur la période. L’industrie n’attire plus que 30 % des deux dernières promotions d’ingénieurs, contre 42 % pour l’ensemble des ingénieurs en activité (Planète Grandes Écoles 2026).
7.2 L’expatriation
Les ingénieurs français travaillant hors de France sont de plus en plus nombreux : environ 125 000 en 2016, 145 000 selon l’enquête 2026 d’Ingénieurs et scientifiques de France (Ingénieurs et scientifiques de France 2017; Planète Grandes Écoles 2026). Parmi eux, 76 % jugent leur rémunération supérieure à celle qu’ils auraient en France. Leur proportion reste toutefois stable, autour de 15 % des ingénieurs en activité depuis 2013, et la part des jeunes diplômés partis à l’étranger a même un peu baissé selon la Conférence des grandes écoles, de 9,5 % en 2021 à 8,1 % en 2026 (Conférence des grandes écoles 2026). Les États-Unis n’accueillent que 4,6 % des jeunes ingénieurs en poste à l’étranger, loin derrière la Suisse (21,4 %) (Conférence des grandes écoles 2026) ; ils sont en revanche la première destination étrangère des polytechniciens de la promotion 2018, avec 8 % des diplômés salariés (École polytechnique 2025). En 2013 déjà, le salaire médian des ingénieurs était de 55 200 euros en France contre 75 000 euros à l’étranger (Ingénieurs et scientifiques de France 2014).
L’argument ne repose donc pas sur un exode massif, mais sur un écart de rémunération qui pèse sur ceux qui restent. Selon un baromètre Ipsos pour la Fédération Syntec, 57 % des diplômés à bac + 5 résidant en France envisageaient en 2025 de s’expatrier dans les trois ans, et 69 % citaient la fiscalité ou des rémunérations trop faibles parmi les inconvénients de la France (Ipsos bva 2025). Les entreprises qui recrutent des ingénieurs en France le font dans un marché où l’alternative étrangère fixe le prix de réserve des meilleurs. C’est ce que les évaluateurs appellent le « pouvoir de négociation » des cadres, et c’est pourquoi une baisse de leur coût se retrouve en partie dans leur salaire.
Le gouvernement en convenait d’ailleurs en 2019 : « Alors que les salaires dans l’industrie sont en moyenne 20 % supérieurs à ce qu’ils sont ailleurs, 50 000 emplois industriels restent non pourvus », déclarait la secrétaire d’État à l’Industrie, Agnès Pannier-Runacher, en lançant « l’année de la French Fab » (Bodescot 2019). Une industrie qui paie mieux que la moyenne et qui ne trouve pas les qualifications dont elle a besoin est une industrie pour laquelle le coût du travail qualifié est une contrainte. La lever par une baisse des cotisations sur les salaires qu’elle verse ne relève pas du lobbying.
8 Le travail qui ne paie pas
8.1 Trente ans de dégressivité
Le débat sur le « travail qui ne paie pas » s’est ouvert en 2023. La conférence sociale du 16 octobre 2023 était consacrée à ce que « le travail paie mieux » ; Gabriel Attal promettait en janvier 2024 de « désmicardiser la France » ; le mème « C’est Nicolas qui paie », apparu sur les réseaux sociaux, a été repris en 2025 par une partie de la classe politique pour désigner les classes moyennes supérieures qui se jugent surtaxées. L’OFCE a montré qu’en France le point à partir duquel un ménage contribue davantage qu’il ne reçoit se situe autour du 70e centile, soit un revenu brut hors cotisations retraite de plus de 4 200 euros par mois et par personne (Timbeau 2026).
Le diagnostic est désormais partagé. Le salaire médian rapporté au Smic est passé de 1,58 en 1995 à 1,43 en 2022 (Bozio et Wasmer 2024) ; le Smic atteignait 62,5 % du salaire médian en 2024, le ratio le plus élevé d’Europe (Groupe d’experts sur le Smic 2025). Entre 2021 et 2025, le Smic a augmenté de 17 %, les 5 % de salariés les mieux payés de 12,6 % (Groupe d’experts sur le Smic 2025). Pour augmenter de 100 euros le salaire net d’un salarié rémunéré sous 1,6 Smic, un employeur doit dépenser 242 euros, et 483 euros pour augmenter de 100 euros le revenu disponible d’une personne seule au Smic, compte tenu de la baisse de la prime d’activité (Bozio et Wasmer 2024, 10‑11). Le salarié qui progresse dans la carrière voit l’essentiel de sa progression absorbé par la baisse des allègements dont bénéficiait son employeur et par la baisse des prestations dont il bénéficiait lui-même.
Ces effets sont la conséquence directe de la politique recommandée depuis trente ans par les économistes du travail : des allègements concentrés au voisinage du Smic, et donc fortement dégressifs. La préface de l’étude Koléda le relevait en 2015 : les partisans de cette stratégie concédaient eux-mêmes qu’elle revenait à « diminuer la productivité du travail à échelle macroéconomique ». Le rapport Bozio-Wasmer le reconnaît en 2024 : « aucune étude empirique ne vient réellement effacer ces craintes légitimes », car les effets de la pente des allègements « s’accumulent décennie après décennie », ce qui « rend les méthodologies impuissantes à les mesurer » (p. 9-10). C’est un aveu important. Les méthodes qui ont permis de mesurer précisément les emplois créés au voisinage du Smic à court terme ne permettaient pas de voir ce que cette politique coûtait en qualifications, en promotions et en productivité à long terme. Le consensus s’est construit sur ce qui était mesurable.
8.2 Le travail qualifié qui ne paie pas
Le débat sur la smicardisation s’est concentré sur le bas de l’échelle, entre 1 et 1,6 Smic. Mais le même problème existe plus haut, et c’est celui que posait Gallois. Entre 1,6 et 3,5 Smic, un salarié qualifié de l’industrie supporte, avec son employeur, l’essentiel des cotisations non contributives déplafonnées. Selon le Conseil d’analyse économique, le taux marginal implicite de prélèvement est de l’ordre de 55 % au-dessus de 1,6 Smic (Aleman-Pericon et al. 2026) ; selon l’OCDE, le coin marginal atteint 60 % à 3,5 Smic, contre 47 % en Allemagne. Le « travail qui ne paie pas » concerne aussi l’ingénieur, le technicien supérieur, le cadre de production : ce sont les « Nicolas » de l’industrie.
Les réformes de 2025 et 2026 vont pourtant dans l’autre sens. Les bandeaux ont été ramenés à 2,25 et 3,3 Smic en 2025, puis fondus au 1er janvier 2026 dans une réduction générale dégressive unique qui s’annule à 3 Smic ; les seuils, gelés en euros depuis janvier 2024, ont encore été gelés en juin 2026, quand le Smic a été revalorisé sans que le Smic de référence des allègements le soit (Gouvernement 2026). Chaque gel relève le coût du travail des salaires intermédiaires à mesure que les salaires nominaux progressent. Les gains attendus pour les finances publiques se comptent en milliards d’euros (Commission des comptes de la sécurité sociale 2026), prélevés en grande partie sur les salaires que le rapport Gallois voulait alléger. Louis Gallois l’avait relevé dès le premier gel, fin 2023 : « La réduction des allègements de charges est supportée pour 20 % par l’industrie, soit le double de son poids dans le PIB. Pourquoi l’industrie payerait-elle plus que les services, alors qu’elle est plus exposée à la concurrence internationale ? » (Les Échos 2023).
8.3 Qui sont les « hauts salaires » ?
Dans tous les textes du consensus, la tranche entre 2,5 et 3,5 Smic porte le même nom. La tribune de 2014 parlait d’« exonérer les hauts salaires » ; Pierre Cahuc et André Zylberberg, des « hauts salaires des employés qualifiés » ; l’exposé de l’amendement de Marc Ferracci au projet de loi de financement pour 2024, des « exonérations portant sur les hauts salaires ». La tribune de 2022 intitulait l’une de ses parties « Au bénéfice des salaires élevés », et jugeait que des mesures ciblant directement les ménages seraient plus efficaces « pour soutenir le pouvoir d’achat de la classe moyenne » (Cahuc et al. 2022) : les salariés au-delà de 2,5 Smic n’en feraient donc pas partie.
En euros, ces « hauts salaires » sont modestes. Au Smic de janvier 2026, 2,5 Smic correspondent à environ 4 560 euros bruts par mois, soit de l’ordre de 3 500 euros nets ; 3,5 Smic, à environ 6 380 euros bruts, de l’ordre de 4 900 euros nets. L’ingénieur médian, à 67 000 euros bruts par an selon Ingénieurs et scientifiques de France, se situe à 3 Smic, soit environ 4 300 euros nets par mois. Le jeune ingénieur, à 39 284 euros (Table 3), est à 1,8 Smic : il n’était même pas concerné par les bandeaux. Ceux-ci visaient l’ingénieur confirmé, le technicien supérieur, le chef d’atelier. En euros courants, c’est le seuil des « riches » de François Hollande. Dans un entretien au Parisien du 11 janvier 2007, le premier secrétaire du Parti socialiste annonçait une hausse des impôts « pour les contribuables qui sont dans les deux plus hautes tranches de l’impôt sur le revenu », et définissait les « riches » comme ceux « qui ont un salaire de plus de 4 000 net, soit 5 000 brut », précisant : « Par exemple, cela s’applique pour un couple sans enfant qui aurait au moins 10 000 brut par mois » (cité par Zappi 2012). Cinq ans plus tard, en pleine campagne présidentielle, l’UMP le lui rappelait à propos de sa réforme du quotient familial, Brice Hortefeux dénonçant « une constante chez François Hollande : considérer qu’on est riche à partir de 4 000 euros », et ajoutant : « on commence par dire qu’on veut pénaliser les riches et on arrive à pénaliser les classes moyennes » (Zappi 2012). Le plafond du quotient familial a été abaissé dès 2013. Corrigés de l’inflation, les 4 000 euros nets de 2007 vaudraient environ 5 400 euros aujourd’hui, au-dessus de la tranche visée par les bandeaux : ce qui passait pour « riche » en 2007 désigne aujourd’hui, en euros courants, un ingénieur confirmé. Le seuil est resté nominal dans les esprits, pas dans les salaires.
Il est vrai qu’en France, 2,5 Smic place un salarié parmi les mieux payés : 89 % des salariés sont rémunérés en dessous (Bozio et Wasmer 2024, 47). Mais cette position relative est pour partie le produit de la politique qu’elle sert à justifier. Le salaire médian, qui valait 1,58 Smic en 1995, n’en valait plus que 1,43 en 2022 (Bozio et Wasmer 2024) ; le Smic atteignait 62,5 % du salaire médian en 2024, le ratio le plus élevé d’Europe (Groupe d’experts sur le Smic 2025). À force d’écraser l’échelle des salaires par le bas, on fait apparaître comme « hauts » des salaires qui ne le sont que par comparaison. Le même diplômé de l’industrie manufacturière, payé 59 000 euros en France, en gagne 88 500 en Allemagne (Section 6). Un salaire élevé au regard de la distribution française ne l’est pas au regard du marché sur lequel l’ingénieur est recruté.
Ce sont aussi, à peu près, les « Nicolas » du débat de 2025 : selon l’OFCE, le point à partir duquel un ménage contribue plus qu’il ne reçoit, une fois prises en compte les prestations et les dépenses publiques, se situe au 70e centile, soit plus de 4 200 euros bruts par mois et par personne hors cotisations retraite (Timbeau 2026). Selon l’Insee, les ménages situés entre le huitième et le neuvième décile contribuent, dans la redistribution élargie, à hauteur de 16 % de leur revenu avant transferts, et ceux au-delà du neuvième décile à hauteur de 35 % (André, Germain, et Sicsic 2023; Geerolf 2026b). Le système français est fortement redistributif, et il faut s’en réjouir. Mais il l’est aussi au détriment de salariés que le débat public range parmi les « riches » sans qu’ils en aient le patrimoine, et dont la rémunération marginale est prélevée à 55 ou 60 %, comme on l’a vu.
8.4 Les classes moyennes supérieures, mises à contribution
Si l’on cherche quel groupe la politique économique et sociale a mis à contribution depuis 2012, les classes moyennes supérieures salariées viennent en tête, à peu près dans l’ordre suivant.
La politique familiale. Le plafond de l’avantage procuré par le quotient familial a été abaissé de 2 336 euros à 2 000 euros par demi-part en 2013, puis à 1 500 euros en 2014 ; la première baisse a concerné 883 000 foyers, pour une hausse moyenne d’impôt d’environ 555 euros (Assemblée nationale 2013; Cazenave et al. 2014). Le 1er juillet 2015, les allocations familiales ont été modulées selon les ressources : divisées par deux au-delà de 67 140 euros de revenus annuels (revenus 2013) pour un couple avec deux enfants, par quatre au-delà de 89 490 euros (Institut des politiques publiques 2026). Selon la Cnaf, ces réformes de 2014-2015 ont fait perdre en moyenne « de l’ordre de 129 euros par mois » aux 20 % de familles les plus aisées, et les trois derniers déciles « concentrent 86 % des pertes financières totales » (Domingo et Favrat 2015). Ces seuils portent sur les ressources du foyer, et non sur un salaire : il s’agit du revenu net catégoriel de l’avant-dernière année, c’est-à-dire, pour des salariés, des salaires nets imposables après l’abattement de 10 % pour frais professionnels. Dans les cas types de la Cnaf, pour un couple avec deux enfants dont un seul conjoint travaille, la baisse du plafond du quotient familial joue à partir de 5 Smic, et les allocations familiales sont divisées par deux à partir de 5,8 Smic et par quatre à partir de 7,6 Smic (Domingo et Favrat 2015). En 2026, le premier seuil est de 79 980 euros de revenus 2024 pour deux enfants (Service-Public.fr 2026), soit environ 7 400 euros nets imposables par mois, un peu plus de 5 Smic : revalorisé comme les prix, il a un peu baissé par rapport aux salaires. Pour un seul salaire, ce sont des niveaux très élevés. Mais un couple de deux ingénieurs ou cadres à 2,5 ou 3 Smic chacun les atteint : la modulation vise moins les cadres dirigeants que les couples de classes moyennes supérieures qui travaillent tous les deux. La réforme de la prestation d’accueil du jeune enfant frappe encore plus bas : selon la même étude, un couple mono-actif avec deux enfants, dont un de moins de trois ans, perd l’allocation de base entre 3,3 et 3,4 Smic, soit 184 euros par mois en 2015. La commission des affaires sociales du Sénat le constatait en 2017 : « les efforts demandés aux familles aisées n’ont pas intégralement été redistribués aux familles modestes » (Sénat, commission des affaires sociales 2017).
Les services publics locaux. Le plafond de ressources au-delà duquel la participation des familles aux crèches cesse d’augmenter a été relevé de 6 000 à 7 000 euros mensuels en septembre 2024, puis à 8 500 euros en septembre 2025, soit une hausse de 42 % en un an du prix maximal d’une place, qui touche le neuvième décile de niveau de vie, et non les très hauts revenus (Geerolf 2026e). Cette hausse n’apparaît dans aucun indicateur d’inégalités. Il en va de même de l’avantage procuré par un logement social, que l’Insee évaluait à 261 euros par mois en moyenne en 2006, et à 394 euros en Île-de-France (Trevien 2013), mais qui n’est pas imputé dans la redistribution élargie (André, Germain, et Sicsic 2023). Un couple de deux cadres à 4 000 euros nets chacun dépasse les plafonds du logement social, y compris ceux du prêt locatif social.
Le logement. De 1965 à 2000, l’indice des prix des logements anciens avait évolué comme le revenu par ménage ; il s’est ensuite « envolé de 2002 à 2007, puis s’est stabilisé à niveau élevé », de sorte qu’un primo-accédant devait s’endetter sur 29 ans au troisième trimestre 2023, contre 15 ans en 1965 ou en 2000 (Friggit 2024). Cette hausse est un transfert des acheteurs, souvent jeunes et locataires, vers les propriétaires installés ; elle pèse sur ceux qui achètent, en particulier les cadres en début de carrière, et le pouvoir d’achat publié n’en tient pas compte, puisque le prix d’achat des logements n’entre pas dans le déflateur et que le remboursement du capital emprunté, environ 145 milliards d’euros en 2025, n’est pas déduit du revenu « arbitrable » (Geerolf 2025, 2026f).
Les salaires. En euros constants, le salaire net moyen des cadres du secteur privé a baissé de 1,2 % en 2022 et de 2,8 % en 2023, la plus forte baisse de toutes les catégories socioprofessionnelles, contre 0,9 % puis 0,3 % pour les ouvriers (Insee 2023, 2024). Selon l’Apec, la rémunération médiane des cadres a progressé moins vite que l’inflation depuis 2019 (Apec 2024). Plus largement, le salaire à structure constante, qui mesure le prix d’un poste de travail donné, a baissé entre 2008 et 2023 dans le secteur privé (Geerolf 2026c, 2026e).
Aucun de ces éléments, pris isolément, ne suffit à parler de déclassement, et les classes moyennes supérieures restent, par définition, mieux loties que la majorité. Mais ils vont tous dans le même sens. Si un groupe a vu à la fois sa rémunération relative comprimée, ses prestations réduites, le prix de ses services publics relevé, et l’accès à la propriété renchéri, c’est celui-là. C’est aussi celui que visaient les allègements sur les salaires intermédiaires, et dont la hausse de salaire a été jugée, dans les évaluations, comme une perte pour la collectivité.
9 Industrie et finance : deux poids, deux mesures
Le rapport Ferracci-Guedj relève un fait que son argumentation laisse de côté : parmi les secteurs qui tiraient la plus grande part de leur bandeau famille de la tranche entre 2,5 et 3,5 Smic figuraient, à côté de la recherche-développement (44,5 %) et de l’informatique (35,9 %), les activités financières et d’assurance (34,8 %) (Ferracci et Guedj 2023, 39). La finance paie en moyenne bien davantage que l’industrie : en 2023, le salaire net moyen en équivalent temps plein y était de 4 170 euros par mois, contre 3 010 euros dans l’industrie et 2 730 euros dans l’ensemble du secteur privé (Insee 2025b). Une part importante de ses rémunérations se situe donc au-delà de tout seuil d’allègement, et le bandeau famille n’était pour elle qu’un appoint. Elle a surtout bénéficié, au cours de la même période, de mesures d’une autre nature, qui n’ont jamais été soumises à la même exigence de preuve.
La première est fiscale. Les banques et les assurances, qui ne sont pas assujetties à la TVA, acquittent une taxe sur les salaires. Le 7 juillet 2017, pour attirer à Paris les activités financières quittant Londres après le Brexit, Édouard Philippe annonçait la suppression de sa tranche supérieure, créée en 2013 : à partir de 2018, la fraction des rémunérations annuelles au-delà de 152 279 euros a été taxée à 13,6 % au lieu de 20 % (loi de finances pour 2018, article 90) (AFP 2017). Le coût, de l’ordre de 140 millions d’euros la première année, a été supporté par la sécurité sociale. L’objectif était de « favoriser l’implantation en France d’activités à haute valeur ajoutée et le recrutement de cadres étrangers à fort potentiel » ; Charles de Courson relevait que la mesure allait « essentiellement bénéficier aux grands établissements du secteur financier » (Assemblée nationale 2017). La loi Pacte de 2019 a ensuite exclu du calcul des indemnités de licenciement la part variable des rémunérations des preneurs de risques des établissements financiers (CMS Francis Lefebvre 2019a), et dispensé les salariés impatriés, sous conditions, d’affiliation à l’assurance vieillesse (CMS Francis Lefebvre 2019b), la durée de leur régime fiscal ayant déjà été portée de cinq à huit ans par la loi de finances pour 2017.
La deuxième tient à la forme des rémunérations. Le carried interest des gérants de fonds d’investissement relève, sous conditions, du régime des plus-values : il supporte l’impôt et les prélèvements sociaux sur les revenus du capital, mais aucune cotisation de sécurité sociale (BOFiP-Impôts 2012). Les dividendes des dirigeants de sociétés par actions simplifiées ne sont pas soumis à cotisations, à la différence de ceux des gérants majoritaires de SARL depuis 2013. La contribution patronale sur les actions gratuites a été ramenée de 30 % à 20 % en 2018, avant d’être rétablie à 30 % en 2025. Ces dispositifs ne sont pas propres à la finance, mais c’est dans la finance et chez les dirigeants qu’ils pèsent le plus.
Les montants ne sont pas comparables, et il ne s’agit pas de les opposer terme à terme : la suppression de la tranche à 20 % de la taxe sur les salaires a coûté dix fois moins que le bandeau famille au-delà de 2,5 Smic. Mais la logique l’est. Pour attirer des « cadres étrangers à fort potentiel », on a allégé les prélèvements sur des rémunérations supérieures à 150 000 euros, sans évaluation préalable de leurs effets sur l’emploi. Pour permettre à l’industrie de recruter et de garder des ingénieurs payés entre 2,5 et 3,5 Smic, soit entre 55 000 et 75 000 euros environ, on a exigé la preuve d’effets sur l’emploi, et supprimé l’allègement faute de la trouver. Personne n’a reproché aux mesures de 2017 de se traduire par des hausses de rémunération des cadres de la finance : c’était leur objet. En 2019, Éric Woerth, alors président de la commission des finances de l’Assemblée, jugeait d’ailleurs « assez dangereuse » la conclusion du Conseil d’analyse économique, rappelant que « le rapport Gallois avait plutôt tendance à considérer qu’il fallait baisser les charges au-delà de 1,6 SMIC » (Assemblée nationale 2019).
La comparaison éclaire le traitement de l’industrie. Les allègements sur les salaires intermédiaires, dont l’industrie était l’une des principales bénéficiaires, ont été soumis à une exigence de preuve que d’autres dispositifs n’ont jamais connue, et supprimés au nom de leur inefficacité pour l’emploi. Les mesures destinées à attirer la finance, ou à alléger les prélèvements sur les rémunérations les plus élevées, l’ont été au nom de l’attractivité, sans évaluation comparable. Le principe d’« inverser la charge de la preuve » n’a été appliqué qu’aux premières.
10 Pourquoi les économistes se sont trompés
Le consensus contre Gallois ne repose pas sur une erreur de calcul. Les évaluations du CICE sont sérieuses, et leurs résultats sont probablement justes : peu d’emplois, des hausses de salaire pour les qualifiés. L’erreur est ailleurs, et elle est de trois ordres.
La première est le choix du critère. En jugeant une politique de compétitivité à l’aune des seuls emplois créés à court terme, on s’interdit de voir ce qu’elle peut faire d’autre : retenir des qualifications, permettre des recrutements, financer une montée en gamme, modérer des prix à l’exportation. Le comité de suivi du CICE l’a reconnu : on a retenu l’emploi parce qu’il était « plus concret et plus facile à mesurer ». Une politique publique jugée sur ce qui est facile à mesurer finit par être conçue pour ce qui est facile à mesurer.
La deuxième tient à la place de la modération salariale. Une hausse de salaire est comptée comme une « fuite » parce que la politique économique française, depuis le tournant de 1983, cherche la compétitivité dans la modération relative des salaires (Geerolf 2026a). Dans ce cadre, les économistes du travail et les macroéconomistes s’accordent sans se concerter : les premiers voient dans les hausses de salaire une baisse du rendement en emplois, les seconds une perte de compétitivité-coût. Ni les uns ni les autres ne se demandent si la France paie assez son travail qualifié.
La troisième est la défiance envers l’industrie, traitée comme un intérêt particulier. Le négationnisme économique l’exprimait sans précaution, mais l’idée est ancienne : de la dénonciation du « fétichisme industriel » à l’idée que la désindustrialisation serait un phénomène naturel, que les services valent l’industrie et qu’une politique industrielle protège des rentes. Une baisse des cotisations sur les salaires intermédiaires de l’industrie y devient un cadeau à un lobby, alors qu’une baisse des cotisations sur les bas salaires du commerce et de l’hôtellerie est une politique de l’emploi. Les deux pôles du débat économique français, celui qui se réclame de la réduction des inégalités et celui qui se réclame de la destruction créatrice, n’ont pas de place pour l’ingénieur salarié d’une usine : il n’est ni pauvre, ni entrepreneur.
Ce point rejoint une critique plus générale de l’économie dominante (Geerolf 2026d). Dans la vision schumpétérienne qui a inspiré les politiques menées depuis 2017, la croissance vient des entrants, des start-up et de la « destruction créatrice » ; l’ingénieur d’un groupe industriel installé travaille pour un incumbent, dont les aides sont soupçonnées de protéger des positions acquises. Dans la vision redistributive, il appartient au dixième le mieux payé des salariés, et toute mesure qui augmente sa rémunération est régressive. Les deux visions convergent pour faire de sa hausse de salaire un problème, et de son coût, une variable qu’il n’y a pas lieu de réduire.
Le crédit d’impôt recherche relève sans doute de la même logique. Il coûte de l’ordre de 7,6 milliards d’euros par an, et les dépenses de personnel représentaient en 2019 la moitié de son assiette, auxquelles s’ajoutent des frais de fonctionnement calculés forfaitairement en proportion de ces dépenses (Ministère de l’Enseignement supérieur et de la Recherche 2023). Une étude récente du Cepremap le décrit d’ailleurs comme une baisse du coût du travail de recherche de 45 %, « supérieur[e] aux exonérations de cotisations sur les bas salaires » (Courtioux et Métivier 2026, 68). Il est lui aussi très critiqué. Une note du Conseil d’analyse économique cosignée par Philippe Aghion et Xavier Jaravel estime que « l’efficacité du CIR est insatisfaisante au regard des montants en jeu », et relève qu’il « bénéficie principalement aux grandes entreprises » (Aghion, Chanut, et Jaravel 2022). Et lorsqu’on se demande s’il augmente les salaires des chercheurs, l’« effet Goolsbee », c’est encore une fois comme une captation : « si un tel effet était à l’œuvre en France, le personnel de recherche du privé réussirait à capter la rente générée par le CIR et serait donc financé indirectement par le contribuable » (Courtioux et Métivier 2026, 69). Evens Salies, qui trouve que la réforme de 2008 « a impacté positivement le salaire des chercheurs », en conclut que le CIR est « efficace sur la R&D », mais « peu efficient » (Salies 2021). On peut discuter l’efficacité du CIR, et ses effets d’aubaine sont documentés. Mais on retrouve le même réflexe que pour les allègements sur les salaires intermédiaires : une dépense publique qui améliore la rémunération de chercheurs et d’ingénieurs rares est jugée inefficiente précisément parce qu’elle l’améliore.
Louis Gallois partait d’une autre question : comment une industrie qui doit monter en gamme peut-elle recruter et payer ceux dont elle a besoin, quand une part croissante de leur rémunération finance des prestations sans rapport avec leur travail ? Quatorze ans après son rapport, dix ans après Le négationnisme économique, le débat sur le travail qui ne paie pas et les comparaisons de coût du travail qualifié lui donnent raison. Les évaluations aussi, à condition de les lire autrement : quand une baisse du coût du travail qualifié se traduit par des hausses de salaire des qualifiés, ce n’est pas que la politique a échoué, c’est que le travail qualifié manquait.