Des inégalités « historiquement élevées » ?
France, portrait social, dividendes et taxe inflationniste : ce que mesure l’Insee
inégalités
redistribution
Insee
dividendes
taxe inflationniste
Résumé
Selon l’Insee, les inégalités de niveau de vie ont atteint en 2024 un « niveau historiquement élevé ». France, portrait social a présenté les 10 % les plus aisés comme les seuls protégés de l’inflation de 2022, et les 20 % les plus aisés comme plus que compensés en 2023. Ces deux diagnostics reposent sur les revenus du patrimoine tels que les mesure la statistique publique : des intérêts comptés en nominal, sans déduire la taxe inflationniste qui ampute la valeur réelle de l’épargne, et des dividendes déclarés dont le montant suit les réformes fiscales plus que l’activité des entreprises. Retirer la hausse des revenus du patrimoine efface l’exception des plus aisés dans France, portrait social. Neutraliser les dividendes ramène l’indice de Gini de 2024 au niveau de 2011, et réduit de plus de moitié sa hausse depuis 1996. Déduire en outre la taxe inflationniste fait de 2022 l’année la moins inégalitaire de la série. Aucun de ces indicateurs ne compte les services publics : avec la redistribution élargie, l’indice de Gini tombe à 0,19, et il n’a pas augmenté entre 2019 et 2023. Même cette mesure ignore la progressivité des tarifs locaux, alors que le plafond du barème des crèches a été relevé de 42 % en un an, aux dépens des classes moyennes supérieures. Le record de 2024 tient à quelques millièmes, sur une série qui commence en 1996, qui compte trois ruptures et pour laquelle aucun intervalle de confiance n’est publié. Ce qui caractérise la France depuis 2008 n’est pas une explosion des inégalités, mais une stagnation partagée des niveaux de vie, et même une baisse à poste donné, qui rend chaque écart plus sensible : c’est le paradoxe de Tocqueville.
Mots clés
inégalités, indice de Gini, niveau de vie, France portrait social, dividendes, taxe inflationniste, ERFS, Insee, redistribution
[🌐 Article PDF] [➕ Des salaires qui stagnent, un pouvoir d’achat qui monte] [➕ La taxe inflationniste]
En juillet 2026, l’Insee a écrit que les inégalités de niveau de vie atteignaient en 2024 « un niveau historiquement élevé » (Insee 2026c). La formule a été reprise telle quelle, par exemple par les Décodeurs du Monde (Derœux, Imbach, et Pino Lerro 2026), et elle figure dans le livret que la statistique publique consacre aux débats de l’élection présidentielle de 2027 (Insee 2026d). Auparavant, France, portrait social avait établi que la hausse du niveau de vie avait compensé l’inflation de 2022 pour les 10 % les plus aisés, et seulement pour eux (Abdouni, Buresi, et Delmas 2023), puis qu’elle avait plus que compensé celle de 2023 pour les 20 % les plus aisés (Abdouni, Buresi, et Delmas 2024).
Cette note soutient que ces diagnostics tiennent à la manière dont la statistique publique mesure les revenus du patrimoine. Elle compte les intérêts de l’épargne en nominal, sans déduire la taxe inflationniste qui en ampute la valeur réelle, et elle reprend des dividendes déclarés dont le montant suit les réformes fiscales plus que l’activité des entreprises. Elle part de ce que dit l’Insee (Section 1) et de France, portrait social (Section 2), puis examine la taxe inflationniste (Section 3) et les dividendes (Section 4). Elle propose un indice de Gini corrigé de ces deux effets (Section 5), replace le « record » dans une histoire plus longue (Section 6) et dans la comparaison européenne (Section 7), rappelle ce qu’oublient tous ces indicateurs, les services publics (Section 8), et conclut sur ce que montrent vraiment les chiffres : une stagnation partagée des niveaux de vie (Section 9), qui explique, avec le paradoxe de Tocqueville, que les inégalités soient si vivement ressenties (Section 10).
1 Ce que dit l’Insee
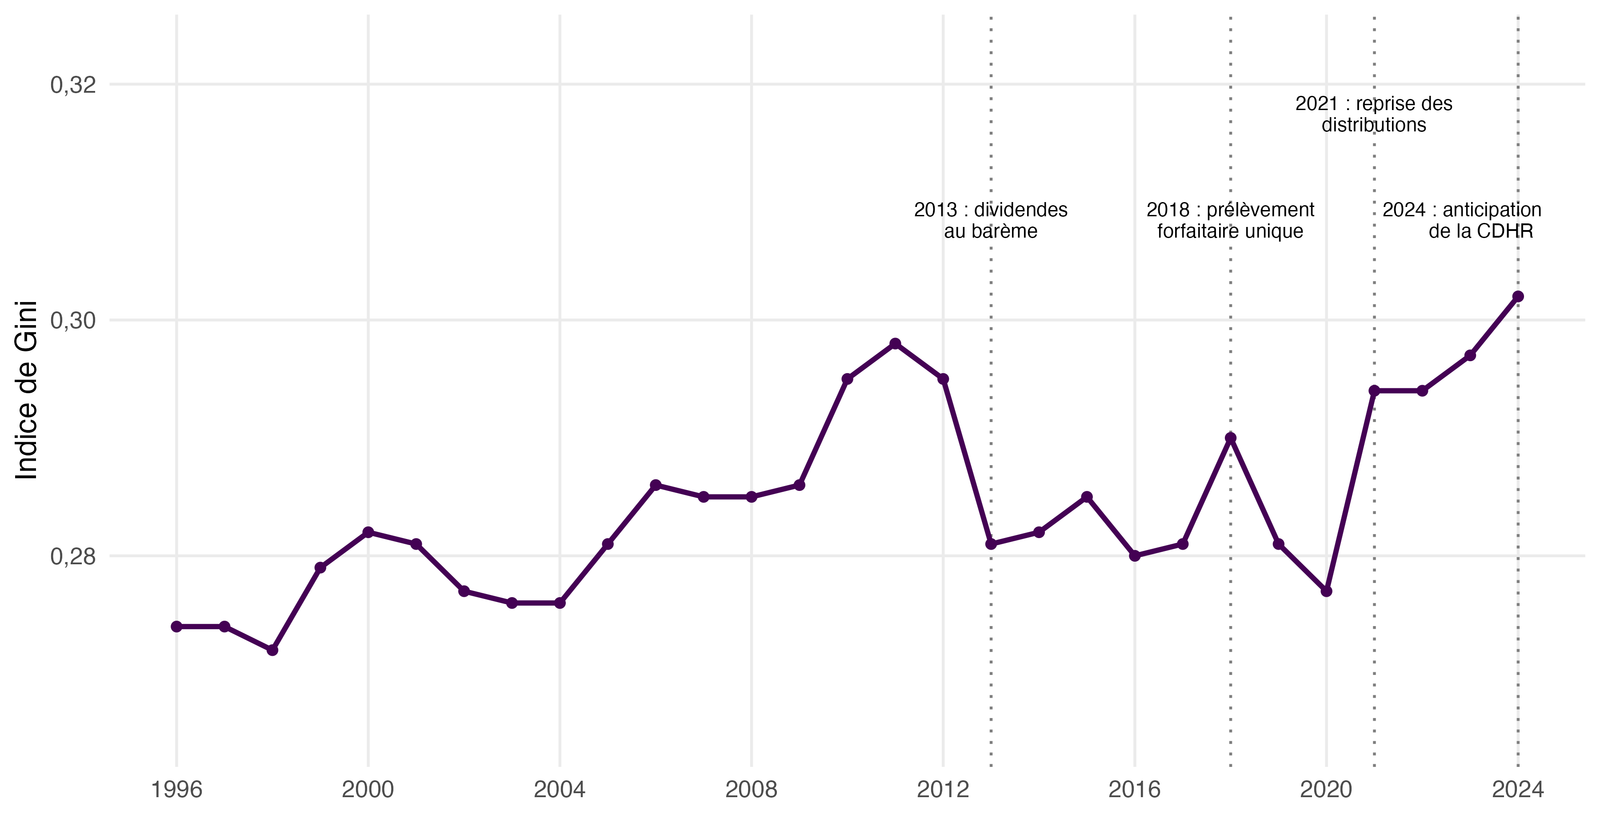
Selon l’enquête Revenus fiscaux et sociaux (ERFS), l’indice de Gini du niveau de vie atteint 0,302 en 2024, contre 0,297 en 2023, et le rapport entre la masse des niveaux de vie des 20 % les plus aisés et celle des 20 % les plus modestes s’élève à 4,62. L’Insee souligne que les deux indicateurs atteignent « leur niveau maximum depuis l’origine des séries en 1996 », et que les inégalités augmentent « en raison de la hausse des revenus du haut de la distribution » (Insee 2026c). Le livret de 2027 généralise le constat : l’indice de Gini après redistribution est passé de 0,274 en 1996 à 0,302 en 2024, et celui d’avant redistribution de 0,347 à 0,378, « son plus haut niveau depuis que l’Insee le mesure chaque année » (Insee 2026d).
Le même livret contient pourtant les éléments qui relativisent ce constat. Il attribue la hausse des revenus du haut de l’échelle à « la forte hausse des revenus du patrimoine, en particulier des dividendes », qui « s’explique en partie par des évolutions de la fiscalité, notamment l’adoption en 2018 du prélèvement forfaitaire unique qui a rendu plus attractive la distribution de dividendes, ou encore l’anticipation fin 2024 de la contribution différentielle sur les hauts revenus ». Quelques pages plus haut, il explique le recul du pouvoir d’achat en 2025 par « le recul des revenus distribués des sociétés, à la suite des versements de dividendes exceptionnels de 2024 en amont de l’instauration de la contribution différentielle sur les hauts revenus » : hors revenus du patrimoine, le pouvoir d’achat aurait augmenté de 0,5 % en 2025 (Insee 2026d). Les dividendes de 2024 sont donc « exceptionnels » quand il s’agit d’expliquer la baisse du pouvoir d’achat de 2025, mais ils font un record « historique » d’inégalités en 2024.
Les principaux mouvements de l’indice depuis dix ans coïncident d’ailleurs avec les réformes de la fiscalité des dividendes (Figure 1) : −0,014 en 2013, première année de l’imposition des dividendes au barème de l’impôt sur le revenu, +0,009 en 2018, première année du prélèvement forfaitaire unique, +0,017 en 2021, quand les distributions reprennent après les suspensions de 2020, et +0,005 en 2024.
Source : Insee, Insee Première n° 2117, figure 2 (série rétropolée, avec des ruptures en 2010, 2012 et 2020 ; les données de 2020 présentent des « fragilités »).
2 France, portrait social : les « gagnants » de l’inflation
Les éditions 2023 et 2024 de France, portrait social consacrent chacune un dossier à l’effet de l’inflation sur les niveaux de vie (Abdouni, Buresi, et Delmas 2023, 2024). La méthode est la même. À l’aide du modèle de microsimulation Ines, les auteurs comparent, dixième par dixième de niveau de vie, la hausse des dépenses qu’entraîne l’inflation à consommation inchangée et la hausse du niveau de vie, qui résulte de l’évolution des revenus primaires (salaires, revenus des indépendants, pensions et allocations chômage, revenus du patrimoine) et des transferts sociaux et fiscaux.
Les titres résument la conclusion. En 2022, « la hausse du niveau de vie ne compense qu’en partie l’augmentation des dépenses liée à l’inflation, sauf pour les 10 % les plus aisés » : elle en couvre 90 % en moyenne, 80 à 85 % pour les 80 % les plus modestes et 110 % pour le dernier dixième. En 2023, elle « couvre la moitié du surcoût lié à l’inflation pour les 20 % les plus modestes et plus de la totalité pour les 20 % les plus aisés », avec 145 % pour les 10 % les plus aisés.
L’exception du haut de l’échelle tient aux revenus du patrimoine. En 2022, leur hausse représente 230 euros par personne en moyenne, mais 970 euros pour les 10 % les plus aisés, soit 1,5 % de leur niveau de vie, contre 0,5 à 0,8 % pour les autres dixièmes ; « pour ce dixième de la population, la hausse des revenus du patrimoine, couplée à celle des revenus salariaux, compense près de 85 % du choc inflationniste ». En 2023, elle atteint 350 euros par personne, et 1 200 euros pour les 10 % les plus aisés, soit 1,6 % de leur niveau de vie. Ces revenus supplémentaires viennent d’abord de l’épargne réglementée, dont les taux ont été relevés parce que les prix montaient (le livret A passe de 0,5 % à 1 % en février 2022, à 2 % en août, puis à 3 % en février 2023), et dont la collecte bat des records (29 milliards d’euros nets sur le livret A en 2022, 36 milliards en 2023). Les intérêts d’une épargne nouvelle y sont comptés comme un gain de niveau de vie.
Si l’on retire du solde publié la contribution de la hausse des revenus du patrimoine, le tableau change (Figure 2). En 2022, tous les dixièmes perdent entre 1,0 et 2,1 % de niveau de vie corrigé, et les 10 % les plus aisés (−1,2 %) autant que les classes moyennes : l’exception disparaît. En 2023, les 10 % les plus aisés perdent eux aussi (−0,4 %), comme l’ensemble de la population (−1,2 %, au lieu d’une compensation intégrale). La perte reste plus forte en bas de l’échelle en 2023, du fait notamment de la non-reconduction des aides exceptionnelles de 2022, mais elle concerne tout le monde.
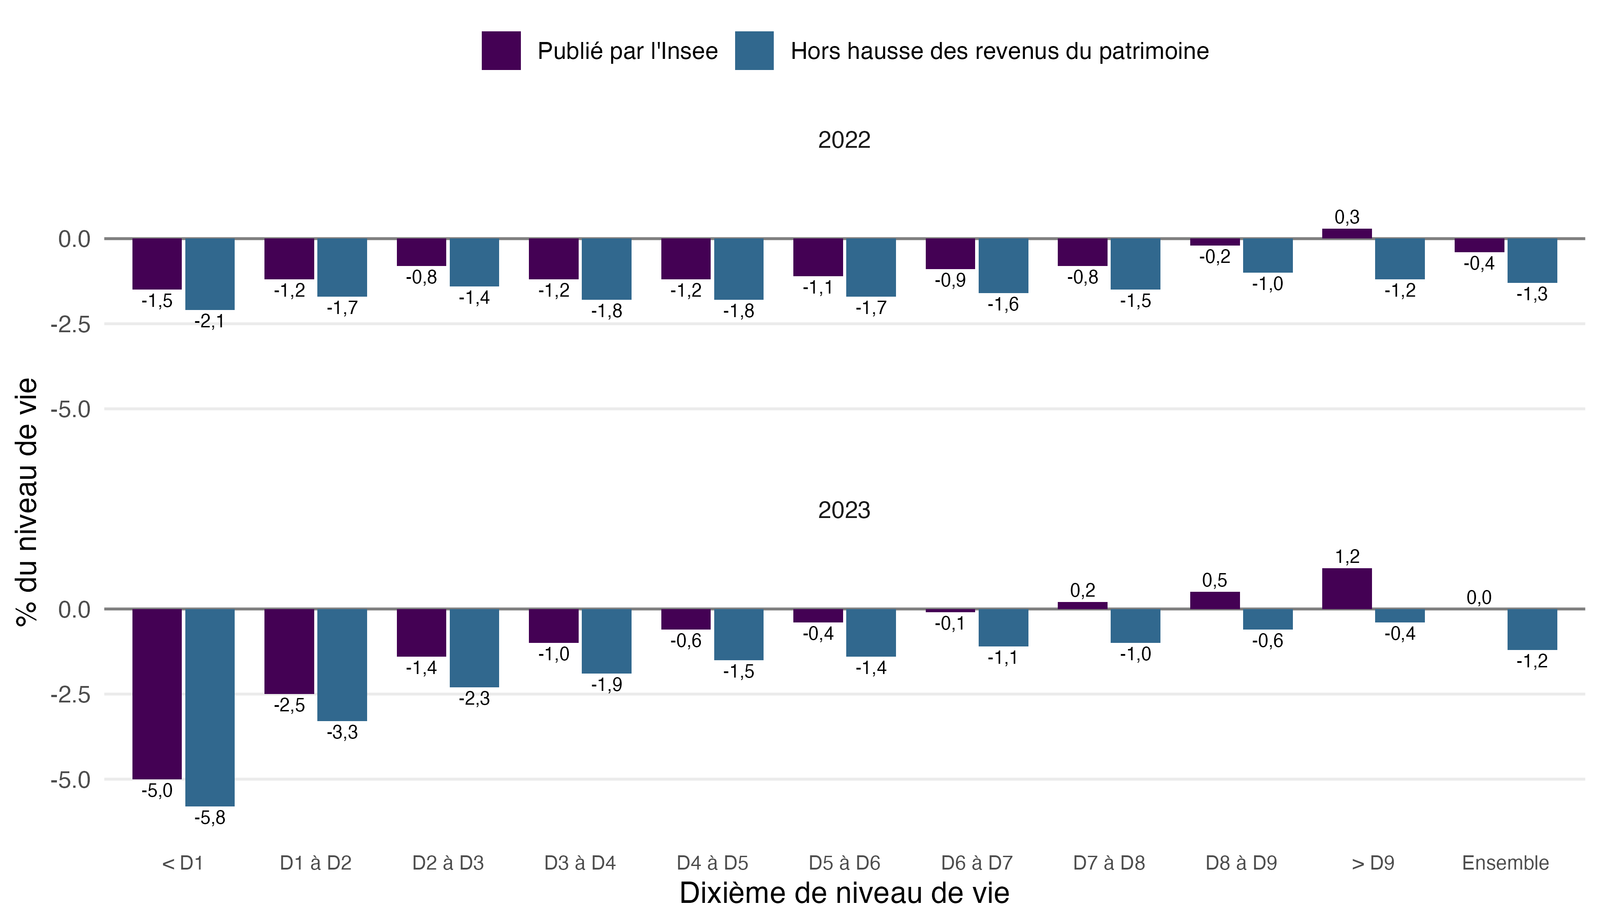
Source : Insee, France, portrait social, éditions 2023 (dossier 2, figures 4b et 5b) et 2024 (dossier 2, figure 2b), modèle Ines ; calculs de l’auteur, qui retirent du solde publié la contribution de l’évolution des revenus du patrimoine.
Les auteurs signalent eux-mêmes que les revenus des valeurs mobilières suivent « les premières remontées fiscales » et que les résultats pourraient être modifiés « notamment pour les dixièmes du haut et du bas de la distribution ». Ils ne signalent pas l’essentiel : aucun des deux dossiers ne déduit la perte que l’inflation inflige à la valeur réelle de l’épargne, et l’expression « taxe inflationniste » n’y figure pas. Les intérêts supplémentaires sont comptés comme une compensation de l’inflation, alors qu’ils n’en compensent qu’une partie.
C’était déjà l’argument avancé en février 2024, au lendemain de l’édition 2023 de France, portrait social : « on vous explique que les ménages des déciles supérieurs, les plus riches et les classes moyennes supérieures, ont gagné beaucoup d’argent grâce aux revenus du patrimoine. C’est une très mauvaise raison d’affirmer une telle chose. En contexte inflationniste, les détenteurs de patrimoine ont tendance à perdre, surtout quand les revenus générés sont à taux fixes comme dans l’assurance vie en euros ou sur les livrets d’épargne réglementés » (Vignaud 2024). L’exemple donné alors reste parlant. Sur un livret A de 20 000 euros, le passage du taux de 0,5 % à 3 % fait passer les intérêts de 100 à 600 euros ; une fois ces seuls intérêts déflatés, l’Insee enregistre un gain de pouvoir d’achat de 464 euros. Mais avec une inflation de 6 %, l’épargne perd 1 200 euros de valeur réelle, contre 200 euros avec une inflation de 1 % : le pouvoir d’achat de cet épargnant ne gagne pas 464 euros, il en perd 536. Neuf mois plus tard, l’édition 2024 de France, portrait social reproduisait pourtant la même erreur pour l’année 2023, sans plus mentionner la taxe inflationniste.
3 La taxe inflationniste, un impôt que le niveau de vie ne déduit pas
L’inflation est un impôt sur les détenteurs d’actifs nominaux (Geerolf 2024). Le rendement réel d’un livret rémunéré au taux \(i\) quand les prix augmentent au rythme \(\pi\) est \((i - \pi)/(1 + \pi)\). En 2023, le livret A rapportait 3 % pour une inflation de 4,9 % (IPC) : un rendement réel négatif, que le niveau de vie enregistre comme un revenu positif.
Le niveau de vie mesuré par l’Insee fait exactement cela. Les revenus des livrets, de l’assurance-vie, de l’épargne logement et des PEA, qui ne sont pas déclarés au fisc, sont imputés à partir de l’enquête Patrimoine : les encours sont recalés sur les comptes nationaux et la Banque de France, puis les revenus sont calculés « par application de taux de rendement moyens réactualisés chaque année » (Insee 2025a, 2021c). Ce sont des taux nominaux, dont l’inflation n’est pas déduite. Dans les comptes nationaux, les intérêts reçus par les ménages passent de 8,4 milliards d’euros en 2021 à 69,5 milliards en 2023 et 71,7 milliards en 2024 (Insee 2026a). Sur la même période, la taxe inflationniste sur la position nominale nette des ménages, c’est-à-dire sur leurs dépôts, titres de créance et contrats d’assurance-vie en euros, nets de leurs crédits, peut être estimée à 102 milliards d’euros en 2022 et 87 milliards en 2023 (Figure 3). Les ménages épargnants ont reçu plus d’intérêts, mais perdu davantage encore en valeur réelle. L’Insee a d’ailleurs reconnu en juin 2025 que le pouvoir d’achat « prenant en compte la taxe inflationniste est fortement affecté à la baisse » en 2022 et en 2023 (Hauseux et Houriez 2025).
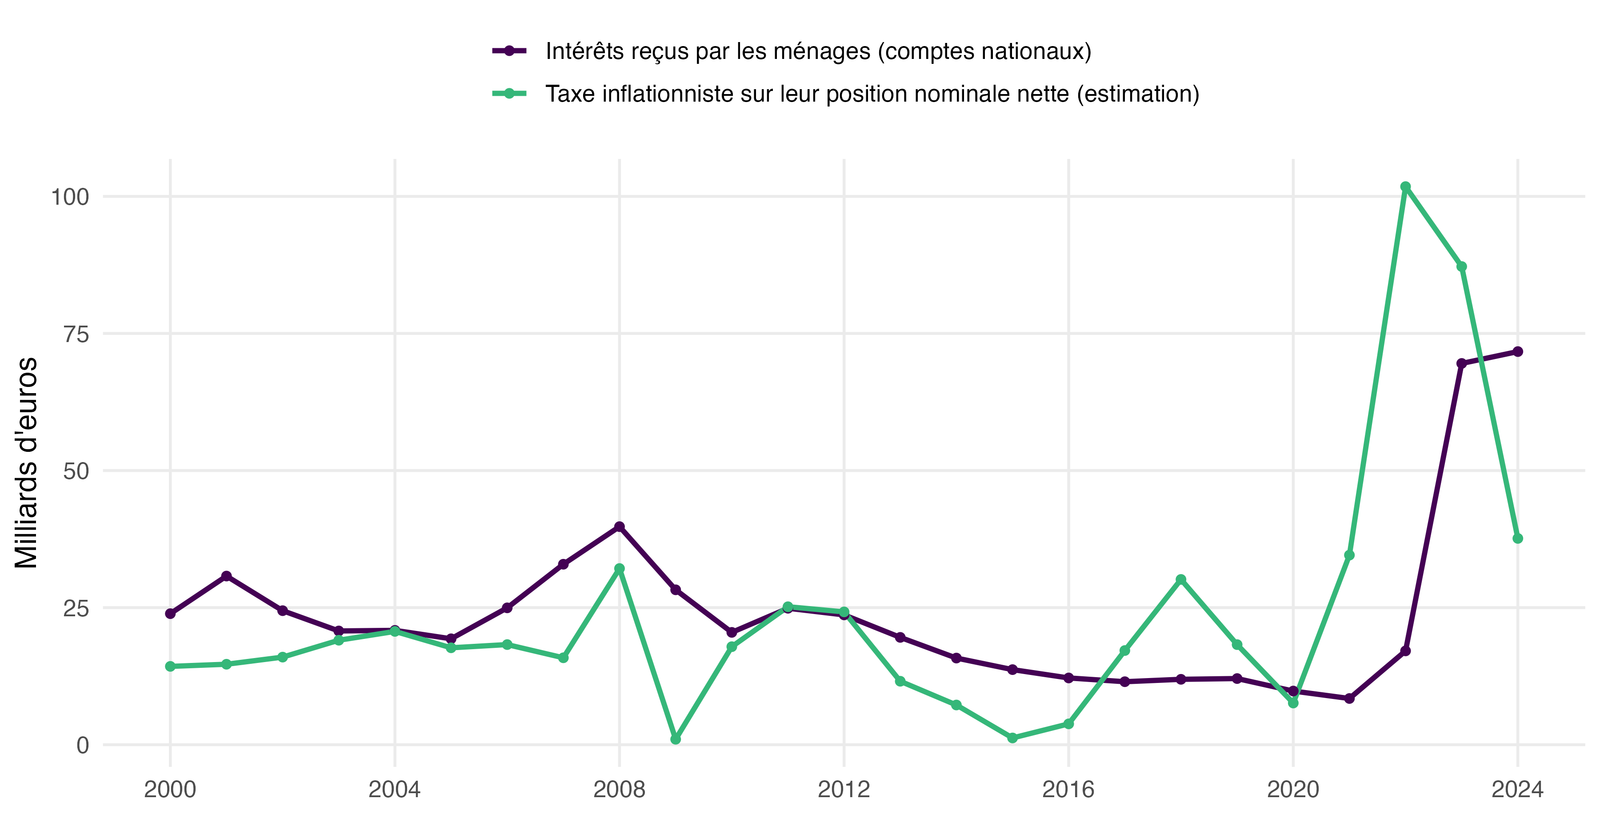
Source : Insee, comptes nationaux annuels, tableau 7.401 (intérêts D41 reçus) ; Eurostat, comptes financiers des ménages et IPCH ; calculs de l’auteur. La taxe inflationniste est l’inflation de l’année (IPCH) appliquée à la position nominale nette de fin d’année précédente : numéraire et dépôts, titres de créance, crédits accordés et 75 % des provisions d’assurance-vie, supposées en euros, moins les crédits reçus.
Cet impôt, que personne n’a voté, profite d’abord à l’État, dont il allège la dette en termes réels ; une partie est aussi transférée aux ménages endettés, dont il allège les crédits. Il n’a rien d’une plus-value. Une plus-value latente sur une action ou un logement peut se retourner l’année suivante, et elle ne devient un revenu qu’à la vente ; elle se fait en grande partie entre ménages, puisque le vendeur gagne ce que l’acheteur paie en plus. La perte de valeur réelle d’un livret, elle, est certaine et définitive, et son taux est fixé par l’administration. Le niveau de vie de l’Insee déduit les impôts directs ; il devrait, pour la même raison, déduire la taxe inflationniste.1
4 Des dividendes qui suivent la fiscalité
Le niveau de vie mesuré par l’Insee repose sur les revenus déclarés au fisc. Les dividendes imposables y sont repris tels quels, sans recalage sur les comptes nationaux ; seuls les revenus financiers non déclarés, ceux des PEA ou de l’assurance-vie, sont imputés à partir de rendements moyens (Insee 2025a). Or les dividendes déclarés dépendent moins de l’activité des entreprises que du moment où leurs actionnaires choisissent de se les verser, c’est-à-dire de la fiscalité.
Les comptes nationaux le montrent clairement (Figure 4). Les dividendes reçus par les ménages chutent de 34 % en 2013, première année de l’imposition des dividendes au barème de l’impôt sur le revenu, et augmentent de 32 % en 2018, première année du prélèvement forfaitaire unique. Ils augmentent de 23 % en 2024, en anticipation de la contribution différentielle sur les hauts revenus, et retombent de 14 % en 2025 (Insee 2026a). Les données fiscales confirment l’ampleur de ces mouvements et leur concentration. Selon la DGFiP, le revenu déclaré des 0,1 % des foyers les plus aisés baisse de 14,0 % en 2013 et augmente de 27,8 % en 2018, contre +2,3 % et +3,0 % pour les autres foyers (DGFiP 2025; Insee 2025b). Selon l’Institut des politiques publiques, la baisse des dividendes déclarés atteint 47,8 % en 2013 dans le dernier millième des revenus, et elle provient des sociétés non cotées, dont les dirigeants sont actionnaires ; la distribution des sociétés cotées reste stable (Bach et al. 2019).
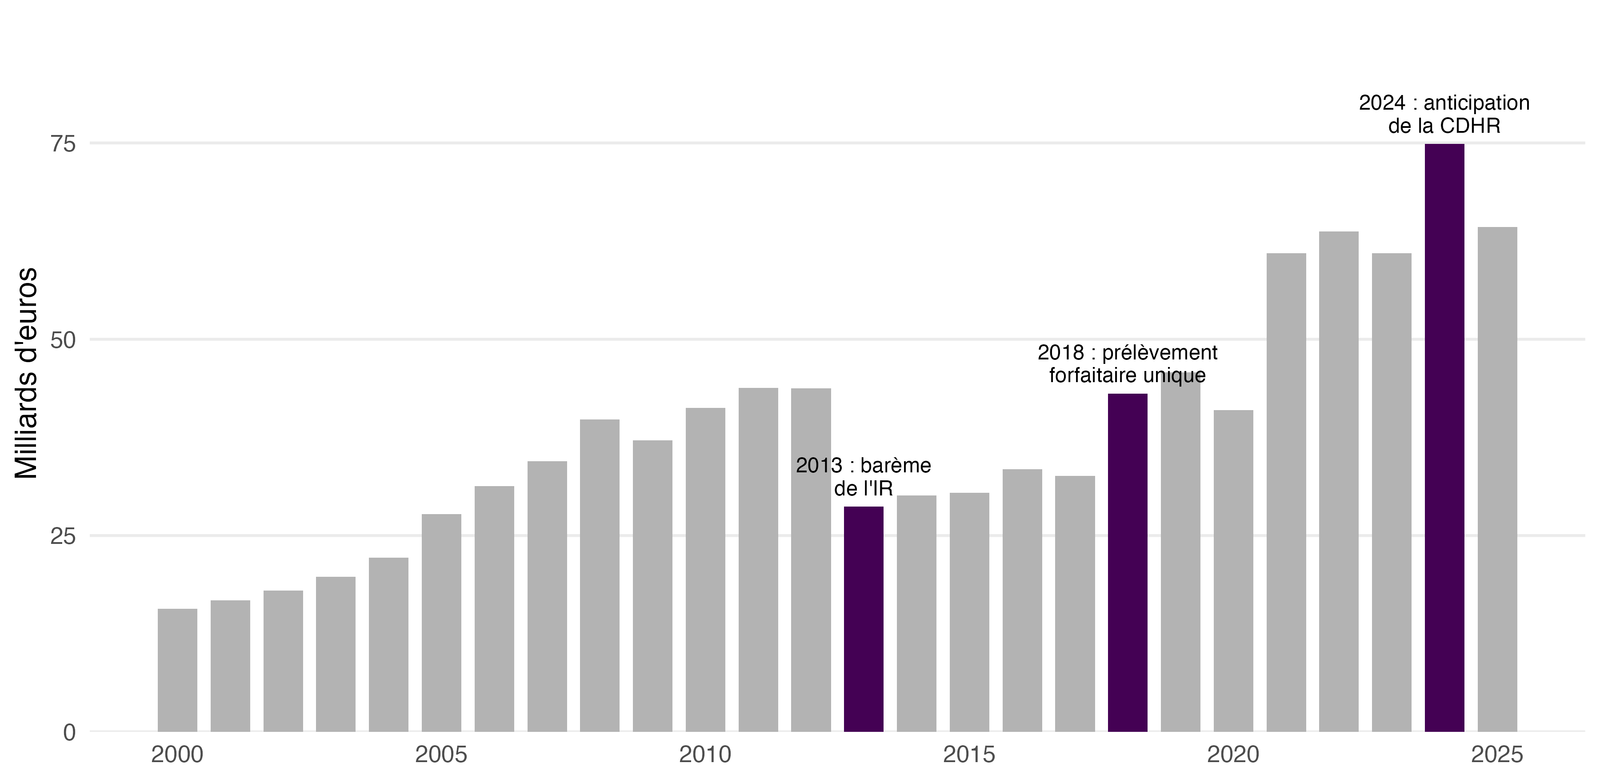
Source : Insee, comptes nationaux annuels en base 2020, tableau 7.401 (compte des ménages, dividendes D421 reçus), mai 2026 ; 2025 : compte provisoire.
La fragilité de ces chiffres se lit jusque dans les comptes nationaux. Lors de leur première publication, en mai 2025, les comptes de 2024 n’enregistraient pas le « versement atypique des dividendes » lié à l’anticipation de la contribution différentielle sur les hauts revenus. En mai 2026, l’Insee a révisé les dividendes reçus par les ménages de +11,3 milliards d’euros en 2024 et, « par contrecoup », de −7,8 milliards en 2025 ; le pouvoir d’achat de 2025 a été revu de −0,9 point, dont −0,7 point au titre du revenu disponible (Insee 2026b). La révision de 2024 est du même ordre que l’excédent de dividendes estimé plus bas : c’est l’ampleur de l’anticipation, que la première estimation n’avait pas vue. Une composante du revenu capable de déplacer d’un point le pouvoir d’achat de l’ensemble des ménages, et de plusieurs millièmes l’indice de Gini, selon le calendrier d’une réforme fiscale, ne peut pas servir à établir un record « historique ».
Ces dividendes entrent presque entièrement dans l’enquête. Lors de la création du prélèvement forfaitaire unique, les dividendes déclarés passent de 14,3 à 23,2 milliards d’euros entre 2017 et 2018, soit 85 % de la hausse enregistrée par les comptes nationaux, tandis que les dividendes hors de son champ (PEA, assurance-vie) restent stables, autour de 16 à 18 milliards d’euros (Dherbécourt 2022). Ils sont aussi extraordinairement concentrés : en 2020, 62 % des dividendes déclarés reviennent aux 0,1 % des foyers qui en perçoivent le plus, et 30 % aux 0,01 % ; la totalité de leur hausse depuis 2017 provient des foyers dont les dividendes ont augmenté de plus de 100 000 euros (Dherbécourt 2022; France Stratégie 2022). Leur effet sur l’indice de Gini n’est pas nouveau : en 2018, l’Insee attribuait déjà la hausse de l’indice, de 0,289 à 0,298 dans la série de l’époque, à « la forte hausse des dividendes » liée au prélèvement forfaitaire unique, ainsi qu’à la réduction de loyer de solidarité (Insee 2020).
L’édition 2025 de France, portrait social illustre le problème. Un éclairage réalisé avec la DGFiP y établit qu’entre 2003 et 2022, le revenu moyen des 0,1 % des foyers les plus aisés a plus que doublé en euros courants (+119 %), « soit une augmentation 2,6 fois plus forte que pour le reste des foyers fiscaux » (+46 %), grâce aux revenus de capitaux mobiliers, dont la part dans leurs revenus passe de 26 % à 47 % (Insee 2025b). Le livret de 2027 reprend ce chiffre (Insee 2026d). Mais la comparaison relie deux régimes fiscaux. L’éclairage reconnaît lui-même que l’imposition au barème de 2013 à 2017 « a notamment eu pour effet de freiner le versement de dividendes » et que le prélèvement forfaitaire unique, à partir de 2018, « a eu l’effet contraire ». Les dividendes supplémentaires versés depuis 2018 proviennent des sociétés contrôlées par des personnes physiques, qui puisent dans leur trésorerie (Bach et al. 2019; Dherbécourt 2022) : des bénéfices autrefois conservés dans les sociétés, et invisibles dans les déclarations, y apparaissent désormais. Et les revenus de capitaux mobiliers comprennent aussi des produits d’assurance-vie et des intérêts d’obligations, comptés en nominal en 2022, année où l’inflation atteint 5,2 % : c’est la même erreur que dans les éditions 2023 et 2024, à une échelle moindre, puisque le patrimoine des plus aisés est surtout fait d’actions.
Corriger des dividendes anticipés. Par rapport à la moyenne de 2023 et de 2025, l’excédent de dividendes de 2024 est d’environ 12 milliards d’euros, soit 0,7 % du revenu disponible brut des ménages, et davantage rapporté à la masse des niveaux de vie de l’enquête, inférieure d’environ un quart. Avec un coefficient de concentration de 0,9, prudent au regard des chiffres précédents, le retirer abaisse l’indice de Gini de 2024 d’environ 0,0045 point si l’enquête en capte la même part qu’en 2018, et de 0,003 à 0,005 point dans les hypothèses extrêmes. C’est l’ordre de grandeur de la hausse de 2024 (+0,005) et de l’écart avec le point haut de 2011 (0,004) : corrigé, l’indice revient au niveau de 2011, et le « record » disparaît. Le même calcul appliqué à 2018 donne une hausse de l’indice d’environ 0,005 point, soit plus de la moitié de la hausse de 0,009 de la série rétropolée. L’hypothèse a une conséquence vérifiable : avec des dividendes en baisse de 14 % en 2025, l’indice de Gini de 2025, que l’Insee publiera à l’été 2027, devrait reculer.
5 L’indice de Gini corrigé
Les deux corrections peuvent être appliquées à l’ensemble de la série depuis 1996. Lorsqu’on retire du revenu une composante qui en représente une part \(s\), et dont le coefficient de concentration selon le rang de niveau de vie est \(C\), l’indice de Gini devient, si le classement des ménages ne change pas :
\[ G' = \frac{G - s\,C}{1 - s}. \]
Première correction : une part des dividendes constante. On ramène chaque année la part des dividendes dans le revenu à sa moyenne de la période, en retenant que l’enquête retrouve 85 % des variations des comptes nationaux, comme en 2018. Cette correction neutralise les réformes de 2013 et de 2018 et l’anticipation de 2024, mais aussi la hausse tendancielle des dividendes depuis le milieu des années 2000. Elle répond à la question : que serait l’indice si les dividendes pesaient toujours le même poids dans le revenu ?
Seconde correction : la taxe inflationniste. On déduit en outre du revenu la taxe inflationniste, égale à l’inflation de l’année (IPCH) appliquée à la position nominale nette des ménages en début d’année, telle qu’elle est définie plus haut (Figure 3) (Eurostat 2026a). Faute de données par niveau de vie, on lui attribue un coefficient de concentration de 0,5, plus faible que celui des dividendes : cette épargne est détenue bien au-delà du dernier centile, et les accédants à la propriété, endettés, en sont bénéficiaires.
| Paramètre | Valeur | Justification |
|---|---|---|
| Masse des niveaux de vie de l’enquête, en part du revenu disponible brut | 0,75 | Écart entre revenu disponible brut et niveaux de vie de l’ERFS |
| Part des variations de dividendes des comptes nationaux retrouvée dans l’enquête | 0,85 | Hausse de 2018 : +8,9 Md€ déclarés, +10,5 Md€ en comptabilité nationale |
| Coefficient de concentration des dividendes | 0,90 | 62 % des dividendes déclarés au 0,1 % des bénéficiaires (2020) |
| Part des contrats d’assurance-vie supposée en euros | 0,75 | Hypothèse |
| Coefficient de concentration de la position nominale nette | 0,50 | Hypothèse ; épargne nette des crédits, moins concentrée que les dividendes |
Le résultat est net (Figure 5). Corrigé des seuls dividendes, l’indice de 2024 (0,293) est au niveau de celui de 2011 (0,293), et sa hausse depuis 1996 passe de 0,028 à 0,012 point : les dividendes en expliquent plus de la moitié. La série corrigée est aussi beaucoup plus régulière : les sauts de 2013, 2018 et 2021 disparaissent pour l’essentiel. Corrigé aussi de la taxe inflationniste, l’indice le plus bas de toute la série est celui de 2022 (0,266). L’année où France, portrait social voyait les plus aisés protégés de l’inflation est, en termes réels, celle où les inégalités ont été les plus faibles depuis 1996. Ce classement dépend en partie du coefficient retenu : avec un coefficient de concentration de 0,6, l’indice corrigé de 2022 tombe à 0,257, nettement le plus bas de la série ; avec 0,4, il vaut 0,275, au niveau des points bas de la série.
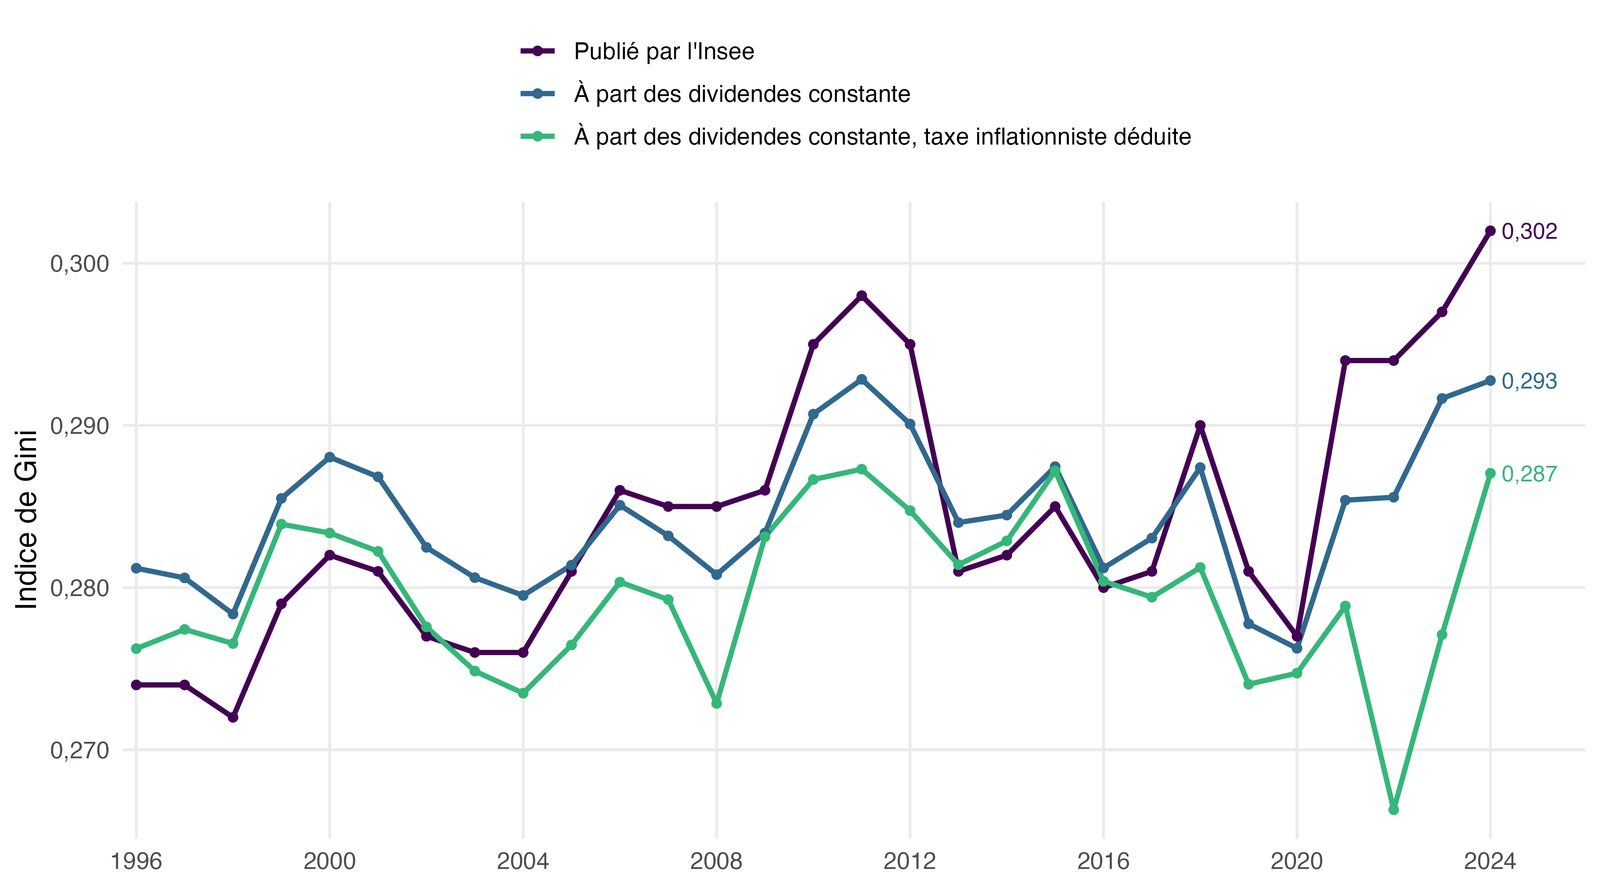
Source : Insee, Insee Première n° 2117 (indice de Gini, série rétropolée) et comptes nationaux annuels (tableau 7.401) ; Eurostat, comptes financiers des ménages et IPCH ; calculs de l’auteur, avec les paramètres du Table 1.
Ces corrections sont des ordres de grandeur, et elles ne remplacent pas le calcul que seul l’Insee peut faire sur les données individuelles. La première, en particulier, neutralise aussi la hausse tendancielle des dividendes, que l’on peut juger réelle. Mais elles montrent que le diagnostic d’une hausse « historique » des inégalités repose sur deux composantes du revenu, les dividendes et les intérêts nominaux, dont la mesure est la plus fragile.
6 Un record de quelques millièmes, dans une histoire qui commence en 1996
Même sans correction, le « record » est ténu. L’indice de Gini de 2024 (0,302) dépasse de 4 millièmes celui de 2011 (0,298), précédent point haut, sur une série raccordée à travers trois ruptures (2010, 2012 et 2020) et pour laquelle l’Insee ne publie aucun intervalle de confiance. Le rapport interdécile D9/D1 est stable en 2024 (3,48) et reste inférieur à son niveau de 2011 (3,58). L’Insee note d’ailleurs que ce rapport ne tient pas compte de la hausse au-delà du neuvième décile (+1,9 % pour le 95e centile), qui tire vers le haut les deux autres indicateurs (Insee 2026c).
Surtout, « historiquement » veut dire ici « depuis 1996 », premier point de la série rétropolée. Les séries plus anciennes de l’Insee montrent des inégalités nettement plus fortes dans les années 1970 (Table 2), sur un champ qui exclut les revenus financiers et minore donc les inégalités (Insee 2021a). Depuis la fin des années 1970, l’indice de Gini du niveau de vie oscille entre 0,28 et 0,30 : ce que montrent les chiffres, c’est d’abord la grande stabilité des inégalités de niveau de vie en France.
| Année | D9/D1 | Indice de Gini | Champ |
|---|---|---|---|
| 1970 | 4,58 | 0,329 | hors revenus financiers et prestations hors champ |
| 1975 | 4,08 | 0,313 | hors revenus financiers et prestations hors champ |
| 1979 | 3,56 | 0,293 | hors revenus financiers et prestations hors champ |
| 1984 | 3,45 | 0,288 | hors revenus financiers et prestations hors champ |
| 1990 | 3,42 | 0,280 | hors revenus financiers et prestations hors champ |
| 1996 | 3,63 | 0,283 | hors revenus financiers et prestations hors champ |
| 2000 | 3,57 | 0,283 | hors revenus financiers et prestations hors champ |
| 1996 | 3,50 | 0,282 | y compris revenus financiers et prestations hors champ |
| 2000 | 3,48 | 0,289 | y compris revenus financiers et prestations hors champ |
Source : Insee, Les revenus et le patrimoine des ménages, édition 2021, fiche 1.9 (enquêtes Revenus fiscaux 1970 à 1990, puis Revenus fiscaux et sociaux rétropolées). Ces séries ne sont pas directement comparables à celle de l’Insee Première n° 2117.
7 La France dans la moyenne européenne, et parmi les plus redistributives
Dans l’enquête européenne SRCV, l’indice de Gini de la France est de 30,4 en 2025 (revenus de 2024), contre 29,2 pour l’Union européenne et 30,1 pour l’Allemagne ; le rapport S80/S20 est de 4,74, contre 4,62 dans l’Union (Eurostat 2026b). La France est dans la moyenne. Il faut le dire honnêtement : elle était sous la moyenne européenne jusqu’en 2021, et son indice augmente depuis (Figure 6). Mais l’enquête européenne repose en France sur les mêmes sources fiscales, et elle enregistre donc les mêmes dividendes et les mêmes intérêts nominaux : l’enquête de 2025 porte sur les revenus de 2024, l’année des dividendes anticipés.
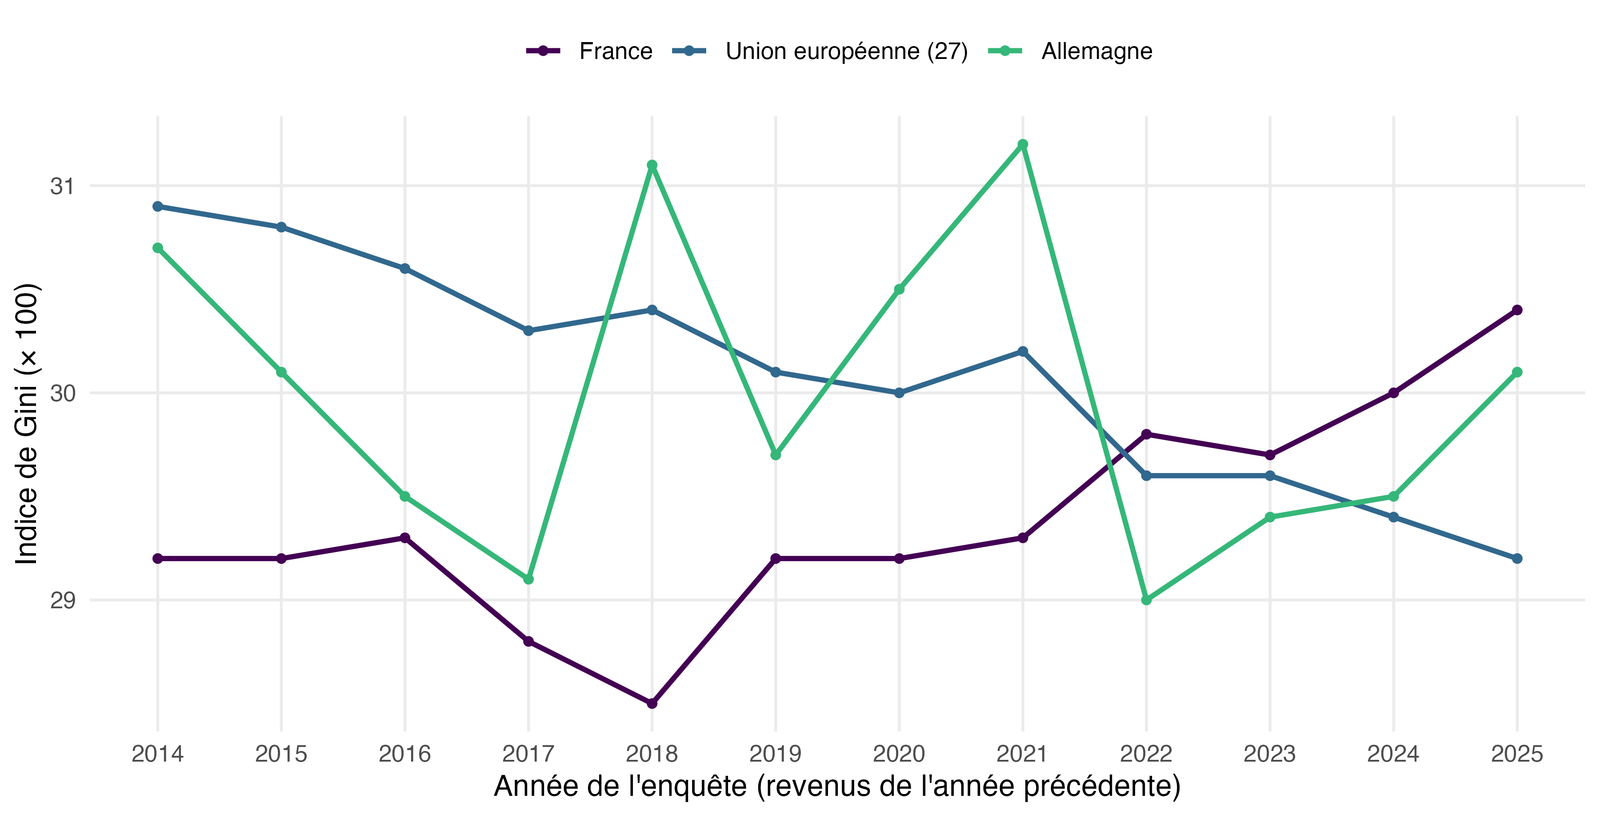
Source : Eurostat, EU-SILC (ilc_di12), consulté le 20 octobre 2026.
Avant prestations sociales, la France est pourtant plus inégalitaire que la moyenne européenne (indice de 37,4 contre 34,1, pensions comprises dans le revenu) : la redistribution y retranche 7,0 points à l’indice de Gini, contre 4,9 dans l’Union. Selon l’Insee, la redistribution monétaire réduit l’indice de Gini de 20 % en 2024, plus qu’en 2008 (Insee 2026d).
Et ces chiffres ne tiennent compte ni de la santé, ni de l’éducation, ni des autres services publics (Section 8).
8 La redistribution élargie, grande absente du débat
Tous les indicateurs précédents portent sur le niveau de vie monétaire : revenus, prestations sociales en espèces et impôts directs. Ils ignorent les transferts en nature, c’est-à-dire les services publics de santé, d’éducation, de logement, d’action sociale ou de culture, qui représentent 506 milliards d’euros en 2023. L’Insee les mesure pourtant, dans ses comptes nationaux distribués par catégorie de ménages, sous le nom de « redistribution élargie » (André, Germain, et Sicsic 2023; André, Buresi, et Martin 2024; André, Barrau, et Renaud 2026). En 2023, l’indice de (pseudo-)Gini passe de 0,451 pour le revenu primaire élargi à 0,188 après l’ensemble des transferts publics ; le niveau de vie élargi des 10 % les plus aisés est 3,5 fois celui des 10 % les plus modestes, contre 26 fois avant transferts. Les transferts en nature expliquent à eux seuls 51 % de cette réduction des inégalités, et 56 % des personnes sont bénéficiaires nettes (André, Barrau, et Renaud 2026). Un exercice plus ancien, sur l’année 2018, aboutissait au même ordre de grandeur, avec un indice de Gini de 0,18 une fois intégrés la santé et l’éducation (Insee 2021b; Geerolf 2026a).
Surtout, cette mesure ne montre aucune hausse des inégalités. En 2019, l’indice de pseudo-Gini après redistribution élargie était déjà de 0,188, pour un revenu primaire élargi à 0,441 (André, Germain, et Sicsic 2023). Entre 2019 et 2023, l’indice de Gini du niveau de vie monétaire passe de 0,281 à 0,297, mais celui du niveau de vie élargi reste inchangé (Figure 7). Les méthodes ont pu évoluer d’une édition à l’autre, et la comparaison appelle la prudence ; elle suffit à montrer que la mesure la plus complète dont dispose l’Insee ne raconte pas la même histoire que l’indicateur mis en avant dans le débat public.
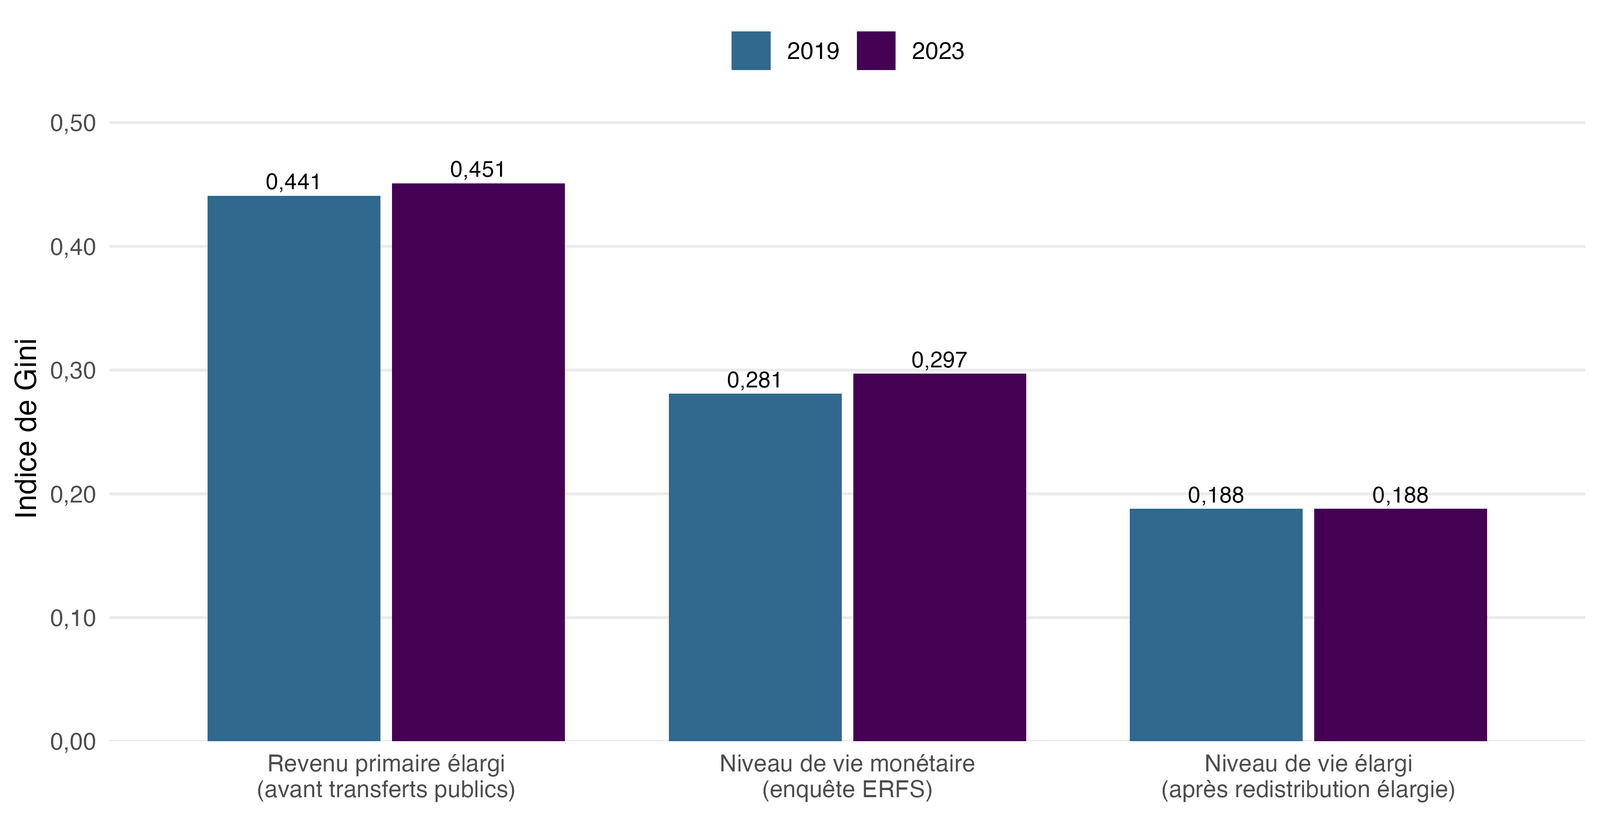
Source : Insee, Insee Analyses n° 88 (2019) et n° 118 (2023), comptes nationaux distribués (indice de pseudo-Gini, ménages classés selon leur niveau de vie élargi) ; Insee Première n° 2117 (niveau de vie monétaire). Les deux concepts ne sont pas directement comparables en niveau.
Et même la redistribution élargie sous-estime la redistribution. Les tarifs sociaux des crèches, des cantines, des centres de loisirs ou des conservatoires, fixés par les collectivités locales et les caisses d’allocations familiales en fonction des revenus, n’y sont pas observés. Interrogé sur ce point lors de la commission « Démographie et questions sociales » du Conseil national de l’information statistique, en novembre 2025, l’Insee a indiqué que ces transferts, de l’ordre de 20 milliards d’euros, figurent dans les « dépenses d’action sociale » des comptes nationaux, mais qu’ils sont répartis entre ménages « selon l’approximation » des variables du modèle Ines, parce que « le coût pour obtenir l’information sur la distribution réelle de ces transferts en nature serait trop élevé » (Cnis 2025). La progressivité réelle de ces tarifs, qui dépend du revenu et non seulement de la présence d’enfants, échappe donc à la mesure.
Elle s’est pourtant fortement accrue. Le prix d’une place en crèche financée par la prestation de service unique est égal à un taux d’effort horaire appliqué aux ressources du foyer, entre un plancher et un plafond fixés par la Caisse nationale des allocations familiales. Ce plafond, de 6 000 euros de ressources mensuelles depuis 2022, a été porté à 7 000 euros au 1er septembre 2024, puis à 8 500 euros au 1er septembre 2025, pour « renforcer l’équité dans la contribution des familles » (Unccas 2024; Cnaf 2025). Pour une famille d’un enfant, le prix horaire au plafond passe de 3,71 à 5,26 euros (+42 %) ; pour 200 heures d’accueil par mois, la participation mensuelle passe de 743 à 1 052 euros, soit 310 euros de plus chaque mois (Figure 8). En 2024, 12 % des familles accueillies en crèche avaient des ressources supérieures à 6 000 euros par mois (Unccas 2024). Pour un couple avec un jeune enfant, 8 500 euros de ressources mensuelles correspondent à environ 57 000 euros par an et par unité de consommation avant impôt, de l’ordre du neuvième décile de niveau de vie (48 580 euros en 2024) : ce sont les classes moyennes supérieures, et non les très hauts revenus, qui paient ces hausses.
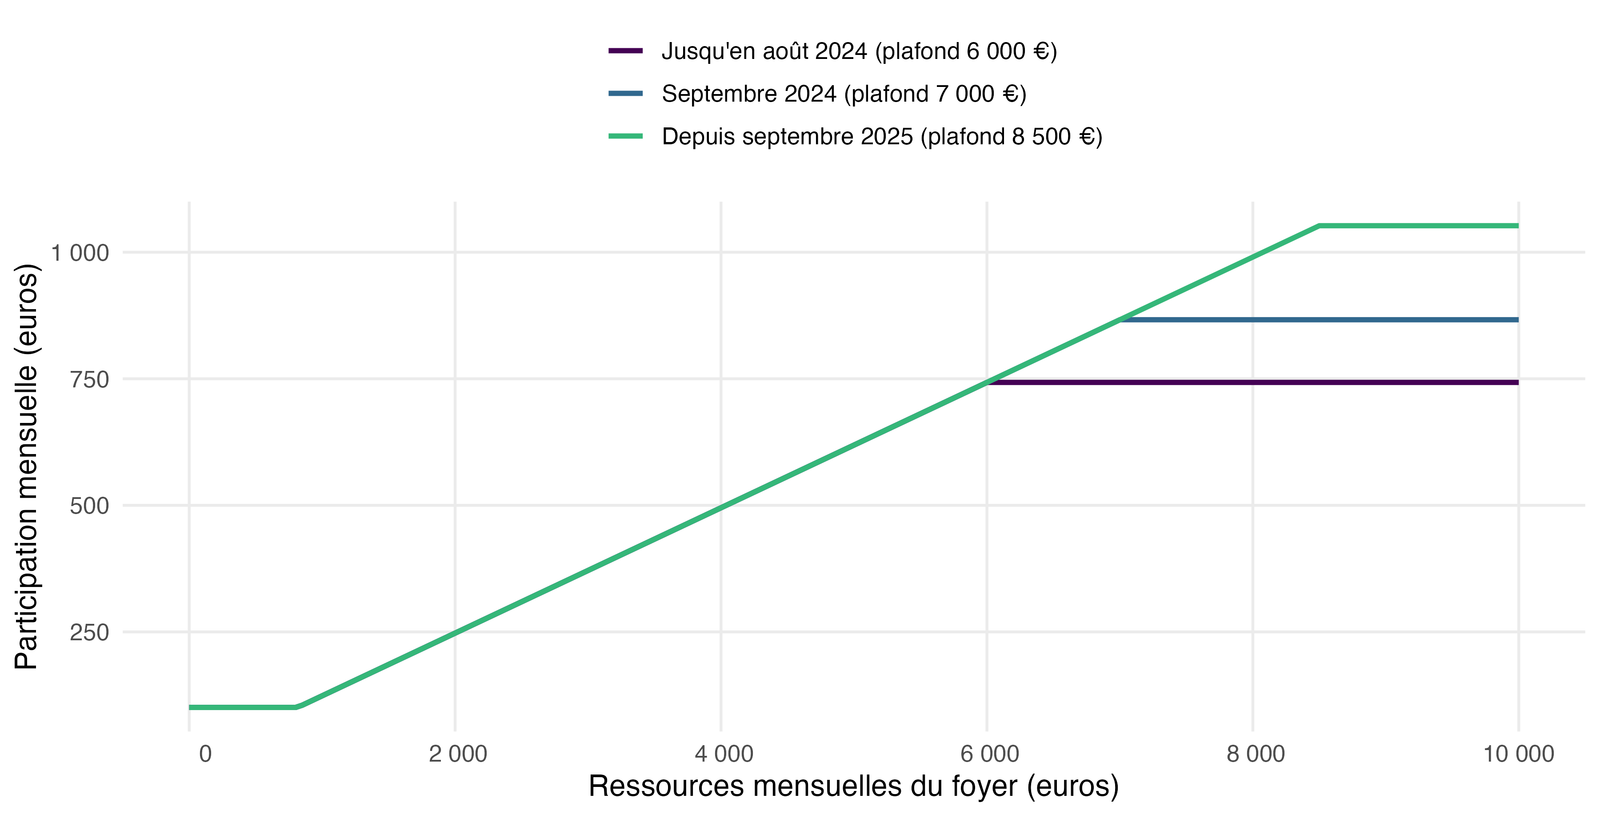
Source : Cnaf, barème national des participations familiales (taux d’effort horaire de 0,0619 % pour un enfant en accueil collectif, plancher de 814,62 euros) ; plafonds de ressources de 6 000, 7 000 et 8 500 euros ; calculs de l’auteur.
Une hausse de plus de 40 % du prix d’un service public pour une partie des familles ampute leur niveau de vie aussi sûrement qu’une hausse d’impôt. Elle n’apparaît pourtant dans aucun indicateur d’inégalités : ni dans le niveau de vie monétaire, qui ignore les prix payés pour les services publics, ni dans la redistribution élargie, qui ne les observe pas. Les indicateurs mis en avant dans le débat public sous-estiment donc la redistribution, et d’autant plus que celle-ci se renforce aux dépens des classes moyennes supérieures.
9 Une stagnation partagée, et une baisse à poste donné
Ce qui caractérise la période n’est pas une explosion des inégalités, mais une progression faible et partagée des niveaux de vie (Figure 9). De 2008 à 2024, en euros constants, le premier décile du niveau de vie augmente de 2,9 %, la médiane de 7,8 % et le neuvième décile de 6,0 % (Insee 2026c) : en seize ans, moins de 0,5 % par an pour le niveau de vie médian. Les trois courbes avancent ensemble, et lentement. L’Insee souligne à juste titre une autre évolution : avant redistribution, le premier décile recule de 6,7 % depuis 2008, du fait de la baisse des revenus d’activité des plus modestes, que le système sociofiscal compense en partie (Insee 2026d).
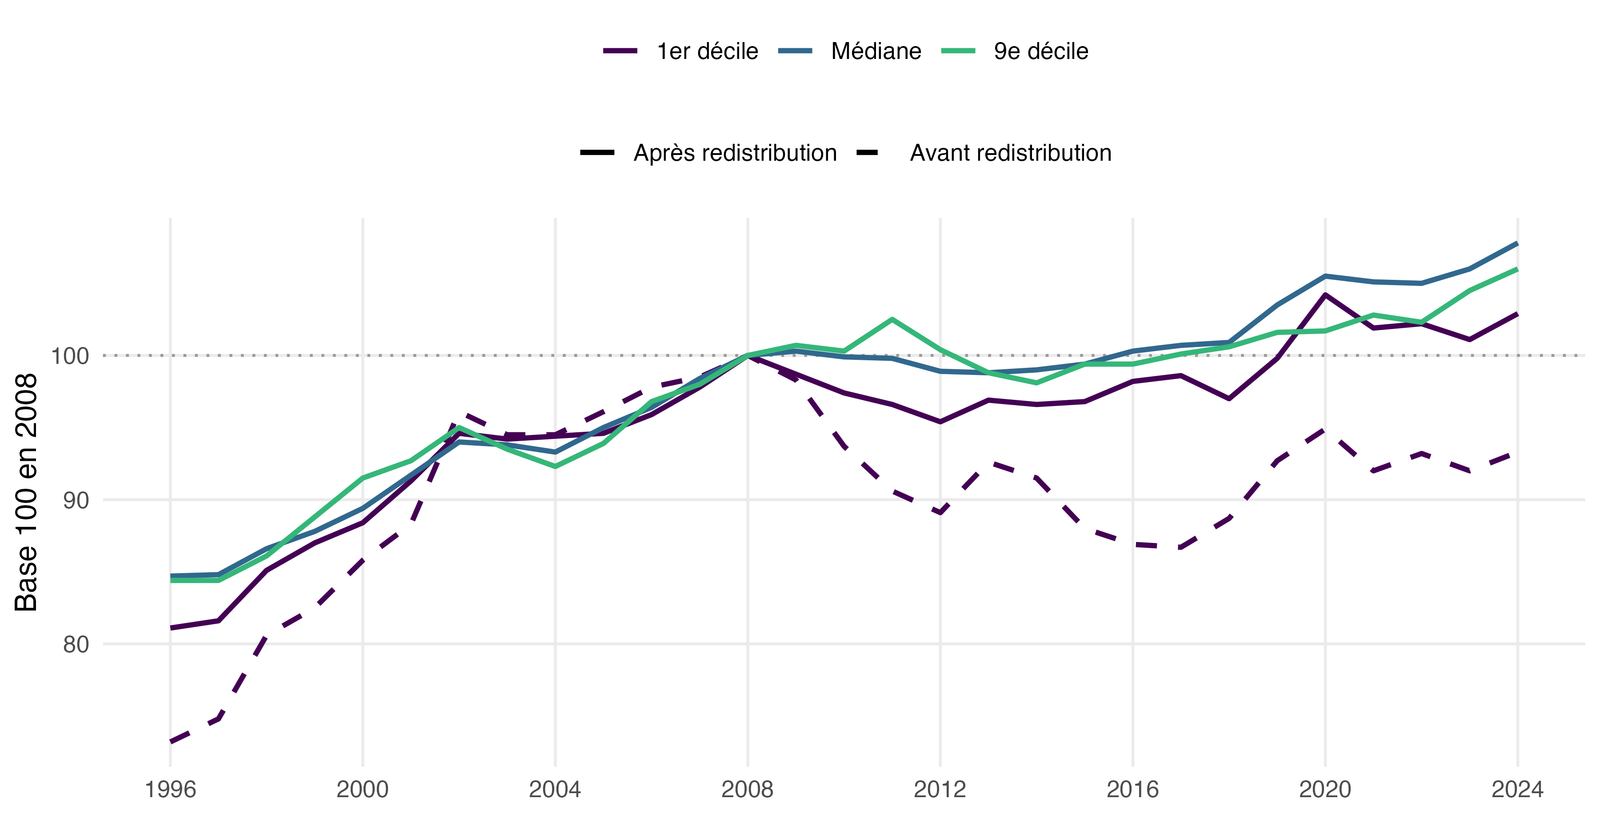
Source : Insee, Insee Première n° 2117, figures 1a et 1b. Niveaux de vie déflatés par l’indice des prix à la consommation.
Ces évolutions sont de plus calculées avec l’indice des prix à la consommation. Corrigé des biais de mesure des prix et du revenu, le pouvoir d’achat par unité de consommation, dont l’Insee publie une hausse de 5,6 % depuis le deuxième trimestre 2017, évoluerait dans une fourchette de −2 à +4 % (Geerolf 2025, 2026e). La progression déjà faible des niveaux de vie se rapproche alors de zéro, pour le bas comme pour le milieu et le haut de l’échelle. Avec le seul indice des prix harmonisé, le niveau de vie médian n’augmente plus que de 3,7 % en seize ans.
À structure constante, le niveau de vie baisse. La progression du niveau de vie médian ne signifie pas qu’un ménage donné vit mieux qu’en 2008. Elle additionne l’élévation des qualifications, l’avancement dans les carrières, la hausse de l’activité des femmes et l’arrivée à la retraite de générations aux pensions plus élevées. Le prix d’un poste de travail donné, que mesure le salaire à structure constante, a au contraire baissé (Figure 10). Entre 2008 et 2023, le salaire net à structure constante a perdu 2,0 % dans le secteur privé et 4,6 % dans la fonction publique de l’État avec l’IPC, et 5,4 % et 8,0 % avec l’IPCH. Sur la même période, le salaire moyen du privé augmente de 6,5 % (IPC), et la rémunération des personnes en place, qui suit les salariés restés chez le même employeur et intègre leurs promotions, de 35 % (Geerolf 2026b). L’Insee a d’ailleurs cessé de publier le salaire à structure constante dans ses Insee Première annuels, pour le secteur privé en 2022 et en 2024, et pour la fonction publique de l’État depuis 2023 (Geerolf 2026d, 2026c). Un salarié resté au même poste, à qualification donnée, peut acheter moins qu’en 2008 : c’est bien une baisse du niveau de vie, que les changements de composition de la population masquent dans les moyennes et les médianes. Pour 2026, l’Insee prévoit d’ailleurs que « les revenus d’activité reculeraient en termes réels pour la première fois depuis 1993 (hors crise sanitaire) » (Insee 2026d).
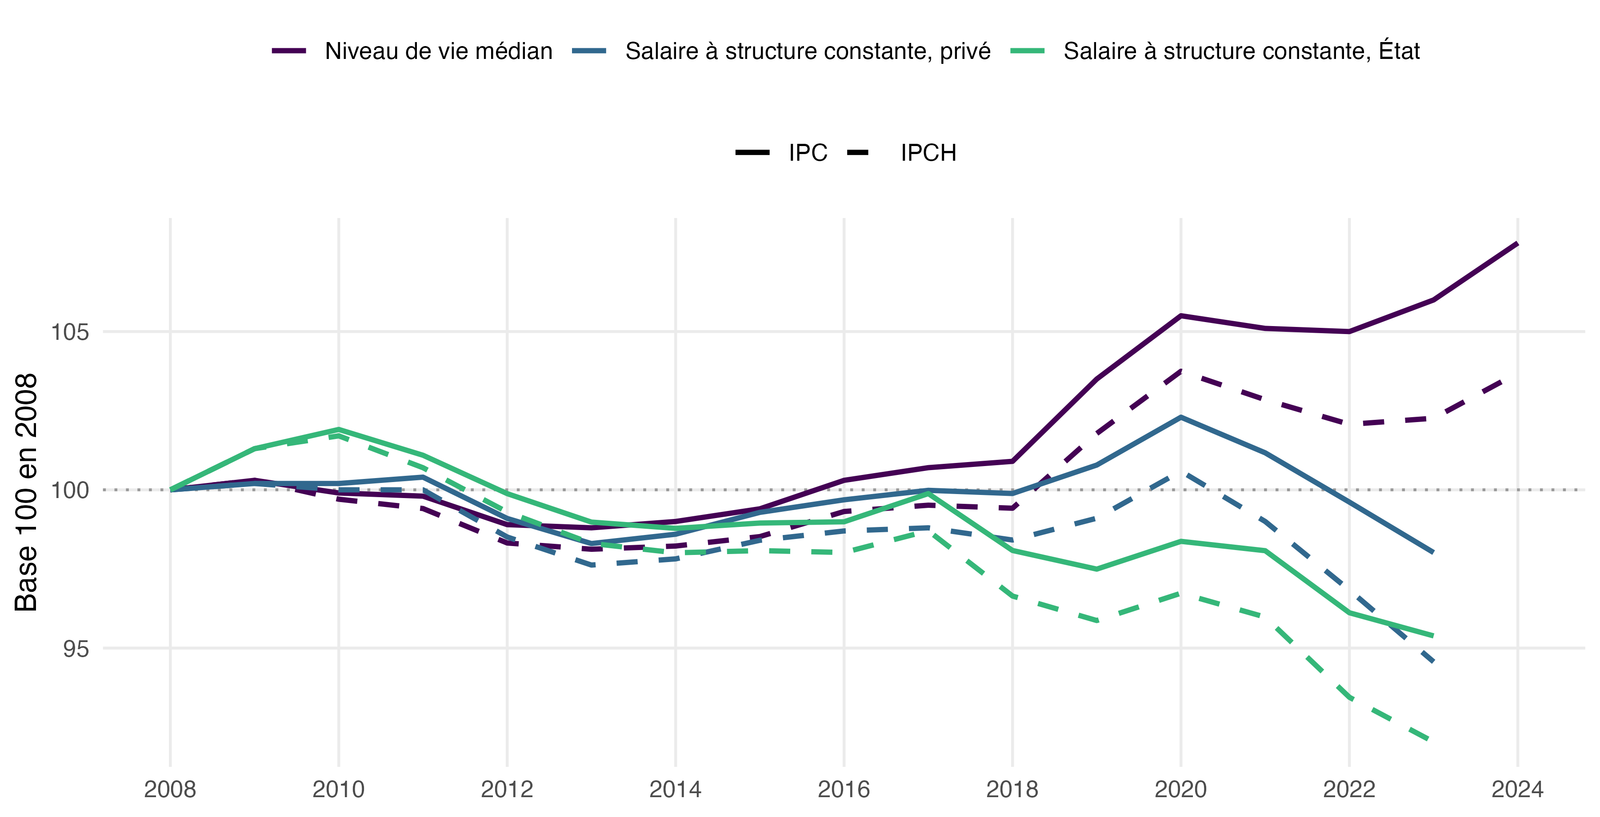
Source : Insee, Insee Première annuels sur les salaires du secteur privé et de la fonction publique de l’État, évolutions chaînées (structure constante du privé de 2022 imputée, de l’État de 2021 à 2023 estimée) (Geerolf 2026b) ; Insee Première n° 2117 (niveau de vie médian) ; IPC et IPCH.
Le problème que révèlent les chiffres n’est donc pas la dispersion des niveaux de vie, mais leur niveau.
10 Le paradoxe de Tocqueville
Pourquoi, alors, le sentiment d’une montée des inégalités est-il si répandu ? En 2022, 84 % des Français estimaient que les inégalités avaient « plutôt augmenté » au cours des cinq dernières années, et autant qu’elles allaient continuer d’augmenter (Observatoire des inégalités 2023). Tocqueville en a donné la clé : « Quand l’inégalité est la loi commune d’une société, les plus fortes inégalités ne frappent point l’œil ; quand tout est à peu près de niveau, les moindres le blessent. C’est pour cela que le désir de l’égalité devient toujours plus insatiable à mesure que l’égalité est plus grande » (Tocqueville 1840). La France, dont le système sociofiscal est parmi les plus redistributifs et où les inégalités de niveau de vie élargi sont faibles et stables (Section 7 ; Section 8), est aussi l’un des pays où elles sont le plus vivement ressenties. Ce paradoxe ne fait pas du sentiment des Français une erreur : il rappelle que plus une société est égalitaire, plus le moindre écart y est visible.
Emmanuel Todd défend la même thèse. « Le problème auquel la France doit actuellement faire face n’est pas la montée des inégalités. C’est la baisse du niveau de vie », écrit-il, et « l’inégalité ne semble pas être le principal problème de notre pays, bien plus affecté par le début d’une substantielle baisse du niveau de vie qui touche tous les groupes sociaux ou presque » (Todd 2020). Il décrit aussi le mécanisme par lequel la stagnation se transforme en sentiment d’inégalité : « à inégalités relatives constantes, si les revenus baissent », la chute produit « une dramatisation de la perception des inégalités, du sentiment d’injustice en bas et du sentiment de privilège en haut, même si ce haut n’est pas bien haut ». Et, comme ici, il conteste la mesure : sous le titre « La baisse du niveau de vie : oser dire non à l’Insee », il met en cause les effets qualité et la place du logement dans l’indice des prix, deux biais dont l’ampleur est documentée par ailleurs (Geerolf 2025).
Le paradoxe de Tocqueville et la stagnation des niveaux de vie se renforcent l’un l’autre. Quand le niveau de vie de presque tous progresse peu ou recule, chaque écart devient plus sensible, et la moindre hausse mesurée des inégalités paraît confirmer ce que chacun ressent. Présenter comme « historiquement élevées » des inégalités de niveau de vie stables, sur la foi de dividendes anticipés et d’intérêts nominaux, nourrit ce paradoxe, et détourne le débat de la question que les Français posent réellement : celle de leur niveau de vie.
Conclusion
Le « niveau historiquement élevé » des inégalités en 2024 tient à quelques millièmes d’indice de Gini, sur une série qui commence en 1996, et à deux composantes du revenu dont la mesure est la plus fragile : des dividendes versés par anticipation d’une réforme fiscale, que l’Insee qualifie lui-même d’« exceptionnels », et des intérêts comptés en nominal, sans déduire la taxe inflationniste. Les mêmes biais ont conduit France, portrait social à présenter les plus aisés comme les seuls protégés de l’inflation de 2022, alors qu’en termes réels toute l’échelle des revenus a perdu. Et aucun de ces indicateurs ne compte les services publics, dont la prise en compte réduit l’indice de Gini de plus d’un tiers et fait disparaître la hausse récente des inégalités.
Cinq changements permettraient d’éviter ces contresens :
- Publier des intervalles de confiance pour les indicateurs d’inégalités, et ne pas qualifier d’« historique » un écart de quelques millièmes sur une série de trente ans comptant trois ruptures.
- Publier les indicateurs hors revenus du patrimoine, ou avec des dividendes lissés, à côté des indicateurs usuels, comme le livret de 2027 le fait déjà pour le pouvoir d’achat de 2025.
- Mesurer les revenus financiers en termes réels, en déduisant la taxe inflationniste du niveau de vie comme le sont les impôts directs, et l’intégrer à France, portrait social.
- Ne pas présenter les dividendes anticipés comme une hausse des inégalités sociales, et annoncer dès maintenant que l’indice de 2025 devrait baisser si l’explication fiscale est la bonne.
- Publier chaque année la redistribution élargie à côté du niveau de vie monétaire, et y intégrer les tarifs sociaux locaux (crèches, cantines, centres de loisirs) à partir des barèmes réellement appliqués.
Bibliographie
Abdouni, Sarah, Gabriel Buresi, et Fabien Delmas. 2023. « En 2022, la hausse du niveau de vie ne compense qu’en partie l’augmentation des dépenses liée à l’inflation, sauf pour les 10 ». In France, portrait social. Édition 2023, 91‑99. Insee Références. Insee. https://www.insee.fr/fr/statistiques/7666911.
Abdouni, Sarah, Gabriel Buresi, et Fabien Delmas. 2024. « En 2023, la hausse du niveau de vie couvre la moitié du surcoût lié à l’inflation pour les 20 ». In France, portrait social. Édition 2024. Insee Références. Insee. https://www.insee.fr/fr/statistiques/8242413.
André, Mathias, Alexis Barrau, et Thomas Renaud. 2026. « Revenus des ménages élargis à l’ensemble de l’économie en 2023. La redistribution opérée par les pouvoirs publics nationaux rehausse le niveau de vie élargi des ménages au prix d’un endettement public ». Insee Analyses 118. Insee. https://www.insee.fr/fr/statistiques/8974371.
André, Mathias, Gabriel Buresi, et Henri Martin. 2024. « Comptes nationaux par catégories de ménages en 2022. Transferts monétaires et services publics augmentent de 16 ». Insee Première 2022. Insee. https://www.insee.fr/fr/statistiques/8275760.
André, Mathias, Jean-Marc Germain, et Michaël Sicsic. 2023. « La redistribution élargie, incluant l’ensemble des transferts monétaires et les services publics, améliore le niveau de vie de 57 ». Insee Analyses 88. Insee. https://www.insee.fr/fr/statistiques/7669723.
Bach, Laurent, Antoine Bozio, Brice Fabre, Arthur Guillouzouic, Claire Leroy, et Clément Malgouyres. 2019. « Évaluation d’impact de la fiscalité des dividendes ». Rapport IPP 25. Institut des politiques publiques.
Cnaf. 2025. « Modalités de mise en œuvre et d’accompagnement de la mise à jour du barème des participations familiales en Eaje ». Instruction technique n° 2025-094. https://www.caf.fr/sites/default/files/medias/cnaf/Nous_connaitre/qui%20sommes%20nous/Textes%20de%20r%C3%A9f%C3%A9rence/Circulaires/2025/IT%202025-094.pdf.
Cnis. 2025. « Compte rendu de la commission Démographie et questions sociales. Réunion du 20 novembre 2025 ». Conseil national de l’information statistique, n° 79/H030.
Derœux, Iris, Romain Imbach, et Lara Pino Lerro. 2026. « A quel point le pouvoir d’achat des Français a-t-il décroché ? Ce que disent les chiffres ». Le Monde, Les Décodeurs.
DGFiP. 2025. « Revenus et patrimoine des foyers les plus aisés en France ». DGFiP Analyses 8. Direction générale des Finances publiques.
Dherbécourt, Clément. 2022. « Les gros dividendes se sont maintenus en 2020, les plus-values mobilières sont en repli ». France Stratégie, Point de vue.
Eurostat. 2026a. « Financial balance sheets (nasa_10_f_bs) ; HICP - annual average rate of change (prc_hicp_aind) ». https://ec.europa.eu/eurostat/databrowser/view/nasa_10_f_bs/default/table.
Eurostat. 2026b. « Gini coefficient of equivalised disposable income ; S80/S20 income quintile share ratio ; Gini coefficient before social transfers, pensions excluded from social transfers (ilc_di12, ilc_di11, ilc_di12c) ». EU-SILC. https://ec.europa.eu/eurostat/databrowser/view/ilc_di12/default/table.
France Stratégie. 2022. « Comité d’évaluation des réformes de la fiscalité du capital. Actualisation des données disponibles ».
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2025. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026a. « Le système fiscal français est-il redistributif ou « régressif » ? » Alternatives économiques, hors-série n° 132, « Déchiffrer 2026 », 24‑25.
Geerolf, François. 2026b. « Mesurer l’évolution des salaires : secteur privé et fonction publique, structure constante et RMPP, IPC et IPCH ». fgeerolf.com. https://fgeerolf.com/mesurer-l-evolution-des-salaires.html.
Geerolf, François. 2026c. « Mesurer l’évolution des salaires dans la fonction publique : salaire moyen, salaire à structure constante, ou RMPP ? » fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-la-fonction-publique.html.
Geerolf, François. 2026d. « Mesurer l’évolution des salaires dans le secteur privé : ce que les Insee Première publient, et ce qu’ils ne publient plus ». fgeerolf.com. https://fgeerolf.com/mesurer-les-salaires-dans-le-secteur-prive.html.
Geerolf, François. 2026e. « Des salaires qui stagnent, un pouvoir d’achat qui monte. Réponse à l’article des Décodeurs du Monde ». fgeerolf.com. https://fgeerolf.com/reponse-aux-decodeurs.html.
Hauseux, Yaëlle, et Guillaume Houriez. 2025. « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/.
Insee. 2020. « En 2018, les inégalités de niveau de vie augmentent ». Insee Première, n° 1813. https://www.insee.fr/fr/statistiques/4659174.
Insee. 2021a. « Évolution du niveau de vie depuis 1970 ». Insee Références, Les revenus et le patrimoine des ménages, fiche 1.9. https://www.insee.fr/fr/statistiques/5371217.
Insee. 2021b. « Revenus et patrimoine des ménages. Édition 2021 ». Insee Références.
Insee. 2021c. « Sources et méthodes ». Insee Références, Les revenus et le patrimoine des ménages. https://www.insee.fr/fr/statistiques/fichier/5371283/RPM2021-Sources_Methodes.pdf.
Insee. 2025a. « Méthodologie de l’enquête Revenus fiscaux et sociaux (ERFS) 2023 ».
Insee. 2025b. « Entre 2003 et 2022, le revenu des plus aisés augmente plus vite que celui des autres foyers mais avec une forte volatilité ». France, portrait social, édition 2025, éclairage.
Insee. 2026a. « Compte des ménages (S14). Comptes nationaux annuels, base 2020, tableau 7.401 ».
Insee. 2026b. « Les principales révisions intervenues sur les comptes de la Nation pour les années 2023, 2024 et 2025 ». Note, comptes nationaux annuels.
Insee. 2026c. « Niveau de vie et pauvreté en 2024 ». Insee Première, n° 2117. https://www.insee.fr/fr/statistiques/9019316.
Insee. 2026d. « Pouvoir d’achat, inégalités de revenus et pauvreté ». 2027 : la statistique publique au service des débats. https://www.insee.fr/fr/statistiques/8996928?sommaire=8996963.
Observatoire des inégalités. 2023. « Que pensent les Français des inégalités ? » https://inegalites.fr/Que-pensent-les-Francais-des-inegalites.
Tocqueville, Alexis de. 1840. De la démocratie en Amérique, tome II.
Todd, Emmanuel. 2020. Les luttes de classes en France au XXIe siècle. Paris: Seuil.
Unccas. 2024. « La Cnaf augmente le barème des participations familiales en EAJE - PSU ». https://www.unccas.org/la-cnaf-augmente-le-bareme-des-participations-familiales-en-eaje-psu.
Vignaud, Marc. 2024. « « En France, la hausse du pouvoir d’achat est fortement surestimée ! » » L’Opinion, février.
Notes de bas de page
L’objection la plus sérieuse est symétrique : l’inflation allège aussi la dette des entreprises, au profit de leurs actionnaires, concentrés en haut de la distribution. Mais ce gain n’apparaît dans les revenus déclarés que s’il est distribué, comme les bénéfices conservés dans les sociétés holding. La mesure actuelle ignore les deux effets ; corriger l’un sans l’autre surestime un peu la baisse des inégalités en haut de l’échelle, sans changer le diagnostic pour les épargnants des classes moyennes et aisées.↩︎