| Année | Assurances | Services financiers | Pré-engagées (% RDB) | Hors services financiers (% RDB) |
|---|---|---|---|---|
| 2020 | 31,8 | 12,8 | 29,9 | 29,1 |
| 2021 | 33,1 | 12,9 | 29,8 | 29,0 |
| 2022 | 34,3 | 16,2 | 29,5 | 28,5 |
| 2023 | 36,4 | 47,0 | 30,2 | 27,6 |
| 2024 | 38,0 | 47,0 | 30,1 | 27,6 |
| 2025 | 40,9 | 41,6 | 30,3 | 28,1 |
Dépenses contraintes : ce que le revenu arbitrable ne compte pas
Audition au Conseil économique, social et environnemental
IFE-OFCE
21 octobre 2026
Introduction
La question du CESE
Saisine : « Dépenses contraintes, une inflation à bas bruit qui obère le moral des Françaises et des Français » ; avis examiné le 9 décembre 2026 (CESE 2026).
La question : quelle part de leur revenu les ménages peuvent-ils réellement choisir d’utiliser ?
La réponse de référence, celle de l’Insee (Insee 2026b) :
- dépenses pré-engagées : « réalisées dans le cadre d’un contrat difficilement renégociable à court terme » (logement, énergie, télécoms, cantines, assurances, services financiers) ;
- revenu arbitrable : revenu disponible brut moins ces dépenses.
30,3 % du revenu disponible en 2025, contre 13,5 % en 1960.
La thèse
Ces indicateurs sont nés en 2008 du rapport de la commission Quinet (Quinet 2008), pour se rapprocher du budget des ménages.
Ils en restent loin, car ils sont calculés en comptabilité nationale, pas en comptabilité de caisse :
- ils comptent des dépenses que personne ne paie : loyers imputés, services financiers calculés ;
- ils ignorent une charge que tout accédant paie : le remboursement du capital emprunté.
La commission Quinet avait demandé un indicateur de remboursement d’emprunts : il n’a jamais été publié.
Et les prix des dépenses contraintes sont mal mesurés : une inflation à bas bruit (loyers, normes, santé, assurances).
Un indicateur pour expliquer le ressenti
Lettre de mission de la commission Quinet (26 octobre 2007) : des « indicateurs complémentaires qui, sans céder sur la rigueur méthodologique, se rapprochent davantage de la réalité vécue par les Français », et une définition des « dépenses contraintes » (Quinet 2008, annexe B).
Les dépenses contraintes devaient expliquer ce que la mesure usuelle du pouvoir d’achat ne pouvait pas.
Mais ce sont les chiffres eux-mêmes qui sont sujets à caution : déflateur inférieur à l’indice des prix, effets qualité, loyers, taxe inflationniste (Geerolf 2024c).
En additionnant les ordres de grandeur, la hausse du pouvoir d’achat par unité de consommation passe de 0,7 % par an à −0,2 à 0,3 %, de 2000 à mi-2026 (Geerolf 2026a).
Les dépenses contraintes, calculées dans le même cadre, héritent de ces défauts.
Dépenses pré-engagées, 1959-2025
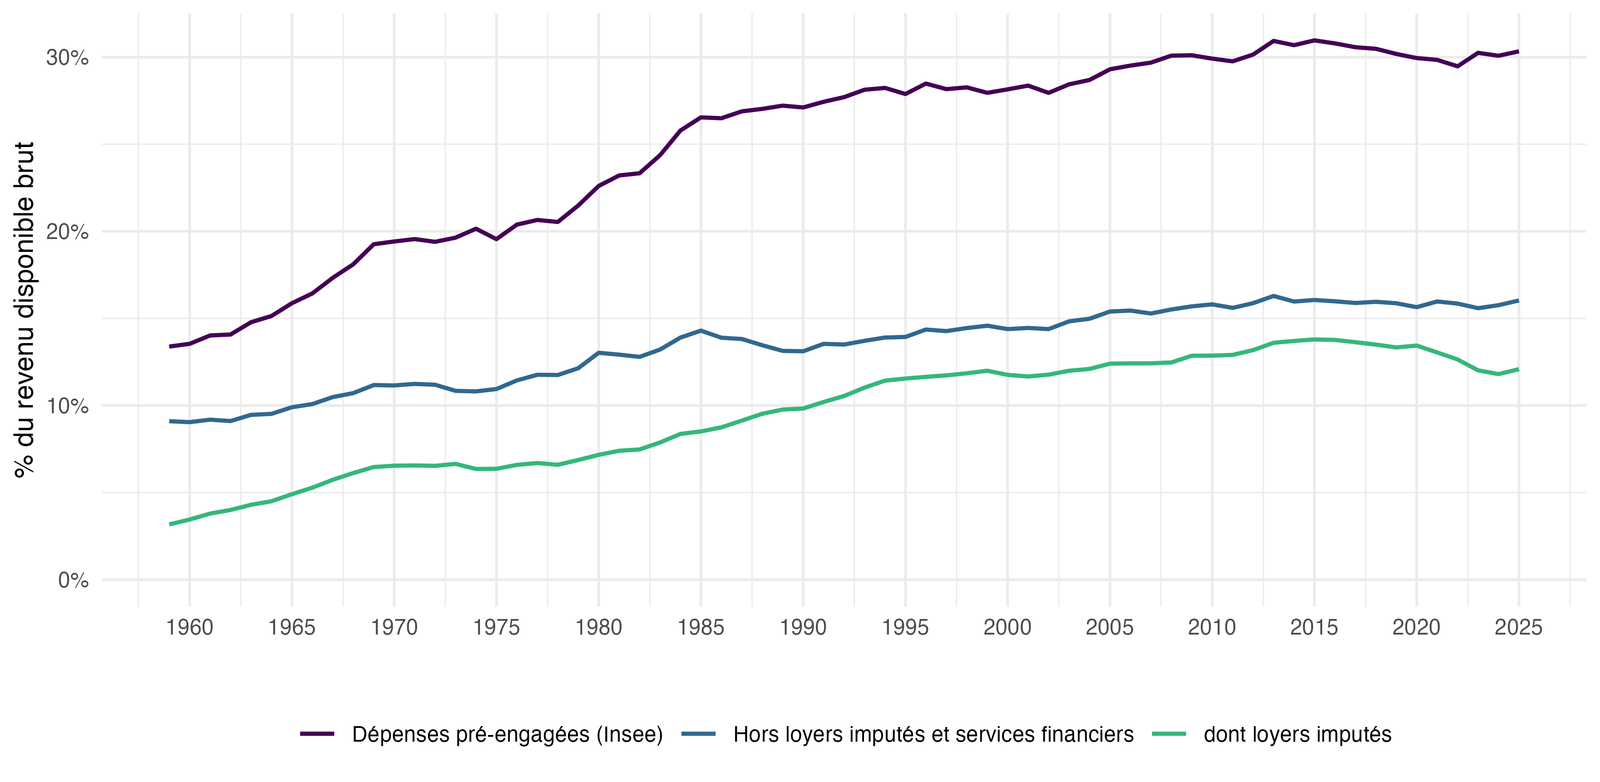
Source : Insee, comptes nationaux annuels, base 2020 ; calculs de l’auteur.
Deux définitions sous un même nom
Comptes nationaux ou budget des ménages ?
Comptes nationaux (Insee) : dépenses de consommation seulement. Remboursements d’emprunts exclus ; loyers imputés inclus. Rapportées au revenu : « 30 % ».
Enquêtes Budget de famille (Drees, Onpes, France Stratégie) : prélèvements contractuels, remboursements d’emprunts immobiliers inclus (intérêts et capital). Rapportées à la dépense : « 41 % » des ménages pauvres en 2017 (Lelièvre et Rémila 2018; Cusset, Prada-Aranguren, et Trannoy 2021).
La fiche de la saisine mélange les deux :
- elle attribue à l’Insee le « remboursement de crédit » ;
- elle date de 2011 à 2017 la hausse de 31 % à 41 %, qui va de 2001 à 2017 (38 % en 2011).
Budget de famille : les remboursements comptent
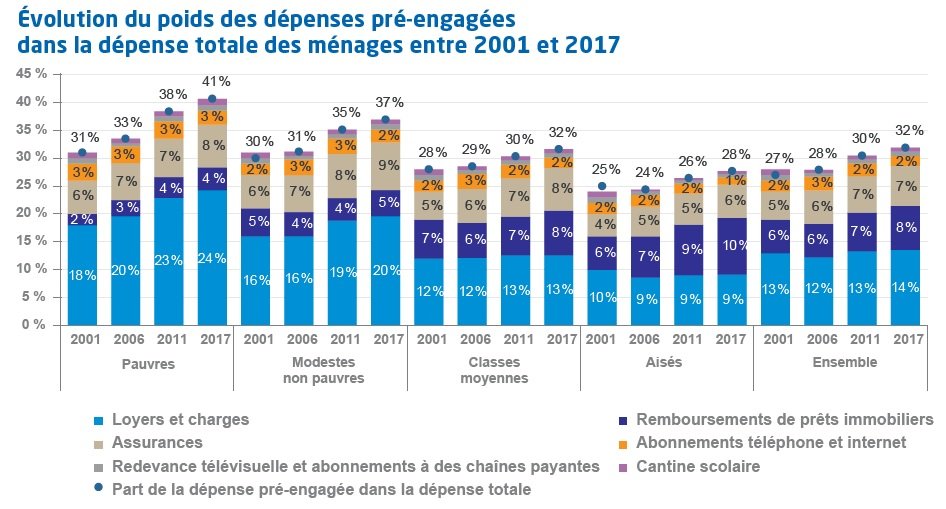
Source : Cusset, Prada-Aranguren, et Trannoy (2021), enquêtes Budget de famille. Remboursements de prêts immobiliers : 8 % de la dépense de l’ensemble des ménages, 10 % pour les ménages aisés, leur premier poste pré-engagé.
Une frontière discutable
Critère de l’Insee : un contrat difficilement renégociable. Mais bien des dépenses non choisies ne passent pas par un contrat.
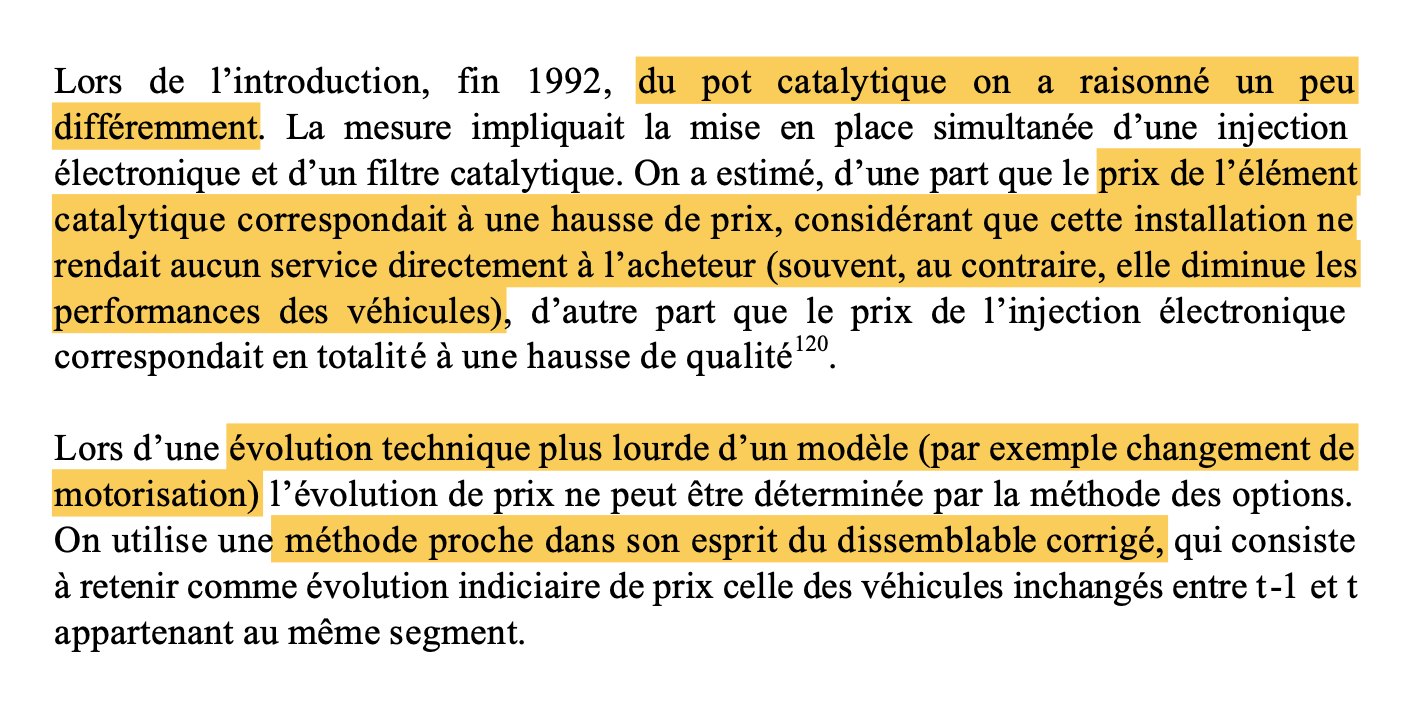
Automobile pour le trajet domicile-travail : seule l’assurance est pré-engagée. Et la norme dicte la voiture qu’il faut avoir : contrôle technique, ZFE, hier le pot catalytique.
Numérique : l’abonnement est pré-engagé, pas l’ordinateur. Démarches dématérialisées, pages du Web toujours plus lourdes : il faut un appareil suffisamment puissant.
Santé : les restes à charge ne sont pas pré-engagés.
Ces dépenses sont invisibles deux fois : hors des dépenses contraintes, et comptées comme de la qualité dans les prix.
Des dépenses que personne ne paie
Les loyers imputés
Le propriétaire occupant est traité comme un bailleur qui se loue son logement à lui-même : un loyer imputé, compté en revenu et en dépense.
227 milliards d’euros en 2025 : 12,1 points des 30,3 % de dépenses pré-engagées, soit les deux cinquièmes.
Il s’annule dans le revenu arbitrable, mais gonfle la part des dépenses pré-engagées, l’indicateur cité.
Hors loyers imputés et services financiers : 16 % du revenu disponible.
Leur prix suit l’indice des loyers de l’Insee, qui sous-estime la hausse des loyers (Geerolf 2026c).
2023 : un bond des « services financiers »
Milliards d’euros. Lecture courante : les ménages « ont payé plus cher leurs assurances » (Centre d’observation de la société 2026). Or les assurances n’augmentent que de 2 milliards ; les services financiers passent de 16 à 47 milliards.
Ce sont les Sifim, un flux calculé à partir des écarts de taux, ajouté au revenu et à la consommation (Geerolf 2024b). Hors services financiers, la part baisse en 2023.
Une charge que personne ne compte
Le capital emprunté
Mensualité d’un accédant = intérêts + capital.
- Intérêts : déduits du revenu disponible.
- Capital : nulle part. En comptabilité nationale, c’est une épargne.
Asymétrie : pour un locataire, le revenu arbitrable déduit tout le loyer ; pour un accédant, seulement les intérêts (le loyer imputé s’annule).
Pourtant la mensualité est prélevée chaque mois, en vertu d’un contrat qui ne se renégocie pas : c’est la définition même d’une dépense pré-engagée.
Reconstitution : remboursements = production de crédits − variation d’encours (ACPR depuis 2012, Banque de France avant).
Remboursements de capital, 2000-2025
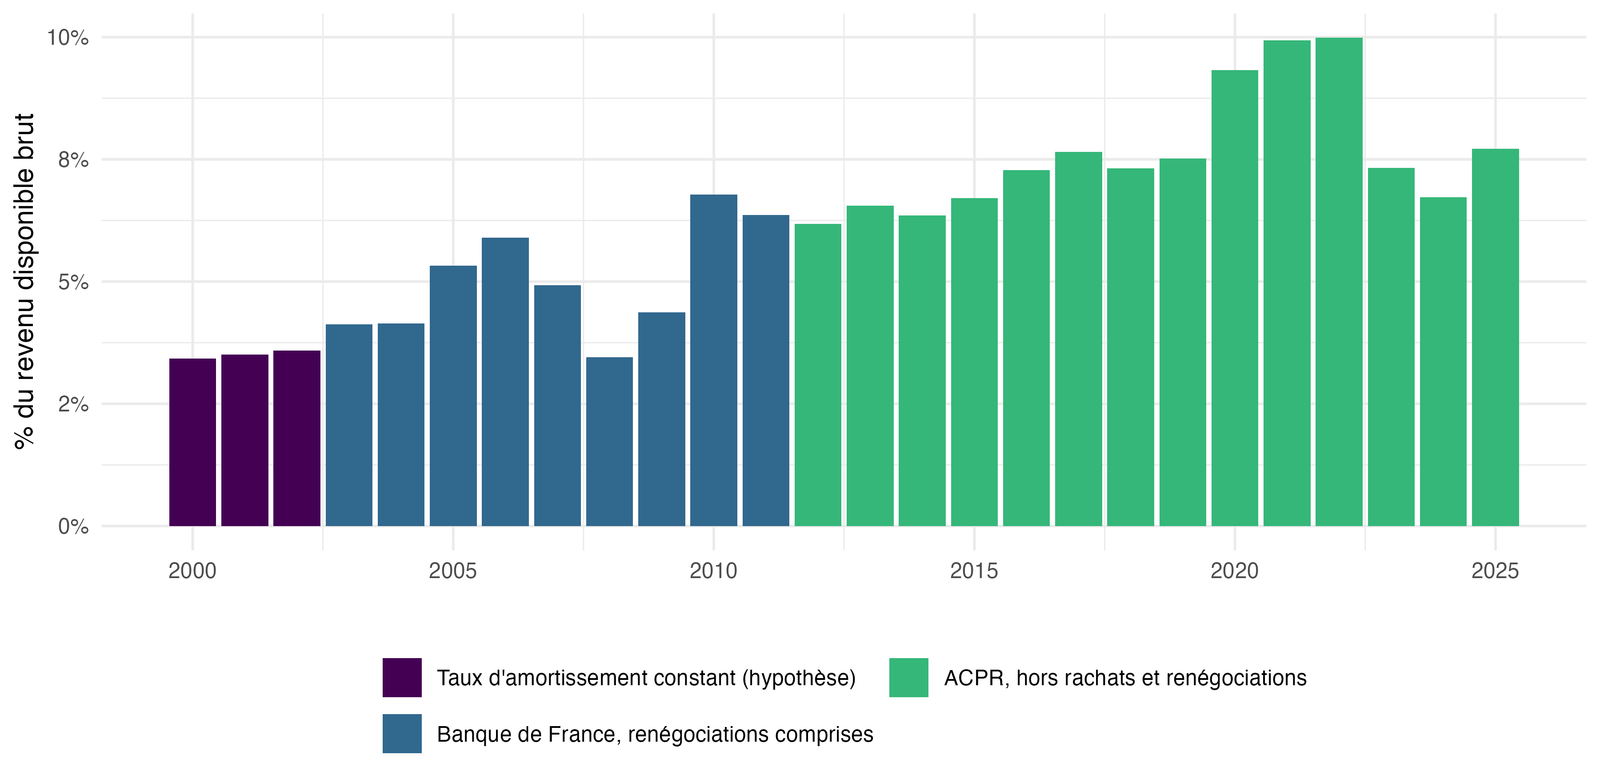
30 milliards (3,4 %) en 2000, 164 milliards (10,0 %) en 2022, 145 milliards (7,7 %) en 2025. Encours : de 34 % à 76 % du revenu disponible.
La commission Quinet (2008)
« Revenu libéré après emprunts »
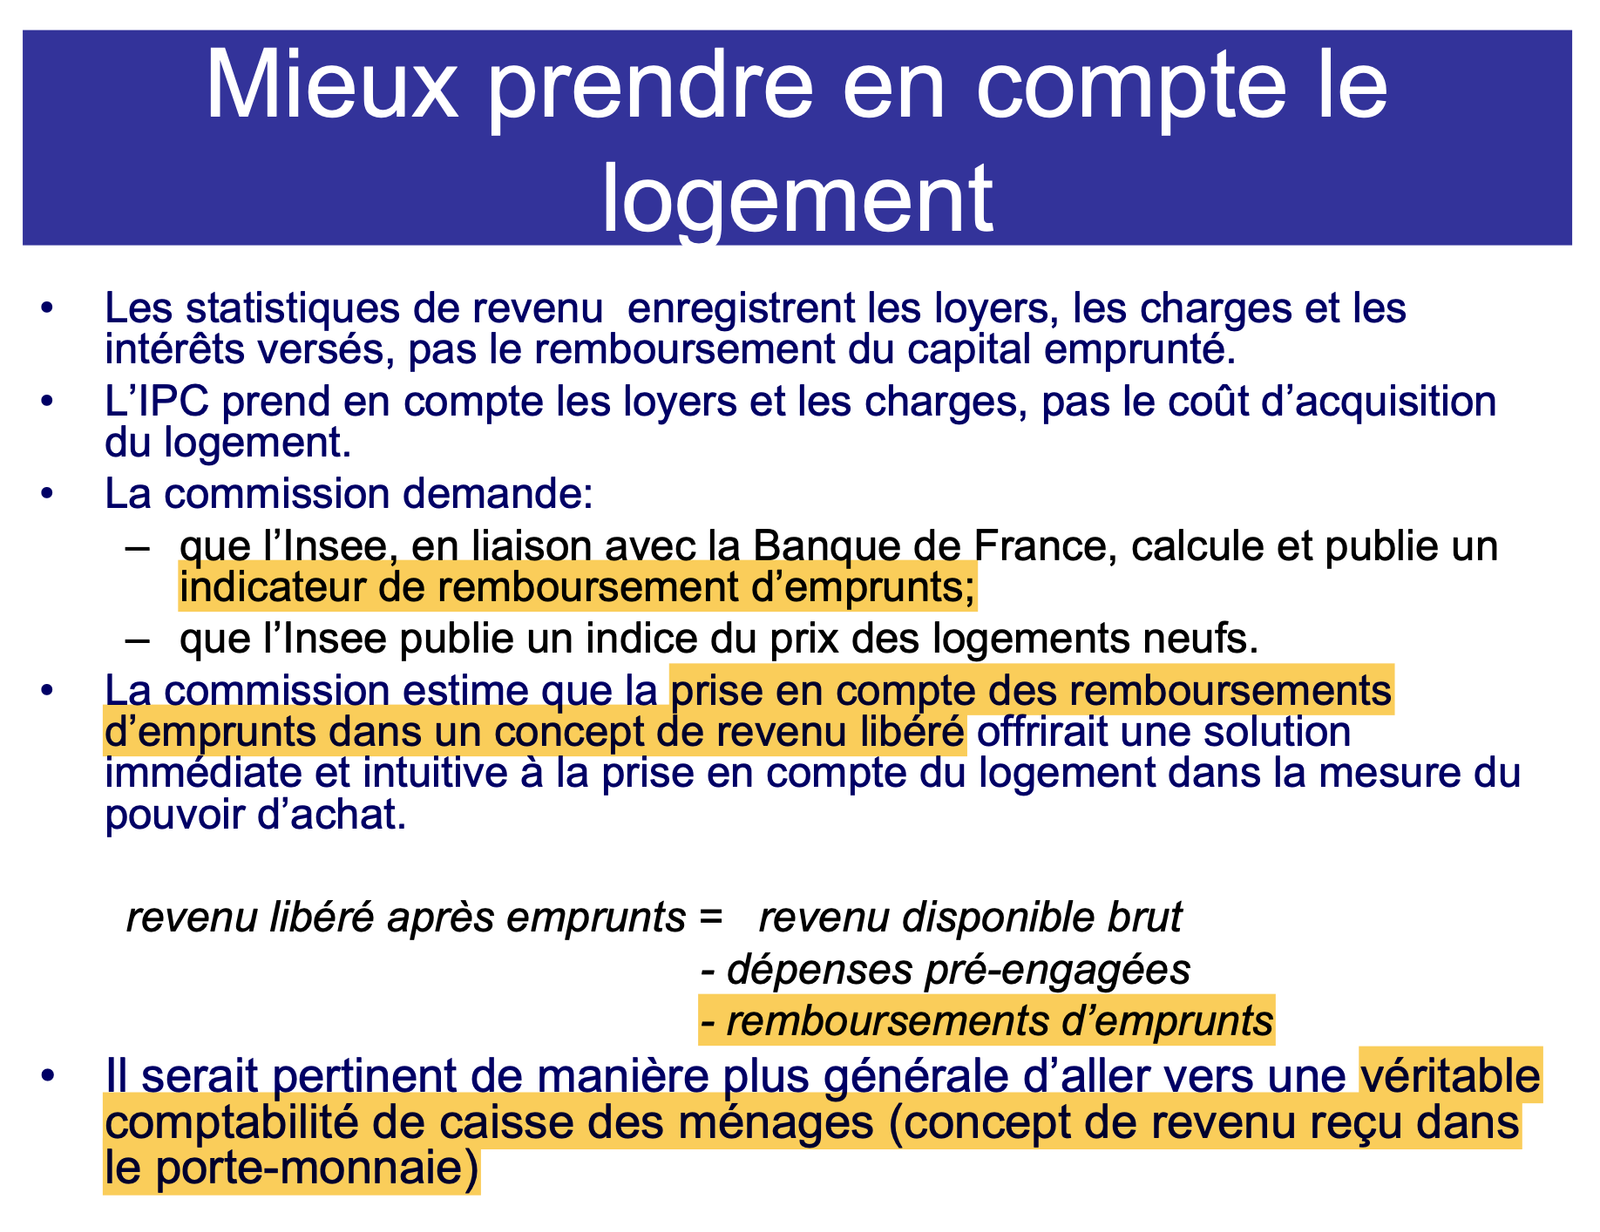
Une recommandation restée lettre morte
Le rapport : « intégrer les remboursements d’emprunts immobiliers dans les dépenses pré-engagées » ; un calcul qui « requiert une collaboration étroite entre la Banque de France et l’Insee » (Quinet 2008).
Mis en œuvre : dépenses pré-engagées et revenu arbitrable. Jamais publié : le revenu libéré après emprunts.
L’objection de la commission : « cette épargne forcée n’est pas de même nature qu’une dépense contrainte ».
La réponse : c’est une épargne contrainte, qui ne peut être ni suspendue ni réduite. Le revenu arbitrable mesure ce dont le ménage dispose librement, pas son patrimoine.
Ce que cela change
Du revenu disponible au revenu arbitrable de caisse (2025)
| Poste | Md€ | % du RDB |
|---|---|---|
| Revenu disponible brut | 1 876,9 | 100,0 |
| − dépenses pré-engagées | 569,3 | 30,3 |
| = revenu arbitrable (Insee) | 1 307,6 | 69,7 |
| − remboursements de capital (crédits à l’habitat) | 144,8 | 7,7 |
| = revenu libéré après emprunts (Quinet) | 1 162,8 | 62,0 |
| − revenus d’investissements attribués aux assurés | 69,9 | 3,7 |
| = revenu arbitrable de caisse | 1 092,9 | 58,2 |
Un écart qui s’est creusé
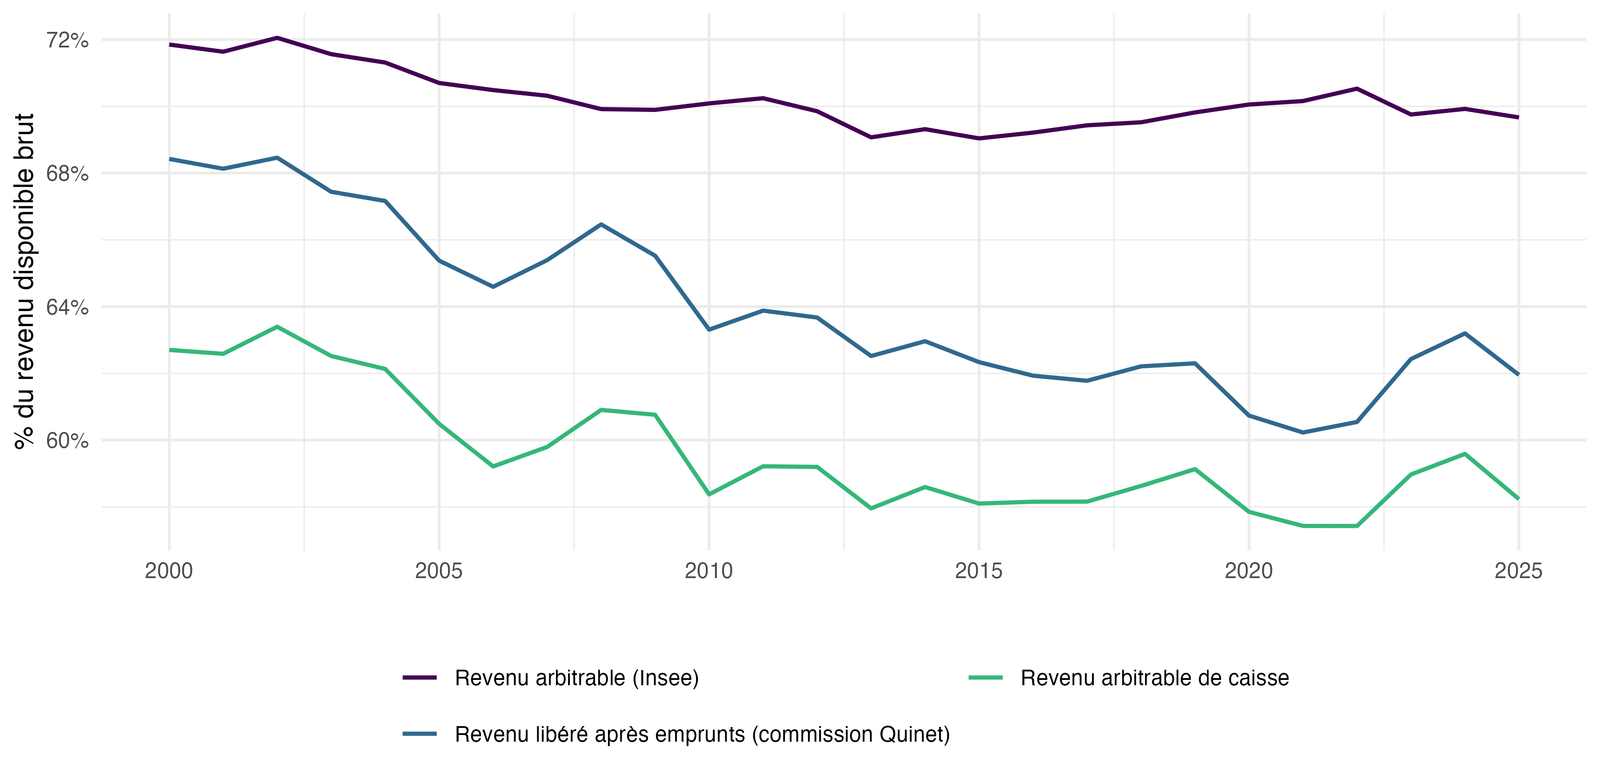
Revenu libéré : de 68,4 % du revenu disponible en 2000 à 60,5 % en 2022 ; revenu arbitrable de l’Insee : stable, autour de 70 %.
Pouvoir d’achat
| 2000-2025 | 2008-2025 | 2019-2022 | 2022-2024 | |
|---|---|---|---|---|
| Revenu arbitrable (Insee) | +44,4 | +20,0 | +3,9 | +5,1 |
| Revenu libéré après emprunts | +34,9 | +12,3 | -0,0 | +10,7 |
| Revenu arbitrable de caisse | +38,3 | +15,2 | -0,1 | +10,0 |
Évolution en %, ensemble des ménages, déflateur : prix des dépenses non pré-engagées.
2000-2025 : +35 % au lieu de +44 %, soit près de 0,3 point par an ; 2008-2025 : +12 % au lieu de +20 %.
2022-2024 : rebond, mais lié surtout à l’effondrement des reventes et donc des remboursements anticipés. Il faudrait isoler les échéances contractuelles.
Une inflation à bas bruit
Le prix des dépenses pré-engagées
Comptes nationaux, dépenses pré-engagées hors services financiers :
- 2000-2025 : +56 %, contre +43 % pour les autres dépenses ; énergie : ×2,7 ;
- 2021-2025 : +12 % seulement, contre +15 % pour les autres dépenses, alors que l’énergie augmente de 43 %.
Pourquoi ? Le logement, plus des trois quarts des dépenses pré-engagées, est mesuré par l’indice des loyers de l’Insee : loyers imputés +6 % de 2021 à 2025.
« À bas bruit » : une partie de la hausse du coût des dépenses contraintes n’apparaît pas dans les prix, et est comptée comme une hausse de volume, donc de pouvoir d’achat.
L’effet qualité : une imputation, pas une mesure
Dans un indice de prix, la qualité est du volume : un surcoût de qualité n’est pas de l’inflation. Vrai pour un indice de prix, pas pour le coût de la vie quand la qualité est imposée.
L’Insee n’évalue pas la qualité, il l’impute (bridged overlap) : tout l’écart que l’évolution des autres produits n’explique pas est attribué à la qualité. Méthodes explicites déclarées : 0 % dans toutes les divisions (Insee 2026a).
Ni série, ni évaluation, ni manuel depuis 1998. Seule mesure : 0,3 point par an retiré en 2003, hors renouvellement annuel de l’échantillon (Guédès 2004).
Comité du label, décembre 2025 : « mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025; Geerolf 2026b).
Les loyers : la dépense la plus lourde, la moins bien mesurée
- L’indice des loyers sous-estime la hausse des loyers (Geerolf 2026c) :
- relocation après travaux : la hausse est retirée au titre de la qualité, alors que l’encadrement (depuis 2012) et le gel des passoires F et G (depuis 2022) font des travaux la condition d’une remise au prix du marché ;
- l’enquête Loyers et charges ne couvre pas les meublés, majoritaires parmi les nouveaux baux parisiens.
- Le même indice déflate les 227 milliards d’euros de loyers imputés : 6,4 % de l’indice des prix, mais 19,4 % de la consommation des comptes (Aventin et Vermersch 2024).
Les normes imposées
Un surcoût imposé par une norme est traité comme de la qualité : hors de l’indice des prix, compté en volume, donc en pouvoir d’achat (Dees et al. 2023).
L’Insee, sur les véhicules électriques : un raisonnement qui « ne tient plus quand la bascule est imposée par la réglementation et ne résulte pas d’un choix » (Debauche, Pesme, et Blanchet 2024).
Le précédent du pot catalytique : l’Insee n’avait retenu comme qualité que la moitié du surcoût (Insee 1998). Rien n’indique un choix aussi explicite pour les normes actuelles (véhicules électriques, rénovation énergétique, contrôles techniques).
De manière générale, quand une norme s’impose, on ne sait pas comment l’institut statistique la prend en compte.
La saisine du CESE inclut ces dépenses « liées aux objectifs de lutte contre le changement climatique » : ce sont celles que les indices voient le moins.
Le pot catalytique
Source : Insee (1998).
L’automobile : +30 % en France, +60 % ailleurs
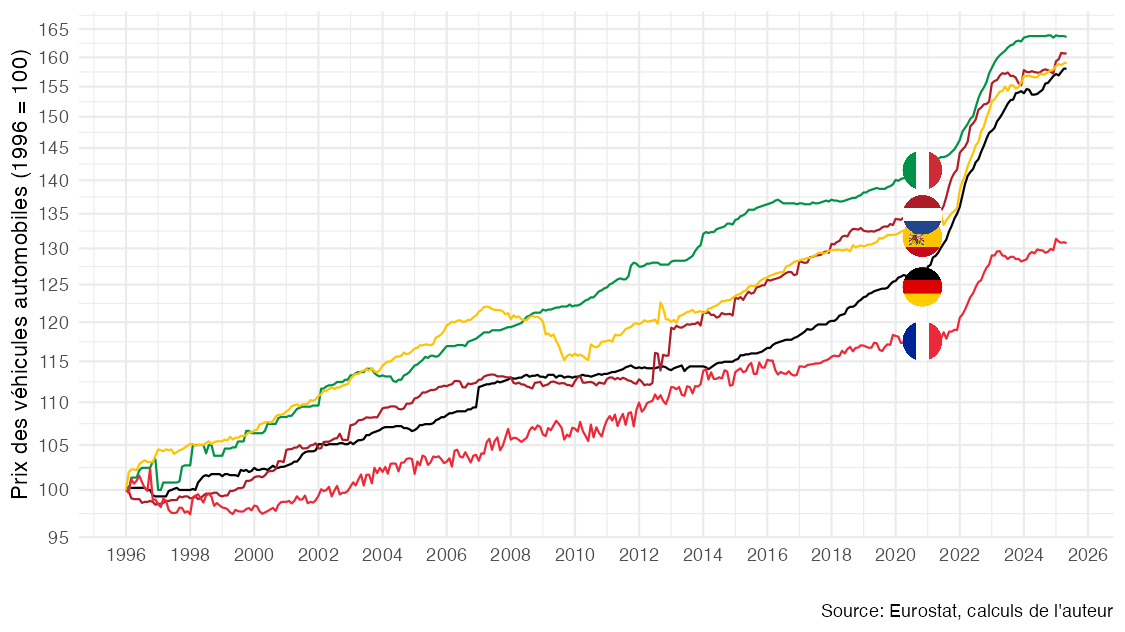
- IPCH des véhicules, 1996 = 100 : Italie, Pays-Bas, Espagne, Allemagne, France. Des biens échangés dans la même monnaie.
- Coût des options : le prix d’une option rendue obligatoire surestime la qualité ajoutée, « a downward bias to the index » (Triplett 2006, 34).
Assurances, santé, téléphonie
Assurances : dans l’IPCH, la hausse des primes est une hausse de prix. Habitation +31 %, transport +19 % de 2021 à 2025. Dans les comptes, le prix de l’assurance est construit, et évolue différemment.
Santé : l’IPC suit les prix avant remboursement. Déremboursements, franchises, participations forfaitaires : visibles seulement dans l’IPCH.
Médicaments : les hausses passent par de nouvelles présentations, dont tout l’écart de prix est compté comme de la qualité (Insee 1998) : des « hausses de prix masquées » (Lequiller 1997).
Téléphonie mobile : l’indice suppose que l’abonné prend en permanence l’offre la moins chère (Magnien 2003).
Depuis 1999 : IPCH +66 %, IPC +57 % (Geerolf 2024a). Or c’est l’IPC qui indexe le Smic, les pensions, les minima sociaux, et qui sert aux salaires « en euros constants ».
Obligations d’achat, impossibilités d’achat
Que veut dire « pouvoir d’achat » quand il y a des « obligations d’achat » (Jany-Catrice 2019) ? Dépenses pré-engagées et revenu arbitrable : une réponse partielle.
Et symétriquement, quand il y a des impossibilités d’achat ?
Un indice de prix compare le coût d’un panier ; il ne dit pas s’il reste accessible. Un salaire qui permettait d’acheter un logement à Paris il y a vingt-cinq ans ne le permet plus, sans que le pouvoir d’achat mesuré ait baissé.
Le prix des logements n’entre pas dans l’indice des prix. Il entre, par les mensualités, dans les dépenses contraintes des accédants : raison de plus de compter les remboursements.
Vers une comptabilité de caisse
« Le revenu reçu dans le porte-monnaie »
La commission Quinet : « Il serait pertinent de manière plus générale d’aller vers une véritable comptabilité de caisse des ménages (concept de revenu reçu dans le porte-monnaie). »
Le revenu disponible contient des flux qui ne passent jamais par le compte en banque :
- loyers imputés (227 milliards d’euros de dépense en 2025) ;
- Sifim, la majeure partie des 42 milliards de services financiers ;
- revenus d’investissements attribués aux assurés (70 milliards), capitalisés sur les contrats d’assurance-vie ;
- cotisations sociales imputées.
À l’inverse, une comptabilité de caisse ferait apparaître l’apport personnel, l’investissement des ménages, les mensualités des crédits à la consommation.
Elle distinguerait locataires, accédants et propriétaires sans crédit.
Propositions
Six propositions
Publier le revenu libéré après emprunts (Insee et Banque de France), chaque trimestre, comme le demandait la commission Quinet en 2008.
Distinguer les échéances contractuelles des remboursements anticipés : seules les premières sont contraintes.
Publier les dépenses pré-engagées hors flux imputés (loyers imputés, Sifim), pour que le bond de 2023 ne soit plus lu comme une hausse des frais payés.
Harmoniser les définitions : à chaque chiffre, préciser s’il inclut les remboursements d’emprunts, s’il porte sur le revenu ou la dépense, et sa source.
Mesurer l’inflation des dépenses contraintes : chiffrer le surcoût des normes imposées, publier l’effet des ajustements de qualité par poste, corriger l’indice des loyers, publier les « euros constants » avec l’IPCH.
Construire une comptabilité de caisse des ménages, par niveau de vie et par statut d’occupation.
Conclusion
Les dépenses pré-engagées et le revenu arbitrable sont nés d’une ambition juste : mesurer ce que vivent les ménages.
Mais ils comptent des loyers que personne ne paie et ignorent la mensualité de crédit, première dépense du mois pour des millions de ménages.
145 milliards d’euros en 2025, 7,7 % du revenu disponible, plus du double de 2000.
Et la hausse du coût des dépenses contraintes est en partie invisible dans les prix : loyers, normes, santé.
Aller au bout de la recommandation de 2008 : une comptabilité du revenu reçu dans le porte-monnaie.
Bibliographie
Aventin, Paul, et Gaston Vermersch. 2024. « Depuis 2022, les loyers d’habitation ont progressé moins vite que les autres prix à la consommation, mais davantage dans le secteur social que dans le secteur libre ». In Note de conjoncture de l’Insee, décembre 2024, 32‑37. https://www.insee.fr/fr/statistiques/8312457.
Centre d’observation de la société. 2026. « La part des dépenses contraintes des ménages se stabilise depuis 10 ans ».
CESE. 2026. « Dépenses contraintes : quel impact sur le pouvoir d’achat des ménages ? »
Comité du label de la statistique publique. 2025. « Avis de conformité – Indices des prix à la consommation (IPC) ». Avis n° 2025_26296_DG75-L002 du 15 décembre 2025 (label 2026-2030). https://www.cnis.fr/enquetes/indices-des-prix-a-la-consommation-ipc/.
Cusset, Pierre-Yves, Ana Gabriela Prada-Aranguren, et Alain Trannoy. 2021. « Les dépenses pré-engagées : près d’un tiers des dépenses des ménages en 2017 ». La Note d’analyse de France Stratégie, nᵒ 102 (août).
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Dees, Stéphane, Elie Bellevrat, Annabelle de Gaye, François Geerolf, Matthieu Lequien, Romain Schweizer, Athiana Tettaravou, et Oriane Wegner. 2023. « Les incidences économiques de l’action pour le climat. Inflation ». France Stratégie. https://hal.science/hal-05498714.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public », juillet. https://hal.science/hal-05506068.
Geerolf, François. 2024c. « Mesurer « le » pouvoir d’achat ». https://fgeerolf.com/mesurer-le-pouvoir-d-achat.html.
Geerolf, François. 2026a. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026b. « Effet qualité et mesure de l’inflation. Le bridged overlap, la doctrine européenne et la pratique française ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026c. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. Insee. https://www.insee.fr/fr/metadonnees/source/fichier/ipc_impactajustement2004.pdf.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://www.insee.fr/fr/metadonnees/source/fichier/Indice_des_prix.pdf.
Insee. 2026a. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.
Insee. 2026b. « Revenu et pouvoir d’achat des ménages en 2025. Comptes nationaux annuels - base 2020 ». https://www.insee.fr/fr/statistiques/8988851.
Jany-Catrice, Florence. 2019. L’indice des prix à la consommation. Repères. La Découverte. https://doi.org/10.3917/dec.catri.2019.01.
Lelièvre, Michèle, et Nathan Rémila. 2018. « Dépenses pré-engagées : quel poids dans le budget des ménages ? » Les Dossiers de la Drees 25. Drees. https://drees.solidarites-sante.gouv.fr/publications/les-dossiers-de-la-drees/depenses-pre-engagees-quel-poids-dans-le-budget-des-menages.
Lequiller, François. 1997. « L’indice des prix à la consommation surestime-t-il l’inflation ? » Économie et Statistique 303: 3‑32. https://doi.org/10.3406/estat.1997.2542.
Magnien, François. 2003. « Mesurer l’évolution des prix des services de téléphonie mobile : une entreprise difficile ». Économie et Statistique, nᵒ 362. https://doi.org/10.3406/estat.2003.7340.
Quinet, Alain. 2008. « Rapport de la commission « Mesure du pouvoir d’achat des ménages » : rapport remis à madame Christine Lagarde, ministre de l’économie, des finances et de l’emploi ». Ministère de l’économie, des finances et de l’emploi. https://www.vie-publique.fr/files/rapport/pdf/084000066.pdf.
Triplett, Jack E. 2006. Handbook on Hedonic Indexes and Quality Adjustments in Price Indexes: Special Application to Information Technology Products. Paris: OECD Publishing. https://www.oecd.org/en/publications/handbook-on-hedonic-indexes-and-quality-adjustments-in-price-indexes_643587187107.html.