| En % par an | 2000-2011 | 2011-2013 | 2013-2015 | 2000-2015 | 2015-2022 |
|---|---|---|---|---|---|
| France, déflateur des comptes | −3,7 | −15,1 | −5,4 | −5,5 | −1,3 |
| France, IPCH | −1,4 | −9,3 | −0,1 | −2,4 | −0,9 |
| Allemagne, déflateur des comptes | −2,1 | −1,7 | −1,6 | −2,0 | −1,0 |
| Allemagne, IPCH | −1,6 | −1,3 | −1,3 | −1,5 | −0,7 |
| Italie, déflateur des comptes | −3,5 | −3,8 | −5,1 | −3,7 | −4,2 |
| Italie, IPCH | −3,2 | −3,4 | −4,2 | −3,3 | −3,4 |
| Espagne, déflateur des comptes | −1,0 | −3,8 | −4,8 | −1,8 | −0,3 |
| Espagne, IPCH | −1,1 | −3,8 | −4,0 | −1,9 | 0,2 |
Pouvoir d’achat : l’addition que l’Insee ne fait pas
Réponse au billet de blog « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? »
pouvoir d’achat
inflation
méthodologie
Résumé
En mars 2024, le directeur général de l’Insee avait écrit au président et au Conseil de l’OFCE pour contester les critiques adressées à la mesure officielle « du » pouvoir d’achat, le revenu disponible brut des ménages déflaté par le déflateur de la consommation. Cette lettre, qui n’est pas publique, jugeait le propos d’une « absence totale de pertinence » ; trois documents de travail y avaient répondu en juillet 2024. En juin 2025, l’Insee est revenu sur ces critiques, cette fois publiquement, sur son blog, sans référencer dans sa bibliographie le document qui les formulait. Ce billet marque un progrès : il reconnaît d’abord, contrairement à ce que l’institut écrivait jusque-là, que cette mesure n’est décrite dans aucun manuel international et que plusieurs définitions sont possibles ; il admet aussi que le déflateur est structurellement inférieur à l’indice des prix, que l’investissement en logement n’y figure pas, que les effets qualité ont été plus forts en France qu’ailleurs, et que la taxe inflationniste a fortement réduit le pouvoir d’achat en 2022 et 2023. Il conclut pourtant qu’aucune de ces critiques ne modifie le diagnostic. Cette note montre que la conclusion ne suit pas des concessions. Les biais ne sont jamais additionnés ; l’horizon change selon la critique ; l’effet qualité est réduit à l’électronique et à la période antérieure à 2015, alors qu’il concerne aussi l’habillement, l’ameublement, la santé, l’alimentation et les loyers, et que sa seule évaluation, en 2004, laisse de côté le renouvellement annuel de l’échantillon ; la mesure des loyers, qui pèsent un cinquième de la consommation et dont la hausse après travaux est comptée comme de la qualité, n’est pas évoquée. En additionnant les ordres de grandeur disponibles, pour la plupart tirés des publications de l’Insee, la hausse du pouvoir d’achat par unité de consommation passe de 0,7 % par an à une fourchette de −0,1 à 0,3 % entre 2000 et le deuxième trimestre 2026, et de 0,4 % à une fourchette de −0,2 à 0,1 % depuis 2008. Depuis le deuxième trimestre 2017, la hausse publiée de 5,6 % en neuf ans est ramenée entre 1 et 4 %.
Mots clés
pouvoir d’achat, inflation, effet qualité, déflateur de la consommation, taxe inflationniste, statistique publique
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF] [📝 Billet de l’Insee]
Cet échange a commencé par une lettre. Le 5 mars 2024, à la suite d’un entretien donné à L’Opinion, le directeur général de l’Insee a écrit au président de l’OFCE et aux membres de son Conseil pour contester les critiques adressées à la mesure officielle « du » pouvoir d’achat, en concluant à « l’absence totale de pertinence du propos ». Cette lettre n’est pas publique ; on n’en cite que les passages qui portent sur les arguments (Section 1). C’est à elle que répondaient les trois documents de travail publiés le 9 juillet 2024 (Geerolf 2024c, 2024a, 2024b).
Le 4 juin 2025, l’Insee a publié sur son blog un billet intitulé « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » (Hauseux et Houriez 2025), qui discute ces critiques. Il faut s’en féliciter. Le débat méthodologique que l’on appelait de ses vœux a lieu, cette fois publiquement, et les auteurs du billet examinent les arguments un à un.
Un point gêne toutefois la lecture du billet. Ce qu’il discute vient pour l’essentiel du document « Mesurer “le” pouvoir d’achat » (Geerolf 2024c). C’est le cas de sa thèse centrale : il n’existe pas de définition internationale « du » pouvoir d’achat, celle de l’Insee est une convention française, et plusieurs mesures sont possibles. C’est aussi le cas des trois critiques du déflateur que le billet examine (l’investissement en logement, les pondérations, l’effet qualité). Le billet renvoie à « [Geerolf, 2024] » pour la dernière. Mais sa bibliographie ne contient sous ce nom que le document sur la taxe inflationniste, où rien de cela ne figure. Le texte auquel le billet répond n’y est donc pas référencé : la personne qui suit le renvoi ne peut ni le retrouver, ni mesurer ce que le billet lui concède. L’omission n’est pas conforme aux usages d’un institut qui est aussi un lieu d’études et de recherche, et qui publie une réponse à une critique de ses propres méthodes : citer le travail que l’on discute en est la première règle. Elle vaut plus encore pour une institution publique, parce que le public n’a pas d’autre moyen de juger de la réponse que de lire aussi la critique. Qu’il s’agisse ou non d’un oubli, cela se corrige en une ligne.
Cette note répond à ce billet. Elle soutient que le billet concède l’essentiel, et que sa conclusion ne suit pas de ses concessions. La première concession est la plus importante. Le billet écrit que la mesure du pouvoir d’achat « n’est pas décrite dans les manuels internationaux », qu’elle « peut donc faire débat », et que l’Insee diffuse « plusieurs indicateurs ». Ce n’était pas la position de l’institut, qui présentait jusque-là ses statistiques de pouvoir d’achat comme tirées de comptes nationaux qui donnent une image « harmonisée sur le plan international » (Insee 2014, 2019). Presque toutes les autres critiques sont admises dans leur principe, plusieurs sont chiffrées par l’Insee lui-même, et le texte conclut néanmoins que « les critiques évoquées dans ce billet ne sont pas de nature à modifier significativement les estimations ». Ce résultat est obtenu par trois procédés. Chaque biais est comparé seul à la totalité de l’écart entre la mesure et le ressenti, sans que les biais soient jamais additionnés. L’horizon retenu change selon la critique examinée. Et deux des sources de biais les plus lourdes sont écartées sans examen : l’effet qualité est réduit à un seul poste et à une seule période, et la mesure des loyers n’est pas évoquée.
On fait ensuite l’addition que le billet ne fait pas. Les ordres de grandeur disponibles, pour la plupart tirés des publications de l’Insee, ramènent la hausse du pouvoir d’achat par unité de consommation de 0,7 % par an à une fourchette de −0,1 à 0,3 % par an entre 2000 et le deuxième trimestre 2026, et de 0,4 % à une fourchette de −0,2 à 0,1 % depuis 2008. Depuis le deuxième trimestre 2017, la hausse publiée est de 5,6 % en neuf ans ; les mêmes corrections la ramènent entre 1 et 4 %, et le pouvoir d’achat officiel est lui-même inférieur, au deuxième trimestre 2026, à son niveau de la fin de 2021.
Sans esprit de polémique, on s’en tient à ce que le billet écrit, aux publications de l’Insee qu’il cite et aux données publiques. Là où le billet a raison, on le dit. La note présente d’abord le contexte (Section 1) et les concessions du billet (Section 2), puis examine le déflateur (Section 3) et le revenu (Section 4), fait l’addition (Section 5), revient sur les procédés du billet (Section 6) et sur ce qu’il laisse sans réponse (Section 7).
1 Trois temps d’un échange
Le billet n’est donc pas le premier texte de l’Insee sur ces critiques. La lettre de mars 2024 était adressée au président de l’OFCE et au Conseil de l’OFCE, où siègent, outre le président, le gouverneur de la Banque de France, le commissaire général de France Stratégie, le directeur général du Trésor, le directeur général de l’Insee, le titulaire de la chaire de sciences économiques du Collège de France et le ministre chargé de l’enseignement supérieur et de la recherche, ou leurs représentants, ainsi que six membres désignés par le président de la FNSP et le directeur de l’IEP de Paris1. On y avait répondu le 9 juillet 2024 par trois documents de travail, dont celui sur la mesure du pouvoir d’achat. Le billet de juin 2025 est le troisième temps, et la comparaison avec le premier mesure le chemin parcouru (Table 1).
| Sujet | Lettre du directeur général, 5 mars 2024 | Billet du blog, 4 juin 2025 |
|---|---|---|
| Jugement d’ensemble | « l’absence totale de pertinence du propos » | « certaines critiques sur ces choix sont pertinentes » |
| Statut de l’indicateur | « Depuis toujours, et dans tous les pays, c’est bien le pouvoir d’achat du revenu des ménages qui est commenté dans les comptes d’agents » | « la méthode pour mesurer le pouvoir d’achat n’est pas décrite dans les manuels internationaux, elle peut donc faire débat » |
| Taxe inflationniste : principe | « une thèse tout à fait originale », contre « une convention internationale solidement établie, et pas un choix discrétionnaire de l’Insee » | elle « joue un rôle dans les comportements d’une partie des consommateurs » |
| Taxe inflationniste : calcul | corriger « les actifs sans corriger les passifs […] me semble très fantaisiste » | calcul fait par l’Insee, net des passifs : pouvoir d’achat « fortement affecté à la baisse » en 2022 et 2023 |
| IPC ou IPCH | « mérite mieux que ces à peu près » | l’IPCH n’est pas nommé, mais le problème est admis pour le déflateur : un déremboursement y est compté en volume, pas en prix |
| Indice de Paasche, effet qualité, logement | non évoqués | admis dans leur principe |
Deux remarques. Sur la taxe inflationniste, l’objection de méthode a été levée par l’Insee : le billet précise que son calcul porte sur les dépôts et l’assurance-vie en euros « diminués des encours de prêts immobiliers et à la consommation », et le résultat tient. Et plusieurs formules du billet (les « normes européennes », les « concepts internationaux », des critiques qui « ne sauraient s’appliquer uniquement à la France ») sont des restes de la première position, conservés dans un texte qui reconnaît par ailleurs qu’il n’existe pas de norme. Les contradictions relevées plus loin viennent de là : les prémisses ont changé, la conclusion est restée.
2 Ce que le billet concède
| Critique formulée en 2024 | Ce qu’écrit le billet |
|---|---|
| Le pouvoir d’achat n’est pas défini par la comptabilité nationale | « la méthode pour mesurer le pouvoir d’achat n’est pas décrite dans les manuels internationaux » ; Eurostat « ne définit pas directement un pouvoir d’achat » |
| Le revenu disponible finance aussi l’investissement en logement, absent du déflateur | variante calculée avec le prix de l’investissement : −0,1 point par an de 2000 à 2024, effet « pas négligeable » |
| Le déflateur est un indice de Paasche | il est « structurellement en dessous de l’indice des prix à la consommation » ; 0,07 % par an sur vingt ans |
| Les effets qualité sont plus forts en France | la prise en compte des effets qualité « semble bien être plus importante en France que dans d’autres pays européens », écart « particulièrement important avant 2015 » |
| L’indice de prix retenu ignore les déremboursements | la baisse de la prise en charge publique « n’est pas dans le déflateur », ces évolutions étant « traitées comme des variations de volume et pas de prix » |
| La taxe inflationniste surestime le revenu en période d’inflation | pouvoir d’achat « fortement affecté à la baisse » en 2022 et 2023 |
| La moyenne ne décrit pas la situation des ménages | « seulement un indicateur synthétique ne permettant pas de décrire les situations individuelles » |
| Il faut une pluralité d’indicateurs | « l’Insee fait le choix de diffuser plusieurs indicateurs » |
Jusqu’ici, l’Insee écrivait que « les statistiques sur le pouvoir d’achat sont tirées des comptes nationaux », lesquels fournissent une image « harmonisée sur le plan international » (Insee 2014, 2019). Le billet écrit le contraire, et il a raison. C’est le premier acquis de cet échange.
La défense tient désormais en une formule, répétée pour chaque critique : l’effet « reste d’un ordre de grandeur qui ne permet pas de réconcilier la perception des ménages et l’indicateur de pouvoir d’achat ». C’est cette formule qu’il faut examiner.
Trois procédés permettent de tenir cette formule : ne pas additionner, changer d’horizon, et restreindre le champ de deux critiques. Avant d’y revenir (Section 6), il faut examiner les sources de biais une à une, côté prix puis côté revenu.
3 Le déflateur : cinq sources de sous-estimation
Le billet en discute trois (l’effet qualité, l’investissement en logement, les pondérations), en mentionne une quatrième en passant (les remboursements de santé) et n’évoque pas la cinquième (les loyers). On les prend par ordre d’importance.
3.1 L’effet qualité
Le passage du billet est le suivant :
« La prise en compte des effets qualité dans les prix semble bien être plus importante en France que dans d’autres pays européens, en particulier dans les services d’information et communication [Giraud et Quevat, 2017 ; Aeberhardt et al., 2020]. Cet écart est particulièrement important avant 2015, mais depuis, les évolutions en France sont dans la moyenne des évolutions des pays européens. Elles n’influent donc pas sur le diagnostic récent du pouvoir d’achat. »
On a consacré un rapport entier à cette question (Effet qualité et mesure de l’inflation, 2026). Huit objections en découlent.
3.1.1 Il ne se réduit pas à l’électronique
C’est le défaut le plus sérieux du passage. Le billet traite l’effet qualité comme une affaire de « produits à forte innovation », et l’illustre par les seuls services d’information et de communication. Or l’ajustement qualité intervient chaque fois qu’un produit suivi est remplacé par un autre, et les remplacements sont partout : vêtements, meubles, médicaments, produits alimentaires, et jusqu’aux logements (Table 3).
| Poste | Ce que l’on sait |
|---|---|
| Habillement et chaussures | effet des ajustements le plus fort de l’indice en 2003 : 1,7 % par an ; 7,5 % des relevés remplacés par bridged overlap en 2024, méthode que le manuel européen déclare « not suitable for clothing » |
| Ameublement, équipement du ménage | 0,6 % par an en 2003 ; quatre remplacements sur cinq par bridged overlap ; le déflateur des appareils ménagers baisse de 1,8 % par an en France et augmente de 0,4 % par an en Italie depuis 2000 |
| Communications | la quasi-totalité des remplacements par bridged overlap (9,5 % des relevés) |
| Loisirs et culture, dont l’électronique | 0,5 % par an en 2003 ; 4,0 % des relevés |
| Santé | le prix d’une nouvelle présentation de médicament est attribué en totalité à la qualité |
| Alimentation | données de caisse depuis 2020 ; les relances commerciales (nouveau code-barres, hausse de prix) font dériver l’indice si elles ne sont pas traitées ; aucune évaluation publiée pour 2022-2023 |
| Loyers | le loyer d’un logement reloué après travaux est écarté et remplacé par l’évolution de logements comparables : la hausse est comptée comme de la qualité ; environ 62 % de la masse des loyers privés est sous contrainte d’encadrement ou de gel |
Le cas des loyers est le plus lourd, et le moins attendu. On ne pense pas à un logement comme à un produit qui se renouvelle. Pourtant, lorsqu’un logement est reloué après des travaux, l’indice des loyers écarte le loyer observé et lui substitue l’évolution de logements comparables : c’est la méthode employée pour les vêtements ou les téléphones, et la hausse du loyer est alors comptée comme une amélioration de la qualité. Or les loyers pèsent près d’un cinquième du déflateur de la consommation, trois fois plus que dans l’indice des prix. On y revient plus loin (Section 3.2).
Les indices eux-mêmes ne confirment pas l’idée d’une France revenue « dans la moyenne ». En décembre 2025, l’indice harmonisé français est inférieur à celui de la zone euro dans les trois divisions où le bridged overlap est le plus employé : communications (76,3 contre 87,8, base 100 en 2015), loisirs et culture (114,7 contre 120,0), habillement et chaussures (108,8 contre 115,5). Ce n’est pas une preuve, puisque l’inflation d’ensemble a aussi été plus faible en France sur la période.
3.1.2 La seule évaluation d’ensemble ne couvre qu’une partie du sujet
Le seul chiffrage d’ensemble dont on dispose date de 2004 : les ajustements de qualité réduisaient alors l’indice de 0,3 point par an, l’effet le plus fort se trouvant dans l’habillement, loin devant les postes qui contiennent l’électronique (Guédès 2004). Ce chiffre n’est pas une mesure du biais, puisqu’une part inconnue des ajustements est justifiée. Mais il n’est pas non plus un majorant de l’enjeu, car il ne couvre que les remplacements effectués en cours d’année. Le renouvellement de l’échantillon, chaque mois de décembre, n’y figure pas : l’ancien et le nouvel échantillon sont simplement chaînés, de sorte que l’écart de prix entre les deux n’entre pas dans l’indice. Or, selon le manuel de l’Insee, ce renouvellement pèse davantage que les remplacements infra-annuels (Insee 1998). Si tel est le cas, ce que l’indice retire au titre de la qualité dépasse 0,6 point par an, soit l’ordre de grandeur de la hausse du pouvoir d’achat elle-même. Personne n’a mesuré quelle part en est justifiée.
L’ampleur que le billet tient pour négligeable n’a donc pas été mesurée. L’estimation de 2004 n’a jamais été refaite, et le Comité du label de la statistique publique, six mois après le billet, a invité l’Insee « à mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025). En février 2020, le blog de l’Insee annonçait déjà qu’une note sur les effets qualité paraîtrait « prochainement » (Ourliac 2020). Le billet de 2023 qui en tient lieu ne contient aucun chiffrage (Daubaire 2023).
Le billet oppose à cette critique des travaux selon lesquels la hausse des prix serait au contraire surestimée (Aghion et al. 2019). Les deux erreurs peuvent coexister dans un même indice, sur des postes différents. Leur existence n’est pas une raison de ne pas mesurer : c’en est une de le faire.
3.1.3 Les dépenses imposées par la réglementation sont comptées comme de la qualité
Un cas mérite d’être isolé, parce qu’il grève directement le revenu des ménages : celui des dépenses imposées par la réglementation. Lorsqu’une norme renchérit un produit (le pot catalytique hier, le véhicule électrique ou la rénovation thermique aujourd’hui), le surcoût est traité comme une amélioration de la qualité. Il n’entre pas dans l’indice des prix, et il est compté comme une hausse du volume de la consommation ou de l’investissement, donc du pouvoir d’achat. On avait soulevé ce point dans le rapport thématique « Inflation » de la mission sur les incidences économiques de l’action pour le climat (Dees et al. 2023).
L’Insee l’admet. L’écart de prix entre voitures thermique et électrique « est interprété comme une différence de qualité », raisonnement qui « ne tient plus quand la bascule est imposée par la réglementation et ne résulte pas d’un choix », de sorte que le surcoût « ne sera pas directement retracé par l’indice des prix à la consommation » (Debauche, Pesme, et Blanchet 2024). Un précédent existe : lors de l’introduction du pot catalytique, l’Insee n’avait retenu comme qualité que la moitié du surcoût (Insee 1998). Rien n’indique qu’un choix aussi explicite ait été fait pour les normes actuelles.
L’enjeu n’a pas été chiffré, et on ne le chiffre pas ici. Il porte sur des postes lourds. Les achats de voitures représentent 2,3 % de la consommation des ménages, et leur prix n’augmente dans les comptes que de 1,4 % par an depuis 2000. L’investissement des ménages en logement, où entrent les travaux de rénovation, représente 8 % de leur revenu disponible. Le billet n’en dit rien.
3.1.4 L’Insee a chiffré un effet après 2015
L’article d’Économie et Statistique que le billet cite à l’appui simule l’indice des prix de 2016 à 2018 sans ajustement de qualité, sur deux groupes de produits seulement, le matériel de téléphonie et le matériel audiovisuel et informatique : « Sans ajustement qualité, l’indice d’ensemble aurait été plus dynamique de 0,1 point par an » (Aeberhardt et al. 2020). Ce chiffre porte sur la période où l’effet aurait disparu. Il est du même ordre que l’effet de l’investissement en logement, que le billet juge « pas négligeable ». Et il ne concerne que deux groupes de produits électroniques : c’est une borne basse de l’enjeu, pas sa mesure. Le même article situe l’écart avec l’Allemagne (plus de 6 points par an sur le matériel de téléphonie, près de 3 points sur le matériel audiovisuel et informatique) « depuis le début des années 2000 », sans signaler de rupture en 2015.
3.1.5 Rien n’a changé dans les méthodes en 2015
Le billet raisonne sur une convergence des indices, et non sur une convergence des méthodes. Or les méthodes françaises n’ont pas été rapprochées de celles des autres pays. Les métadonnées que l’Insee a transmises à Eurostat en février 2026 déclarent 0,0 % de méthodes explicites d’ajustement dans les douze divisions de l’indice, « No hedonic method is used », et « Nothing to mention » en réponse à la question sur les suites données à la recommandation d’Eurostat de juin 2021 (Insee 2026; Eurostat 2021). Les modèles hédoniques que l’Insee annonçait en 2021 pour les ordinateurs portables et les smartphones ne sont plus employés, comme l’indiquent le rapport de conformité d’Eurostat de décembre 2024 et le compte rendu du comité des utilisateurs de l’indice des prix du 4 mars 2025, trois mois avant le billet (Insee 2021, 2025; Eurostat 2024b).
Ce qui cesse vers 2015 est autre chose : l’écart, propre aux comptes nationaux français, entre le déflateur des communications et l’indice des prix du même poste (Section 3.1.6). Le traitement de la qualité dans l’indice des prix, lui, ne s’est pas harmonisé.
3.1.6 Dans les comptes, les communications ne sont pas déflatées par l’indice des prix
La figure 5 du billet porte sur les seuls « services d’information et de communication ». Or le pouvoir d’achat n’est pas calculé avec l’indice des prix à la consommation, mais avec le déflateur des comptes nationaux, et pour ce poste les deux séries ne sont pas les mêmes. L’éclairage de l’Insee que le billet cite en donne la raison : pour les télécommunications, le partage entre volume et prix se fait dans les comptes français directement sur les volumes, à partir des minutes et des messages échangés (Giraud et Quévat 2017). Le prix s’en déduit par solde.
L’écart est considérable, et il est propre à la France (Table 4, Figure 1). De 2000 à 2015, le prix des communications baisse de 5,5 % par an dans les comptes français, contre 2,4 % par an selon l’indice harmonisé : plus de 3 points par an d’écart pendant quinze ans. En Allemagne, en Italie et en Espagne, les deux séries ne s’écartent pas de plus d’un demi-point par an sur la même période. L’épisode le plus net est l’arrivée d’un quatrième opérateur mobile, en 2012. De 2011 à 2013, le prix des communications baisse de 18 % selon l’indice des prix, et de 28 % dans les comptes. Pour les seuls services de téléphonie, la dépense des ménages recule de 16 % en valeur ; les comptes en déduisent une hausse de 20 % du volume consommé en deux ans, là où l’indice des prix en impliquerait une de 4 %.
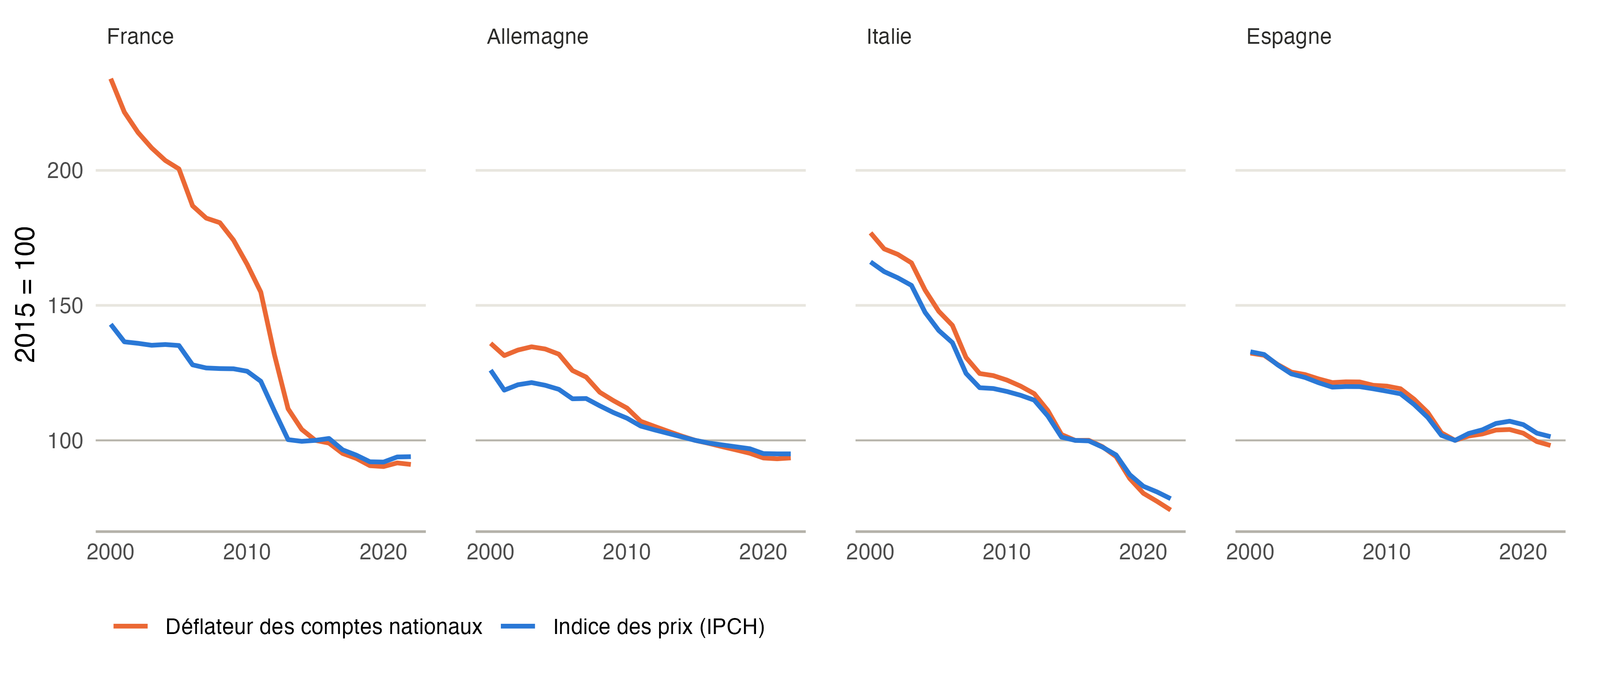
Trois conséquences en découlent.
La première est un ordre de grandeur. Les communications pèsent 3,0 % de la consommation des ménages en moyenne de 2000 à 2015. Déflatées par l’indice des prix plutôt que par les volumes, elles relèveraient le déflateur d’ensemble de 0,10 point par an de 2000 à 2015, et de près de 0,2 point en 2012 comme en 2013. Cet effet ne se confond pas avec l’ajustement qualité de l’indice des prix : il s’y ajoute. La méthode est discutable. Elle revient à compter des messages et des minutes au moment où les forfaits les rendent illimités : leur nombre augmente fortement, sans que l’on puisse y lire une hausse équivalente du service rendu, puisque l’unité supplémentaire ne coûte plus rien à celui qui l’envoie. On n’en voit la trace dans les comptes d’aucun des grands pays voisins, et elle conduit à enregistrer comme une hausse de la consommation ce que l’indice des prix du même institut ne mesure pas comme une baisse de prix.
La deuxième porte sur la date de 2015. Depuis cette année-là, le déflateur français des communications évolue comme l’indice des prix (−1,3 % et −0,9 % par an de 2015 à 2022). L’écart que le billet dit « particulièrement important avant 2015 » est donc d’abord celui-là : un écart entre deux statistiques françaises, et non entre la France et ses voisins dans le traitement de la qualité par l’indice des prix. La figure du billet ne dit rien de ce dernier.
La troisième est que la critique de 2024 portait d’abord sur les biens, téléphones et ordinateurs, qui sont importés et ne figurent pas dans cette figure. Pour le matériel de téléphonie, le déflateur des comptes baisse lui aussi plus vite que l’indice des prix : 16,4 % par an contre 13,1 % de 2000 à 2015.
3.1.7 L’écart se rouvre au moment où le billet le déclare clos
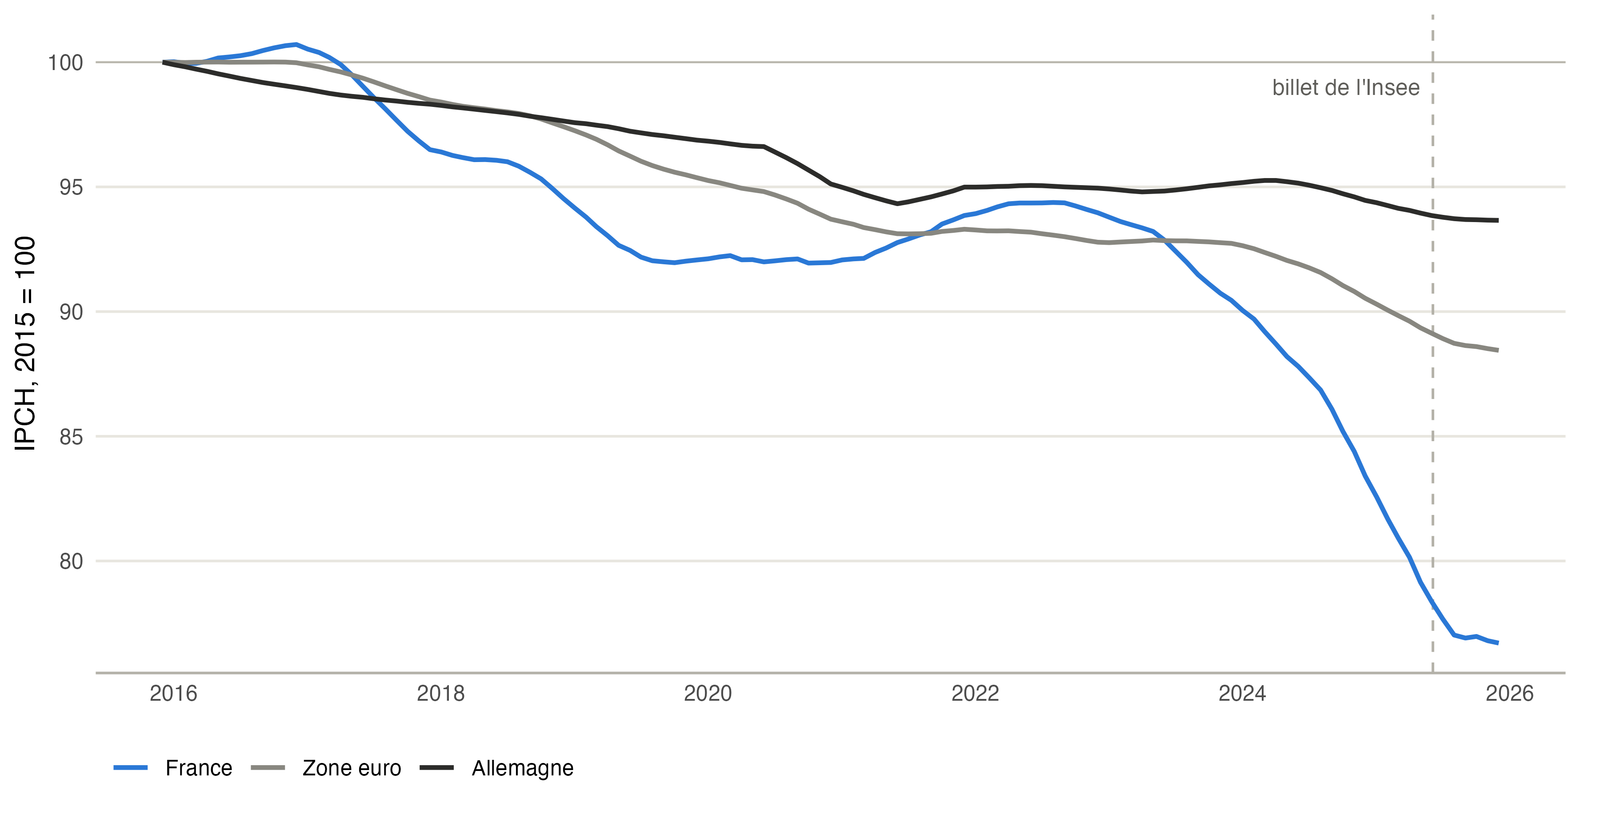
| Année | France | Zone euro | Allemagne |
|---|---|---|---|
| 2019 | 92,1 | 95,4 | 96,9 |
| 2022 | 94,0 | 92,8 | 95,0 |
| 2023 | 90,5 | 92,7 | 95,1 |
| 2024 | 83,4 | 90,5 | 94,5 |
| 2025 | 76,7 | 88,4 | 93,7 |
Il faut d’abord donner raison au billet sur un point : de 2015 à 2022, l’indice harmonisé français des communications reste proche de celui de la zone euro. En 2022, il est à 94,0, contre 92,8 dans la zone euro. Mais il tombe ensuite à 83,4 en 2024 et à 76,7 en 2025, quand celui de la zone euro est à 90,5 puis 88,4 (Figure 2). La figure du billet s’arrête en 2023. L’écart que le billet date d’avant 2015 s’est rouvert en 2024 et 2025, c’est-à-dire sur la période dont il prétend établir le diagnostic.
Une réserve s’impose. Cette division mêle le matériel et les services, et la cause de la baisse française reste à établir : elle peut tenir à la méthode (l’indice des services de téléphonie mobile repose sur des profils de consommation que le rapport de conformité de 2024 recommande de revoir) comme à une baisse effective des prix. C’est une question que l’institut peut trancher, et que le billet ne pose pas.
Une seconde réserve tient à la série. La figure montre l’indice des prix, et non le déflateur des comptes, qui seul entre dans le pouvoir d’achat ; Eurostat ne diffuse le second par fonction que jusqu’en 2022 pour la France. Les deux coïncident depuis 2015 (Section 3.1.6), ce qui laisse attendre la même baisse dans les comptes. Il reste à le vérifier.
3.1.8 Un biais passé reste dans le niveau
Admettons que l’écart ait cessé en 2015. Le billet met en avant une hausse du pouvoir d’achat de 0,8 % par an « depuis le début des années 2000 », et titre l’une de ses sections « Le pouvoir d’achat a augmenté plus vite en France que dans la zone euro depuis 2000 ». Ces deux résultats contiennent les quinze années pendant lesquelles, de l’aveu du billet, les effets qualité étaient plus forts en France. Or c’est précisément le déflateur qui fait la différence entre la France et ses voisins : le revenu disponible par habitant en euros n’y a pas progressé plus vite qu’ailleurs, comme on l’avait montré (Geerolf 2024c).
On ne peut pas écrire dans le même texte que le déflateur français a baissé plus vite qu’ailleurs pour des raisons de méthode jusqu’en 2015, et que le pouvoir d’achat a augmenté plus vite en France que dans la zone euro depuis 2000. La comparaison européenne que le gouverneur de la Banque de France a présentée au printemps 2024 repose sur ces mêmes séries (Banque de France 2024).
L’ordre de grandeur se calcule sur le seul poste des communications (Section 3.1.6). De 2000 à 2015, son déflateur baisse de 5,5 % par an en France et de 2,9 % par an dans la zone euro, France comprise. Pour un poids de 3,0 % de la consommation, cet écart abaisse le déflateur français d’ensemble de 0,08 point par an par rapport à celui de la zone euro, et de 0,10 point par an par rapport à celui de l’Allemagne. En quinze ans, c’est 1,2 à 1,6 point de pouvoir d’achat relatif, pour un seul poste.
3.2 Les loyers, absents du billet
Le billet ne dit rien de la mesure des loyers. C’est pourtant le plus gros poste de la consommation dans les comptes nationaux : les loyers représentent 19,5 % de la dépense de consommation des ménages en 2024, dont 5,0 % de loyers réels et 14,4 % de loyers imputés aux propriétaires. Les uns et les autres sont déflatés à partir de l’indice des loyers de l’Insee (Giraud et Quévat 2017). Une erreur sur cet indice se transmet donc au déflateur avec un poids trois fois supérieur à celui qu’elle a dans l’indice des prix, où les loyers pèsent 6 %.
On a exposé ailleurs pourquoi cet indice sous-estime la hausse des loyers (L’indice des loyers d’habitation, 2026). Le mécanisme est celui de l’effet qualité (Section 3.1) : lorsqu’un logement est reloué après travaux, son loyer observé est écarté et remplacé par l’évolution de logements comparables. La méthode suppose un loyer librement fixé. Or l’encadrement à la relocation en zone tendue depuis 2012, puis le gel des loyers des logements classés F et G depuis 2022, font des travaux la condition d’une remise du loyer au niveau du marché : la hausse retirée au titre de la qualité est en partie un rattrapage de prix. Ces contraintes portent sur environ 62 % de la masse des loyers du parc locatif privé. Les locations meublées, en forte croissance, sont par ailleurs hors du champ de l’enquête.
Deux ordres de grandeur sont disponibles. Le premier vient de l’Insee : une mission de son inspection générale relevait en 2014 un écart de 0,4 à 1 point par an entre l’indice des loyers et les autres sources (enquêtes Logement, Clameur, observatoire des loyers de l’agglomération parisienne), et concluait que ces divergences « restent à expliquer ». Elles ne l’ont pas été.
Le second est un test simple sur la période récente. L’indice de référence des loyers (IRL) plafonne la révision annuelle des baux en cours. Un indice des loyers du secteur libre devrait augmenter au moins aussi vite, puisque les relocations se font en général au-dessus de l’IRL.
| Par an | IRL | Indice des loyers, secteur libre | Indice des loyers, secteur social |
|---|---|---|---|
| 4e trimestre 2008 – 4e trimestre 2014 | 1,1 % | 1,2 % | 1,5 % |
| 4e trimestre 2014 – 4e trimestre 2019 | 0,8 % | 0,5 % | −0,3 % |
| 4e trimestre 2019 – 4e trimestre 2024 | 2,1 % | 1,2 % | 2,4 % |
| 4e trimestre 2019 – 2e trimestre 2026, en cumul | +13,9 % | +7,7 % | +16,1 % |
Jusqu’en 2014, l’indice du secteur libre augmente un peu plus vite que l’IRL, ce qui est le régime attendu (Table 6). Depuis 2019, il augmente de près d’un point par an de moins, alors que le secteur social suit l’IRL. L’écart ne se referme pas en 2025 et 2026 : ce n’est pas un simple retard d’application. Dans les comptes nationaux, les loyers n’augmentent que de 1,0 % par an depuis 2008, moins que l’ensemble des prix (1,5 %).
Une partie de cet écart est réelle et non un biais : gel des loyers des logements classés F et G, plafonnement de l’IRL à 3,5 % à partir de 2022, bailleurs qui n’appliquent pas la révision. Il faudrait le démontrer, et le chiffrer. En l’état, un écart d’un point par an depuis 2019 est étayé par les données de l’Insee, sur un poste qui pèse un cinquième de la consommation.
L’effet sur le déflateur est de 0,08 à 0,20 point par an sur longue période, pour un écart de 0,4 à 1 point. Sur la période récente, un point par an sur les loyers privés et imputés retire 0,9 point à la hausse du pouvoir d’achat entre 2019 et 2024.
3.3 La santé : des remboursements comptés en volume
On proposait de mesurer le pouvoir d’achat avec l’indice harmonisé (IPCH), qui ne retient que les prix effectivement payés par les ménages, nets des remboursements (Geerolf 2024a). Le billet ne mentionne pas l’IPCH. Il reconnaît pourtant le problème, à propos du déflateur : la prise en charge publique d’une partie de la consommation « n’est pas dans le déflateur de dépenses de consommation des ménages, car ces évolutions sont traitées comme des variations de volume et pas de prix », de sorte que « de moindres remboursements à prix du médicament inchangé entraînent une hausse en volume de la dépense des ménages ».
Autrement dit, quand un soin est moins remboursé, le ménage paie davantage pour le même soin, le déflateur ne bouge pas, et le pouvoir d’achat mesuré non plus. Les comptes enregistrent à la place une hausse de la consommation en volume, alors que le ménage ne consomme rien de plus. L’indice des prix à la consommation a la même propriété, puisqu’il suit le prix brut des soins : le pouvoir d’achat d’un salaire net déflaté par l’IPC ne voit pas davantage un déremboursement. C’est la raison pour laquelle on proposait l’IPCH, et c’est le même problème que le billet décrit sans faire le rapprochement.
| 2005 | 2015 | 2019 | 2022 | 2025 | Poids de la santé en 2024 | |
|---|---|---|---|---|---|---|
| IPC (prix bruts) | 105,0 | 100 | 97,2 | 94,5 | 94,5 | 10,7 % |
| Déflateur de la dépense des ménages | 98,8 | 100 | 99,5 | 97,5 | 101,6 | 3,8 % |
| IPCH (prix nets des remboursements) | 89,4 | 100 | 99,4 | 99,6 | 108,2 | 4,3 % |
Le déflateur est un objet hybride (Table 7). Par ses poids, il est proche de l’IPCH : la santé représente 3,8 % de la dépense de consommation des ménages en 2024, parce que seule la part restant à leur charge y est comptée, contre 10,7 % dans l’IPC. Par ses prix, il est proche de l’IPC : de 2005 à 2025, le prix de la santé augmente de 21 % selon l’IPCH, de 3 % selon le déflateur, et baisse de 10 % selon l’IPC. La hausse du reste à charge que l’IPCH enregistre comme une hausse de prix n’apparaît donc presque pas dans le déflateur.
L’effet sur la mesure officielle du pouvoir d’achat reste limité, de l’ordre de 0,03 point par an, précisément parce que le poids de la santé y est faible. Il est bien plus fort pour un revenu déflaté par l’IPC, où la santé pèse près de trois fois plus et où son prix baisse.
Le billet renvoie plutôt au revenu disponible ajusté, qui ajoute au revenu l’ensemble des biens et services fournis par les administrations, santé et éducation comprises, évalués à leur coût. Sur le principe, cet agrégat enregistre bien un déremboursement : le revenu ajusté diminue, puisque le transfert en nature diminue. Mais il donne à la santé son poids entier : 13,4 % de la consommation effective en 2024. Or le prix de la santé, toutes dépenses confondues, augmente de 0,65 % par an de 2005 à 2025, quand les autres prix augmentent de 1,7 % par an. La santé abaisse ainsi le déflateur du revenu ajusté de 0,14 point par an, contre 0,06 point pour le déflateur de la dépense des ménages. Si les deux déflateurs évoluent malgré tout au même rythme sur vingt ans, c’est par compensation : l’enseignement et l’action sociale, évalués à leur coût, renchérissent plus vite que la moyenne.
Le renvoi au revenu ajusté fait donc peser plus de deux fois plus lourd le partage entre volume et prix des soins, qui est l’un des plus discutables de l’indice. Les médicaments remboursés ont des prix administrés : le prix d’une présentation existante ne peut guère augmenter, et les hausses passent par le lancement de nouvelles présentations, plus chères pour des raisons qui ne tiennent pas seulement à leur qualité. L’indice attribue alors à la qualité ce qui est en partie une hausse de prix. Le responsable de l’indice à l’Insee évoquait dès 1997 des « hausses de prix masquées », et le manuel de l’institut les signalait l’année suivante pour les laboratoires pharmaceutiques (Lequiller 1997; Insee 1998).
3.4 Le logement comme investissement
Le billet définit le revenu disponible comme « la somme des dépenses liées à la consommation et du flux d’épargne », admet qu’il sert aussi à « acheter un bien immobilier », calcule une variante qui déflate l’investissement, puis conclut que « le déflateur de la consommation des ménages permet d’être le plus cohérent possible avec le RDB ». La variante qu’il vient de calculer est plus cohérente, et elle retire 0,1 point par an de 2000 à 2024.
Le billet lui oppose deux arguments. Le premier est que l’investissement des ménages « se limite aux coûts de construction, alors que ce sont essentiellement les prix des terrains qui sont à l’origine de la hausse des prix de l’immobilier ». Cela signifie que la correction de 0,1 point est un minorant. En remplaçant le prix de la construction par l’indice des prix des logements neufs et anciens, qui augmente de 4,0 % par an de 2000 à 2024, la correction passe à 0,24 point par an. Elle est en revanche nulle depuis 2008, les prix des logements ayant depuis augmenté comme les prix à la consommation : la hausse date des années 2000.
Une troisième voie consiste à regarder ce que l’achat d’un logement coûte aux ménages année après année : le remboursement de leurs emprunts. Les intérêts sont déjà déduits du revenu disponible. Le remboursement du capital ne l’est pas, puisqu’il est compté comme une épargne ; il n’en est pas moins prélevé sur le revenu courant. Or l’encours des crédits à l’habitat est passé de 30 % du revenu disponible des ménages en 2000 à 50 % en 2008 et 76 % en 2022 (69 % en 2024). Pour un amortissement de 5 à 6,5 % de l’encours par an, la charge de remboursement du capital passe d’environ 2 % du revenu en 2000 à 3,5 à 4,5 % en 2024. Mesuré après ces remboursements, le revenu augmente de 0,08 à 0,11 point par an de moins depuis 2000, et de 0,06 à 0,08 point de moins depuis 2008. C’est l’ordre de grandeur de la variante du billet, obtenu par un autre chemin, et il ne s’annule pas après 2008. Les remboursements effectivement observés, qui incluent les remboursements anticipés lors des reventes, sont bien plus élevés : 5 % du revenu disponible en 2011, 8 à 10 % de 2019 à 2022.
Le second argument est que la hausse des prix de l’immobilier « enrichit les ménages déjà propriétaires ». C’est invoquer des plus-values, que le billet exclut du revenu dans sa propre définition, laquelle « ne tient compte ni des plus ou moins-values liées aux actifs ». On ne peut pas retenir les gains en capital des propriétaires pour relativiser la hausse des prix du logement, et refuser de compter la perte en capital des épargnants quand l’inflation érode leurs dépôts.
3.5 Les pondérations
Le billet confirme que le déflateur, qui pondère les prix par les achats de l’année courante, est « structurellement en dessous de l’indice des prix à la consommation », et chiffre l’écart imputable aux pondérations à 0,07 % par an sur vingt ans. Il rappelle que le manuel international de référence considère « qu’il faudrait prendre en compte les deux points de vue (indice de Fisher notamment) » ; le déflateur retenu reste un indice de Paasche.
La justification que le billet donne de ce choix appelle trois remarques.
La première porte sur la présentation. Dans la liste des critiques qui ouvre le billet, celle-ci est la seule à être rapportée au conditionnel : le déflateur « sous-estimerait » l’inflation, parce qu’il « intégrerait » les changements de comportement des ménages. Quelques paragraphes plus loin, le billet écrit à l’indicatif qu’il est « structurellement en dessous » de l’indice des prix. Il ne s’agit pas d’une thèse à discuter, mais d’un résultat de la théorie des indices (ILO et al. 2020). Quand les ménages se reportent vers les produits dont le prix relatif baisse, un indice pondéré par les achats de la période courante minore la hausse du coût de la vie, comme un indice pondéré par les achats passés la majore. Les deux encadrent l’indice recherché, et c’est pourquoi les manuels recommandent un indice de Fisher, qui en est la moyenne. Le billet écrit pourtant que, à vouloir mesurer les prix « sans effet de comportement », « on s’éloigne alors d’un indice du coût de la vie ». L’indice à pondérations courantes n’en est pas plus proche que l’autre : il en est la borne inférieure.
La deuxième porte sur l’exemple. Pour montrer ce que le déflateur ferait de mieux, le billet retient la crise sanitaire : la forte baisse du prix des carburants n’y a pas été prise en compte « quand les ménages, confinés, ne se déplaçaient plus », ce qui « semble plutôt raisonnable ». Cet exemple est le contraire du mécanisme invoqué. Les ménages n’ont pas réduit leurs achats de carburant parce que son prix relatif avait changé, mais parce qu’ils ne pouvaient plus circuler. Et la quantité a baissé en même temps que le prix, alors que les reports de consommation font baisser les quantités des produits qui renchérissent. Dans un tel cas, l’indice à pondérations courantes se situe au-dessus de l’autre, et non en dessous : en 2020, le déflateur augmente de 0,8 % et l’indice des prix de 0,5 %. Un écart qui joue à la baisse en moyenne sur vingt ans est ainsi justifié par une année où il a joué en sens inverse, pour une raison étrangère aux prix.
La troisième porte sur ce qui sépare réellement les deux indices. L’indice des prix à la consommation n’est pas un indice à pondérations fixes. C’est un indice de Laspeyres chaîné, dont les pondérations sont révisées chaque année : il prend lui aussi en compte les changements de comportement, avec un décalage d’un à deux ans. Le déflateur est chaîné de la même façon. La différence ne tient donc pas à ce que l’un suivrait les comportements et l’autre non, mais à la date des pondérations, et seuls les reports de consommation de l’année en cours distinguent les deux indices. La liste des critiques le dit (« au cours d’une même année ») ; le corps du billet ne le dit plus. C’est pour cette raison que l’écart est faible, et non parce que le choix serait indifférent : à 0,07 point par an, il va en moyenne dans le même sens et se cumule, soit près de 2 points de pouvoir d’achat depuis 2000.
L’argument des pondérations vaut sur longue période. Il ne vaut pas sur l’épisode inflationniste, et il faut ici donner un point au billet. Dans les comptes en base 2020, le déflateur de la consommation augmente de 4,9 % en 2022 et de 7,1 % en 2023, contre 5,2 % et 4,9 % pour l’IPC, et 5,9 % et 5,7 % pour l’IPCH. L’écart de 2023 tient au prix des services financiers, qui augmente de 182 % cette année-là avec la remontée des taux d’intérêt ; hors services financiers, le déflateur augmente de 4,9 %. De 2019 à 2024, le déflateur augmente donc plus vite que l’IPC, et autant que l’IPCH. Sur cette période, ce qui compte est le champ de l’indice de prix, et non sa formule (Section 4).
4 Le revenu : ce que la remontée des taux fait au pouvoir d’achat
4.1 La taxe inflationniste explique ce que le billet dit inexplicable
Le billet affirme dès son introduction que les critiques « ne permettent pas d’expliquer les différences des dernières années avec le ressenti des ménages ». Il écrit ensuite : « Ce n’est que lorsque l’inflation augmente fortement comme cela a été le cas en 2022 et 2023, que le pouvoir d’achat prenant en compte la taxe inflationniste est fortement affecté à la baisse. » C’est exactement ce que l’on soutenait (Geerolf 2024b) : la correction ne change rien en régime permanent, et elle change beaucoup les années où l’inflation accélère. La figure 3 du billet est, à notre connaissance, le premier calcul de cet effet publié par l’Insee.
Reste un argument : « Les Français ne comprendraient sans doute pas qu’on leur annonce une hausse globale du pouvoir d’achat de l’ordre de +6 % en 2024 ». Ce rebond n’est que la contrepartie de la baisse de 2022 et 2023, que l’indicateur officiel ne montre pas. Un indicateur qui baisse fortement quand l’inflation érode l’épargne, puis remonte quand elle reflue, décrit ce que les ménages ont vécu. L’argument n’est d’ailleurs plus un argument de méthode, mais de communication.
4.2 Hors services bancaires imputés, les revenus de la propriété font la moitié de la hausse récente
On avait suggéré de mesurer aussi le pouvoir d’achat hors revenus du capital. Le billet n’en dit rien : il ne discute qu’une proposition de « limiter le revenu aux seuls salaires », que l’on n’avait pas faite (Section 7). Il ne mentionne pas davantage la première objection que l’on peut opposer à cet exercice, et que l’on avait signalée dès 2024 (Geerolf 2024b, n. 1) : les services d’intermédiation financière indirectement mesurés (SIFIM).
L’objection est la suivante. Quand les taux de marché remontent plus vite que ceux des dépôts et des crédits, les comptes nationaux imputent aux ménages un service bancaire, qu’ils ajoutent à la fois à leurs intérêts reçus et à leur consommation. Dans les comptes, les intérêts reçus par les ménages passent ainsi de 8 milliards d’euros en 2021 à 73 milliards en 2024. Une grande partie de cette hausse est une écriture. Mais une partie seulement (Table 8).
nasa_10_nf_tr, secteur des ménages, intérêts avant et après répartition des SIFIM) ; Insee, comptes nationaux en base 2020 ; calculs de l’auteur.
| En milliards d’euros | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| SIFIM comptés dans la consommation et dans le revenu | 4,1 | 6,7 | 37,0 | 36,7 |
| Intérêts reçus, après imputation des SIFIM | 8,4 | 17,1 | 67,7 | 72,9 |
| Intérêts reçus, avant imputation des SIFIM | 11,0 | 15,9 | 29,6 | 33,7 |
| Intérêts versés, avant imputation des SIFIM | 28,1 | 28,5 | 32,6 | 35,3 |
| Revenus de l’assurance-vie et assimilés | 43,7 | 51,3 | 61,6 | 72,0 |
| Revenus de la propriété reçus, hors SIFIM | 117,4 | 132,8 | 155,8 | 176,7 |
Avant toute imputation, les intérêts effectivement reçus par les ménages triplent en trois ans, et les revenus de l’assurance-vie augmentent des deux tiers. Hors SIFIM, les revenus de la propriété reçus augmentent de 50 % de 2021 à 2024, quand le revenu disponible augmente de 17,5 %. On l’écrivait en 2024 à partir des premiers comptes : cette progression « reste très dynamique même en retranchant » les SIFIM. Les comptes révisés le confirment, et au-delà : +13 % en 2022 et +17 % en 2023, au lieu des +6,5 % et +9,0 % alors publiés.
Pour en mesurer l’effet, on neutralise d’abord les SIFIM des deux côtés, dans le revenu et dans les prix, puis on retire les revenus nets de la propriété effectivement perçus (Table 9).
nasa_10_nf_tr, nasq_10_nf_tr) ; calculs de l’auteur.
| Par unité de consommation | 2022 | 2023 | 2019-2024 | 2e trim. 2017 – 2e trim. 2026 |
|---|---|---|---|---|
| Pouvoir d’achat du revenu disponible (mesure officielle) | −0,3 % | +0,4 % | +4,8 % | +5,6 % |
| SIFIM neutralisés, dans le revenu et dans les prix | −0,2 % | +0,7 % | +5,3 % | +6,0 % |
| Idem, hors revenus nets de la propriété | −0,9 % | 0,0 % | +2,5 % | +3,9 % |
| SIFIM neutralisés, déflaté par l’IPCH | −1,3 % | 0,0 % | +2,9 % | +3,0 % |
| Idem, hors revenus nets de la propriété | −2,0 % | −0,8 % | +0,2 % | +0,9 % |
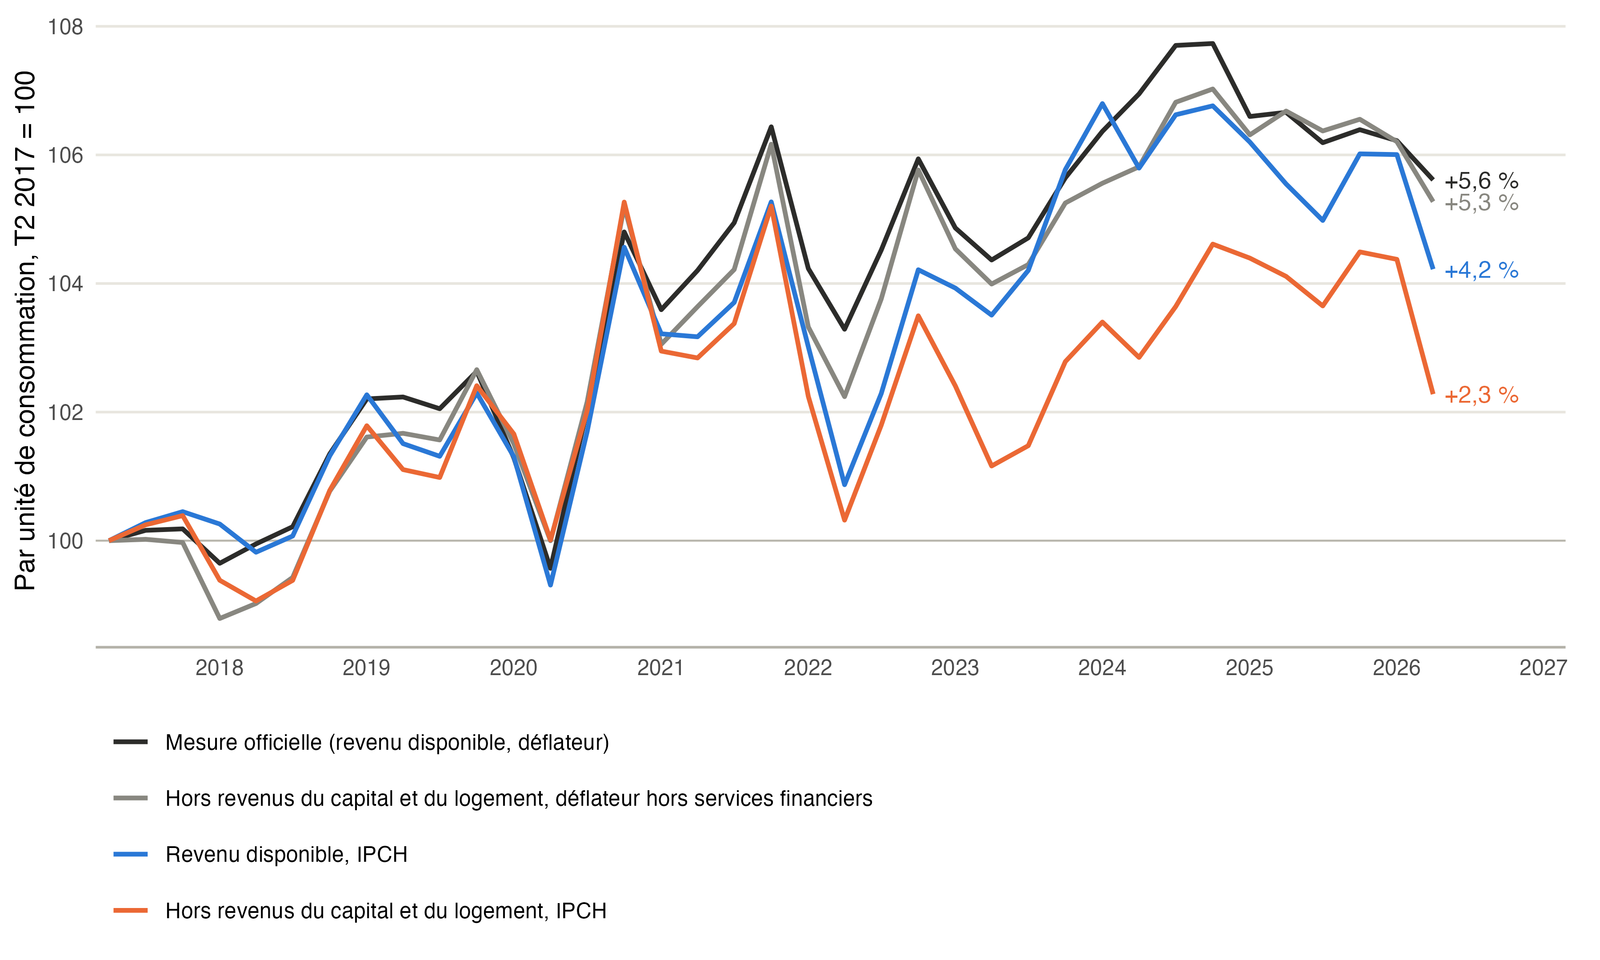
Trois constats s’en dégagent.
Le premier est que les SIFIM ne sont pas une objection. Ils gonflent le revenu, mais ils gonflent le déflateur davantage : une fois neutralisés des deux côtés, le pouvoir d’achat augmente un peu plus que dans la mesure officielle, de 5,3 % au lieu de 4,8 % entre 2019 et 2024. Sur ce point précis, la convention joue contre l’indicateur de l’Insee, et il faut le dire.
Le deuxième est que les revenus de la propriété font la moitié de la hausse. Sans eux, le pouvoir d’achat augmente de 2,5 % entre 2019 et 2024 au lieu de 5,3 % ; il baisse en 2022 et stagne en 2023, là où la mesure officielle ne montre presque rien. Depuis le deuxième trimestre 2017, la hausse est de 3,9 % en neuf ans au lieu de 6,0 %.
Le troisième est que l’indice de prix compte autant. Déflaté par l’IPCH, le pouvoir d’achat hors revenus de la propriété augmente de 0,2 % entre 2019 et 2024, et de 0,9 % en neuf ans.
Ces revenus sont de l’argent effectivement perçu, et il ne s’agit pas de les ignorer. Mais ils sont, pour l’essentiel, la contrepartie nominale d’une érosion que le revenu disponible ne déduit pas : un livret qui rapporte 3 % quand les prix augmentent de 5 % fait un revenu dans les comptes, et une perte pour l’épargnant. C’est la taxe inflationniste, vue du côté des revenus. La mesure hors revenus de la propriété et la mesure corrigée de la taxe inflationniste racontent donc la même histoire : une baisse en 2022 et 2023, que l’indicateur officiel ne montre pas.
Deux réserves. La séparation entre intérêts effectifs et services imputés vient des comptes publiés par Eurostat, dont le millésime est un peu antérieur aux comptes de l’Insee pour 2023 et 2024 ; pour le deuxième trimestre 2026, on a repris celle du premier. Et le résultat ne vaut que pour les revenus financiers : si l’on retire en outre l’excédent d’exploitation des ménages, c’est-à-dire surtout les loyers que les propriétaires sont réputés se verser à eux-mêmes, on revient près de la mesure officielle (+4,3 % de 2019 à 2024), parce que ces loyers imputés augmentent trois fois moins vite que le revenu. Ce sont deux questions distinctes, et il vaut mieux ne pas les mêler.
Un constat reste, quelle que soit la mesure : le pouvoir d’achat officiel lui-même est inférieur, au deuxième trimestre 2026, à son niveau de la fin de 2021 (−0,8 %).
5 L’addition
Chaque critique est comparée, seule, à la totalité de l’écart entre la mesure et le ressenti. Aucune n’y suffit, et le billet en conclut qu’aucune ne compte. Le raisonnement vaudrait si les biais étaient exclusifs les uns des autres. Ils s’ajoutent (Table 10).
nama_10_co3_p3, prc_hicp_aind) ; Insee, comptes nationaux en base 2020, IPC, IPCH, indices des loyers et des prix des logements ; calculs de l’auteur. Les deux premières colonnes vont de la moyenne de l’année de départ au deuxième trimestre 2026 ; les corrections mesurées sur une période plus courte (jusqu’en 2022 pour les communications, 2025 pour le logement et la santé) sont supposées nulles ensuite.
| En point par an, par unité de consommation | 2000 – T2 2026 | 2008 – T2 2026 | T2 2017 – T2 2026 | Origine du chiffre |
|---|---|---|---|---|
| Pondérations | 0,07 | 0,07 | 0 | le billet ; nul depuis 2017, hors services financiers (Section 3.5) |
| Remboursements de santé | 0,03 | 0,02 | 0,04 | Section 3.3 |
| Loyers réels et imputés | 0,08 à 0,20 | 0,08 à 0,20 | 0,07 à 0,18 | Section 3.2 |
| Logement comme investissement | 0,07 à 0,22 | 0 à 0,06 | 0 | le billet (prix de la construction) ; prix des logements ; remboursements d’emprunt (Section 3.4) |
| Effet qualité | 0,10 à 0,25 | 0,10 à 0,25 | 0,10 à 0,25 | 0,10 : deux groupes de produits électroniques, selon l’Insee ; 0,25 : hypothèse (Section 3.1) |
| Communications : déflateur des comptes au lieu de l’indice des prix | 0,06 | 0,06 | 0 | Eurostat ; nul depuis 2015, supposé nul après 2022 (Section 3.1.6) |
| Dépenses imposées par la réglementation | non chiffré | non chiffré | non chiffré | Section 3.1 |
| Total des corrections chiffrées | 0,41 à 0,83 | 0,33 à 0,66 | 0,21 à 0,47 | |
| Hausse publiée du pouvoir d’achat | 0,75 % | 0,42 % | 0,61 % | Insee, comptes en base 2020 |
| Hausse corrigée | −0,1 à 0,3 % | −0,2 à 0,1 % | 0,1 à 0,4 % | |
| En cumul sur la période | −2 à +9 %, au lieu de +21 % | −4 à +2 %, au lieu de +8 % | +1 à +4 %, au lieu de +5,6 % |
Trois précisions de lecture. Le billet annonce une hausse de 0,8 % par an depuis le début des années 2000 ; les comptes actuels donnent 0,87 % de 2000 à 2024, et 0,75 % jusqu’au deuxième trimestre 2026, le pouvoir d’achat ayant reculé depuis la fin de 2024. Les deux seuls effets que le billet chiffre représentent déjà plus d’un cinquième de cette hausse. Et la borne haute retenue pour l’effet qualité, 0,25 point, est une hypothèse : elle représente moins de la moitié de ce que l’indice retire au titre de la qualité si le renouvellement annuel de l’échantillon pèse autant que les remplacements en cours d’année.
La ligne des communications est distincte de celle de l’effet qualité : la seconde porte sur l’indice des prix, la première sur ce que les comptes retranchent en plus de l’indice des prix pour ce poste (Section 3.1.6).
Un recoupement indépendant, qui n’additionne rien, va dans le même sens. Déflaté par l’IPCH plutôt que par le déflateur, le revenu disponible par unité de consommation augmente de 0,42 % par an de 2000 au deuxième trimestre 2026, et de 0,06 % par an depuis 2008. Ces chiffres ne contiennent encore aucune correction des loyers, de la qualité ou de l’investissement en logement.
Ce ne sont pas des estimations. Les fourchettes juxtaposent des ordres de grandeur d’origines différentes, et leur borne haute suppose que chaque correction joue à plein. Il n’appartient d’ailleurs pas à un chercheur extérieur de faire cette addition à la place de l’institut, qui seul dispose des données. Mais un texte qui chiffre séparément une partie des biais, reconnaît les autres, et conclut sans additionner n’a pas établi sa conclusion. L’addition la plus prudente retire plus de la moitié de la hausse mesurée depuis 2000.
6 Les procédés du billet
6.1 Un horizon qui change selon la critique
Le billet annonce : « la prise en compte de ces questions ne conduirait pas à modifier le diagnostic sur les évolutions du pouvoir d’achat des dernières années, même si leurs effets peuvent être plus importants sur longue période ». Les biais de long terme (investissement en logement, pondérations, effet qualité) sont donc écartés parce que la question porterait sur le court terme.
La taxe inflationniste, elle, joue sur le court terme. Elle est écartée pour la raison inverse : « dès qu’on retrouve le niveau d’inflation d’avant-crise, comme c’est le cas en 2024, alors l’effet de la taxe inflationniste disparaît ». Pendant ce temps, le chiffre mis en avant par le billet, 0,8 % par an, est une moyenne sur vingt-quatre ans, et sa comparaison européenne part de 2000.
L’examen qui précède donne raison au billet sur un point et tort sur l’ensemble. Les biais du déflateur pèsent en effet surtout sur longue période, et le biais du revenu surtout sur les dernières années. Mais c’est une raison de les compter tous les deux, chacun sur son horizon, et non de n’en compter aucun.
6.2 Des normes absentes, et invoquées
Le billet reconnaît que la mesure « n’est pas décrite dans les manuels internationaux ». Il écrit aussi que « le choix de l’Insee est cohérent avec les normes européennes », que le choix des pondérations « relève de normes européennes communément admises », et que la mesure « s’appuie sur des concepts internationaux ». Les deux composantes du ratio sont normées ; le ratio ne l’est pas, et c’est lui qui est en cause.
Le billet conclut que les critiques « ne sauraient s’appliquer uniquement à la France ». Il vient pourtant d’écrire que les effets qualité y ont été plus forts qu’ailleurs. Et pour les pays qui diffusent comme la France un « pouvoir d’achat » dans leurs comptes nationaux, il ne trouve à citer que l’Italie et l’Islande.
6.3 Le ressenti, dans les deux sens
L’indicateur corrigé de la taxe inflationniste est rejeté parce que les Français ne le comprendraient pas. Le revenu disponible ajusté « peut éloigner l’agrégat du ressenti des ménages », mais c’est sur lui que repose la comparaison européenne. Les indicateurs de revenu arbitrable sont dits « moins pertinents pour mesurer le pouvoir d’achat, mais plus proches du ressenti ». La proximité avec le ressenti est tantôt un critère, tantôt un défaut.
7 Ce à quoi le billet ne répond pas
Le salaire net. Le billet répond à une proposition de « limiter le revenu aux seuls salaires ». Ce n’est pas ce que l’on proposait : on demandait d’ajouter le pouvoir d’achat du salaire net, déflaté par l’IPCH, à une pluralité d’indicateurs, et de lui donner la même visibilité. Le billet conclut lui-même à la pluralité. La publication de l’Insee qu’il cite sur ce point est d’ailleurs titrée « L’augmentation des salaires reste inférieure à l’inflation » (Penda Sokhna et Duquesne 2024) : l’indicateur complémentaire existe, et il dit le contraire de l’indicateur mis en avant.
La visibilité. Selon le billet, l’indicateur « retient particulièrement l’attention, parce qu’il est diffusé rapidement ». Il la retient d’abord parce que l’Insee le place dans le titre de ses comptes trimestriels et, depuis mai 2013, dans celui de ses comptes annuels.
La répartition. Le billet admet que la moyenne ne décrit pas les situations individuelles, et renvoie à des comptes par catégorie de ménages disponibles avec plusieurs années de retard. Il ne discute ni la concentration des revenus du patrimoine, ni les effets de structure, ni le choix d’un revenu brut plutôt que net de la dépréciation des logements.
La bibliographie. Comme on l’a dit en introduction, le billet attribue à « [Geerolf, 2024] » la comparaison des prix des produits à forte innovation depuis 1995, qui figure dans le document sur la mesure du pouvoir d’achat. Sa bibliographie ne mentionne que le document sur la taxe inflationniste. C’est une correction simple à apporter.
8 Conclusion
Ce billet est une étape. L’Insee y écrit que sa mesure du pouvoir d’achat ne découle pas des normes internationales, que son déflateur est structurellement inférieur à l’indice des prix, que le logement y manque, que la qualité a été davantage corrigée en France qu’ailleurs, et que l’érosion de l’épargne par l’inflation a fortement pesé en 2022 et 2023. L’institut ne les avait jamais réunies dans un même texte.
Il reste à en tirer les conséquences. Additionnées, ces concessions et les ordres de grandeur que l’Insee a lui-même publiés retirent entre la moitié et la totalité de la hausse du pouvoir d’achat mesurée depuis 2000, et l’essentiel ou la totalité de celle mesurée depuis 2008. Cinq mesures suffiraient à sortir de l’incertitude.
- Additionner. Publier une estimation du pouvoir d’achat corrigée de l’ensemble des effets que le billet reconnaît, et non de chacun séparément.
- Mesurer l’effet qualité, renouvellement annuel compris. Refaire sur l’ensemble de l’indice l’étude de 2004, comme le demande désormais le Comité du label, et chiffrer pour la première fois l’écart entre l’ancien et le nouvel échantillon de décembre.
- Expliquer l’indice des loyers. Dire pourquoi l’indice du secteur libre augmente d’un point par an de moins que l’indice de référence des loyers depuis 2019, et publier la part des loyers imputés plutôt qu’observés.
- Publier le pouvoir d’achat hors revenus de la propriété et celui du salaire net, déflatés par l’IPCH, dans la même publication et au même rang que celui du revenu disponible.
- Suspendre la comparaison européenne. Tant que les méthodes de partage entre volume et prix ne sont pas harmonisées, ce que le billet reconnaît pour le passé, on ne peut pas affirmer que le pouvoir d’achat a augmenté plus vite en France que dans la zone euro depuis 2000.
On explique encore l’écart entre les chiffres et le ressenti par la perception des ménages (Tavernier 2024). Le billet de juin 2025 montre qu’une partie de cet écart tient à la mesure. Il serait cohérent de la chiffrer avant de conclure.
Bibliographie
Aeberhardt, Lorraine, Florian Hatier, Marie Leclair, Benoît Pentinat, et Jean-Denis Zafar. 2020. « L’économie numérique fausse-t-elle le partage volume-prix du PIB ? L’expérience française / Does the Digital Economy Distort the Volume-Price Split of GDP? The French Experience ». Économie et Statistique 517-518-519: 147‑65. https://doi.org/10.24187/ecostat.2020.517t.2027.
Aghion, Philippe, Antonin Bergeaud, Timo Boppart, Peter J. Klenow, et Huiyu Li. 2019. « Missing Growth from Creative Destruction ». American Economic Review 109 (8): 2795‑2822. https://doi.org/10.1257/aer.20171745.
Banque de France. 2024. « Lettre au Président de la République, par François Villeroy de Galhau, gouverneur de la Banque de France – La France et l’Europe : de la gestion des crises à une ambition de plus long terme ». https://tinyurl.com/3f6xn5tj.
Comité du label de la statistique publique. 2025. « Avis de conformité – Indices des prix à la consommation (IPC) ». Avis n° 2025_26296_DG75-L002 du 15 décembre 2025 (label 2026-2030). https://www.cnis.fr/enquetes/indices-des-prix-a-la-consommation-ipc/.
Daubaire, Aurélien. 2023. « Comment l’Insee mesure-t-il le juste prix ? » Blog de l’Insee. https://blog.insee.fr/comment-l-insee-mesure-t-il-le-juste-prix/.
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Dees, Stéphane, Elie Bellevrat, Annabelle de Gaye, François Geerolf, Matthieu Lequien, Romain Schweizer, Athiana Tettaravou, et Oriane Wegner. 2023. « Les incidences économiques de l’action pour le climat. Inflation ». France Stratégie. https://hal.science/hal-05498714.
Eurostat. 2021. « HICP recommendation on bridged overlap ». Commission européenne, Eurostat, unité C-4. https://ec.europa.eu/eurostat/documents/272892/7048317/Recommendation-bridged-overlap-June-2021.pdf/.
Eurostat. 2024a. « Harmonised Index of Consumer Prices (HICP) Methodological manual – 2024 edition ». European Union.
Eurostat. 2024b. « HICP Compliance Monitoring Report – France ». Commission européenne, Eurostat, unité C-4.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2024c. « Mesurer « le » pouvoir d’achat ». hal-05505752, juillet. https://hal.science/hal-05505752.
Giraud, Charles-Julien, et Benjamin Quévat. 2017. « Dossier: Pourquoi la croissance de l’Italie a-t-elle décroché depuis 2000 comparée à la France ? » In Note de conjoncture de l’Insee, Juin 2017. https://tinyurl.com/mrym4d4w.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. https://tinyurl.com/3hkc7mrr.
Hauseux, Yaëlle, et Guillaume Houriez. 2025. « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/.
ILO, IMF, OECD, Eurostat, UNECE, et World Bank. 2020. Consumer Price Index Manual: Concepts and Methods. Washington, D.C.: International Monetary Fund.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://tinyurl.com/534znxsr.
Insee. 2014. « Pour comprendre… Le pouvoir d’achat et l’indice des prix ». https://tinyurl.com/ccrevwp5.
Insee. 2019. « Comprendre le calcul du pouvoir d’achat : perceptions individuelles et mesure statistique ». https://www.insee.fr/fr/information/3707563.
Insee. 2021. « The Consumer Price Index: changes for 2021 ». Note méthodologique de changement d’année, 18 février 2021.
Insee. 2025. « Compte rendu de réunion du Comité des utilisateurs de l’Indice des Prix à la Consommation du 4 mars 2025 ». https://www.cnis.fr/wp-content/uploads/2025/05/dqs-juin-2025-cr-comite-des-utilisateurs.pdf.
Insee. 2026. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.
Lequiller, François. 1997. « L’indice des prix à la consommation surestime-t-il l’inflation ? » Économie et Statistique 303: 3‑32. https://doi.org/10.3406/estat.1997.2542.
Ourliac, Benoît. 2020. « Mais si, l’Insee prend bien en compte le logement dans l’inflation ! » Blog de l’Insee. https://blog.Insee.fr/mais-si-linsee-prend-bien-en-compte-le-logement-dans-linflation-et-au-bon-niveau/.
Penda Sokhna, N., et T. Duquesne. 2024. « Les salaires dans le secteur privé en 2023 – L’augmentation des salaires reste inférieure à l’inflation ». Insee Première 2020. Insee.
Tavernier, Jean-Luc. 2024. « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? » Blog de l’Insee. https://blog.insee.fr/peut-on-mesurer-le-ressenti-eco-et-socio/.
Notes de bas de page
Composition fixée par les statuts de l’OFCE : treize membres outre le président.↩︎