Pouvoir d’achat : l’addition que l’Insee ne fait pas
Réponse au billet de blog « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? »
Introduction
Trois temps d’un échange
5 mars 2024 : une lettre. À la suite d’un entretien donné à L’Opinion, le directeur général de l’Insee écrit au président de l’OFCE et aux membres de son Conseil. Il conclut à « l’absence totale de pertinence du propos ». Cette lettre n’est pas publique.
9 juillet 2024 : trois documents de travail y répondent, sur la mesure du pouvoir d’achat, sur le choix entre IPC et IPCH, et sur la taxe inflationniste (Geerolf 2024c, 2024a, 2024b).
4 juin 2025 : un billet sur le blog de l’Insee discute ces critiques, cette fois publiquement (Hauseux et Houriez 2025).
Il faut s’en féliciter : le débat méthodologique a lieu, par écrit, et les arguments sont examinés un à un.
De la lettre au billet
| Sujet | Lettre, 5 mars 2024 | Billet, 4 juin 2025 |
|---|---|---|
| Jugement d’ensemble | « l’absence totale de pertinence du propos » | « certaines critiques sur ces choix sont pertinentes » |
| Statut de l’indicateur | commenté « depuis toujours, et dans tous les pays » | « pas décrite dans les manuels internationaux » |
| Taxe inflationniste | « une thèse tout à fait originale », « très fantaisiste » | calculée par l’Insee : pouvoir d’achat « fortement affecté à la baisse » en 2022 et 2023 |
| Paasche, effet qualité, logement | non évoqués | admis dans leur principe |
- Les prémisses ont changé. La conclusion est restée.
La thèse
Le billet concède l’essentiel. Presque toutes les critiques y sont admises dans leur principe, plusieurs sont chiffrées par l’Insee lui-même.
Il conclut pourtant que les critiques « ne sont pas de nature à modifier significativement les estimations ».
La conclusion ne suit pas des concessions. Trois procédés : ne pas additionner, changer d’horizon selon la critique, écarter sans examen l’effet qualité et les loyers.
En faisant l’addition, la hausse du pouvoir d’achat par unité de consommation passe de 0,75 % par an à une fourchette de −0,1 à 0,3 % depuis 2000, et de 0,42 % à −0,2 à 0,1 % depuis 2008.
Ce que le billet concède
Huit concessions
La principale : la mesure du pouvoir d’achat « n’est pas décrite dans les manuels internationaux », elle « peut donc faire débat ». L’Insee la disait jusque-là tirée de comptes donnant une image « harmonisée sur le plan international » (Insee 2014).
Logement : avec le prix de l’investissement, −0,1 point par an de 2000 à 2024, effet « pas négligeable ».
Pondérations : le déflateur est « structurellement en dessous de l’indice des prix à la consommation », de 0,07 % par an.
Effet qualité : sa prise en compte « semble bien être plus importante en France que dans d’autres pays européens ».
Santé : la baisse de la prise en charge publique « n’est pas dans le déflateur ».
Taxe inflationniste : pouvoir d’achat « fortement affecté à la baisse » en 2022 et 2023.
Moyenne : « seulement un indicateur synthétique ». Pluralité : « l’Insee fait le choix de diffuser plusieurs indicateurs ».
Une seule ligne de défense
Pour chaque critique, la même formule : l’effet « reste d’un ordre de grandeur qui ne permet pas de réconcilier la perception des ménages et l’indicateur de pouvoir d’achat ».
Chaque biais est comparé, seul, à la totalité de l’écart entre la mesure et le ressenti.
Aucun n’y suffit. Le billet en conclut qu’aucun ne compte.
Le raisonnement vaudrait si les biais étaient exclusifs les uns des autres. Ils s’ajoutent.
L’effet qualité
Il ne se réduit pas à l’électronique
Le billet l’illustre par les seuls « services d’information et de communication ». Or l’ajustement intervient chaque fois qu’un produit suivi est remplacé.
Habillement : effet le plus fort de l’indice en 2003, 1,7 % par an (Guédès 2004).
Ameublement, équipement du ménage : 0,6 % par an en 2003 ; quatre remplacements sur cinq par bridged overlap.
Santé : le prix d’une nouvelle présentation de médicament est attribué en totalité à la qualité.
Alimentation : données de caisse depuis 2020, aucune évaluation publiée pour 2022-2023.
Loyers : après travaux, le loyer observé est écarté et la hausse comptée comme de la qualité. Près d’un cinquième du déflateur.
La seule évaluation date de 2004
Les ajustements de qualité réduisaient alors l’indice de 0,3 point par an (Guédès 2004).
Ce chiffre ne couvre que les remplacements en cours d’année. Le renouvellement de l’échantillon, chaque décembre, n’y figure pas, alors qu’il pèse davantage selon le manuel de l’Insee (Insee 1998).
Ce que l’indice retire au titre de la qualité dépasserait alors 0,6 point par an : l’ordre de grandeur de la hausse du pouvoir d’achat elle-même.
Personne n’a mesuré quelle part en est justifiée. Le Comité du label a invité l’Insee « à mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025).
Rien n’a changé dans l’indice des prix en 2015
Selon le billet, l’écart avec les autres pays est « particulièrement important avant 2015 », et n’influe donc pas « sur le diagnostic récent ».
Métadonnées transmises à Eurostat en février 2026 : 0,0 % de méthodes explicites dans les douze divisions, « No hedonic method is used » (Insee 2026).
L’Insee a chiffré un effet après 2015 : 0,1 point par an de 2016 à 2018, sur deux groupes de produits électroniques seulement (Aeberhardt et al. 2020).
Dépenses imposées par la réglementation : le surcoût d’une norme est compté comme de la qualité, donc comme du pouvoir d’achat. L’Insee l’admet pour la voiture électrique (Debauche, Pesme, et Blanchet 2024).
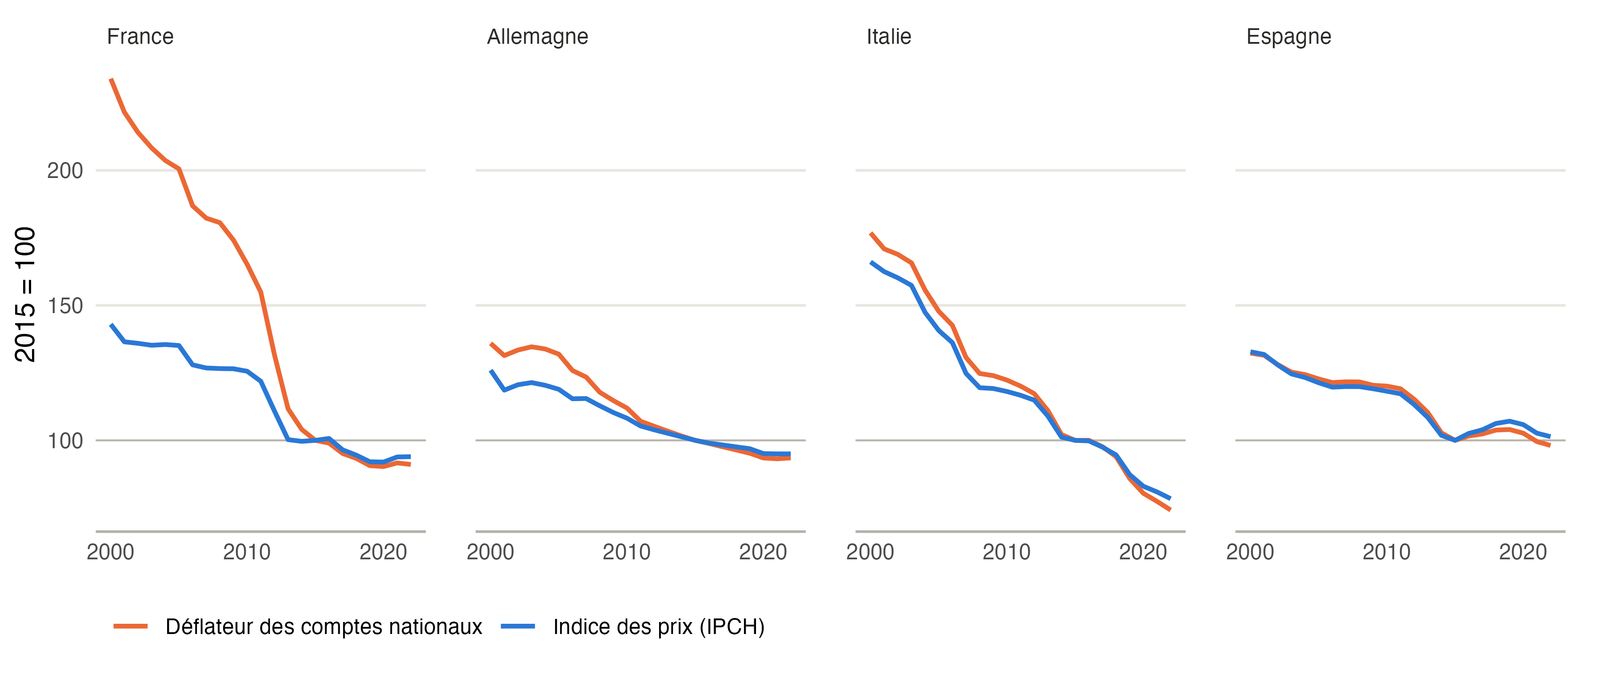
Dans les comptes, les communications ne suivent pas l’indice des prix
Prix des communications (division 08), 2015 = 100. Source : Eurostat (nama_10_co3_p3, prc_hicp_aind), calculs de l’auteur.
Un écart propre à la France
De 2000 à 2015, le prix des communications baisse de 5,5 % par an dans les comptes français, contre 2,4 % par an selon l’indice des prix. En Allemagne : 2,0 % et 1,5 %.
De 2011 à 2013, avec l’arrivée d’un quatrième opérateur mobile : −28 % dans les comptes, −18 % selon l’indice des prix.
La raison : dans les comptes, le volume est mesuré directement, par les minutes et les messages échangés (Giraud et Quévat 2017). On compte des messages au moment où les forfaits les rendent illimités.
Effet sur le déflateur d’ensemble : 0,10 point par an de 2000 à 2015, près de 0,2 point en 2012 comme en 2013.
Depuis 2015, les deux séries coïncident. L’écart « avant 2015 » du billet est d’abord un écart entre deux statistiques françaises.
L’écart se rouvre dans l’indice des prix
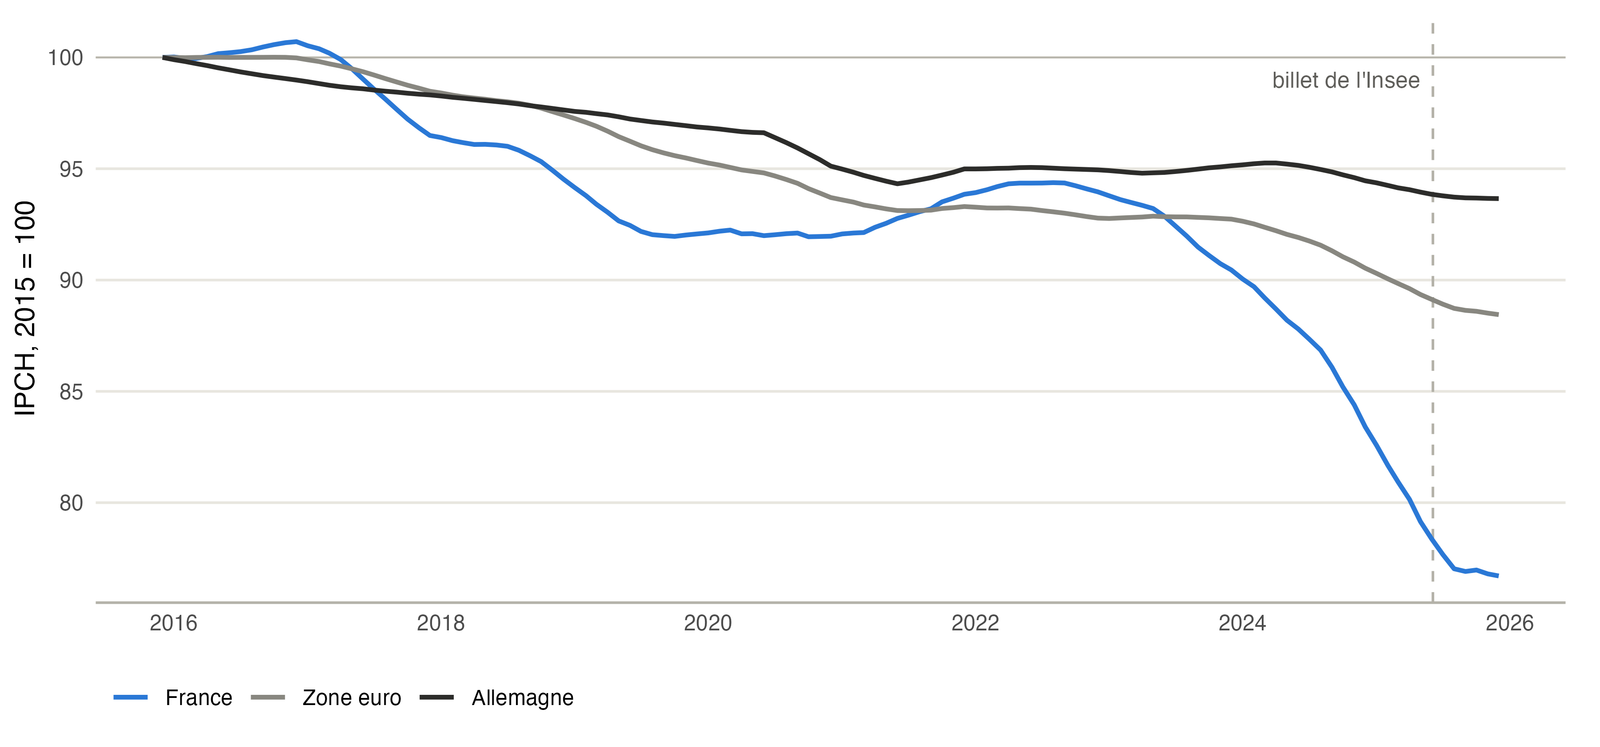
IPCH des communications, moyenne mobile sur douze mois. En 2025 : 76,7 en France, 88,4 dans la zone euro. La figure du billet s’arrête en 2023. Source : Eurostat (prc_hicp_midx).
Un biais passé reste dans le niveau
Le billet titre : « Le pouvoir d’achat a augmenté plus vite en France que dans la zone euro depuis 2000 ».
Ce résultat contient les quinze années pendant lesquelles, de l’aveu du billet, les effets qualité étaient plus forts en France.
Sur le seul poste des communications : le déflateur baisse de 5,5 % par an en France, de 2,9 % dans la zone euro.
Soit 0,08 point par an sur le déflateur d’ensemble, et 1,2 à 1,6 point de pouvoir d’achat relatif en quinze ans, pour un seul poste.
Loyers, santé, logement, pondérations
Les loyers, absents du billet
| Par an | IRL | Loyers, secteur libre | Loyers, secteur social |
|---|---|---|---|
| T4 2008 – T4 2014 | 1,1 % | 1,2 % | 1,5 % |
| T4 2014 – T4 2019 | 0,8 % | 0,5 % | −0,3 % |
| T4 2019 – T4 2024 | 2,1 % | 1,2 % | 2,4 % |
Les loyers font 19,5 % de la consommation dans les comptes (5,0 % réels, 14,4 % imputés), contre 6 % dans l’indice des prix.
C’est un effet qualité : le loyer d’un logement reloué après travaux est écarté. Or l’encadrement (2012) et le gel des logements F et G (2022) font des travaux la condition d’une remise au prix du marché. Environ 62 % de la masse des loyers privés est concernée.
Depuis 2019, l’indice du secteur libre augmente de près d’un point par an de moins que l’indice de référence des loyers, qui plafonne pourtant les baux en cours.
En 2014, l’inspection générale de l’Insee relevait un écart de 0,4 à 1 point par an avec les autres sources.
Effet sur le déflateur : 0,08 à 0,20 point par an.
La santé : des remboursements comptés en volume
Le billet : « de moindres remboursements à prix du médicament inchangé entraînent une hausse en volume de la dépense des ménages ».
Quand un soin est moins remboursé, le ménage paie davantage pour le même soin. Le déflateur ne bouge pas, le pouvoir d’achat mesuré non plus.
De 2005 à 2025, le prix de la santé augmente de 21 % selon l’IPCH, de 3 % selon le déflateur, et baisse de 10 % selon l’IPC.
C’est la raison pour laquelle on proposait l’IPCH. Le billet décrit le problème sans faire le rapprochement.
Le logement comme investissement
Le billet calcule une variante avec le prix de l’investissement (−0,1 point par an), puis conclut que le déflateur de la consommation est « le plus cohérent possible ».
Avec le prix des logements neufs et anciens plutôt que celui de la construction : 0,22 point par an depuis 2000.
Par les remboursements d’emprunt : l’encours des crédits à l’habitat passe de 30 % du revenu en 2000 à près de 70 % aujourd’hui, soit 0,07 à 0,10 point par an.
Le billet invoque les plus-values des propriétaires, qu’il exclut par ailleurs du revenu.
Les pondérations : trois remarques
Le conditionnel. Le déflateur « sous-estimerait » l’inflation, dit la liste des critiques. Il est « structurellement en dessous », dit le corps du billet. C’est un résultat de la théorie des indices, pas une thèse (ILO et al. 2020).
L’exemple. La crise sanitaire : les ménages confinés n’achetaient plus de carburant. Quantité et prix baissent ensemble, pour une raison étrangère aux prix. En 2020, le déflateur augmente plus que l’indice des prix (0,8 % contre 0,5 %).
Le chaînage. L’indice des prix est un indice de Laspeyres chaîné : il prend lui aussi en compte les changements de comportement, avec un décalage. Seuls les reports de l’année en cours distinguent les deux indices.
L’écart est faible, mais il va dans le même sens : près de 2 points de pouvoir d’achat depuis 2000.
Le revenu
La taxe inflationniste explique ce que le billet dit inexplicable
Le billet : les critiques « ne permettent pas d’expliquer les différences des dernières années avec le ressenti des ménages ».
Et plus loin : en 2022 et 2023, « le pouvoir d’achat prenant en compte la taxe inflationniste est fortement affecté à la baisse ».
C’est ce que l’on soutenait (Geerolf 2024b). La figure 3 du billet est le premier calcul de cet effet publié par l’Insee.
L’objection : « Les Français ne comprendraient sans doute pas » un rebond de 6 % en 2024. Ce n’est plus un argument de méthode, mais de communication.
Les revenus de la propriété augmentent aussi hors SIFIM
| En milliards d’euros | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| SIFIM dans la consommation et le revenu | 4,1 | 6,7 | 37,0 | 36,7 |
| Intérêts reçus, après SIFIM | 8,4 | 17,1 | 67,7 | 72,9 |
| Intérêts reçus, avant SIFIM | 11,0 | 15,9 | 29,6 | 33,7 |
| Revenus de l’assurance-vie et assimilés | 43,7 | 51,3 | 61,6 | 72,0 |
| Revenus de la propriété reçus, hors SIFIM | 117,4 | 132,8 | 155,8 | 176,7 |
Le billet ne parle ni des revenus de la propriété, ni des services bancaires imputés (SIFIM). L’objection figurait en note dès 2024 (Geerolf 2024b).
Hors SIFIM, les revenus de la propriété augmentent de 50 % en trois ans, le revenu disponible de 17,5 %.
Sources : Eurostat (nasa_10_nf_tr), Insee ; calculs de l’auteur.
Depuis 2017 : les revenus de la propriété, puis l’indice de prix
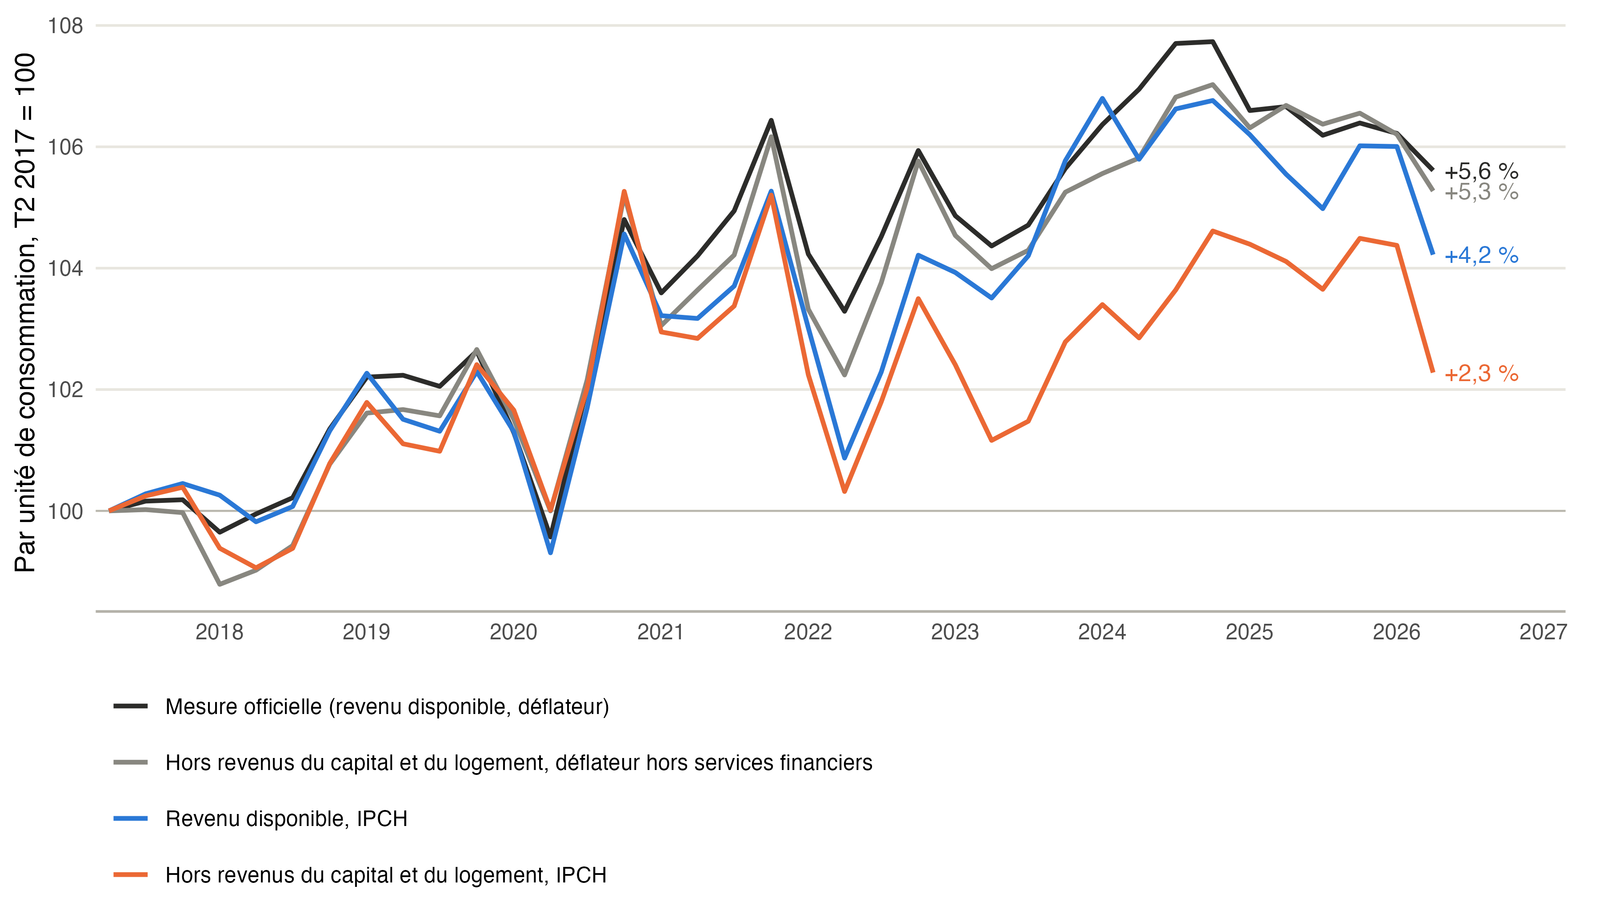
Sources : Insee, comptes trimestriels en base 2020, IPCH ; Eurostat (nasq_10_nf_tr) ; calculs de l’auteur.
Lecture
Les SIFIM ne sont pas une objection. Ils gonflent le revenu, et le déflateur davantage : neutralisés des deux côtés, le pouvoir d’achat augmente de 5,3 % au lieu de 4,8 % entre 2019 et 2024.
Les revenus de la propriété font la moitié de la hausse : sans eux, +2,5 % entre 2019 et 2024 ; baisse en 2022, stagnation en 2023.
L’indice de prix compte autant : avec l’IPCH, +0,2 % entre 2019 et 2024, et +0,9 % en neuf ans au lieu de +5,6 %.
Ces revenus sont la contrepartie nominale d’une érosion que le revenu ne déduit pas : c’est la taxe inflationniste, vue du côté des revenus.
Le pouvoir d’achat officiel est lui-même inférieur, au deuxième trimestre 2026, à son niveau de la fin de 2021 (−0,8 %).
L’addition
Ce que le billet n’additionne pas
| En point par an | 2000 – T2 2026 | 2008 – T2 2026 | T2 2017 – T2 2026 |
|---|---|---|---|
| Pondérations | 0,07 | 0,07 | 0 |
| Remboursements de santé | 0,03 | 0,02 | 0,04 |
| Loyers réels et imputés | 0,08 à 0,20 | 0,08 à 0,20 | 0,07 à 0,18 |
| Logement comme investissement | 0,07 à 0,22 | 0 à 0,06 | 0 |
| Effet qualité | 0,10 à 0,25 | 0,10 à 0,25 | 0,10 à 0,25 |
| Communications (comptes) | 0,06 | 0,06 | 0 |
| Total des corrections | 0,41 à 0,83 | 0,33 à 0,66 | 0,21 à 0,47 |
| Hausse publiée | 0,75 % | 0,42 % | 0,61 % |
| Hausse corrigée | −0,1 à 0,3 % | −0,2 à 0,1 % | 0,1 à 0,4 % |
Par unité de consommation. Sources : billet de l’Insee, Insee, Eurostat ; calculs de l’auteur.
Du chiffre publié au chiffre corrigé
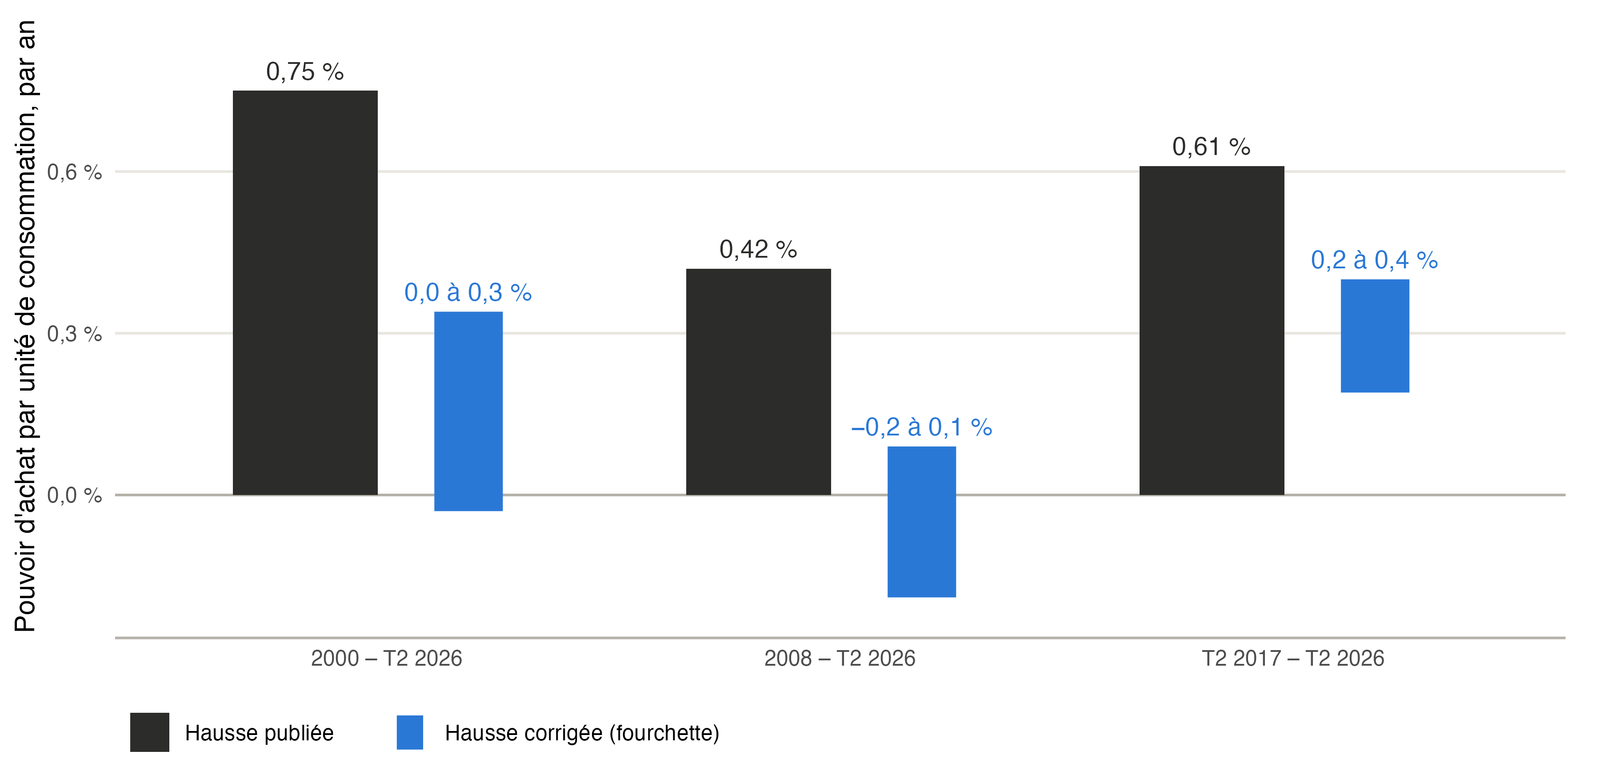
Sources : Insee, comptes nationaux en base 2020 ; Eurostat ; calculs de l’auteur.
Ce que disent ces fourchettes
Ce ne sont pas des estimations. Elles juxtaposent des ordres de grandeur d’origines différentes ; leur borne haute suppose que chaque correction joue à plein.
Les deux seuls effets que le billet chiffre représentent déjà plus d’un cinquième de la hausse publiée depuis 2000.
L’addition la plus prudente en retire plus de la moitié.
Recoupement sans addition : déflaté par l’IPCH, le revenu disponible par unité de consommation augmente de 0,42 % par an depuis 2000 et de 0,06 % par an depuis 2008.
Il n’appartient pas à un chercheur extérieur de faire cette addition à la place de l’institut, qui seul dispose des données.
Les procédés du billet
Trois procédés
Un horizon qui change selon la critique. Les biais de long terme sont écartés parce que la question porterait sur les dernières années. La taxe inflationniste, qui joue sur le court terme, est écartée parce qu’elle disparaît en 2024.
Des normes absentes, et invoquées. La mesure « n’est pas décrite dans les manuels internationaux », mais le choix serait « cohérent avec les normes européennes ». Les deux composantes du ratio sont normées ; le ratio ne l’est pas.
Le ressenti, dans les deux sens. L’indicateur corrigé de la taxe inflationniste est rejeté parce que les Français ne le comprendraient pas ; le revenu ajusté « peut éloigner l’agrégat du ressenti », mais la comparaison européenne repose sur lui.
Ce à quoi le billet ne répond pas
Le salaire net. On ne proposait pas de « limiter le revenu aux seuls salaires », mais d’ajouter le pouvoir d’achat du salaire net, déflaté par l’IPCH, avec la même visibilité.
La visibilité. L’indicateur retient l’attention parce que l’Insee le place dans le titre de ses comptes trimestriels et, depuis mai 2013, de ses comptes annuels.
La répartition. Ni la concentration des revenus du patrimoine, ni les effets de structure, ni le choix d’un revenu brut ne sont discutés.
La bibliographie. Le billet renvoie à « [Geerolf, 2024] » pour l’effet qualité, mais sa bibliographie ne contient que le document sur la taxe inflationniste. Le texte auquel il répond, « Mesurer “le” pouvoir d’achat », n’y est pas référencé.
Conclusion
Points saillants
Le billet est une étape : l’Insee n’avait jamais réuni ces concessions dans un même texte.
Il chiffre séparément une partie des biais, reconnaît les autres, et conclut sans additionner.
Additionnées, les corrections retirent entre la moitié et la totalité de la hausse du pouvoir d’achat mesurée depuis 2000, et l’essentiel ou la totalité de celle mesurée depuis 2008.
Une partie de l’écart entre les chiffres et le ressenti tient à la mesure.
Cinq mesures à la portée de l’institut
Additionner : publier un pouvoir d’achat corrigé de l’ensemble des effets que le billet reconnaît.
Mesurer l’effet qualité, renouvellement annuel de l’échantillon compris, sur l’ensemble de l’indice.
Expliquer l’indice des loyers : pourquoi un point par an de moins que l’indice de référence depuis 2019 ?
Publier le pouvoir d’achat hors revenus de la propriété et celui du salaire net, déflatés par l’IPCH, au même rang.
Suspendre la comparaison européenne tant que les méthodes de partage entre volume et prix ne sont pas harmonisées.
Les références
Bibliographie
Aeberhardt, Lorraine, Florian Hatier, Marie Leclair, Benoît Pentinat, et Jean-Denis Zafar. 2020. « L’économie numérique fausse-t-elle le partage volume-prix du PIB ? L’expérience française / Does the Digital Economy Distort the Volume-Price Split of GDP? The French Experience ». Économie et Statistique 517-518-519: 147‑65. https://doi.org/10.24187/ecostat.2020.517t.2027.
Comité du label de la statistique publique. 2025. « Avis de conformité – Indices des prix à la consommation (IPC) ». Avis n° 2025_26296_DG75-L002 du 15 décembre 2025 (label 2026-2030). https://www.cnis.fr/enquetes/indices-des-prix-a-la-consommation-ipc/.
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Geerolf, François. 2024a. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2024b. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2024c. « Mesurer « le » pouvoir d’achat ». hal-05505752, juillet. https://hal.science/hal-05505752.
Giraud, Charles-Julien, et Benjamin Quévat. 2017. « Dossier: Pourquoi la croissance de l’Italie a-t-elle décroché depuis 2000 comparée à la France ? » In Note de conjoncture de l’Insee, Juin 2017. https://tinyurl.com/mrym4d4w.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. https://tinyurl.com/3hkc7mrr.
Hauseux, Yaëlle, et Guillaume Houriez. 2025. « Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? » Blog de l’Insee. https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/.
ILO, IMF, OECD, Eurostat, UNECE, et World Bank. 2020. Consumer Price Index Manual: Concepts and Methods. Washington, D.C.: International Monetary Fund.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://tinyurl.com/534znxsr.
Insee. 2014. « Pour comprendre… Le pouvoir d’achat et l’indice des prix ». https://tinyurl.com/ccrevwp5.
Insee. 2026. « Harmonised index of consumer prices (HICP) – France. Reference metadata in Euro SDMX Metadata Structure (ESMS) ». Eurostat, métadonnées certifiées le 4 février 2026. https://ec.europa.eu/eurostat/cache/metadata/EN/prc_hicp_esmshi4_fr.htm.