Les mensonges de la taxe Zucman
Un vrai sujet, un faux diagnostic, un mauvais remède
fiscalité
taxe Zucman
inégalités
prix d’actifs
Résumé
Cet article développe les arguments d’un entretien donné à L’Express en septembre 2025 : la taxe Zucman, un impôt plancher de 2 % du patrimoine au-delà de 100 millions d’euros, est une mauvaise réponse à un vrai problème, plus circonscrit qu’on ne le dit. Le constat de départ, celui de l’Institut des politiques publiques (IPP), selon lequel les milliardaires paient 26 % de leur « revenu économique » contre 46 % pour le top 0,1 %, est lui-même fragile. Ce revenu impute aux milliardaires les bénéfices des sociétés qu’ils contrôlent, qui ont pourtant une personnalité juridique propre ; il a été profondément révisé ; il mélange holdings patrimoniales et sociétés d’exploitation, sans que le partage soit publié ; il ignore ce que les millionnaires capitalisent hors holding, dans l’assurance-vie, les fonds capitalisants ou l’immobilier locatif ; et il ne tient pas compte du temps de l’impôt. Ce qui reste est le problème des dividendes remontés en franchise d’impôt dans les holdings patrimoniales : il appelle une correction ciblée, mais il n’explique pas à lui seul l’écart mesuré. Le slogan selon lequel « les milliardaires paient deux fois moins d’impôts que l’ensemble des Français » raccorde ensuite des séries incompatibles : il compare des milliardaires mesurés hors cotisations retraite et hors TVA à des Français mesurés avec. La France n’est pas un paradis fiscal, mais l’un des systèmes les plus redistributifs du monde. Le remède, enfin, est mal calibré. Le rendement de 7,5 à 8 % par an qui rendrait l’impôt « indolore » est la croissance passée des fortunes du classement Forbes, gonflée par quarante ans de baisse des taux, et repose sur une prime des actions que personne ne sait expliquer ; les 20 milliards d’euros promis en valent plutôt 2 à 6. Ces approximations prolongent une tradition d’exagération chiffrée sur l’héritage, et détournent le débat de ce qui caractérise vraiment la France depuis 2008 : la baisse du niveau de vie.
Mots clés
taxe Zucman, impôt plancher, milliardaires, progressivité, revenu économique, prime des actions, taxe inflationniste, héritage, pouvoir d’achat
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF] [💻 Données et scripts]
Introduction
« La France est un paradis fiscal pour les ultrariches » : le 18 janvier 2023, sur le plateau de C ce soir, Gabriel Zucman affirmait que les ultrariches n’y payaient que 2 % d’impôt. Le chiffre venait de diapositives encore provisoires de l’Institut des politiques publiques (IPP). Deux ans et demi plus tard, il était devenu « 27 % tous prélèvements compris », contre « environ 50 % » pour « l’ensemble des Français », dans une tribune cosignée par Olivier Blanchard et Jean Pisani-Ferry (Blanchard, Pisani-Ferry, et Zucman 2025). Il est désormais le socle d’un impôt plancher de 2 % sur les patrimoines de plus de 100 millions d’euros, adopté par l’Assemblée nationale en février 2025, rejeté par le Sénat en juin, puis par l’Assemblée elle-même en octobre. En octobre 2025, il a reçu sa forme la plus ramassée dans un court pamphlet publié au Seuil, dont le titre dit tout : Les milliardaires ne paient pas d’impôt sur le revenu et nous allons y mettre fin (Zucman 2025b).
L’argumentaire du livre tient en six affirmations. Le Français moyen acquitterait 51 % de son revenu en prélèvements obligatoires, et « toutes les catégories sociales » paieraient « peu ou prou la moitié de leur revenu en impôt ». Les milliardaires ne paieraient que 25 %, et même 13 % « à la France », puisque la moitié de l’impôt sur les sociétés de leurs groupes est payée à l’étranger. L’impôt sur le revenu ne représenterait que 2 % de leur revenu, grâce aux holdings qui « font écran à l’impôt ». Le rendement de la fortune serait de 6 % par an, si bien qu’un plancher de 2 % équivaudrait à un impôt sur le revenu de 33 % et ramènerait leur taux total à 50 ou 55 %. La France serait « un paradis fiscal pour milliardaires », en violation de l’article 13 de la Déclaration de 1789. La taxe, enfin, rapporterait une vingtaine de milliards d’euros par an, et l’exil fiscal resterait marginal, une exit tax de cinq à dix ans suffisant à le contenir.
J’ai résumé ce que je pense de cet argumentaire dans un entretien à L’Express, le 18 septembre 2025 (Geerolf et Mathieu 2025). « La taxe Zucman est une mauvaise réponse à un vrai problème qui me paraît plus circonscrit. Le problème dont je parle est celui des dividendes versés par les actionnaires de sociétés dans des holdings patrimoniales et qui ne sont pas taxés. » Et encore : « Dire que les milliardaires payent deux fois moins d’impôts que tous les Français ou même que la moyenne des Français est là aussi faux. Ce que montre le rapport de l’IPP, c’est que les milliardaires paient en effet moins d’impôts en proportion de leur revenu (26 %) que les millionnaires (46 %), ce qui est très différent. » Je le relevais dès juin 2025, quelques jours après la tribune : dire que « les 0,0002 % les plus riches (les milliardaires) paient 2 fois moins d’impôts que les 0,1 % les plus riches », ce n’est pas la même chose que dire que « les milliardaires paient 2 fois moins d’impôts que l’ensemble des Français »1. Cet article développe les arguments de cet entretien.
Il soutient trois thèses, par ordre d’importance. La première est que le constat de départ, celui de l’IPP, est lui-même fragile (Section 1). Il repose sur un « revenu économique » qui impute aux milliardaires les bénéfices des sociétés qu’ils contrôlent, alors que ces sociétés ont une personnalité juridique propre ; ce revenu a été profondément révisé d’une version à l’autre ; il mélange les holdings patrimoniales et les sociétés d’exploitation ; il ignore ce que les millionnaires capitalisent par d’autres moyens que les holdings ; et il ne tient pas compte du temps de l’impôt. Ce qui en reste, c’est le problème des holdings : un vrai problème, qui appelle une correction, mais sans doute bien plus limité que l’écart mesuré ne le laisse croire. La deuxième thèse est que le passage de ce constat au slogan « les milliardaires paient deux fois moins que l’ensemble des Français » repose sur un collage de séries incompatibles (Section 2), et que le système français, loin d’être un paradis fiscal, est progressif et l’un des plus redistributifs du monde (Section 3). La troisième est que le remède proposé est mal calibré : le rendement de 7,5 à 8 % qui rendrait l’impôt « indolore » est une croissance passée de fortunes, gonflée par la baisse des taux et adossée à une prime des actions que personne ne sait expliquer (Section 4), et les recettes attendues sont surestimées, au prix de « victimes collatérales » (Section 5). Ces approximations prolongent une tradition d’exagération chiffrée sur l’héritage et la concentration des patrimoines (Section 6). Elles détournent surtout le débat de ce qui caractérise vraiment la France depuis 2008 : la baisse du niveau de vie (Section 7).
1 Le constat de l’IPP, et pourquoi il est fragile
Tout part d’une étude sérieuse. Laurent Bach, Antoine Bozio, Arthur Guillouzouic et Clément Malgouyres ont apparié, pour l’année 2016, les déclarations fiscales des ménages et les comptes des entreprises qu’ils détiennent, en remontant les chaînes de participations (Bach et al. 2023, 2025). C’est un travail considérable, qui place la statistique française au niveau des pays les plus avancés en la matière. Mais ce qu’il mesure, et ce qu’il ne mesure pas, mérite d’être précisé.
1.1 Ce que mesure l’IPP
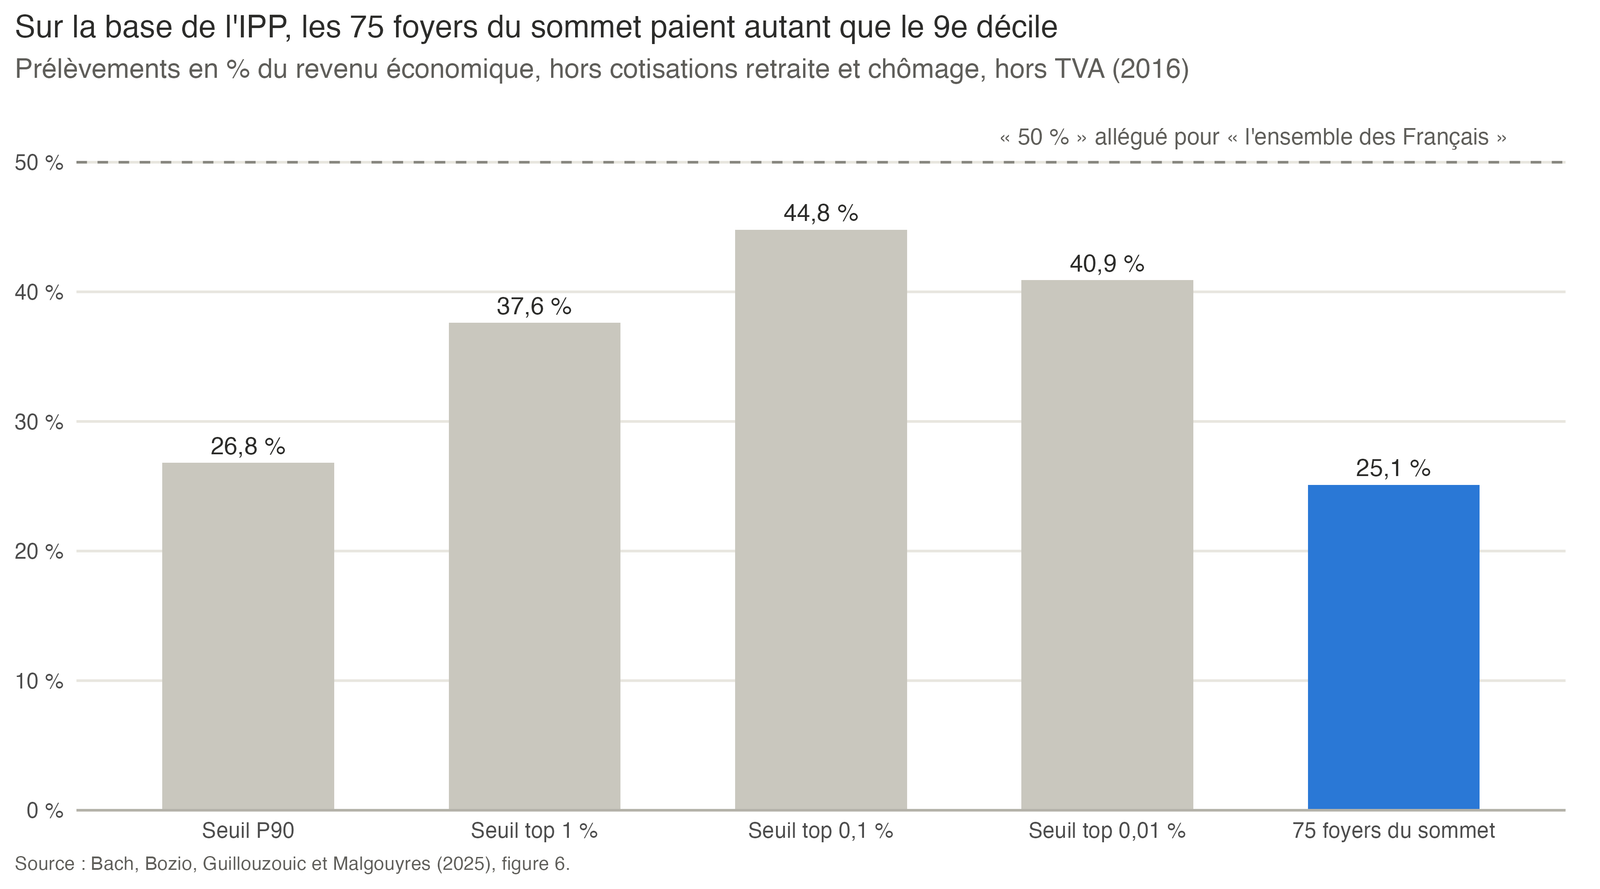
L’IPP rapporte les impôts des ménages, impôt sur les sociétés compris, à ce qu’il appelle leur « revenu économique ». Ce revenu ajoute à leur revenu fiscal les bénéfices non distribués des sociétés qu’ils contrôlent, c’est-à-dire qu’ils détiennent à au moins 10 %, ou dont ils sont présumés avoir le contrôle. Les cotisations retraite et chômage, la TVA, les impôts de production et la taxe foncière sont exclus. Sur cette base, le taux d’imposition croît avec le revenu jusqu’au top 0,1 %, où il atteint 44,8 %, puis décroît au tout sommet : les 75 foyers dont le revenu économique est le plus élevé, assimilés aux « milliardaires », paient 25,1 % (figure 1). L’essentiel de ce qu’ils acquittent est l’impôt sur les sociétés payé par leurs entreprises, qui représente 23 points de leur revenu économique ; l’impôt sur le revenu n’en représente que 2.
Ce chiffre n’est généralement pas calculé, et pour une raison simple : ni le droit fiscal, ni la statistique publique n’imputent aux actionnaires les bénéfices des sociétés qu’ils détiennent. Une société a une personnalité juridique propre. Ses bénéfices lui appartiennent tant qu’elle ne les distribue pas, et ils ne sont versés à ses actionnaires à aucun moment. Le revenu économique est une construction statistique, légitime et instructive, mais le législateur ne l’a jamais retenu comme assiette d’un impôt. Le rapporteur du Sénat a d’ailleurs relevé qu’il heurte le principe de personnalité de l’impôt (Capus 2025).
1.2 Un revenu profondément révisé
Cette construction est aussi fragile. Sa mesure a été profondément révisée entre la note de 2023 et le working paper de 2025. Le revenu économique moyen des 75 foyers du sommet passe de 634,5 à 217,3 millions d’euros. Le rapport entre leur revenu économique et leur revenu fiscal tombe de 23,7 à 6,5. Le seuil d’entrée dans ce groupe passe de 150 à 61,5 millions d’euros. Le taux d’imposition total, lui, bouge peu (de 26,2 à 25,1 %). Mais tous les chiffres qui en dérivent, à commencer par les « 2 % d’impôt sur le revenu » et le rendement attendu de la taxe, sont à reprendre. Le livre d’octobre 2025, paru après le working paper, n’en dit rien.
1.3 Holdings patrimoniales et sociétés d’exploitation : un mélange
Le revenu économique mélange surtout deux choses très différentes. Une partie des bénéfices réintégrés transite par des holdings patrimoniales, ces sociétés dont l’objet est de détenir des participations et d’encaisser des dividendes en franchise presque totale d’impôt. En vertu du régime mère-fille, issu d’une directive européenne, seule une quote-part de 5 % de ces dividendes est imposée à l’impôt sur les sociétés. C’est là que se loge ce qui peut être considéré comme une forme d’abus, et c’est ce que vise, à juste titre, le débat sur l’impôt sur le revenu des milliardaires. Mais une autre partie, sans doute la plus importante, est constituée des bénéfices que conservent les sociétés d’exploitation elles-mêmes, souvent des sociétés anonymes cotées, dont la personnalité juridique est légitimement distincte de celle de leurs actionnaires, qui comptent d’autres investisseurs, et dont les bénéfices réinvestis financent l’investissement et l’emploi.
Or le partage entre ces deux composantes n’est pas publié. On ne sait donc pas quelle part de l’écart entre le top 0,1 % et le tout sommet tient aux holdings, qui relèvent d’une correction fiscale ciblée, et quelle part tient simplement à ce que les grandes entreprises ne distribuent pas tous leurs bénéfices, ce qui n’a rien d’anormal. Laisser croire que le calcul de l’IPP s’explique tout entier par les holdings, c’est prêter à celles-ci un rôle que les chiffres disponibles ne permettent pas d’établir.
1.4 Pas besoin de holding pour différer son revenu
La méthode est en outre asymétrique. Elle réintègre dans le revenu des milliardaires les bénéfices qu’ils capitalisent dans leurs sociétés, mais pas ceux que les autres ménages capitalisent dans leurs placements. Or tout épargnant peut reporter l’imposition de ses revenus du capital, et il n’a besoin pour cela d’aucune holding.
Le seuil de 10 % y contribue. Emprunté aux formulaires fiscaux des entreprises, il est arbitraire et n’existe pas en droit des sociétés. Il est surtout mécaniquement concentré au sommet de la distribution. Ce choix conduit à sous-estimer le revenu économique du reste de la distribution, et donc la progressivité du système fiscal dans son ensemble. L’effet est renforcé par l’exclusion des revenus capitalisés dans l’assurance-vie, les plans d’épargne retraite ou l’épargne salariale, qui sont le principal actif financier des ménages en dessous du top 1 %. Le tableau 1 recense les principaux supports par lesquels un ménage accumule des revenus du capital sans être imposé l’année où ils sont produits. Aucun n’est compté dans le revenu économique de l’IPP.
| Support | Ce qui échappe à l’impôt courant | Imposition |
|---|---|---|
| Assurance-vie | Intérêts et plus-values internes, tant qu’il n’y a pas de rachat | Au rachat, après abattement de 4 600 € (9 200 € pour un couple) au-delà de 8 ans ; 152 500 € par bénéficiaire hors succession |
| PEA | Dividendes et plus-values, tant que le plan reste ouvert | Exonération d’impôt sur le revenu après 5 ans (prélèvements sociaux seulement) |
| ETF et fonds monétaires capitalisants | Dividendes et intérêts réinvestis dans la valeur liquidative | À la cession seulement |
| PER, épargne salariale | Versements déductibles ou exonérés, produits capitalisés | À la sortie, parfois exonérée |
| Résidence principale | Loyer imputé (environ 180 milliards d’euros en 2016) | Jamais imposé ; plus-value exonérée |
| Location meublée non professionnelle (LMNP) au réel | Amortissements qui ramènent le résultat imposable vers zéro pendant des années | Jusqu’à la loi de finances pour 2025, amortissements non réintégrés dans la plus-value de revente : jamais imposés |
| Immobilier détenu en direct | Plus-value accumulée | Abattements pour durée de détention : exonération d’impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans |
| SCI à l’IS | Bénéfices conservés dans la société | À la distribution |
Un ETF capitalisant fait exactement ce que fait la holding d’un milliardaire : il encaisse des dividendes et les réinvestit, sans que l’épargnant soit imposé tant qu’il ne vend pas. Un fonds monétaire capitalisant fait la même chose avec des intérêts. La seule différence avec la holding est l’échelle. Interrogé sur ce point en décembre 2025, Laurent Bach a répondu : « Ça oui, entièrement d’accord, on y travaille. » Il ajoutait en juin 2026 douter que « les résultats changent monstrueusement ». C’est possible. Mais retenir dans le revenu économique les seuls bénéfices des sociétés contrôlées reste une demi-mesure : mettre tous les actionnaires en transparence fiscale réduirait aussi, selon toute vraisemblance, le taux d’imposition des classes moyennes supérieures.
Le taux de 46 % attribué au top 0,1 % dans la note de 2023 (44,8 % dans le working paper de 2025), qui sert de point de comparaison, est ainsi lui-même éminemment discutable. Les foyers qui gagnent quelques dizaines de milliers d’euros par mois sont précisément ceux qui recourent le plus à ces outils : l’assurance-vie, dont les produits ne sont imposés qu’au rachat ; les fonds et ETF capitalisants, dont les revenus ne sont imposés qu’à la cession ; les plans d’épargne retraite, dont les versements sont déductibles ; l’immobilier locatif, enfin. En location meublée non professionnelle, l’amortissement fiscal du bien ramène le revenu imposable vers zéro pendant des années ; et jusqu’à la loi de finances pour 2025, ces amortissements n’étaient même pas réintégrés dans la plus-value à la revente, si bien que les loyers ainsi abrités n’étaient jamais imposés. La plus-value immobilière elle-même s’éteint avec le temps : grâce aux abattements pour durée de détention, elle est exonérée d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. Comme ces revenus différés ne figurent pas dans le revenu économique du top 0,1 %, alors que les bénéfices conservés par les sociétés des milliardaires figurent dans le leur, le taux des millionnaires est surestimé et celui des milliardaires sous-estimé. L’écart entre les deux est donc un majorant, d’ampleur inconnue. Pour ma part, je ne sais toujours pas si les milliardaires paient vraiment deux fois moins que les millionnaires.
Pour le gros de la distribution, entre le 30e et le 98e centile, le principal revenu du capital non imposé n’est d’ailleurs ni l’assurance-vie ni le PEA, mais le loyer que les propriétaires se versent implicitement à eux-mêmes en occupant leur logement. Ce loyer imputé augmente d’environ 15 % le revenu du ménage médian. Antoine Levy propose de l’ajouter au revenu économique : cela réduirait de 4 à 5 points les taux d’imposition entre le 30e et le 98e centile, et augmenterait d’autant la progressivité mesurée (Levy 2023).
Il y a là une ironie. La taxe Zucman inclut l’assurance-vie dans son assiette patrimoniale : elle reconnaît donc implicitement qu’il s’agit d’un patrimoine qui produit un revenu. Mais le diagnostic qui la fonde ne compte pas ce revenu pour les ménages ordinaires. Le problème des revenus capitalisés est réel ; il est même l’un des plus importants de la fiscalité du capital. Mais il est général. Le traiter comme une exception de milliardaires est une erreur de diagnostic.
1.5 Le temps de l’impôt
Un taux d’imposition calculé sur une seule année est enfin, par construction, biaisé vers le bas au sommet de la distribution. Les impôts sur le capital ne sont pas acquittés l’année où le bénéfice est réalisé, mais au moment de la cession, de la distribution ou de la transmission.
Une société qui met ses bénéfices en réserve pendant des années, puis dont le propriétaire cède les titres, est imposée deux fois à des dates différentes : à l’impôt sur les sociétés l’année où elle réalise ses bénéfices, et à l’impôt sur les plus-values l’année de la cession, où le revenu économique peut être faible. L’économiste qui raisonne année par année observe d’abord un contribuable au revenu élevé et faiblement imposé, puis un contribuable au revenu modeste et très fortement imposé. Au sommet, où ces situations sont fréquentes et où les revenus économiques sont très variables d’une année sur l’autre, le profil semble régressif par un pur effet mécanique. Les pertes et les reports déficitaires, dont la note de l’IPP traite peu, produisent un biais de même sens.
Les droits de succession et de donation sont, eux, exclus du chiffre « officiel ». Celui-ci suppose que l’impôt futur sur les revenus non distribués est nul. En variante, avec une donation avant 70 ans et un pacte Dutreil, qui réduit fortement les droits sur les transmissions d’entreprises (taux de 5,625 % sur la transmission), l’IPP trouve 29,7 %, soit 4,6 points de plus (Bach et al. 2025, fig. A4). Sans donation anticipée ni pacte Dutreil, la transmission serait imposée au barème des droits de succession, dont le taux marginal atteint 45 % en ligne directe, et le taux total serait bien plus élevé. L’impôt futur intervient certes parfois des décennies plus tard, et doit être actualisé. Mais l’hypothèse d’un impôt futur nul est la plus favorable à la thèse de Zucman. Les droits de succession et de donation rapportent en France 0,7 à 0,8 % du PIB, contre 0,3 % en moyenne dans l’OCDE : c’est l’un des niveaux les plus élevés de l’OCDE. De même, l’argent finalement consommé paiera la TVA, et l’argent distribué le prélèvement forfaitaire unique.
Le vrai point faible du système français, à cet égard, est la purge des plus-values latentes au décès, qui efface l’impôt sur les gains accumulés de son vivant par le défunt, et le pacte Dutreil, dont la Cour des comptes estime le coût à plus de 5,5 milliards d’euros en 2024, contre environ 800 millions d’euros dans les documents budgétaires (Cour des comptes 2025). Ces deux points se corrigent dans le droit des successions, sans créer un impôt annuel sur le patrimoine.
L’IPP travaille enfin sur une seule année, 2016, située entre la mise au barème de l’impôt sur le revenu des dividendes (2013) et l’instauration du prélèvement forfaitaire unique (2018). La distribution de dividendes y était fiscalement pénalisée. Les auteurs jugent que « 2016 is unlikely to be an outlier » pour le revenu économique. Mais le revenu fiscal du sommet a fortement augmenté depuis : selon le working paper de 2025, le revenu fiscal moyen du top 0,0002 % passe de 26,8 millions d’euros en 2016 à 42 millions en 2018, puis 66,8 millions en 2022. Selon la DGFiP, les revenus de capitaux mobiliers des très hauts revenus avaient baissé de 41 % en 2013 et ont augmenté de 115 % en 2018. Ces évolutions rendent pour le moins incertaine l’affirmation du livre selon laquelle une actualisation des données « conduirait à un taux d’imposition des milliardaires significativement plus faible ».
1.6 Ce qui reste : un vrai problème, mais circonscrit
Que reste-t-il, une fois ces réserves faites ? Un problème réel, que je n’ai jamais contesté : les dividendes versés à des holdings patrimoniales échappent presque entièrement à l’impôt, et ils peuvent y être réinvestis, en actions, en immobilier ou en titres de presse, sans jamais être imposés à l’impôt sur le revenu. Tant qu’un revenu n’est pas versé à une personne, il n’est pas soumis à l’impôt sur le revenu : c’est vrai pour Bernard Arnault comme pour tout épargnant, mais l’ampleur des sommes et l’usage qui peut en être fait justifient une correction. Les États-Unis la pratiquent : comme je le rappelais dans L’Express, les dividendes perçus par ces holdings y sont imposés au niveau fédéral à hauteur de 20 %, par la personal holding company tax, lorsqu’ils ne sont pas distribués.
Ce problème appelle donc une correction ciblée. Mais il est sûrement plus limité que ne le laisse croire l’écart de 20 points entre le top 0,1 % et les milliardaires : une partie de cet écart tient aux bénéfices des sociétés d’exploitation, une autre à l’oubli des revenus que les millionnaires capitalisent hors holding, une autre encore au calendrier de l’impôt. Rien de tout cela ne justifie un impôt annuel de 2 % sur le patrimoine, qui frapperait aussi bien les holdings que les entreprises elles-mêmes.
2 Du constat au slogan : le « 50 % contre 27 % »
Le chiffre central de la campagne n’est d’ailleurs pas celui de l’IPP. La tribune du 11 juin 2025 affirme que « l’ensemble des Français acquittent environ 50 % de leurs revenus en impôts et cotisations sociales, tous prélèvements compris, [et que] ce chiffre tombe à 27 % pour les milliardaires, soit presque deux fois moins ». Elle en déduit qu’« il s’agit là d’une violation du principe constitutionnel d’égalité devant l’impôt ». Deux jours plus tard, l’éditorial du Monde attribuait les deux chiffres à l’IPP, et demandait s’il était « acceptable que l’ensemble des Français soient proportionnellement taxés quasiment deux fois plus sur leurs revenus qu’un milliardaire ». Ce chiffre compare deux grandeurs qui ne mesurent pas la même chose.
2.1 Trois sources, deux numérateurs, deux dénominateurs, deux populations
Gabriel Zucman a lui-même détaillé la construction du chiffre le 15 juin 2025, en réponse aux critiques. Le « 50 % » est un ratio macroéconomique : l’ensemble des prélèvements obligatoires rapporté au revenu national net. Le « 26-27 % » vient de la figure 1b de la note IPP. Les taux par décile, enfin, viennent d’un troisième travail, celui de Bozio et al. (2020), dont la figure 6A ne porte que sur les actifs de 25 à 60 ans en emploi. Le graphique de Landais, Piketty, et Saez (2011), que Zucman relaie le même jour pour montrer un système « faiblement progressif » ou « franchement régressif », porte quant à lui sur les 18-65 ans travaillant à au moins 80 % d’un temps plein. Le raccordement est revendiqué : la série de 2011, écrit-il, « restait silencieuse sur le cas des milliardaires. Manque que l’IPP est venu combler ».
On a donc deux numérateurs différents, puisque les prélèvements retenus ne sont pas les mêmes, deux dénominateurs différents, puisque le revenu national n’est pas le revenu économique de l’IPP, et deux populations différentes, puisque l’une est restreinte aux actifs occupés et l’autre non. Sur la partie de la distribution où les deux séries se recouvrent, entre le 90e et le 99e centile, leurs pentes diffèrent d’ailleurs de plusieurs points : la rupture de série est visible à l’œil nu.
2.2 L’IPP exclut précisément ce qui fait monter les autres à 50 %
Le point décisif est ailleurs. L’IPP a fait un choix de méthode explicite, et ce choix exclut précisément ce qui porte le taux des Français ordinaires à 50 %. L’encadré 3 de la note de 2023 l’écrit en toutes lettres : « Nous excluons ainsi les cotisations retraite (base et complémentaire) et chômage. » Le working paper de 2025 justifie ce choix : les inclure « might give a misleading picture of the overall pattern of tax rates across income groups » (Bach et al. 2025, 16‑17). La raison est simple. Les cotisations retraite et chômage ouvrent des droits à des prestations qui seront elles-mêmes imposées lorsqu’elles seront versées ; les compter comme un impôt reviendrait à traiter un salaire différé comme une contribution aux charges publiques. Or ces cotisations pèsent à elles seules une quinzaine de points de revenu national. Laurent Bach, coauteur de la note, l’a rappelé dès la publication de la tribune : « le texte est imprécis sur la citation de notre travail […] notre note de 2023, qui n’inclut en particulier pas les cotis contributives ». Le chiffre de 50 % ne figure nulle part dans l’étude de l’IPP, et pour cause : elle ne publie de taux qu’à partir du 9e décile.
Sur la base même de l’IPP, l’écart disparaît pour l’essentiel. Les 75 foyers du sommet paient 25,1 % de leur revenu économique, contre 26,8 % au seuil du top 10 % (figure 1). Dans la note de 2023, on avait 26,2 % contre environ 30 % au 9e décile. Je le relevais dès le 13 juin 2025, deux jours après la tribune : « Dans l’étude de l’IPP citée, au niveau du D9 (p89-90), ils paient 29,9 % (cotisations non contributives + impôts) vs 26,2 % pour les milliardaires. Arrêtons d’exagérer, dans un sens comme dans l’autre »2. Et comme 84 % des foyers situés sous la médiane ne paient pas d’impôt sur le revenu, le taux des 90 % du bas, sur la même base, est très probablement plus faible encore. Zucman fournit d’ailleurs lui-même les chiffres pertinents (Zucman 2025a) : sans les cotisations retraite, le taux du Français moyen tombe à 41 %, et à 32 % si l’on retire en outre la TVA. Il juge ces soustractions injustifiées. Mais ce sont exactement les deux postes que l’on a retirés du 27 % des milliardaires.
2.3 Les transferts sont ignorés
Le calcul a un second défaut, qui pèse sur le bas de la distribution, et Henri Sterdyniak l’avait relevé dès 2012 à propos du livre de Landais, Piketty et Saez : « Le graphique prend en compte les impôts, mais oublie les prestations sociales » (Sterdyniak 2012). La méthode intègre la TVA payée sur la consommation, mais pas les revenus de transfert qui financent cette consommation, ce qui « majore fortement les taux d’imposition des plus pauvres ». Sterdyniak en donnait un exemple simple : un ménage qui gagne 1 000 euros, reçoit 1 000 euros de prestations et paie 300 euros de TVA a, selon cette méthode, un taux d’imposition de 30 % ; s’il touchait 2 000 euros de prestations, ce taux monterait à 60 %. Mesuré net des prestations, il est en réalité de −70 %, ou de −140 %. À la limite, un allocataire du RSA sans revenu primaire a un taux d’imposition infini. Hors cotisations contributives, Sterdyniak trouvait un taux de 22 % pour les plus pauvres, et de 33 % aussi bien pour la tranche P98-99 que pour la tranche P99,999-100, et concluait : « La prétendue régressivité du système disparaît. » Le livre de Zucman admet d’ailleurs qu’une fois les prestations déduites, les classes populaires sont à environ 30 %.
2.4 Les coauteurs eux-mêmes ont reculé
Le plus frappant est que les auteurs des chiffres, et même un cosignataire de la tribune, ont pris leurs distances. Olivier Blanchard a écrit le 18 juin 2025 que « ne pas inclure les transferts dans un graphe est potentiellement trompeur » et qu’« inclure les cotisations sociales dans leur ensemble, dans le calcul des impôts n’est pas justifié ». Il ajoutait que ces réserves ne changeaient rien pour le top 0,1 %, ce qui est exact : c’est bien le seul constat qui tienne, sous les réserves de la Section 1. Laurent Bach, pour sa part, refuse de produire des taux pour le bas de la distribution, ce qui reviendrait selon lui à une « certification trompeuse ». Et Gabriel Zucman lui-même a glissé, sur le plateau de C à vous le 15 septembre 2025, de « l’ensemble des Français » aux « cadres supérieurs » : « Le taux de 2 % n’a pas été choisi au hasard. C’est le minimum pour garantir que les milliardaires ne paient pas moins que les cadres supérieurs. » Dans la même émission, il parlait aussi des « classes populaires ». Le point de comparaison change d’une phrase à l’autre ; seule la conclusion reste fixe.
2.5 La secrétaire et l’infirmière
Le slogan selon lequel « les milliardaires paient moins d’impôts que leur secrétaire », lancé par Mediapart en février 2025 et repris par François Ruffin (« que les infirmières ou les secrétaires »), est importé tel quel des États-Unis. C’est la « Buffett rule » de Barack Obama, qui comparait en 2012 l’impôt fédéral de Warren Buffett à celui de sa secrétaire, cotisations sociales comprises. Transposé en France, il n’a pas de sens. Une secrétaire n’atteint un taux de 45 à 50 % qu’en comptant comme impôt son salaire différé, c’est-à-dire ses cotisations retraite et chômage, et la TVA, sur un revenu avant transferts. Ce n’est pas le périmètre retenu pour le milliardaire. La méthode même, qui raisonne sur des moyennes par fractile de revenu, interdit d’ailleurs toute comparaison individuelle : il n’existe pas, dans ces données, de secrétaire ni d’infirmière.
2.6 « Ne paient pas d’impôt sur le revenu » : un titre qui joue sur les mots
Le titre du livre relève du même procédé. Il est faux au sens fiscal du mot revenu. En 2016, les 75 foyers fiscaux du sommet ont acquitté, d’après le livre lui-même, 200 millions d’euros d’impôt sur le revenu, contribution exceptionnelle sur les hauts revenus comprise, et près de 100 millions de CSG et de CRDS, soit environ 4 millions d’euros par foyer. Rapportés à leur revenu fiscal, leurs impôts personnels, ISF compris, atteignent 36,7 % selon la note IPP elle-même (Bach et al. 2023, fig. 1a). Selon la DGFiP, les 40 700 foyers les plus aisés, soit le top 0,1 %, acquittent 13,1 % de l’ensemble de l’impôt sur le revenu pour 3,1 % des revenus déclarés (DGFiP 2025). Comme le disait François Ecalle dès 2023, « le taux de 2 % n’a pas de sens ». Le titre n’est vrai qu’au sens du revenu économique, avec toutes les réserves qu’appelle cette notion.
L’impôt sur les sociétés, enfin, y est tantôt compté, tantôt décompté, selon le message à faire passer (tableau 2).
| Date | Chiffre avancé | Traitement de l’impôt sur les sociétés |
|---|---|---|
| Janvier 2023 (C ce soir) | 2 % | Ignoré |
| Juin 2025 (tribune) | 27 % « tous prélèvements compris » | Inclus |
| Octobre 2025 (livre) | 13 % « à la France » | IS étranger retiré, revenu mondial conservé |
| Décembre 2025 (X) | Bernard Arnault à 1,5 % contre 9,7 % pour un smicard | Retiré, de même que la prime d’activité du smicard |
La taxe elle-même, dans la version adoptée par l’Assemblée nationale en février 2025, n’impute pas l’impôt sur les sociétés : seuls l’impôt sur le revenu, l’IFI, la CSG, la CRDS et la contribution exceptionnelle viennent en déduction du plancher. Un impôt présenté comme un simple « minimum » ignore donc l’impôt qui représente l’essentiel de ce que les milliardaires acquittent. Quant au chiffre de 13 %, il retire l’impôt sur les sociétés acquitté à l’étranger par les filiales de LVMH ou de L’Oréal, mais le rapporte toujours à un revenu mondial, qui inclut les bénéfices de ces filiales. Sur le seul revenu domestique, l’IPP trouve un taux de 33,8 % (Bach et al. 2025, fig. A6). Aucun retraitement de ce type n’est appliqué aux autres Français, dont les fonds et l’assurance-vie, investis en actions du monde entier, acquittent pourtant eux aussi de l’impôt à l’étranger. Et dans son propre article sur les milliardaires américains, Zucman compte l’impôt sur les sociétés mondial sans en rien soustraire (Balkir et al. 2025).
3 Un système progressif, pas un paradis fiscal
« La France n’est pas un paradis fiscal mais un des pays les plus redistributifs au monde » : c’est le titre que L’Express avait donné à l’entretien. Un paradis fiscal est un territoire où règnent le secret, l’absence de transparence et des taux quasi nuls ; rien de tout cela ne vaut pour la France. Laurent Bach le disait d’ailleurs dès juin 2023 : les conclusions de la note de l’IPP ne signifient pas que la France soit « plus un paradis fiscal pour milliardaires que nos voisins ». Le système français n’est pas davantage régressif, sauf si l’on zoome sur le tout sommet de la distribution, et sous les réserves qui précèdent.
3.1 Ce que disent les travaux de l’école Piketty elle-même
Bozio et al. (2020), dont Thomas Piketty est coauteur, comparent la France et les États-Unis. En 2018, le taux moyen de prélèvement y est de 48 % pour le top 10 % contre 31 % pour les 50 % du bas : le système est progressif. Ils ne relèvent qu’« a small regressivity » au tout sommet, au-delà du 99,9e centile. Piketty, Saez et Zucman le concèdent eux-mêmes : « the net effect of the tax-and-transfer system is almost always progressive » (Piketty, Saez, et Zucman 2023, n. 2). Selon l’Insee, l’écart de niveau de vie entre le dixième et le premier décile passe de 26 avant redistribution à 3,5 après redistribution élargie, c’est-à-dire en tenant compte des services publics (André, Barrau, et Renaud 2026). Les classes populaires sont, en moyenne, bénéficiaires nettes de la redistribution. Le même article de Piketty, Saez et Zucman (p. 586) juge certes la régressivité au sommet plus marquée en Europe qu’aux États-Unis. Mais cette comparaison repose sur des périmètres différents.
3.3 Les États-Unis ne taxent pas mieux les milliardaires
Le livre affirme que Bill Gates ne peut esquiver l’impôt sur les dividendes qu’il reçoit de Microsoft, et que les milliardaires français qui menacent de s’installer aux États-Unis « y seraient plus lourdement imposés ». La tribune des prix Nobel ajoutait que l’utilisation de holdings pour se soustraire à l’impôt y « n’est plus autorisée depuis les années 1930 ». En réalité, la personal holding company tax ne vise que les revenus passifs non distribués des sociétés étroitement détenues. Les plus-values latentes, elles, n’y sont jamais imposées du vivant de leur détenteur, et elles sont purgées au décès (step-up). Le livre reconnaît d’ailleurs que les grandes sociétés américaines, Berkshire Hathaway, Amazon, Alphabet, Meta ou Tesla, ne versent pas ou peu de dividendes. Il en tire argument : si l’on taxait les holdings, les milliardaires français « fermeraient simplement le robinet à dividendes ». Mais les bénéfices conservés dans une société d’exploitation y acquittent l’impôt sur les sociétés, et ils se retrouvent dans la valeur des titres. Le vrai problème est alors la purge de cette plus-value au décès, et il se règle dans le droit des successions, non par un impôt annuel sur le patrimoine.
Les chiffres américains de Zucman ne démontrent d’ailleurs pas sa thèse. Dans Balkir et al. (2025), les 400 premières fortunes américaines paient 23,8 % de leur revenu en 2018-2020, contre 30,2 % pour l’ensemble de la population, payroll taxes comprises. L’écart est de 6,4 points. En France, il n’atteint 26 points qu’en ajoutant aux classes moyennes les cotisations retraite et la TVA que l’on retire aux milliardaires. Les auteurs comparent eux-mêmes 26 % en France, en 2016, à 30 % aux États-Unis avant la réforme fiscale de 2017. Les méthodes diffèrent, au demeurant : les Américains sont classés selon leur patrimoine et les Français selon leur revenu, la moitié des plus-values est prise en compte d’un côté et non de l’autre. La comparaison n’est donc pas établie.
Il y a là, comme je le disais à L’Express, un discours importé des États-Unis, où les inégalités sont fortes, en augmentation et choquantes à certains égards, et qu’on plaque sur une situation française qui n’est pas du tout la même. Les séries américaines de Saez et Zucman (2019), selon lesquelles les 400 Américains les plus riches paieraient moins d’impôts que les 50 % du bas, ont d’ailleurs été vivement contestées. Les critiques portaient sur l’exclusion des crédits d’impôt dont bénéficient les ménages modestes, comme l’EITC et le Child Tax Credit, sur l’imputation de la totalité de l’impôt sur les sociétés aux actionnaires, et sur des révisions successives des séries. Lawrence Summers s’est dit « about 98.5 % persuaded » par ces critiques. À propos de leurs estimations de patrimoine, Ellen McGrattan concluait une discussion par : « Never use SZ’s estimates as the benchmark » (McGrattan 2020). Les travaux de Auten et Splinter (2024), fondés sur les données administratives, aboutissent à un système américain nettement progressif. Le schéma se répète : un chiffre-choc, une méthode qui fait disparaître les transferts et gonfle le sommet, puis une révision discrète.
3.4 L’argument constitutionnel retourné
La tribune et le livre présentent la taxe comme une « simple mise en conformité » avec l’article 13 de la Déclaration de 1789. Le livre en déduit qu’« il est impossible d’aller en dessous de 2 % », un taux inférieur revenant à « entériner le principe que les milliardaires auraient le droit de moins contribuer aux finances publiques que le reste de la population ». L’argument se retourne contre ses auteurs.
L’article 13 dispose : « Pour l’entretien de la force publique, et pour les dépenses d’administration, une contribution commune est indispensable : elle doit être également répartie entre tous les citoyens, en raison de leurs facultés. » Les cotisations retraite, qui ouvrent des droits individuels à pension, ne financent ni la force publique ni l’administration. Le Conseil constitutionnel distingue d’ailleurs les cotisations sociales des impositions de toutes natures, alors qu’il range la CSG parmi ces dernières (décision n° 90-285 DC). Pour démontrer une « violation » de l’article 13, il faut donc compter dans la « contribution commune » des Français ordinaires ce qui n’en relève pas. Il faudrait en conclure que toutes les lois de finances votées depuis des décennies sont contraires à l’article 13.
C’est plutôt la taxe qui pose un problème constitutionnel. Un impôt sur la fortune au taux de 0,5 % a été admis sans plafonnement (décision n° 2011-638 DC), mais un taux marginal de 1,8 % ne l’a été qu’avec un mécanisme de plafonnement par rapport aux revenus. La décision n° 2012-662 DC a censuré des cumuls d’impositions jugés excessifs au regard des facultés contributives. Et les revenus latents, non réalisés, ne sont pas considérés comme des facultés contributives. Un taux de 2 % sans plafonnement, avec un rendement réel de 3 à 4 %, revient à prélever 50 à 67 % du revenu (Section 4). Selon Fondapol, le Conseil d’État aurait d’ailleurs jugé une version allégée de la taxe contraire à l’article 13 (Fouquet 2026).
En faisant de 2 % un minimum constitutionnel, la tribune transforme enfin une proposition contestable en obligation juridique : on ne pourrait plus débattre que de son niveau, et non de son principe. Il est paradoxal d’invoquer la Constitution à l’appui d’une loi que le Conseil constitutionnel censurerait probablement.
4 Le remède : d’où viennent les 8 % ?
Toute la justification du taux de 2 % repose sur une équivalence. Le livre l’énonce ainsi : « le taux de rendement sur la fortune s’élève en moyenne à 6 % l’an. Une contribution incompressible égale à 2 % du patrimoine amputerait ce rendement d’un tiers ; elle serait donc équivalente, en moyenne, à un impôt sur le revenu de 33 % » (Zucman 2025b). Le rapport remis au G20 en 2024 avance un chiffre plus élevé encore, 7,5 % par an net d’inflation depuis quarante ans, et en déduit que les effets du plancher sur les incitations sont « unlikely to be significant at this level of net-of-tax return » (Zucman 2024). Devant le rapporteur du Sénat, Zucman a évoqué une croissance des grandes fortunes « de l’ordre de 8 % par an, sans s’expliquer sur ses sources » (Capus 2025). Ces rendements sont trop élevés, ils mélangent le réel et le nominal, et ils confondent la hausse du prix des actifs avec un revenu. Surtout, ils reposent sur une prime des actions dont personne ne sait expliquer l’origine, et dont rien ne garantit qu’elle se reproduira.
4.1 Un rendement qui est une croissance de fortunes
Le chiffre change d’abord d’un texte à l’autre (tableau 3), ce qui serait étonnant pour une grandeur mesurée.
| Source | Rendement invoqué |
|---|---|
| Livre (Seuil, 2025) | 6 % l’an, « qui correspond à la profitabilité des entreprises » |
| X et Le Monde (juin 2025) | 5 à 6 % |
| Pétition et note de l’EU Tax Observatory | 7 % réel |
| Rapport au G20 (2024) | 7,5 % net d’inflation, soit 9,2 % nominal ; 11,3 % aux États-Unis |
| Audition au Sénat | 8 %, « sans s’expliquer sur ses sources » (rapport Capus) |
| L’Obs, Challenges | 10 % nominal par an pour les 500 fortunes |
| Jakobsen, Jakobsen, Kleven, Zucman (QJE, Danemark) | 4,4 à 5 % au sommet |
La méthode, surtout, est révélatrice. Le rapport au G20 part de la croissance des fortunes des milliardaires du classement Forbes, soit 7,1 % par an en termes réels entre 1987 et 2024. Il y ajoute l’impôt qu’ils paient (0,3 % de leur patrimoine) et ce qu’ils consomment (0,1 %), et obtient un « rendement brut » de 7,5 %. Le « rendement » n’est donc rien d’autre que le taux de croissance de fortunes valorisées au prix du marché. Il inclut la hausse des multiples boursiers, le biais de survie d’un classement dont on sort quand on s’appauvrit, et l’entrée de nouvelles fortunes. Le rapport le reconnaît d’ailleurs à demi-mot : pour comparer ce chiffre au rendement moyen du patrimoine, il faut, écrit-il en note, y ajouter des « pure capital gains », c’est-à-dire la hausse du prix des actifs au-delà de l’inflation et des bénéfices réinvestis, qu’il évalue à environ 2 points par an sur la période. Piketty, Saez et Zucman écrivent eux-mêmes que la croissance réelle de 6 à 7 % des grandes fortunes « primarily reflect[s] asset price effects rather than ordinary capital income » (Piketty, Saez, et Zucman 2023, 579). Ils rappellent aussi que « capital gains due to changes in prices of assets are not included in national income ». Le revenu économique de l’IPP les exclut également. On ne peut donc pas, sans contradiction, mesurer le taux d’imposition des milliardaires sur un revenu qui exclut les plus-values, puis calibrer l’impôt censé le corriger sur un rendement qui les inclut.
4.2 Une prime que la théorie n’explique pas
Un rendement de 7,5 % réel sur quarante ans est un rendement d’actions. Il se décompose en un taux sans risque, qui a été faible sur la période, et une prime des actions, c’est-à-dire le surcroît de rendement que les actions ont procuré par rapport aux placements sûrs. Or cette prime est l’une des grandes énigmes non résolues de l’économie financière. On l’a montré en détail à propos du taux d’actualisation public (Geerolf 2026d) ; on en rappelle ici l’essentiel.
La théorie standard des prix d’actifs, le modèle d’évaluation fondé sur la consommation (Lucas 1978; Breeden 1979), explique la prime d’un actif par le risque qu’il fait courir à la consommation de ceux qui le détiennent : un actif qui rapporte peu quand la consommation chute doit offrir un rendement plus élevé. La prime y est égale à l’aversion au risque multipliée par la covariance entre le rendement de l’actif et la croissance de la consommation. Or la consommation varie peu, de l’ordre de 1 à 2 % par an, et elle est peu corrélée aux actions. Mehra et Prescott (1985) ont montré qu’avec des paramètres raisonnables, le modèle ne peut pas produire plus de 0,35 point de prime, contre 6 points observés aux États-Unis. Pour retrouver la prime observée, il faut une aversion au risque d’au moins 50 (Hansen et Jagannathan 1991). Mais avec une telle aversion au risque, le taux sans risque devrait dépasser 20 % (Weil 1989) : on ne peut pas avoir à la fois la bonne prime et le bon taux d’intérêt. Les données longues ne font qu’aggraver le constat. Dans les 40 pays couverts par les données de Baron, Verner, et Xiong (2021), de 1870 à 2016, la corrélation médiane entre la prime des actions et la croissance de la consommation est de l’ordre de 0,05 à 0,07. Dans la moitié des pays, aucune aversion au risque inférieure à 300 ne permet au modèle de reproduire la prime observée.
Autrement dit, on ne sait pas pourquoi les actions ont rapporté autant. Les explications proposées depuis quarante ans, habitudes de consommation, risques de long terme, désastres rares, croyances extrapolatives des investisseurs (Greenwood et Shleifer 2014), valeur de liquidité des titres publics qui ferait de l’écart une décote sur les bons plutôt qu’une prime sur les actions (Krishnamurthy et Vissing-Jorgensen 2012), sont incompatibles entre elles, et aucune ne fait consensus. Cela n’empêche pas de constater que la prime a existé. Mais cela interdit de la traiter comme une loi de la nature, dont on pourrait tirer une prévision pour les quarante prochaines années et un taux d’imposition « indolore ».
4.3 Une prime d’après-guerre, mesurée à un point près, écrite par les vainqueurs
Ce qu’on peut mesurer, d’ailleurs, est bien plus modeste que les chiffres de Zucman (tableau 4). Sur 40 pays et un siècle et demi, la prime des actions est positive partout en moyenne arithmétique, de 6,2 % en médiane. Mais elle n’est statistiquement différente de zéro que dans 19 pays, et surtout, en rendement composé, c’est-à-dire en surcroît de richesse effectivement obtenu par celui qui conserve ses titres, elle ne vaut que 2,9 % par an en médiane. Elle est nulle en France, négative au Danemark, au Portugal et en Grèce.
| 40 pays (Baron, Verner et Xiong ; Global Macro Database) | 1870-2016 | 1950-2016 |
|---|---|---|
| Prime positive | 40 pays sur 40 | 39 sur 39 |
| Prime significative | 19 | 22 |
| Prime arithmétique médiane | 6,2 % | 8,1 % |
| Prime composée médiane | 2,9 % | 4,4 % |
| Volatilité médiane | 28 % | 29 % |
Cette prime est en outre, pour l’essentiel, un phénomène d’après 1950. Sur des périodes glissantes de trente ans, la prime médiane des pays est comprise entre −1 et 4 % avant 1950, et entre 5 et 10 % depuis : reconstruction, baisse des taux réels, revalorisation des actions. Elle est aussi mesurée à un point près : les deux bases de données historiques de référence, qui couvrent les mêmes seize pays, diffèrent d’un point en médiane sur exactement les mêmes années, et la prime française y vaut 3,1 % dans l’une et 4,1 % dans l’autre (Jordà et al. 2019). Elle est enfin surestimée, parce que les bases ne retiennent que les marchés qui ont survécu. Jorion et Goetzmann (1999) montrent que de 1921 à 1996, le gain réel en capital a été de 4,3 % par an aux États-Unis, contre une médiane de 0,8 % pour les trente-neuf marchés qu’ils étudient. La Russie de 1917, la Chine de 1949 ou l’Europe de l’Est après 1945 ont disparu des statistiques. La théorie, et les extrapolations qu’on en tire, ont été construites sur le pays qui a gagné le siècle.
Les meilleurs connaisseurs de la prime en tirent eux-mêmes des conclusions prudentes. Dimson, Marsh et Staunton, auteurs de l’une des bases de référence, ont intitulé leur livre Le triomphe des optimistes (Dimson, Marsh, et Staunton 2002). En moyenne sur dix-sept pays, la croissance réelle des dividendes y a été nulle sur un siècle ; la prime historique se résume au rendement du dividende, moins le taux réel des bons, plus une hausse des valorisations qui ne peut pas se répéter indéfiniment. Ils en déduisent une prime attendue bien inférieure à la prime constatée. Fama et French (2002) arrivent à une conclusion voisine pour les États-Unis : une prime réalisée de 7,4 % sur la période 1951-2000, mais une prime attendue de 2,6 % seulement, l’écart tenant à des plus-values que personne n’avait anticipées.
4.4 Rendement constaté et rendement attendu : quarante ans de baisse des taux
C’est le point essentiel pour la taxe Zucman. Les quarante années sur lesquelles sont mesurés les 7,5 % du rapport au G20, de 1987 à 2024, sont celles d’une baisse continue des taux d’intérêt, sous l’effet d’un excès d’épargne mondial. Or lorsque le rendement exigé par les investisseurs diminue, le prix des actifs monte, et le rendement constaté pendant la transition augmente. Si le rendement du dividende passe de 4 % à 2 % en vingt ans, le prix des actions double : le rendement attendu pour l’avenir a baissé de deux points, mais le rendement constaté sur la période a été majoré d’environ 3,5 points par an. Un rendement élevé dans le passé peut donc être le symptôme d’un rendement faible à l’avenir.
Il faut donc lire la prime constatée pour ce qu’elle est. Ce n’est pas, pour l’essentiel, la rémunération d’un risque au sens du CAPM ou du CCAPM : le bêta n’est pas rémunéré, et la prime n’a presque rien à voir avec la consommation. C’est plutôt un résultat ex post, que l’on n’avait pas anticipé et que l’on explique mal, et dont une bonne part tient à la baisse des taux d’intérêt et à l’excès d’épargne qui l’a provoquée. Ce gain est réel pour ceux qui détenaient des actifs, mais il ne s’est produit qu’une fois, et rien ne dit qu’il se reproduira.
La conséquence est double. D’abord, le rendement de 7,5 % ne dit rien de ce que rapportera la fortune des milliardaires dans les décennies à venir, et donc rien de la charge réelle d’un impôt de 2 %. Si le rendement attendu est celui que suggèrent Fama et French, soit une prime de l’ordre de 2,5 % ajoutée à un taux réel sans risque de 1 à 2 %, un impôt de 2 % du patrimoine représente la moitié du rendement réel, et non le tiers. Ensuite, si les taux d’intérêt remontent durablement, comme c’est le cas depuis 2022, le mécanisme joue en sens inverse : le prix des actifs baisse, les rendements constatés aussi, et l’assiette de la taxe se contracte au moment même où son poids relatif augmente.
On notera enfin une curiosité. Si le rendement attendu des actions était réellement de 7,5 % réels, l’État, qui emprunte autour de 1 à 2 % en termes réels, aurait intérêt à s’endetter massivement pour acheter des actions. C’est d’ailleurs la logique implicite du livre, qui propose que l’impôt puisse être acquitté en actions, conservées par la puissance publique dans un fonds souverain. Ce raisonnement suppose que le rendement passé se reproduira. Or il n’était ni le prix d’un risque que l’on pourrait mutualiser, ni un repas gratuit que l’on pourrait reproduire à volonté : c’était, pour une large part, la plus-value d’une époque de baisse des taux. Un État qui achèterait des actions aujourd’hui en escomptant 7,5 % par an achèterait au prix fort, après la hausse.
4.5 Le nominal et la taxe inflationniste
Le taux d’imposition implicite d’un impôt sur le patrimoine est le rapport entre son taux et le rendement du patrimoine :
\[ t_{\text{revenu}} = \frac{t_{\text{patrimoine}}}{r} \]
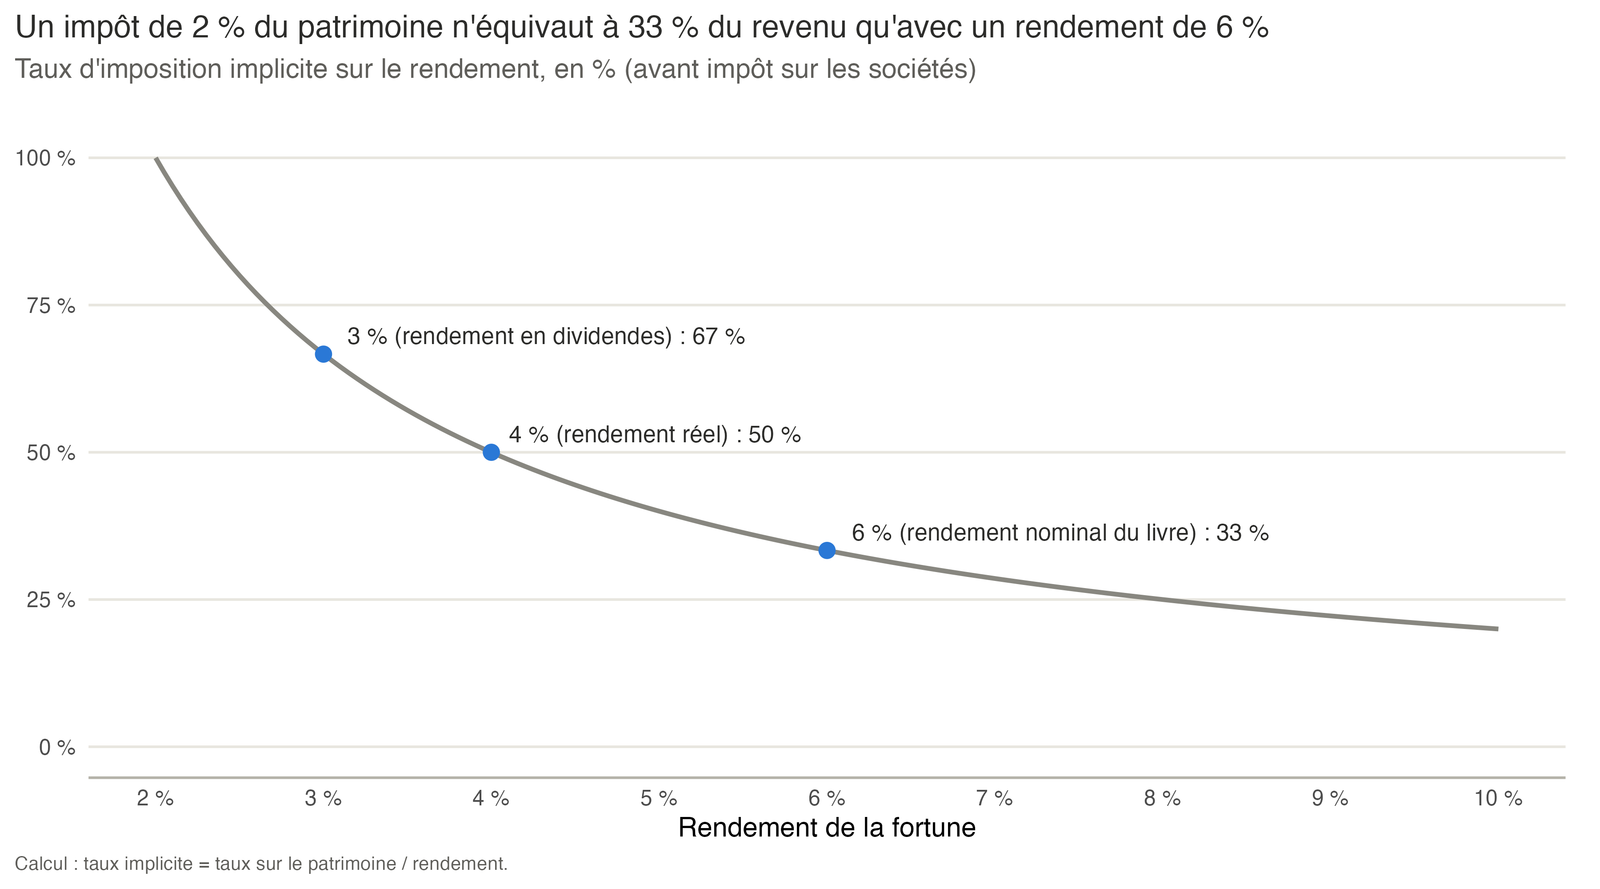
À 6 %, un impôt de 2 % du patrimoine représente 33 % du rendement. À un rendement réel d’environ 4 %, plus réaliste au vu de ce qui précède, il en représente 50 %. Rapporté au revenu effectivement perçu, la proportion est plus forte encore : plus de la moitié des sociétés du SBF 120 versent un dividende inférieur à 3 % de leur valeur (Capus 2025), et à 3 % la taxe représente 67 % du dividende (figure 2). Avec un impôt sur les sociétés de 25 % en amont, le prélèvement total atteint alors 75 %, soit le niveau de cumul que le Conseil constitutionnel a jugé excessif en 2012 (Section 3.4). « Seulement 2 % » est une astuce de communication : le chiffre sonne petit, mais il ne l’est pas.
L’ambiguïté entre réel et nominal n’est pas un détail. Le livre ne précise pas si ses 6 % sont réels ou nominaux, alors qu’il compare, quelques pages plus loin, la croissance de 10 % par an des 500 fortunes de Challenges, « avant prise en compte de l’inflation », à celle du patrimoine du Français moyen. Or l’inflation est elle-même un impôt sur les détenteurs d’actifs nominaux (Geerolf 2024). Le rendement réel d’un actif nominal est \((i - \pi)/(1 + \pi)\) : avec un livret rémunéré à 4 % et une inflation de 2 %, taxer les intérêts à 25 % revient à taxer le rendement réel à 50 %. Entre 2021 et 2023, les revenus nominaux des fonds en euros de l’assurance-vie ont augmenté de 15 milliards d’euros, mais la taxe inflationniste sur ces encours a atteint 44 milliards, soit une perte réelle de 29 milliards. Sur l’épargne des ménages, livrets et fonds en euros, cette taxe frappe surtout les classes moyennes. Elle est absente de toutes les comparaisons de Zucman. Henri Sterdyniak le montrait déjà en 2012 à propos du livre de Landais, Piketty et Saez : taxer des intérêts nominaux de 4,5 %, soit 2,5 % réels, aux tranches à 50 et 60 % du barème proposé conduisait à un taux effectif de 90 à 108 % du rendement réel (Sterdyniak 2012).
4.6 Une hausse de prix n’est pas un rendement accumulé
Il faut enfin dire un mot de la confusion la plus répandue. Quand le prix de tous les actifs monte parce que les taux d’actualisation baissent, personne ne produit davantage. Le propriétaire d’un appartement parisien dont le prix a doublé n’a pas gagné un revenu : il paie, comme tout le monde, un logement plus cher, et s’il veut en changer, il rachète un bien qui a lui aussi doublé. Les prix des logements ont augmenté de 157 % en France entre 2000 et 2025. C’est un coût pour les ménages qui achètent, et non un enrichissement collectif. Comme je le disais à L’Express, ce n’est pas le stock de patrimoine qui augmente, c’est sa valeur, et cela n’a pas du tout la même signification. La comptabilité nationale refuse, pour cette raison, de compter les gains de détention comme un revenu. Le même raisonnement vaut pour les actions : une fortune dont la valeur double parce que les multiples boursiers doublent n’a pas produit davantage de revenu imposable.
C’est ce qui rend trompeur le graphique le plus diffusé de la campagne. Le livre souligne que la fortune des 500 familles du classement de Challenges est passée de 6 % du PIB en 1996 à 42 % en 2024. C’est comparer un stock à un flux : les 500 fortunes ne « captent » pas 42 % du PIB, pas plus que les dépenses publiques ne « font » 57 % du PIB. Or le rapport entre le patrimoine national et le revenu national est lui-même passé de 364 % à 621 % sur la période, selon le World Inequality Database. Environ 17 des 35 points de hausse s’expliquent donc par ce seul effet de prix, commun à tous les patrimoines. Selon la même base, que Zucman codirige, la part du top 1 % dans le patrimoine total n’est passée que de 24,6 % à 27,2 % sur la période. Le ratio stagne d’ailleurs depuis 2021, à 43 % selon Attac en 2021 et 42 % selon Zucman en 2024 : la dynamique « explosive » qu’invoque le livre est déjà derrière nous.
5 Vingt milliards, l’exil et les victimes collatérales
Le rendement annoncé de 20 milliards d’euros par an est un calcul mécanique, sans réaction des contribuables. Les chiffrages qui imputent l’impôt sur les sociétés, tiennent compte de l’optimisation ou reposent sur les données révisées de l’IPP aboutissent à 2 à 6 milliards (figure 3). Et la taxe frapperait au passage des contribuables qui ne sont pas ceux qu’elle vise.
5.1 D’où viennent les 20 milliards
Le chiffre correspond à peu près à 1,7 % du patrimoine total des 500 fortunes du classement de Challenges, soit 1 228 milliards d’euros en 2024 : 20,9 milliards selon le calcul de Victor Fouquet, « de l’ordre de 20 milliards » selon le rapport du Sénat (Capus 2025, 41). La note de l’EU Tax Observatory de mars 2025 donne 19,4 milliards pour la France, sans aucune déduction pour évasion, et après avoir relevé le patrimoine des milliardaires pour le faire correspondre au classement de Challenges (Parrinello, Varaschin, et Zucman 2025). Le rapport au G20 retient pourtant 20 % d’évasion dans son scénario bas, et écrit que les autres réactions des contribuables « can be neglected » à court terme (Zucman 2024, 27). Les chiffres avancés par les promoteurs de la taxe varient d’ailleurs d’un texte à l’autre : 13 milliards en avril 2025 (Chloé Ridel), 20 milliards « plus ou moins 5 » en juin, 15 à 25 milliards dans la tribune et le livre. Le livre affirme enfin que « plus de 80 % des recettes » viendraient des milliardaires, alors que la note de l’Observatoire en attribue 64 % (12,5 sur 19,4 milliards).
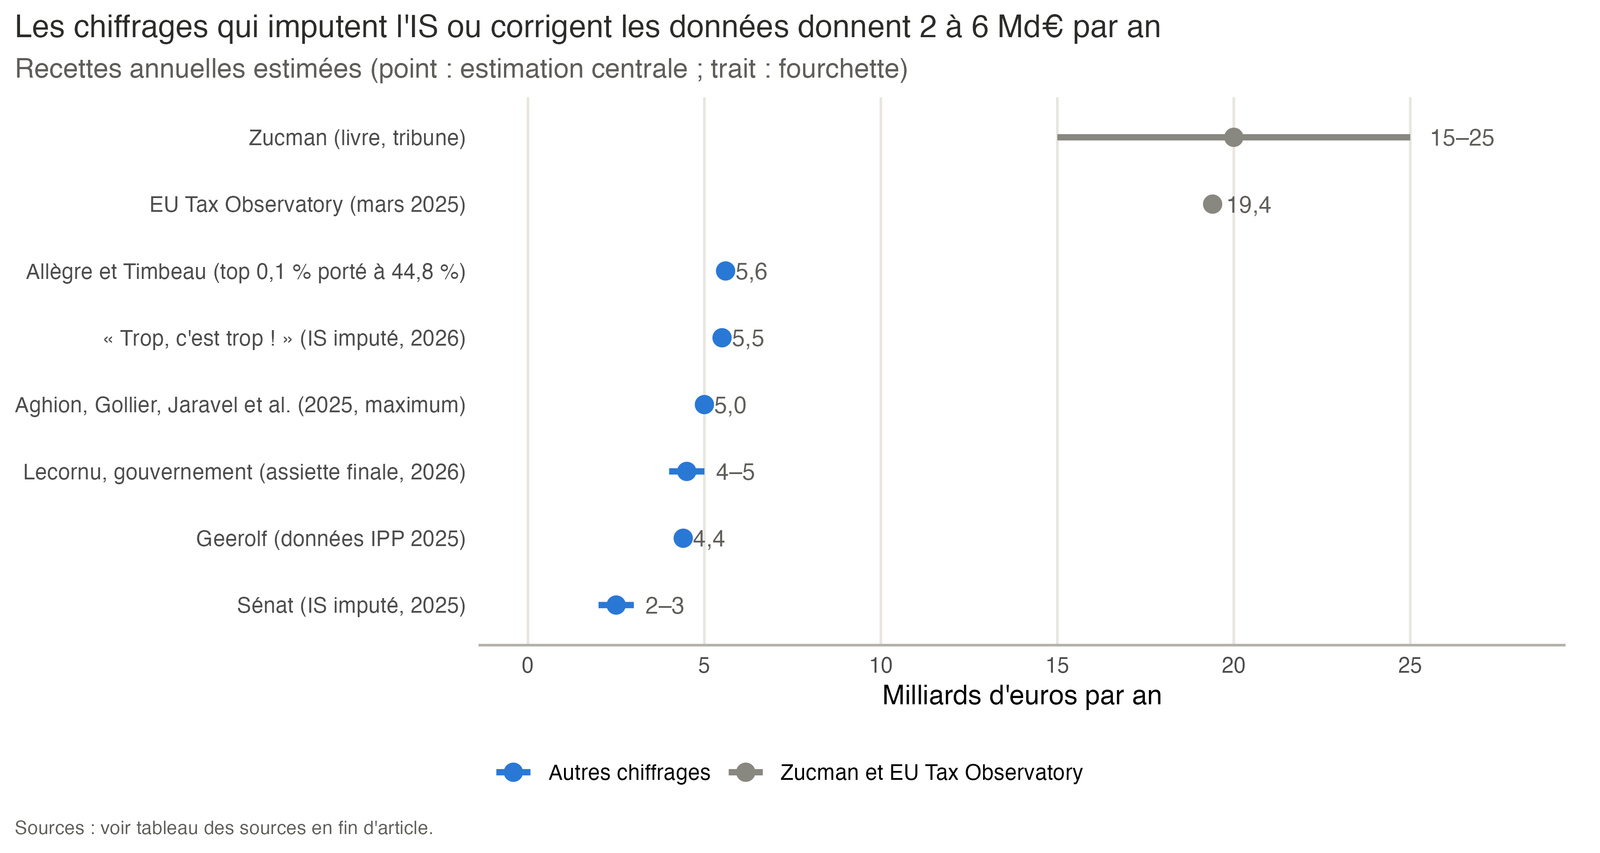
Les chiffrages alternatifs ne mesurent pas tous le même instrument. Guillaume Allègre et Xavier Timbeau chiffrent un relèvement du taux d’imposition de tout le top 0,1 % à 44,8 % (Allègre et Timbeau 2026) ; le Sénat une variante qui impute l’impôt sur les sociétés ; le chiffre de Sébastien Lecornu est celui du gouvernement. Avec les données révisées du working paper de l’IPP, mon propre calcul, qui consiste à porter le top 0,001 % au taux contrefactuel, donne 4,4 milliards, contre une vingtaine avec les données de la note de 2023. Tous convergent vers le même ordre de grandeur, quatre fois inférieur au chiffre annoncé. Olivier Blanchard, cosignataire de la tribune, n’attendait lui-même que 10 à 20 milliards au plus, et préférait un taux de 1 %.
5.2 Une base très concentrée
La base de la taxe est extrêmement concentrée : 70 % des fortunes concernées sont dans le top 10, et quatre familles acquitteraient 11 milliards sur 20, selon Éric Heyer. Le départ des trois premiers contribuables diviserait le rendement par deux (Fouquet 2026). Dix des vingt-cinq premières fortunes françaises sont déjà non résidentes. Tout dépendrait, en somme, de ce que décideraient quelques familles.
5.3 L’exil compte moins que l’optimisation
Sur la migration elle-même, la littérature est plus nuancée que ne le disent les deux camps. Jakobsen et al. (2024), sur la Suède et le Danemark, trouvent qu’un point de taux d’impôt sur la fortune fait partir moins de 2 % du stock de contribuables fortunés, pour un taux effectif de l’ordre de 0,5 %, et concluent que la migration pèse peu. Le Conseil d’analyse économique estime de même que se focaliser sur l’exil « se trompe sans doute de cible ». Mais c’est parce que le canal principal est ailleurs, dans l’optimisation de l’assiette. L’article de Zucman lui-même sur le Danemark (Jakobsen et al. 2020) trouve une élasticité de long terme de la richesse imposable « sizable at the top » : une baisse de 1,45 point de l’impôt sur la fortune y augmente la richesse imposable de 65 % à trente ans, dont près de la moitié par effet mécanique. Le Conseil d’analyse économique estime qu’un euro de taxe ne rapporterait que 26 centimes, une fois l’optimisation (54 centimes) et les effets réels sur l’activité (20 centimes) pris en compte. Transposer à un taux de 2 % sur des fortunes de plus de 100 millions d’euros des élasticités mesurées autour de 0,5 % est pour le moins hasardeux. La Suède et le Danemark, souvent invoqués, ont d’ailleurs supprimé leur impôt sur la fortune, en 2007 et en 1997.
En 2017, Zucman prévoyait que le prélèvement forfaitaire unique coûterait 10 milliards d’euros, par basculement des salaires vers les dividendes ; Jean-Charles Simon estimait alors le coût à 430 millions au plus (Simon 2017). Les comportements ont bien réagi, mais pas comme annoncé : les distributions de dividendes ont bondi après 2018, et l’impôt sur le revenu acquitté au sommet avec elles. Les réactions des contribuables existent ; encore faut-il les prendre en compte dans les deux sens.
5.4 Des victimes collatérales
La taxe Zucman, enfin, ne cible pas seulement les cas d’optimisation par les holdings. Assise sur le patrimoine, elle frappe aussi des fortunes qui ne produisent pas ou peu de revenu, et d’abord celles des fondateurs d’entreprises jeunes, fortement valorisées et pas encore rentables. Le cas de Mistral AI l’a illustré pendant la campagne. Valorisée autour de 11,7 milliards d’euros lors de sa levée de fonds de septembre 2025, l’entreprise ne verse pas de dividendes ; son cofondateur, Arthur Mensch, a expliqué qu’il serait assujetti à la taxe sans pouvoir la payer, tout en se disant favorable à « plus de justice fiscale ». Il lui faudrait donc céder chaque année des parts de sa société. Gabriel Zucman a répondu qu’il ne voulait pas que « quelques dizaines de cas de la tech » servent d’alibi pour ne pas taxer les plus grandes fortunes, et que l’impôt pourrait être acquitté en actions. Mais une valorisation de levée de fonds n’est pas un prix auquel on peut vendre n’importe quelle quantité de titres, et un impôt qui oblige les fondateurs à se diluer chaque année au moment même où leur entreprise investit sans dégager de bénéfice ne corrige aucune optimisation fiscale. Il frappe exactement les fortunes qui ne passent pas par une holding pour échapper à l’impôt sur le revenu, puisqu’elles n’ont pas de revenu.
6 Un symptôme : les exagérations de l’école Piketty sur l’héritage et la concentration
La taxe Zucman s’inscrit dans un récit plus large, celui d’une « société d’héritiers » où la fortune se concentrerait sans limite. Ce récit repose lui aussi sur des chiffres qui, examinés de près, se révèlent gonflés (tableau 5). Je le disais également à L’Express, et on en a fait l’examen détaillé ailleurs (Geerolf 2026b, 2026c) ; on en résume ici les conclusions.
| Indicateur | Chiffre diffusé | Séries publiées et estimations corrigées | Source de l’écart |
|---|---|---|---|
| Flux successoral annuel (donations + successions) | « près de 15 % » du revenu national (Piketty, 2011 ; CAE, 2021) | 7,7 % (flux fiscal) et 8,9 % (flux économique) en 2006 ; 10,3 % en 2008 | Donations de 2006 majorées d’un tiers des dons manuels exonérés de juin 2004 à décembre 2005 (8,6 sur 25,8 Md€), alors qu’aucun n’a eu lieu en 2006, puis prolongées à 2007-2008 ; années de référence (1994, 2000, 2006) toutes marquées par des incitations aux donations |
| Part du patrimoine hérité | « 60 % contre 35 % » dans les années 1970 (CAE, note n° 69, 2021) | 52,4 % en 2010 chez Alvaredo, Garbinti et Piketty ; 46,1 % avec le flux corrigé ; 37 à 54 % selon la fenêtre | Les 60 % supposent le flux de 2008 constant pendant 15 ans ; fenêtre arbitraire de 30 ans |
| Part du top 1 % dans le patrimoine | 25 à 27 % (WID, CAE) | 15 % (Insee, Histoire de vie et Patrimoine 2021) | « Recalage » sur la comptabilité nationale : une imputation, pas une observation |
| Part du top 10 % dans le patrimoine | 60 % | 47 % (Insee) | Même source d’écart |
| « Grande transmission » à venir | 9 000 Md€ (Fondation Jean-Jaurès) | Environ 4 700 Md€ en recalculant ; 1 800 à 3 779 Md€ (Conseil supérieur du notariat, 2026) | Pourcentage du revenu national appliqué au PIB ; scénario haut |
6.1 Le flux successoral
Piketty (2011) estime le flux annuel des successions et des donations à 173 milliards d’euros en 2006, soit 11 % du revenu national (12,6 % en flux « économique »). Les successions et donations effectivement observées dans les données fiscales cette année-là ne représentent pourtant que 6,8 % du revenu national. L’écart vient pour les deux tiers (flux fiscal) à quatre cinquièmes (flux économique) du traitement des donations, et d’abord des dons manuels défiscalisés. De juin 2004 à décembre 2005, une exonération temporaire a permis de donner à ses descendants jusqu’à 20 000 euros, puis 30 000 euros, en franchise de droits ; 25,8 milliards d’euros ont été transmis ainsi en dix-huit mois, selon le Conseil des prélèvements obligatoires. Aucun don n’a été fait dans ce cadre en 2006. Piketty ajoute pourtant au flux de donations ordinaires de 2006 (39,4 milliards) un tiers de ce total, soit 8,6 milliards, et traite ainsi une transmission temporaire, motivée par la fiscalité et en bonne partie anticipée, comme une composante permanente du flux. Comme le rapport entre donations et successions est ensuite maintenu constant après 2006, cette majoration se propage à 2007 et 2008. Ce n’est pas un cas isolé : les trois années de référence qui servent à mesurer ce rapport tombent toutes dans des périodes d’incitations aux donations, 1994 deux ans après la « règle des dix ans » de 1992, qui permet de réutiliser les abattements, 2000 pendant les réductions générales de droits sur les donations, 2006 juste après le dispositif de dons en numéraire. Or les donations faites en réponse à ces incitations sont, pour une large part, des successions anticipées. Les deux séries présentées comme « fully independent » partagent enfin un même facteur de correction, qui explique environ deux cinquièmes de la hausse entre 1984 et 2008. Corrigé de ces biais, le flux successoral vaut 7,7 % du revenu national en 2006 (8,9 % en flux économique) et 10,3 % en 2008, et sa hausse depuis 1984 est inférieure de plus de 40 % à celle qu’affiche Piketty (Geerolf 2026b). Les « près de 15 % » du revenu national, souvent cités, prolongent jusqu’en 2008, faute de données fiscales plus récentes, un flux de 2006 gonflé par ces dons manuels.
6.2 La part du patrimoine hérité
Le chiffre de 60 %, popularisé par une note du Conseil d’analyse économique (Dherbécourt et al. 2021) et repris par le Monde, franceinfo ou la Fondation Jean-Jaurès, n’apparaît dans aucune des séries publiées. Alvaredo, Garbinti, et Piketty (2017) trouvent 36,9 % en 1970 et 52,4 % en 2010, et le graphique du CAE s’arrête lui-même vers 55 %. Pour obtenir 60 %, il faut prolonger le flux de 2008 pendant quinze ans. Le choix d’une fenêtre de trente ans pour comparer flux d’épargne et flux d’héritage est en outre arbitraire : avec vingt ans, on obtient 54,3 % ; avec cinquante ans, 45,3 % ; avec soixante ans, 42,7 %. Avec une fenêtre d’au moins cinquante ans, la part du patrimoine hérité n’est pas plus élevée en 2010 qu’en 1970 (Geerolf 2026c). Les auteurs parlaient eux-mêmes d’estimations « provisoires et exploratoires ». Une proposition de loi déposée au Sénat va pourtant jusqu’à projeter un flux successoral de « 25 % du PIB en 2050 ».
6.3 La concentration du patrimoine
Il en va de même pour la concentration. L’écart entre le World Inequality Database, qui attribue 25 à 27 % du patrimoine au top 1 %, et l’Insee, qui en trouve 15 % dans l’enquête Histoire de vie et Patrimoine de 2021, ne vient pas d’une observation, mais d’un « recalage » sur la comptabilité nationale. L’enquête de l’Insee sous-estime certes le haut de la distribution. Mais la correction repose sur des hypothèses : la Banque de France reconnaît corriger le haut de la distribution à l’aide de listes de grandes fortunes et d’une loi de Pareto au-delà d’un million d’euros. Le chiffre de 25 à 27 % est une imputation, et non une mesure.
Ces travaux ont une portée normative. Si l’accumulation du patrimoine reste davantage portée par l’épargne de cycle de vie et par le travail que par l’héritage, la justification d’une fiscalité confiscatoire du sommet s’affaiblit. On peut d’ailleurs trouver ce constat rassurant, y compris d’un point de vue égalitaire. La méthode, elle, est la même que pour la taxe Zucman : un chiffre-choc, une hypothèse non discutée qui le fabrique, et une reprise en chaîne qui le transforme en fait.
7 Le vrai problème français : le niveau de vie
Ce qui distingue la France depuis 2008, ce n’est pas une sous-imposition singulière de ses milliardaires. C’est la baisse du niveau de vie de la grande majorité des ménages, après des années de stagnation. Les milliardaires se portent bien, et leur influence, notamment sur les médias, est une vraie question démocratique, que je ne minimise pas. Mais, comme je le disais à L’Express, faire de la taxation des ultra-riches le problème numéro un de la France est une erreur : le pays en a de nombreux autres à résoudre, la désindustrialisation, le déclassement sur les technologies de pointe, les difficultés croissantes à vivre de son travail, la dégradation des services publics.
7.1 Même la mesure officielle montre une quasi-stagnation
Le pouvoir d’achat du revenu disponible par unité de consommation progressait de 2 % par an de 1997 à 2007. Depuis 2008, il ne progresse plus que de 0,4 % par an. L’indice officiel a culminé au quatrième trimestre 2024 ; au deuxième trimestre 2026, il est 0,8 % en dessous de son niveau de la fin de 2021.
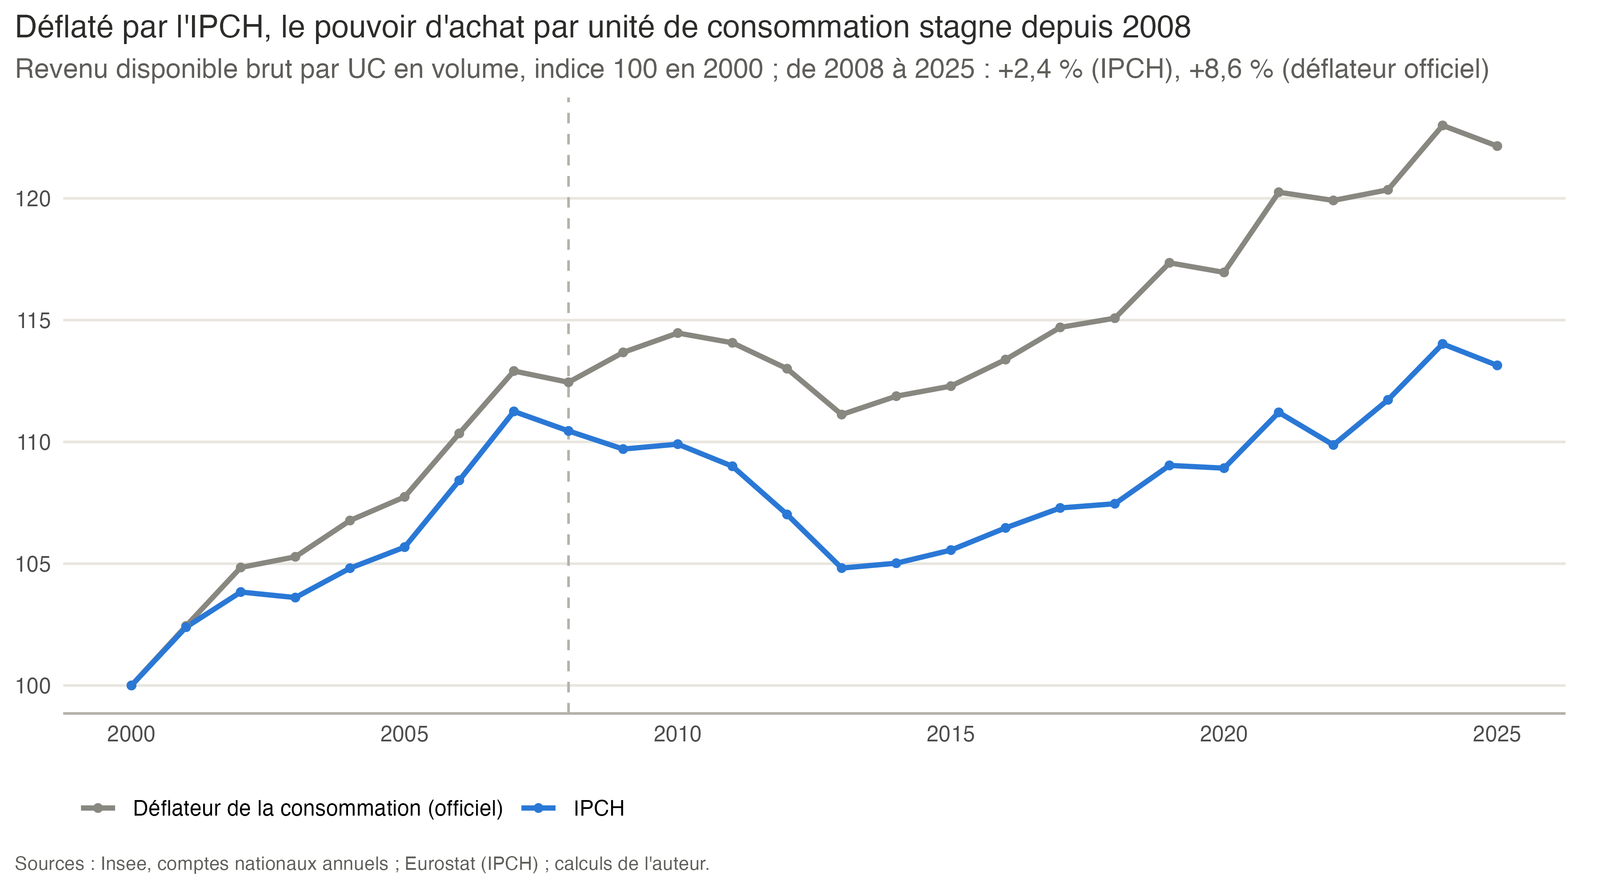
Avec un indice de prix moins contestable, la stagnation est complète. Le déflateur de la consommation des comptes nationaux, qui sert à la mesure officielle, progresse moins vite que l’indice des prix à la consommation harmonisé (IPCH) européen. Déflaté par l’IPCH, le pouvoir d’achat par unité de consommation de 2025 n’est que 2,4 % au-dessus de son niveau de 2008, contre 8,6 % avec le déflateur officiel (figure 4). Entre 2008 et 2019, la hausse publiée de 4,4 % devient une baisse de 1,3 %. Plusieurs biais de mesure vont dans le même sens : un indice de Paasche, l’exclusion de l’investissement en logement, une sous-estimation probable de la hausse des loyers du secteur libre, des ajustements de qualité qui n’ont jamais été mesurés dans leur ensemble. Leur somme représente 0,3 à 0,6 point par an depuis 2008. Corrigé de ces biais, le pouvoir d’achat aurait varié de −3 % à +2 % depuis 2008, au lieu des +8 % publiés (Geerolf 2026a). Ce sont des ordres de grandeur, et non des estimations ponctuelles ; mais ils suffisent à dire que le pouvoir d’achat n’augmente plus.
7.2 Les salaires et le point d’indice
Les salaires racontent la même histoire. Le salaire net moyen réel du secteur privé a baissé de 2,3 % entre 2020 et 2024, et sa tendance est nulle depuis 2009 à structure d’emploi constante. Le point d’indice de la fonction publique a perdu environ 30 % de son pouvoir d’achat depuis 2000 mesuré par l’indice des prix à la consommation, et 19 % entre janvier 2017 et septembre 2026 mesuré par l’IPCH. Seuls 121 métiers sur 343 ont gagné en pouvoir d’achat entre 2019 et 2024 (Le Monde, 15 octobre 2026).
7.3 Le « ressenti » n’est pas un biais cognitif
On oppose souvent à ces chiffres le « ressenti » des ménages, comme s’il s’agissait d’une illusion. Le solde d’opinion de l’enquête de conjoncture de l’Insee sur le niveau de vie passé en France est pourtant passé d’environ −33 avant 2008 à −64 depuis, et ses deux points les plus bas depuis 1970 sont 2023 et 2026. Il est corrélé à 0,65-0,70 avec le pouvoir d’achat publié : il porte une information, il ne la déforme pas.
7.4 La taxe inflationniste a déjà « fait payer » les épargnants
En 2022 et 2023, enfin, l’inflation a prélevé sur les détenteurs d’actifs nominaux des montants bien supérieurs aux 20 milliards promis par la taxe Zucman : 164,5 milliards d’euros rien que sur la dette publique en 2023, supportés pour partie par des non-résidents et par l’Eurosystème, et 44 milliards sur les seuls fonds en euros de l’assurance-vie entre 2021 et 2023. L’Insee a reconnu en juin 2025 que le pouvoir d’achat corrigé de cette taxe était « fortement affecté à la baisse » sur ces deux années. Les épargnants des livrets et des fonds en euros sont des classes moyennes, pas des milliardaires.
Un débat public sérieux partirait de là : la productivité, la mesure des prix, les salaires réels, le coût du logement. La taxe Zucman promet de résoudre, par un impôt sur 1 800 foyers, un problème qui touche 30 millions de ménages et qui n’est pas d’abord fiscal.
Conclusion : un vrai sujet, un faux diagnostic, un mauvais remède
Le débat ouvert par Gabriel Zucman part d’un constat réel, mais étroit, et lui-même fragile. Les dividendes remontés dans les holdings patrimoniales ne sont presque pas imposés. Le tout sommet de la distribution paie moins, en part de son revenu économique, que le top 0,1 %, mais cet écart mélange les holdings et les entreprises elles-mêmes, ignore ce que les millionnaires capitalisent par d’autres moyens, et ne tient pas compte du temps de l’impôt. C’est un problème à corriger, sûrement plus limité qu’on ne le dit. Sur ce socle, la campagne a construit un édifice de chiffres qui ne tiennent pas : un « 50 % contre 27 % » qui compare des périmètres différents, désavoué par les auteurs de l’IPP comme par un cosignataire de la tribune ; un titre qui joue sur deux définitions du revenu ; une France présentée comme un paradis fiscal, moins exigeante que les États-Unis ; un rendement de 7,5 à 8 % qui n’est que la croissance passée de fortunes valorisées au prix du marché, gonflée par quarante ans de baisse des taux ; 20 milliards de recettes qui en valent plutôt 2 à 6 ; et un argument constitutionnel qui se retourne contre la taxe.
Le vrai sujet mérite mieux, et des pistes sérieuses existent, qui ne passent pas par un impôt annuel sur le patrimoine de 1 800 foyers. On pourrait d’abord mettre en transparence fiscale les revenus passifs non distribués des holdings patrimoniales, sur le modèle de la personal holding company tax américaine : c’est la correction ciblée qu’appelle le seul problème avéré. On pourrait ensuite supprimer la purge des plus-values latentes au décès, ou les imposer à la transmission, comme le proposent Allègre et Timbeau (2026), en traitant explicitement la question de l’inflation et celle de la double imposition avec les droits de succession. Il faudrait revoir le pacte Dutreil, dont le coût a été sous-estimé. Plus largement, on pourrait imposer les revenus du capital au barème, comme ceux du travail, plutôt qu’au prélèvement forfaitaire unique, et traiter de la même façon les revenus capitalisés de tous les épargnants. Je suis d’ailleurs favorable, je l’ai dit, au rétablissement de l’ISF tel qu’il existait, sans biens professionnels : la taxe Zucman, elle, viserait un rendement quatre fois supérieur. Il faudrait enfin mesurer les taux d’imposition sur une base homogène, transferts compris, et remettre au centre du débat public le niveau de vie, les salaires réels et la qualité de la statistique publique.
Alfred Sauvy l’avait dit : « les chiffres sont des innocents qui avouent facilement sous la torture ». La taxe Zucman en offre une illustration de plus.
Bibliographie
Allègre, Guillaume, et Xavier Timbeau. 2026. « Pourquoi et comment taxer les plus riches ? Taxe Zucman (TZ) ou taxe sur le revenu économique et certain (tréc) ? » Working Paper 6/2026. OFCE. https://ofce.github.io/trec/OFCEWP2026-6.pdf.
André, Mathias, Alexis Barrau, et Thomas Renaud. 2026. « Revenus des ménages élargis à l’ensemble de l’économie en 2023 ». Insee Analyses 118. Insee. https://www.insee.fr/fr/statistiques/8974371.
Auten, Gerald, et David Splinter. 2024. « Income Inequality in the United States: Using Tax Data to Measure Long-Term Trends ». Journal of Political Economy 132 (7). https://doi.org/10.1086/728741.
Bach, Laurent, Antoine Bozio, Arthur Guillouzouic, et Clément Malgouyres. 2023. « Quels impôts les milliardaires paient-ils ? » Note IPP 92. Institut des politiques publiques. https://www.ipp.eu/wp-content/uploads/2025/05/92_Note_IPP_Billionaires-version-actualisee.pdf.
Bach, Laurent, Antoine Bozio, Arthur Guillouzouic, et Clément Malgouyres. 2025. « Do Billionaires Pay Taxes? » Working Paper. Institut des politiques publiques. https://hal.science/hal-05423119.
Balkir, Akcan, Emmanuel Saez, Danny Yagan, et Gabriel Zucman. 2025. « How Much Tax Do U.S. Billionaires Pay? Evidence from Administrative Data ». Working Paper 34170. National Bureau of Economic Research. https://www.nber.org/papers/w34170.
Baron, Matthew, Emil Verner, et Wei Xiong. 2021. « Banking Crises Without Panics ». Quarterly Journal of Economics. https://doi.org/10.1093/qje/qjaa034.
Blanchard, Olivier, Jean Pisani-Ferry, et Gabriel Zucman. 2025. « « Nous partageons le constat qu’un impôt plancher sur les grandes fortunes est le plus efficace face à l’inégalité fiscale » ». Tribune, Le Monde. https://www.lemonde.fr/idees/article/2025/06/11/olivier-blanchard-jean-pisani-ferry-et-gabriel-zucman-nous-partageons-le-constat-qu-un-impot-plancher-sur-les-grandes-fortunes-est-le-plus-efficace-face-a-l-inegalite-fiscale_6612129_3232.html.
Bozio, Antoine, Bertrand Garbinti, Jonathan Goupille-Lebret, Malka Guillot, et Thomas Piketty. 2020. « Predistribution vs. Redistribution: Evidence from France and the U.S. » Working Paper 2020/22. World Inequality Lab. https://wid.world/bulk_download/publications/2020/11/WID_WorkingPaper_BGGGP2020.pdf.
Breeden, Douglas. 1979. « An Intertemporal Asset Pricing Model with Stochastic Consumption and Investment Opportunities ». Journal of Financial Economics. https://doi.org/10.1016/0304-405x(79)90016-3.
Capus, Emmanuel. 2025. « Rapport fait au nom de la commission des finances sur la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra-riches ». Rapport 689 (2024-2025). Sénat. https://www.senat.fr/rap/l24-689/l24-6891.pdf.
Cour des comptes. 2025. « Le pacte Dutreil : un dispositif fiscal en forte croissance à mieux cibler ». Rapport. Paris: Cour des comptes. https://www.ccomptes.fr/fr/publications/le-pacte-dutreil-un-dispositif-fiscal-en-forte-croissance-mieux-cibler.
DGFiP. 2025. « Revenus et patrimoine des foyers les plus aisés en France ». DGFiP Analyses 8. Direction générale des Finances publiques. https://www.impots.gouv.fr/dgfip-analyses-revenus-et-patrimoine-des-foyers-les-plus-aises-en-france.
Dherbécourt, Clément, Gabrielle Fack, Camille Landais, et Stefanie Stantcheva. 2021. « Repenser l’héritage ». Les notes du conseil d'analyse économique 69. Conseil d’analyse économique. https://www.cae-eco.fr/repenser-lheritage.
Dimson, Elroy, Paul Marsh, et Mike Staunton. 2002. Triumph of the Optimists. Princeton University Press.
Fama, Eugene, et Kenneth French. 2002. « The Equity Premium ». Journal of Finance. https://doi.org/10.1111/1540-6261.00437.
Fouquet, Victor. 2026. « L’impasse de la « taxe Zucman » : pour une réforme fiscale équitable et efficace ». Fondation pour l’innovation politique. https://www.fondapol.org/etude/limpasse-de-la-taxe-zucman-pour-une-reforme-fiscale-equitable-et-efficace/.
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2026a. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026b. « Les flux successoraux en France : mesurer les tendances de long terme à partir des données fiscales sur les successions et les donations ». https://fgeerolf.com/flux-successoral.html.
Geerolf, François. 2026c. « La part du patrimoine hérité en France : réexamen des estimations fondées sur les flux ». https://fgeerolf.com/patrimoine-herite.html.
Geerolf, François. 2026d. « Le taux d’actualisation public : ce que les données longues disent du prix du risque, et ce qu’il faudrait en faire ». https://fgeerolf.com/taux-actualisation.html.
Geerolf, François, et Béatrice Mathieu. 2025. « François Geerolf : « La France n’est pas un paradis fiscal mais un des pays les plus redistributifs au monde » ». L’Express. https://www.lexpress.fr/economie/politique-economique/francois-geerolf-la-france-nest-pas-un-paradis-fiscal-mais-un-des-plus-redistributifs-au-monde-LPF6AOY6FJFPDIG4SLDCVJJTGM/.
Greenwood, Robin, et Andrei Shleifer. 2014. « Expectations of Returns and Expected Returns ». Review of Financial Studies. https://doi.org/10.1093/rfs/hht082.
Hansen, Lars Peter, et Ravi Jagannathan. 1991. « Implications of Security Market Data for Models of Dynamic Economies ». Journal of Political Economy. https://doi.org/10.1086/261749.
Jakobsen, Katrine, Kristian Jakobsen, Henrik Kleven, et Gabriel Zucman. 2020. « Wealth Taxation and Wealth Accumulation: Theory and Evidence from Denmark ». Quarterly Journal of Economics 135 (1): 329‑88. https://doi.org/10.1093/qje/qjz032.
Jakobsen, Katrine, Henrik Kleven, Jonas Kolsrud, Camille Landais, et Mathilde Muñoz. 2024. « Taxing Top Wealth: Migration Responses and their Aggregate Economic Implications ». Working Paper 32153. National Bureau of Economic Research. https://www.nber.org/papers/w32153.
Jordà, Òscar, Katharina Knoll, Dmitry Kuvshinov, Moritz Schularick, et Alan Taylor. 2019. « The Rate of Return on Everything, 1870-2015 ». Quarterly Journal of Economics. https://doi.org/10.1093/qje/qjz012.
Jorion, Philippe, et William Goetzmann. 1999. « Global Stock Markets in the Twentieth Century ». Journal of Finance. https://doi.org/10.1111/0022-1082.00133.
Krishnamurthy, Arvind, et Annette Vissing-Jorgensen. 2012. « The Aggregate Demand for Treasury Debt ». Journal of Political Economy. https://doi.org/10.1086/666526.
Landais, Camille, Thomas Piketty, et Emmanuel Saez. 2011. Pour une révolution fiscale. Un impôt sur le revenu pour le XXIe siècle. Paris: Seuil.
Levy, Antoine. 2023. « Note IPP – revenus et taux effectifs d’imposition : commentaires ». Google Doc. https://docs.google.com/document/d/1P9zXQ1uEPT53nHF1-Y8dWRZm_5H7pvhXsoAO9lSK-ic/edit?tab=t.0.
Lucas, Robert. 1978. « Asset Prices in an Exchange Economy ». Econometrica. https://doi.org/10.2307/1913837.
McGrattan, Ellen. 2020. « Discussion of « Top Wealth in the US: New Estimates and Implications » by M. Smith, O. Zidar and E. Zwick ». NBER Economic Fluctuations and Growth meeting. https://users.cla.umn.edu/~erm/data/discussions/SZZ2020/slides.pdf.
Mehra, Rajnish, et Edward Prescott. 1985. « The Equity Premium: A Puzzle ». Journal of Monetary Economics. https://doi.org/10.1016/0304-3932(85)90061-3.
Müller, Karsten, Chenzi Xu, Mohamed Lehbib, et Ziliang Chen. 2025. « The Global Macro Database: A New International Macroeconomic Dataset ». NBER Working Paper. https://www.nber.org/papers/w33714.
Parrinello, Quentin, Giulia Varaschin, et Gabriel Zucman. 2025. « Resources for a Safe and Resilient Europe: The Case for Minimum Taxation of Ultra-High-Net-Worth Individuals in the EU ». EU Tax Observatory. https://www.taxobservatory.eu/www-site/uploads/2025/03/Resources-for-a-Safe-and-Resilient-Europe_The-Case-for-Minimum-Taxation-of-Ultra-High-Net-Worth-Individuals-in-the-EU-1.pdf.
Piketty, Thomas. 2011. « On the Long-Run Evolution of Inheritance: France 1820–2050 ». Quarterly Journal of Economics 126 (3): 1071‑131. https://doi.org/10.1093/qje/qjr020.
Piketty, Thomas, Emmanuel Saez, et Gabriel Zucman. 2023. « Rethinking Capital and Wealth Taxation ». Oxford Review of Economic Policy 39 (3): 575‑91. https://doi.org/10.1093/oxrep/grad026.
Saez, Emmanuel, et Gabriel Zucman. 2019. The Triumph of Injustice: How the Rich Dodge Taxes and How to Make Them Pay. New York: W. W. Norton.
Simon, Jean-Charles. 2017. « Non, la « flat tax » ne coûtera pas 10 milliards à l’État ! » La Tribune, blog « Le coin de la data ». https://www.latribune.fr/opinions/blogs/le-coin-de-la-data/non-la-flat-tax-ne-coutera-pas-10-milliards-a-l-etat-758519.html.
Sterdyniak, Henri. 2012. « Une lecture critique de l’ouvrage Pour une révolution fiscale : trois désaccords et certaines convergences ». Revue de l’OFCE, nᵒ 122. https://ofce.sciences-po.fr/pdf/dtravail/WP2012-02.pdf.
Weil, Philippe. 1989. « The Equity Premium Puzzle and the Risk-Free Rate Puzzle ». Journal of Monetary Economics. https://doi.org/10.1016/0304-3932(89)90028-7.
Zucman, Gabriel. 2024. « A Blueprint for a Coordinated Minimum Effective Taxation Standard for Ultra-High-Net-Worth Individuals ». Rapport pour la présidence brésilienne du G20. https://gabriel-zucman.eu/files/report-g20.pdf.
Zucman, Gabriel. 2025a. « Comment taxer les ultrariches ? Cadrer le débat sur l’impôt plancher ». Le Grand Continent. https://legrandcontinent.eu/fr/2025/07/02/taxe-zucman-reponses/.
Zucman, Gabriel. 2025b. Les milliardaires ne paient pas d’impôt sur le revenu et nous allons y mettre fin. Libelle. Paris: Seuil.
Notes de bas de page
x.com/FrancoisGeerolf/status/1933839632187462086, 14 juin 2025. Voir aussi, le 11 juin 2025, en réponse à Laurent Bach : « Où dans la note que tu évoques calculez-vous un taux d’imposition de l’ensemble des Français à 50 % ? Je vois seulement le dernier décile et d’ailleurs c’est progressif jusqu’au top 0,1 % quel que soit le concept » (x.com/FrancoisGeerolf/status/1932859480380670125).↩︎
x.com/FrancoisGeerolf/status/1933545667756241059, 13 juin 2025.↩︎