| Année | Loyers effectifs (IPCH) | A, A2 : acquisitions nettes | B1 : intérêts | B2 : capital (en plus de B1) | C : loyers imputés |
|---|---|---|---|---|---|
| 1996 | 59 | 82 | 33 | 22 | 159 |
| 2006 | 64 | 101 | 25 | 30 | 170 |
| 2016 | 70 | 96 | 28 | 49 | 192 |
| 2021 | 78 | 111 | 19 | 62 | 203 |
| 2026 | 75 | 87 | 19 | 55 | 176 |
Un IPCH alternatif
Ce que serait l’indice des prix harmonisé français avec d’autres choix de méthode sur les loyers, la qualité et le logement des propriétaires
OFCE, Sciences Po, CEPR
octobre 2026
Introduction
Pourquoi un IPCH alternatif ?
L’indice des prix est un ensemble de choix de méthode.
L’addition que l’Insee ne fait pas additionnait des corrections au déflateur des comptes nationaux (Geerolf 2025).
Ici, on recalcule l’indice lui-même, l’IPCH, avec d’autres choix sur trois postes :
- les loyers, dont l’indice de l’Insee sous-estime la hausse (Geerolf 2026c) ;
- les effets qualité, la part de la hausse des prix retirée au titre de l’amélioration des produits (Geerolf 2026b) ;
- le logement des propriétaires, absent de l’IPCH.
Pourquoi l’IPCH : il est fait pour être comparable entre pays, et couvre mieux les dépenses effectivement payées (Geerolf 2024).
Trois principes
Même formule que l’indice publié : composantes à trois chiffres, pondérations publiées, Laspeyres chaîné chaque année en décembre. L’indice publié est reproduit à 0,017 % près sur trente ans.
Données publiques seulement : Eurostat, Insee, Banque de France.
Chaque hypothèse est une variante. On ne tranche pas entre les approches du logement ; les hypothèses sur la qualité sont des ordres de grandeur, pas des mesures.
Seul l’Insee dispose des données qui permettraient de mesurer.
Méthode
Les loyers
Les loyers effectifs pèsent 7,5 % de l’IPCH en 2026.
L’indice de l’Insee en sous-estime la hausse : remise au prix du marché après travaux traitée en effet qualité, meublés exclus, loyers imputés (Geerolf 2026c).
Écart documenté dès 2013-2014 : 0,4 à 1 point par an.
Dérive ajoutée au secteur libre (66 % de l’indice) :
| Scénario | Jusqu’en 2019 | Depuis 2020 |
|---|---|---|
| Bas | 0,4 | 0,4 |
| Central | 0,4 | 1,0 |
| Haut | 1,0 | 2,0 |
Les effets qualité : trois hypothèses
Seule évaluation d’ensemble, 2003 : 0,3 point par an retiré, pour les seuls remplacements en cours d’année (Guédès 2004).
Le renouvellement de décembre n’a jamais été mesuré. S’il retire autant, l’ajustement total approche 0,6 point par an (Geerolf 2026b).
Trois hypothèses :
- Évolutions allemandes sur les postes à fort ajustement de qualité (habillement, ameublement, information-communication, loisirs, véhicules : 15,7 % du panier), relatives au reste du panier (Geerolf 2026a). Une borne basse.
- 0,4 point par an : deux tiers environ de l’ajustement total ne refléteraient pas une amélioration de la qualité.
- 0,6 point par an : presque aucune part.
Rien, dans les sources publiques, ne permet de les écarter, ni de les établir.
Le logement des propriétaires : cinq approches
A. Acquisitions nettes : l’approche recommandée par la BCE. Indice expérimental d’Eurostat, poids selon la méthode de la BCE (Eiglsperger et al. 2024).
A2. Acquisitions au prix des logements : même poids, prix Insee-Notaires, terrain compris.
B1. Paiements d’intérêts : charge d’intérêts sur l’encours des crédits à l’habitat ; prix = taux sur l’encours × prix des logements (convention du RPI britannique).
B2. Intérêts et capital : B1 et remboursement du capital (5,5 % de l’encours). Une comptabilité de caisse du logement.
C. Loyers imputés : l’approche des comptes nationaux, et des indices américain et allemand.
Ce sont des alternatives, pas des corrections à additionner.
Poids du logement dans l’indice
En pour mille du panier de l’IPCH :
- Les poids B portent sur tout l’encours, investissement locatif compris : des bornes hautes.
Sources : Eurostat, Insee, Banque de France, calculs de l’auteur.
Résultats
Hausse des prix par an, jusqu’au T2 2026
Loyers du scénario central, sans logement des propriétaires, en % par an :
| 1996 | 2000 | 2008 | T2 2017 | T4 2019 | T4 2021 | |
|---|---|---|---|---|---|---|
| IPCH publié | 1,80 | 1,91 | 1,83 | 2,57 | 2,98 | 3,56 |
| Qualité : évolutions allemandes | 1,92 | 2,04 | 1,98 | 2,70 | 3,06 | 3,68 |
| Qualité : 0,4 point par an | 2,23 | 2,34 | 2,26 | 3,02 | 3,44 | 4,02 |
| Qualité : 0,6 point par an | 2,43 | 2,55 | 2,47 | 3,22 | 3,65 | 4,23 |
- Depuis 1996 : 70,3 % selon l’indice publié ; 76,7 % avec les évolutions allemandes ; 93,3 % avec 0,4 point ; 105,2 % avec 0,6 point.
IPCH publié et IPCH alternatif
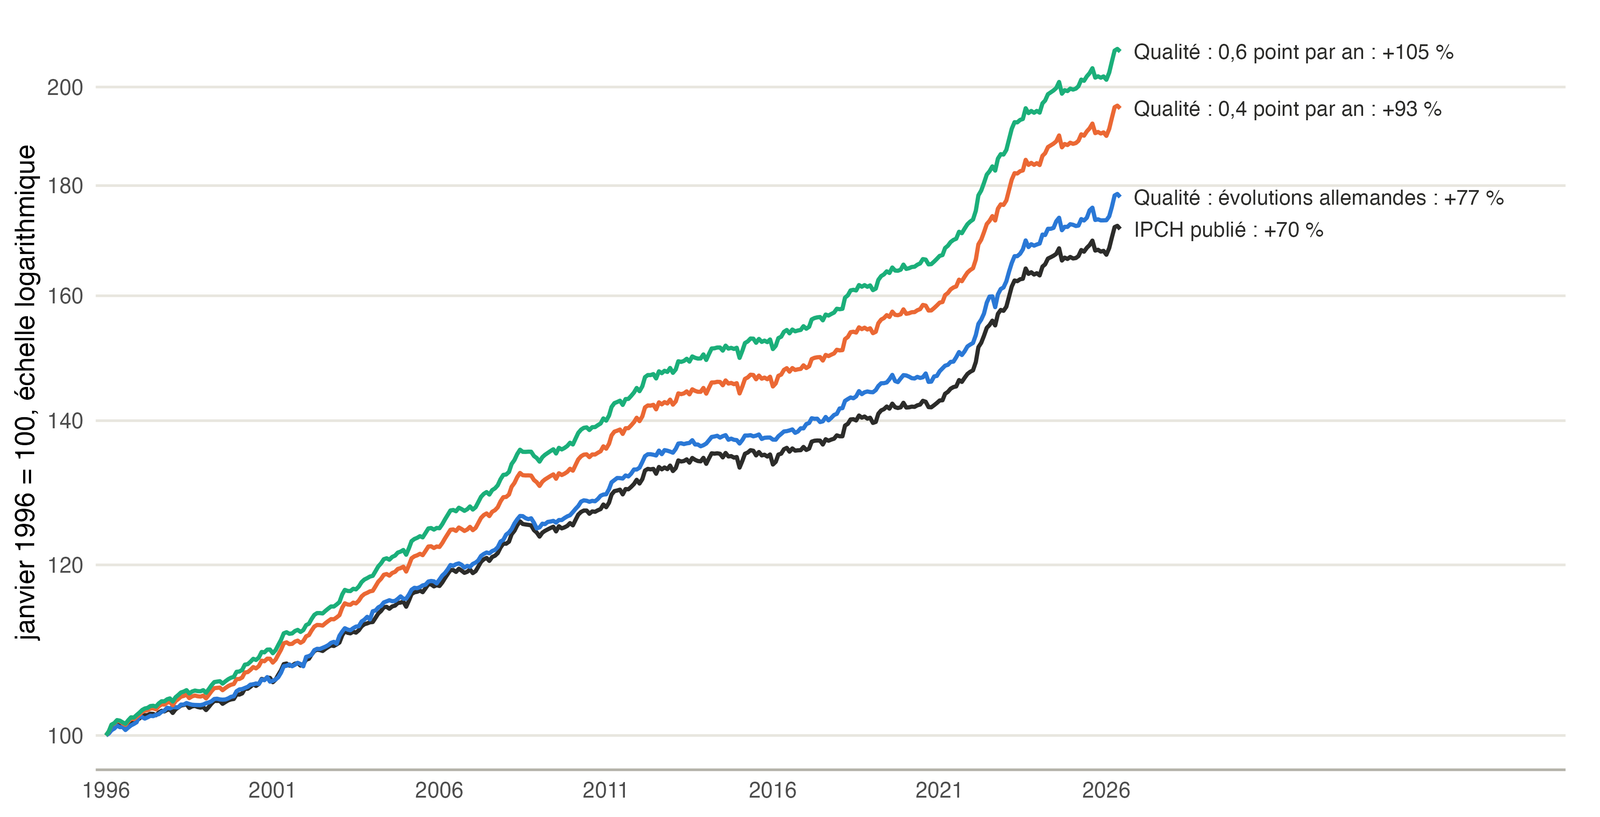
Janvier 1996 = 100, échelle logarithmique. Sources : Eurostat, Insee, calculs de l’auteur.
Effet de chaque bloc, seul
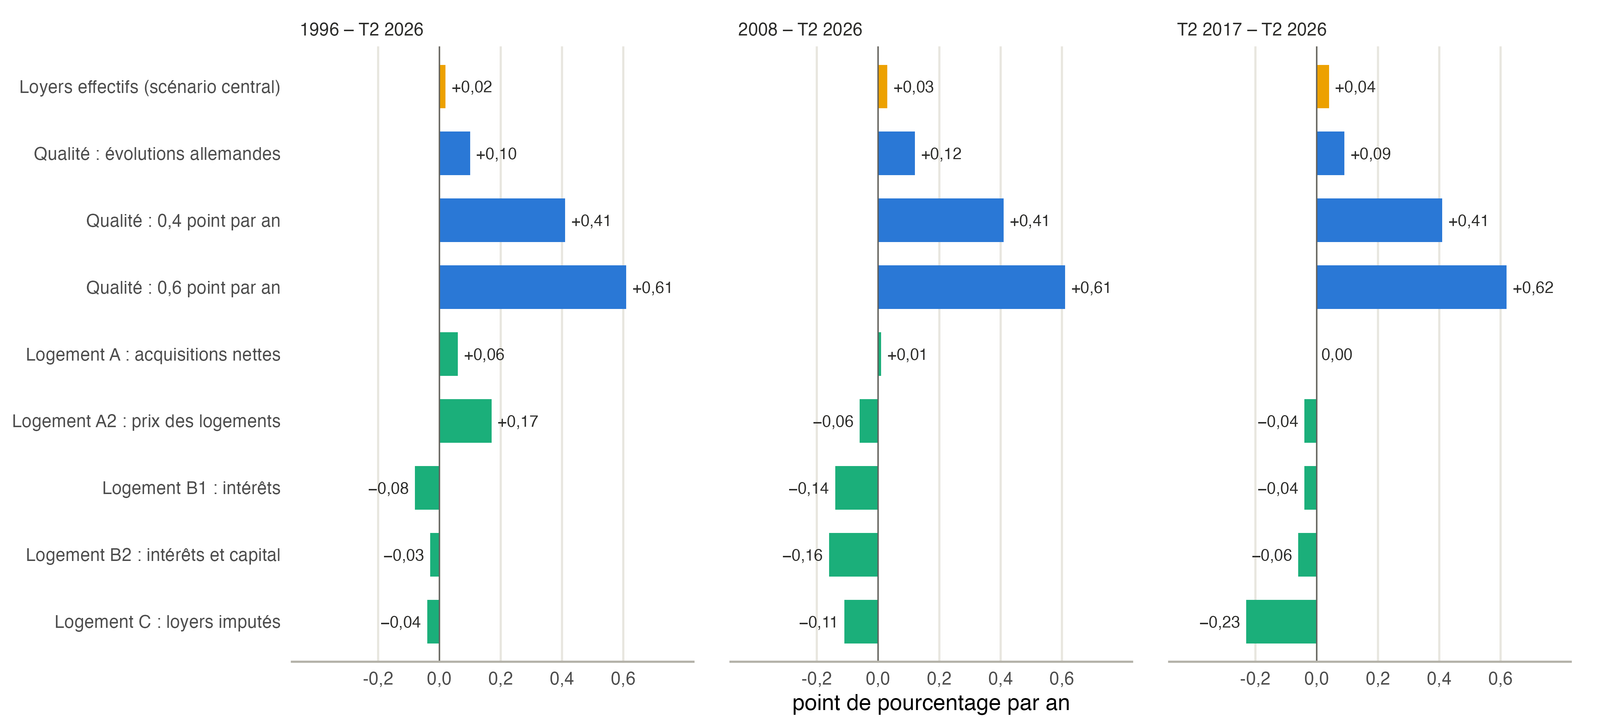
En point de pourcentage par an. Sources : Eurostat, Insee, Banque de France, calculs de l’auteur.
Lecture
La qualité domine. Les loyers seuls : 0,02 à 0,06 point par an depuis 1996. Les loyers effectifs ne pèsent que 6 à 8 % du panier.
Les évolutions allemandes : 0,10 point par an depuis 1996, 0,12 depuis 2008.
L’écart ne dépend guère de la période : 0,13, 0,15 et 0,13 point par an depuis 1996, 2008 et 2017 (loyers et qualité allemande).
Depuis 2017, la hausse publiée de 25,6 % deviendrait 27,1 %, 30,7 % ou 33,0 %.
Avec le logement des propriétaires
Hausse cumulée des prix de 1996 au T2 2026, en %, loyers du scénario central (IPCH publié : +70,3) :
| Évolutions allemandes | 0,4 point | 0,6 point | |
|---|---|---|---|
| Sans logement des propriétaires | +76,7 | +93,3 | +105,2 |
| A. Acquisitions nettes (Eurostat) | +79,1 | +94,3 | +105,1 |
| A2. Acquisitions au prix des logements | +84,9 | +100,6 | +111,7 |
| B1. Paiements : intérêts | +72,6 | +88,4 | +99,7 |
| B2. Paiements : intérêts et capital | +74,5 | +89,9 | +100,8 |
| C. Loyers imputés | +77,8 | +91,8 | +101,8 |
- Le logement change moins le résultat que l’hypothèse sur la qualité.
Le logement ne joue pas toujours dans le même sens
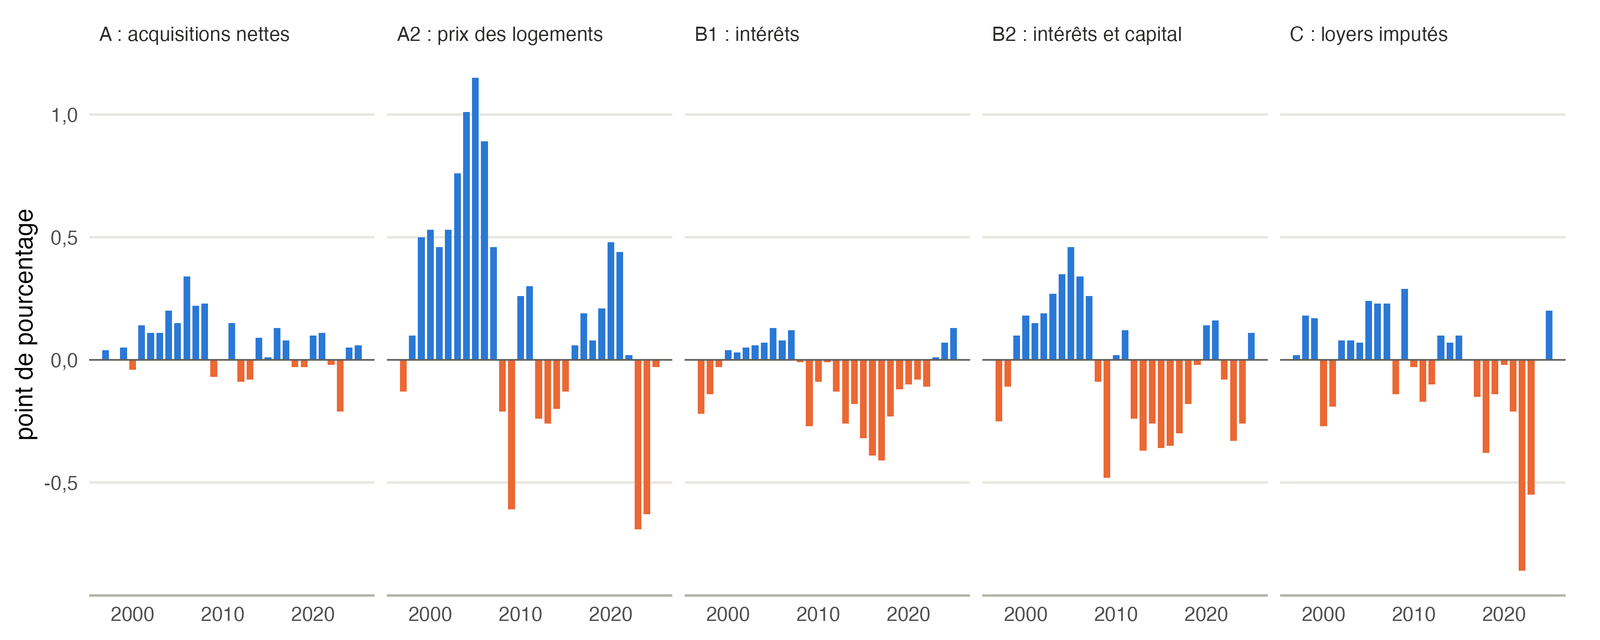
Écart d’inflation annuelle avec l’IPCH publié, en point. Sources : Eurostat, Insee, Banque de France, calculs de l’auteur.
Lecture
Depuis 1996, les acquisitions au prix des logements (A2) ajoutent 0,17 point par an ; les acquisitions nettes d’Eurostat (A), 0,06 seulement : l’indice français suit le coût de la construction.
Les paiements réduisent l’inflation sur longue période (−0,08 et −0,03 point par an) : le taux sur l’encours passe de 5,5 % en 2003 à 1,5 % en 2022.
Depuis 2017, presque toutes les approches réduisent l’inflation, ou la laissent inchangée : −0,23 point par an pour les loyers imputés.
Depuis fin 2021 : −0,40 point par an pour A2 (baisse des prix des logements en 2023-2024), +0,04 pour B1 (remontée des taux).
Pourquoi l’immobilier pèse moins qu’on ne le croit
- Ajouter un poste de poids w multiplie le reste du panier par (1 − w). L’effet sur l’inflation est
\[w \times (\pi_{\text{logement}} - \pi_{\text{IPCH}}), \quad \text{et non} \quad w \times \pi_{\text{logement}}.\]
Prix des logements : +7,8 % par an de 1996 à 2008, +1,3 % de 2008 à 2025, contre 1,8 à 1,9 % pour l’IPCH.
Pendant la hausse, l’effet est fort : 0,5 à 1,2 point par an de 1999 à 2007.
Depuis 2008, les logements augmentent moins vite que les autres prix : sur trente ans, l’effet retombe à 0,17 point.
Les acquisitions nettes excluent les ventes entre ménages : pour un acheteur, il y a un vendeur.
Les loyers imputés amplifient le biais sur les loyers
Avec l’approche C, l’écart entre les ensembles bas et haut atteint 0,30 point par an depuis 2017, contre 0,11 sans le logement des propriétaires.
La composante locative passerait d’environ 7 % à plus de 20 % du panier.
L’Insee concluait en 2019 que l’inclusion des loyers imputés ne modifierait guère l’inflation mesurée (Leclair, Rougerie, et Thélot 2019).
Cette conclusion suppose exacte la mesure des loyers. Sinon, le biais se transmet à une composante trois fois plus lourde (Geerolf 2026c).
Limites
Ce que ce calcul ne dit pas
Ce n’est pas une estimation du biais. Les hypothèses de 0,4 et 0,6 point ne sont ni écartées ni établies par les sources publiques.
Les évolutions allemandes mesurent un écart entre deux pays, dont la moitié environ tient à l’Allemagne (Geerolf 2026a). Bruitées année par année (bouclier tarifaire de 2022).
Les dérives sur les loyers sont des scénarios.
Le logement des propriétaires dépend de conventions : rétropolation avant 2009, amortissement, prix « taux × prix des logements », champ de l’encours. Les poids de A et A2 sont peut-être sous-estimés de 10 à 20 %.
Non traités : pondération ploutocratique, remboursements de santé, dépenses imposées par la réglementation.
Conclusion
Points saillants
L’IPCH français augmente de 70,3 % de 1996 au T2 2026.
Avec les évolutions allemandes sur la qualité et les loyers corrigés : 76,7 %, soit 0,13 point de plus par an : une borne basse.
Avec 0,4 point sur la qualité : 93,3 %. Avec 0,6 point : 105,2 %.
Le logement des propriétaires change moins le résultat, et pas toujours dans le même sens : il augmente l’inflation sur longue période, la réduit depuis 2017.
Les données qui permettraient de mesurer l’effet total des ajustements de qualité, ou de vérifier l’indice des loyers, sont détenues par l’Insee.
Données
IPCH alternatif, mensuel, base 100 en 2025, janvier 1996 – juin 2026 :
ipch-alternatif.csv.Colonnes
alt_q{DE|04|06}_{aucun|A|A2|B1|B2|C}: hypothèse sur la qualité, traitement du logement des propriétaires ; loyers du scénario central.Glissements annuels, moyennes annuelles, toutes les variantes : dossier
ipch-alternatif/.Calcul :
ipch_alternatif.py.
Bibliographie
Eiglsperger, Martin, Ioannis Ganoulis, Bernhard Goldhammer, Omiros Kouvavas, Moreno Roma, et Aurelian Vlad. 2024. « Owner-occupied housing and inflation measurement ». Statistics Paper Series 47. European Central Bank. https://www.ecb.europa.eu/pub/pdf/scpsps/ecb.sps47~17703a986e.en.pdf.
Geerolf, François. 2024. « Inflation en France : IPC ou IPCH ? » hal-05502577, juillet. https://hal.science/hal-05502577.
Geerolf, François. 2025. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026a. « France-Allemagne : ce que les prix mesurés doivent aux méthodes ». https://fgeerolf.com/france-allemagne.html.
Geerolf, François. 2026b. « Effet qualité et mesure de l’inflation ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026c. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
Guédès, Dominique. 2004. « Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation ». N°F0404. https://www.insee.fr/fr/metadonnees/source/fichier/ipc_impactajustement2004.pdf.
Leclair, Marie, Catherine Rougerie, et Hélène Thélot. 2019. « Le logement dans l’indice des prix à la consommation ». Insee Focus 152. Insee, division Indices des prix à la consommation et division Logement. https://www.insee.fr/fr/statistiques/4126450.