Pouvoir d’achat : avant le vent, le thermomètre
Réponse au billet de blog « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? »
OFCE, Sciences Po, CEPR
octobre 2026
Introduction
Qui faut-il croire ?
La statistique publique mesure une hausse du pouvoir d’achat ; les ménages ont le sentiment de s’appauvrir.
Deux attitudes possibles :
- tenir la mesure pour acquise, et chercher chez les ménages ce qui les égare ;
- tenir le ressenti pour une information, et se demander ce qu’il dit de la mesure.
Le billet « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? », publié par la Fondation Jean-Jaurès (juillet 2024) puis sur le blog de l’Insee (octobre 2024), défend la première (Tavernier 2024).
Ce que dit le billet
Le ressenti se mesure, par des enquêtes rigoureuses. Et « lorsque la perception s’écarte de la mesure objective, le statisticien se doit de s’interroger ».
Sur le pouvoir d’achat, les causes de l’écart sont toutes du côté des ménages :
- des concepts « fondés », qui « font l’objet de conventions internationales » ;
- un effet qualité comptabilisé « à bon droit » ;
- des biais cognitifs : sensibilité aux hausses, aux achats fréquents ;
- une norme sociale qui s’élève ;
- la difficulté de percevoir que le smartphone acheté au même prix est meilleur.
La mesure elle-même ne figure pas parmi les causes possibles.
La thèse
Le billet le dit : « il sera le plus souvent vain de chercher à expliquer les différences […] par une cause unique ».
Le ressenti, mesuré par l’Insee, suit les variations du pouvoir d’achat publié. Il en conteste la tendance.
L’écart porte sur quelques dixièmes de point par an : l’ordre de grandeur des conventions de mesure.
Additionnées, les corrections disponibles ramènent la hausse depuis 2008 de 0,42 % par an à −0,2 à 0,1 %.
Deux billets du même blog
| Sujet | Octobre 2024 | Juin 2025 |
|---|---|---|
| Statut des concepts | « font l’objet de conventions internationales » | « pas décrite dans les manuels internationaux » |
| Effet qualité | comptabilisé « à bon droit » | « plus importante en France que dans d’autres pays européens » |
| Origine de l’écart | biais cognitifs, norme sociale | « certaines critiques […] sont pertinentes » |
| Taxe inflationniste | non évoquée | pouvoir d’achat « fortement affecté à la baisse » en 2022-2023 |
Le thermomètre
Une métaphore qui suppose ce qui est en question
Une température est une grandeur physique : deux thermomètres bien étalonnés donnent la même.
Le pouvoir d’achat est le rapport d’un revenu à un indice de prix, et chacun résulte de choix : champ du revenu, formule de l’indice, traitement des remplacements de produits, mesure des loyers.
Les quatre points de conclusion du billet portent sur ce qui sépare le ressenti du thermomètre. Aucun ne porte sur le thermomètre.
L’Insee lui-même, en 2018 et 2020
Décembre 2018 (note jointe à la lettre à P. Herlin) : l’indicateur « le plus proche du ressenti » est le pouvoir d’achat par unité de consommation ; 2007-2017 est marqué par une « stagnation » (Tavernier 2018).
Mars 2020 (D. Blanchet, blog de l’Insee) : le message est « très en phase avec le sentiment de stagnation ». Restent des questions ouvertes (Blanchet 2020) :
- la prise en compte de la qualité rend-elle bien compte du niveau de vie ?
- le logement, au-delà de l’idée qu’enrichissement des propriétaires et contrainte des accédants « s’équilibrent “en moyenne” » ?
- la différence entre prix et coût de la vie.
Le billet d’octobre 2024 ne pose plus ces questions.
L’effet qualité
« À bon droit » ? L’exemple n’est pas le bon
- Le seul chiffrage d’ensemble de l’Insee (2003) : 0,3 point par an retiré de l’indice (Guédès 2004).
| Poste | Effet des ajustements, 2003 |
|---|---|
| Habillement et chaussures | 1,7 % par an |
| Ameublement, équipement du ménage | 0,6 % par an |
| Loisirs et culture (dont électronique) | 0,5 % par an |
- L’ajustement touche aussi les médicaments, l’alimentation… et les loyers : un logement reloué après travaux voit sa hausse comptée comme de la qualité.
Le smartphone, un mauvais exemple
Oui, les smartphones s’améliorent, et un ajustement est nécessaire. La question est son ampleur.
Méthode française du recouvrement : l’écart de prix entre le nouveau modèle et l’ancien, au moment du remplacement, est attribué en totalité à la qualité.
Or les prix suivent un cycle de vie :
- le modèle sortant est bradé ;
- le nouveau entre à un prix de lancement, qui contient une prime de discrimination par les prix.
La différence de prix au moment du chaînage ne correspond pas à la différence de qualité. L’ajustement est sans doute excessif.
Le manuel du FMI
Les nouveaux modèles peuvent être vendus plus cher par « price skimming » des segments « willing to pay a premium for the new model over and above that due to its improved quality » (annexe 6.2, p. 159).
« The economic theory of price discrimination would also predict such behavior » (annexe 6.1, p. 156).
Pour le recouvrement, l’hypothèse « is unlikely to hold » en cas de « deep discounting of the old variety » et de « price skimming of market segments that will purchase new varieties at relatively high prices » (§ 6.177, p. 147).
C’est le cas des situations 1 et 3 de la recommandation d’Eurostat de 2021 : biais à la baisse (Eurostat 2021).
Source : IMF (2020).
L’Insee connaissait ce cycle de prix
Note de décembre 2018 : « À l’automne 2017, au moment de la sortie de nouveaux modèles, Apple a procédé à une baisse massive des prix de ses anciens téléphones, de 12 % à 20 % » (Tavernier 2018).
La note en tire qu’une baisse de 15 % par an n’a « rien d’improbable », vu les baisses « de l’ordre de 15 % » des iPhone.
Mais c’est la décote d’un modèle en fin de vie. Le ménage qui achète « un iPhone » paie le nouveau modèle, à son prix de lancement.
Comité des utilisateurs de l’IPC, 4 mars 2025 : « bien que les statistiques témoignent d’une baisse des prix, les consommateurs ont le sentiment que les téléphones qu’ils achètent en boutique sont de plus en plus chers » (Insee 2025).
Le signe de l’erreur n’est pas connu
Insee, 1998 : un « “marketing” bien fait permet de vendre le nouveau produit plus cher que ne l’autoriserait la seule différence de qualité » ; les erreurs « ne permettent pas de préjuger du sens » (Insee 1998).
Bureau of Labor Statistics, 1997 : le signe du biais « is almost never known a priori, but must be determined empirically » (Moulton et Moses 1997).
Eurostat, 2021 : le bridged overlap « can lead to a downward bias » ; recommandation adoptée.
Pas de chiffrage depuis 2004. Le Comité du label invite l’Insee « à mieux documenter le traitement des effets qualité et leurs impacts » (Comité du label de la statistique publique 2025).
Des « conventions internationales » appliquées différemment
Métadonnées transmises par l’Insee à Eurostat (2026) : 0,0 % de méthodes explicites dans les douze divisions ; « No hedonic method is used » ; « Nothing to mention » sur les suites de la recommandation de 2021 (Insee 2026).
Dans les comptes nationaux, les communications ne sont même pas déflatées par l’indice des prix : −5,5 % par an de 2000 à 2015, contre −2,4 % pour l’IPCH.
Voir Effet qualité et mesure de l’inflation (2026).
Ce que mesure le ressenti
Une étude qui porte sur un autre objet
- Les biais cognitifs invoqués viennent d’une étude de l’Insee sur l’inflation perçue (Accardo et al. 2012) :
- perçue en moyenne six points au-dessus de l’inflation mesurée (2004-2010) ;
- écart expliqué par la surpondération des achats fréquents et des hausses ;
- mais elle évolue avec l’inflation mesurée : elle a « bien des bases objectives ».
- Un biais constant explique un écart de niveau. Il n’explique pas une tendance, ni une rupture en 2008.
L’enquête de l’Insee auprès des ménages
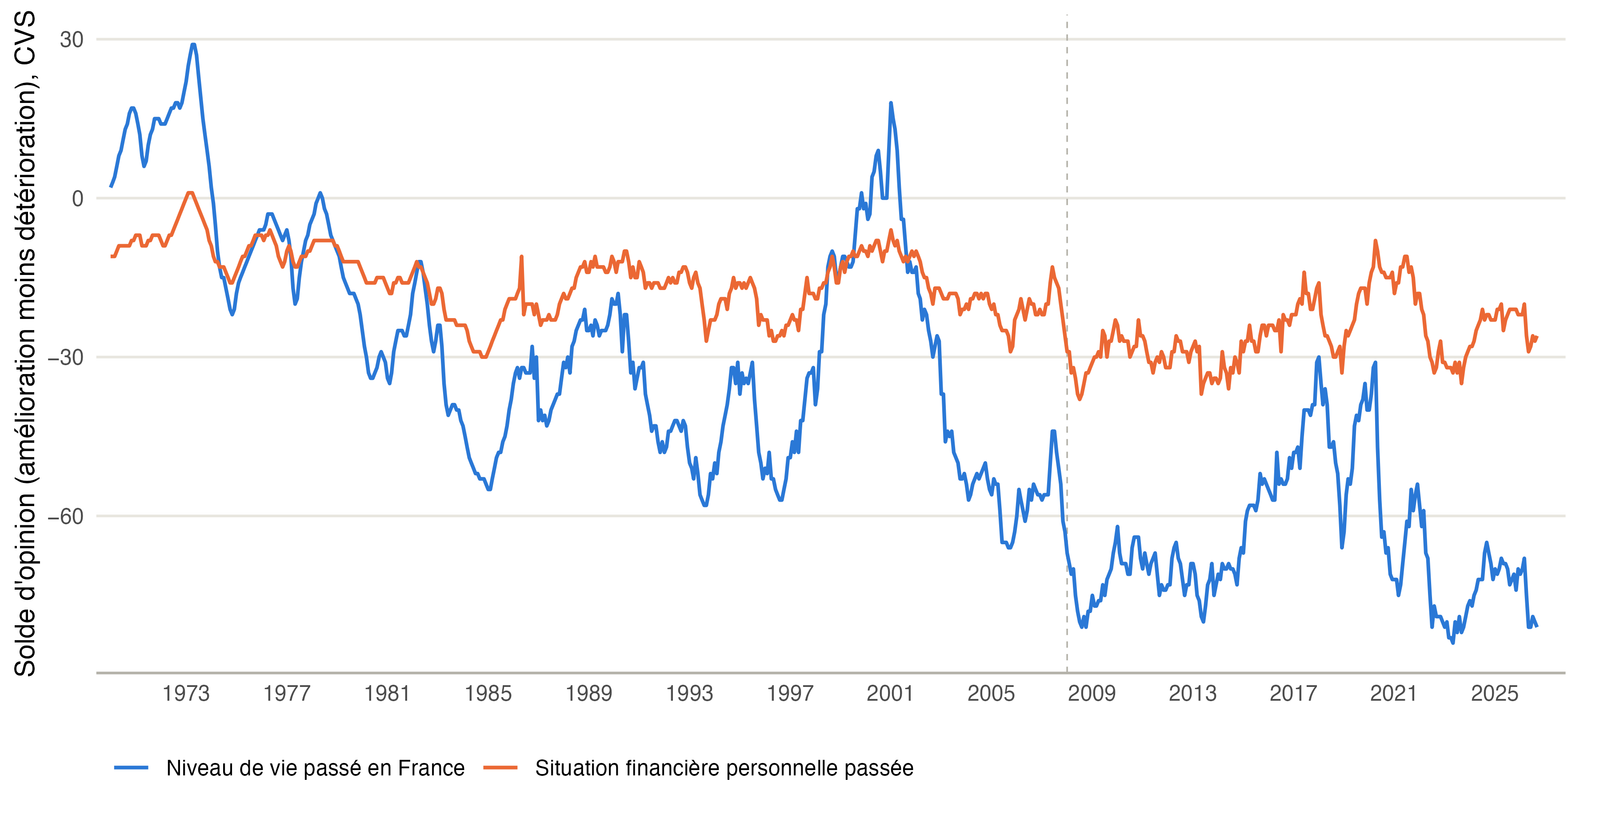
Source : Insee, enquête mensuelle de conjoncture auprès des ménages (Camme), soldes CVS.
Le ressenti suit la mesure, année après année
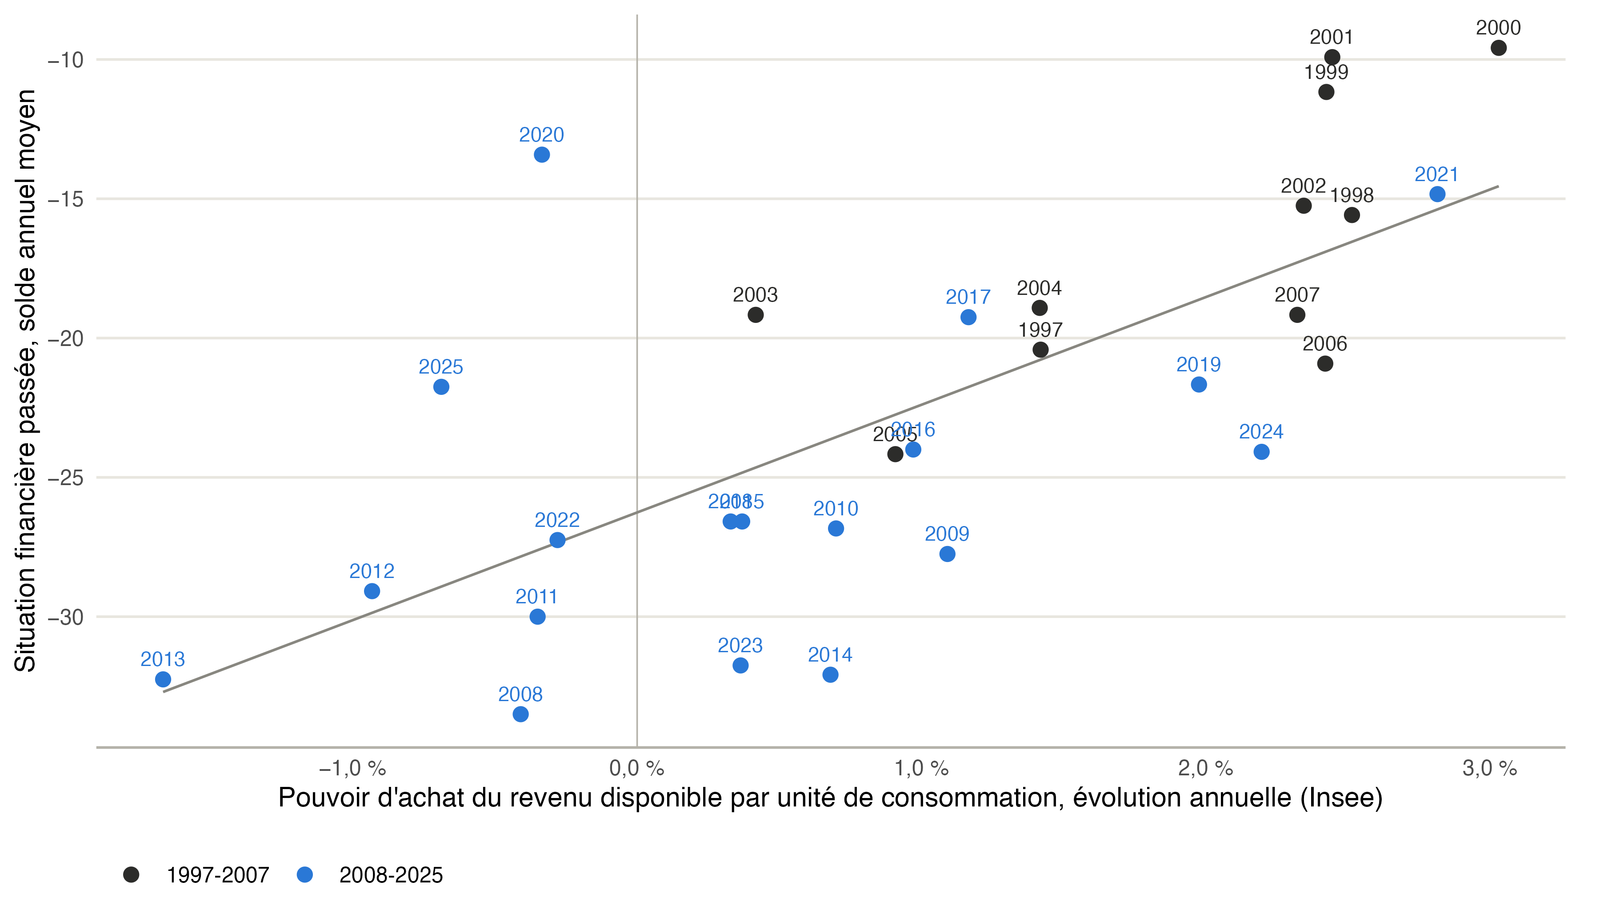
Sources : Insee, enquête Camme, comptes nationaux en base 2020 ; calculs de l’auteur.
Lecture
Situation financière ressentie et pouvoir d’achat publié : corrélation de 0,70 (1997-2025). Prix ressentis et IPCH : 0,83.
Une rupture en 2008. Situation financière : solde moyen de −16,8 (1997-2007) à −25,7 (2008-2025). Niveau de vie en France : de −33,0 à −64,4.
Un solde d’opinion n’a pas d’unité : il ne prouve pas un biais. Mais les ménages ne se trompent pas sur les variations. Le désaccord porte sur la tendance.
Les autres explications
Sortir de la moyenne ne corrige pas la moyenne
Inflation par catégorie, dispersion, simulateur personnalisé : utiles, mais calculés avec les mêmes conventions (ajustements qualité, indice des loyers).
Une inflation individuelle ainsi calculée n’est pas « parfaitement objective ».
La moyenne est elle-même une convention : un indice ploutocratique, qui pondère chaque ménage par sa dépense.
Les indicateurs complémentaires
Unités de consommation : tous les chiffres de cette note le sont déjà.
Revenu arbitrable : « plus proche du ressenti », mais dans le titre d’aucune publication. Le titre retenu en 2024 : « Le PIB ralentit mais le pouvoir d’achat des ménages accélère légèrement » (Héam, Meinzel, et Fanch 2024).
Taxe inflationniste : absente du billet. Or 2022 et 2023 sont les années où le ressenti est au plus bas.
Taxe inflationniste et revenus du capital : le même argument
On objecte, à juste titre, que la taxe inflationniste pèse surtout sur les plus aisés.
Mais les revenus de la propriété sont concentrés sur les mêmes ménages, et ils sont la contrepartie nominale de l’érosion : un livret à 3 % quand les prix montent de 5 % fait un revenu dans les comptes, une perte pour l’épargnant.
Soit on compte les deux, soit on retire les deux. L’indicateur officiel compte les intérêts que l’inflation fait monter, pas l’érosion qu’ils compensent.
Hors revenus nets de la propriété : −0,9 % en 2022, stagnation en 2023, +2,5 % de 2019 à 2024 au lieu de +5,3 %.
Norme sociale ou coût de la vie ?
L’Insee, 2018 : « la mesure du coût de la vie ne pouvait se réduire à celle de l’IPC ». La neutralisation de la qualité « est à la source d’une distorsion avec la perception des consommateurs » (rapport Moati-Rochefort, cité par la note) (Tavernier 2018).
Le ressenti porte sur le coût de la vie. Si l’indicateur n’en est pas une mesure, l’écart ne relève pas d’un biais cognitif.
Normes imposées : véhicule électrique, rénovation thermique. L’Insee : le raisonnement qualité « ne tient plus quand la bascule est imposée par la réglementation » (Debauche, Pesme, et Blanchet 2024).
L’addition
Les corrections, additionnées
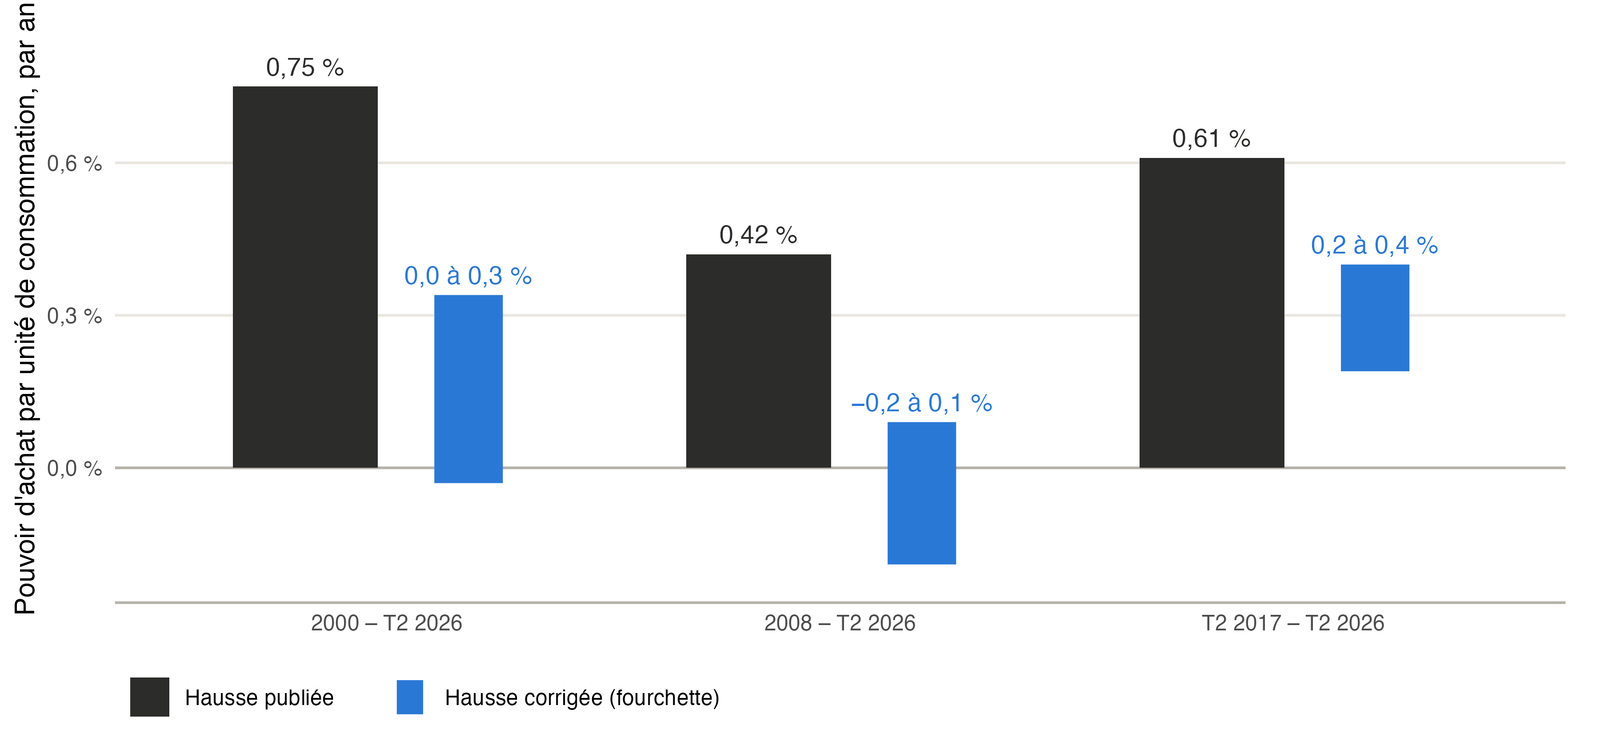
Pondérations, santé, loyers, logement, effet qualité, communications. Détail : L’addition que l’Insee ne fait pas (2026).
Lecture
Depuis 2008 : 0,42 % par an publié, −0,2 à 0,1 % corrigé.
L’Insee avait lui-même chiffré en 2018 l’effet de l’investissement en logement : 0,5 point par an de 2000 à 2007, 0,2 point en moyenne depuis 2000.
Ce ne sont pas des estimations, mais des ordres de grandeur. Ils suffisent : l’impression de ne pas s’être enrichi depuis 2008 est compatible avec la mesure corrigée.
Conclusion
Points saillants
Le billet pose la bonne question : le ressenti compte, et l’écart avec la mesure doit être expliqué.
Il ne cherche les causes que d’un côté.
Le ressenti, mesuré par l’Insee, suit les variations de la mesure et en conteste la tendance : quelques dixièmes de point par an.
C’est l’ordre de grandeur des conventions de mesure : effet qualité, loyers, logement, revenus de la propriété.
Un cinquième point
Le billet conclut en quatre points ; le dernier : « on cherche enfin à examiner d’éventuels biais cognitifs ».
Il en manque un : on cherche aussi à examiner d’éventuels biais de mesure.
- Additionner les corrections que l’Insee reconnaît.
- Mesurer l’effet qualité, renouvellement annuel compris.
- Expliquer l’indice des loyers.
- Publier au même rang des indicateurs hors revenus de la propriété et déflatés par l’IPCH.
Avant de corriger le thermomètre de la vitesse du vent, il faut vérifier le thermomètre.