Effet qualité : l’exemple de la construction
Des logements plus petits, des normes plus exigeantes : ce que cache la stabilité apparente du volume
effet qualité
construction
logement
comptes nationaux
Résumé
Depuis 2002, la surface moyenne d’un logement mis en chantier en France est passée de 101 à 76 m², soit un quart de moins, dont 7 m² perdus depuis l’entrée en vigueur de la RE 2020. Dans le même temps, le volume de l’investissement des ménages en construction semble suivre le nombre de logements construits, ce qui pourrait laisser croire que les gains de qualité imposés par les normes passent dans les prix. Cette stabilité apparente cache en réalité deux effets qualité de sens contraire, que la méthode de l’Insee compte l’un et l’autre en volume. L’indice du coût de la construction, qui sert de déflateur, est hédonique et la surface en est la première variable : un logement plus petit compte pour moins de volume. Sa note méthodologique range aussi dans la qualité « la mise en pratique de normes d’isolation plus contraignantes ». Les données concordent. Le volume suit les mètres carrés, pas le nombre de logements ; l’entretien-amélioration, près de 60 % de l’agrégat, en amortit les variations ; et le volume par mètre carré augmente d’environ 0,4 à 0,6 % par an. Entre 2004 et 2025, la surface par logement commencé baisse de 19 % et le volume par mètre carré augmente de 9 % : l’effet qualité par logement n’est pas nul, il est de −12 %, résultat de deux effets qui se compensent en partie. C’est là que se pose le vrai problème. Une qualité imposée n’est pas une qualité choisie : le manuel international de l’indice des prix exclut de la qualité les changements imposés qui n’apportent pas d’avantage direct à l’acheteur, et la décarbonation représente plus de la moitié du surcoût attendu de la RE 2020. Cette qualité est en outre mesurée par un indicateur contestable : le coefficient d’énergie primaire de l’électricité est passé de 2,58 à 1,7 en six ans, reclassant des centaines de milliers de logements sans travaux, et le confort d’été n’entre pas dans l’étiquette. Par le diagnostic de performance énergétique, la même logique atteint les loyers : les travaux imposés aux passoires thermiques sont retirés de l’indice des loyers au titre de l’amélioration de la qualité.
Mots clés
effet qualité, construction, logement, surface, normes, RE 2020, indice du coût de la construction, comptes nationaux
[📄 Version PDF] [📘 Effet qualité et mesure de l’inflation] [🚗 L’exemple des voitures] [📱 L’exemple de l’iPhone]
Introduction
L’effet qualité est d’ordinaire discuté à propos des biens de consommation : voitures, téléphones, vêtements (Geerolf 2026b, 2026a, 2026c). La construction de logements s’y prête mieux encore, pour trois raisons. Chaque logement est unique : l’indice de prix ne peut jamais comparer le prix d’un même bien à deux dates, et tout y est ajustement de qualité. La qualité d’un logement neuf est pour une large part fixée par la réglementation, thermique (RT 2005, RT 2012, RE 2020) ou d’accessibilité. Enfin, sa principale caractéristique, la surface, se mesure : on sait combien de mètres carrés sont mis en chantier chaque mois.
On entend parfois que, dans la construction, les améliorations de qualité imposées par les normes passeraient en pratique dans les prix plutôt que dans les volumes, puisque le volume de l’investissement des ménages en logement ressemble beaucoup au nombre de logements construits. Le constat de départ est juste : ce volume varie avec les mises en chantier. La conclusion ne l’est pas. En partant des mètres carrés, cet article montre que cette stabilité apparente cache deux effets qualité de sens contraire, que la méthode de l’Insee compte l’un et l’autre en volume : des logements plus petits, et des normes plus exigeantes.
Ce n’est pas une bonne nouvelle pour la mesure. Si la norme est dans la qualité, une partie de la hausse du coût du logement neuf est comptée comme une hausse de son volume, et non de son prix. Or cette qualité est imposée, et elle est mesurée par un indicateur dont la définition change par arrêté. Par le diagnostic de performance énergétique, la même logique atteint les loyers, et donc le pouvoir d’achat.
Les données proviennent de la base Sit@del du service statistique du ministère chargé du logement (SDES) pour les logements et les surfaces de plancher mis en chantier (SDES 2026), des comptes trimestriels de l’Insee pour l’investissement des ménages (Insee 2026), et de l’Insee pour l’indice du coût de la construction (ICC) et l’index BT01. Les calculs sont reproductibles à partir des fichiers publiés avec l’article.
1 Des logements plus petits d’un quart
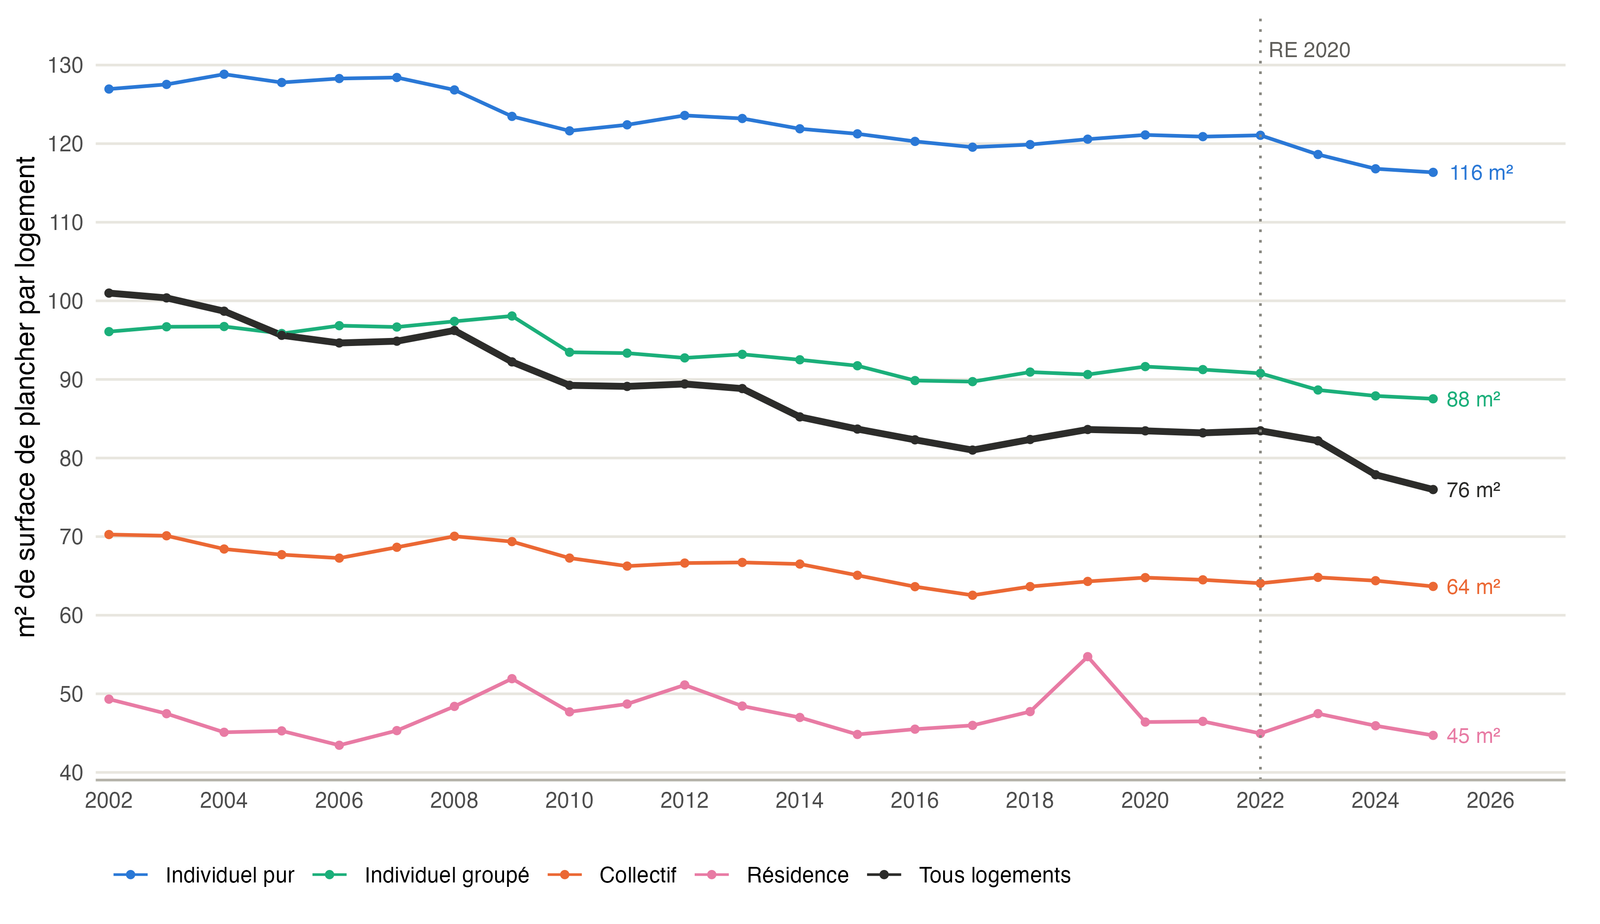
En 2002, un logement mis en chantier en France offrait en moyenne 101 m² de surface de plancher ; en 2025, 76 m², soit un quart de moins (figure 1 ; tableau 1). La baisse n’est pas régulière. Rapide jusqu’en 2017, elle s’interrompt ensuite, autour de 81 à 84 m², puis reprend brutalement : 83,5 m² en 2022, 76,0 m² en 2025. Trois années ont suffi à retirer 7,5 m² au logement moyen, presque autant que les sept années de 2010 à 2017 (8,3 m²).
| Type de logement | 2002 | 2007 | 2012 | 2017 | 2019 | 2022 | 2025 | 2002-2025 |
|---|---|---|---|---|---|---|---|---|
| Individuel pur | 126,9 | 128,4 | 123,6 | 119,6 | 120,6 | 121,1 | 116,3 | −8 % |
| Individuel groupé | 96,1 | 96,7 | 92,7 | 89,7 | 90,6 | 90,8 | 87,5 | −9 % |
| Collectif | 70,3 | 68,6 | 66,6 | 62,5 | 64,3 | 64,1 | 63,7 | −9 % |
| Résidence | 49,3 | 45,3 | 51,1 | 46,0 | 54,7 | 45,0 | 44,7 | −9 % |
| Tous logements | 101,0 | 94,9 | 89,4 | 81,0 | 83,6 | 83,5 | 76,0 | −25 % |
Deux mouvements se combinent. Le premier est un changement de composition (figure 2 ; tableau 2). La maison individuelle, la plus grande, recule : 50 % des logements commencés en 2002, 23 % en 2025. Le collectif progresse (35 % puis 49 %), et plus encore les résidences avec services, dont les logements font en moyenne 45 m² (3,5 % puis 15,2 %). Le second est un rétrécissement à type donné : une maison individuelle passe de 127 à 116 m², un logement en individuel groupé de 96 à 88 m², un appartement de 70 à 64 m².
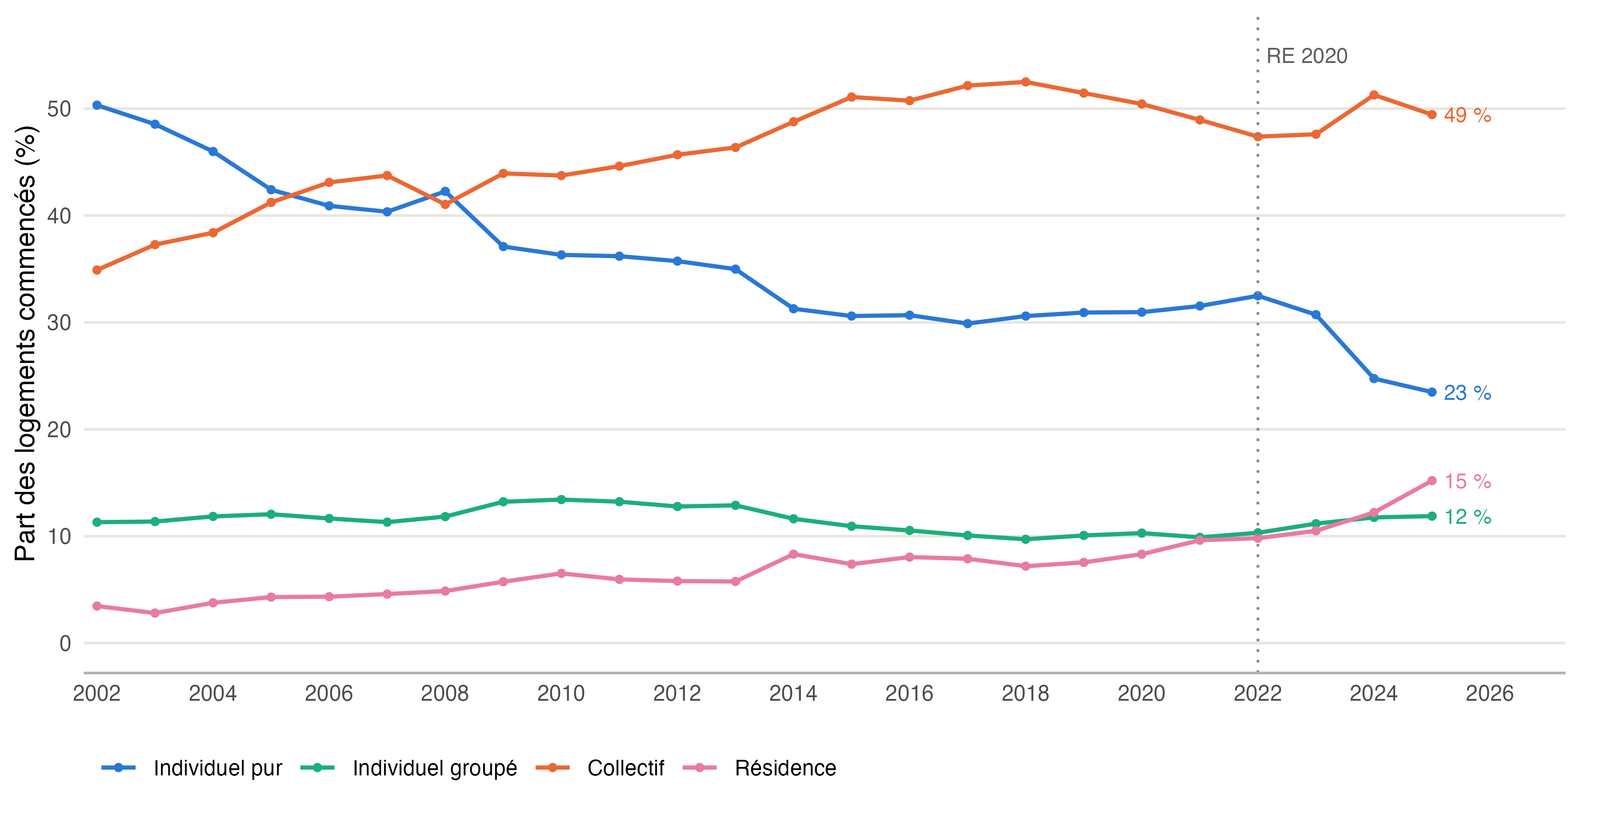
| Type de logement | 2002 | 2007 | 2012 | 2017 | 2019 | 2022 | 2025 |
|---|---|---|---|---|---|---|---|
| Individuel pur | 50 % | 40 % | 36 % | 30 % | 31 % | 32 % | 23 % |
| Individuel groupé | 11 % | 11 % | 13 % | 10 % | 10 % | 10 % | 12 % |
| Collectif | 35 % | 44 % | 46 % | 52 % | 51 % | 47 % | 49 % |
| Résidence | 3 % | 5 % | 6 % | 8 % | 8 % | 10 % | 15 % |
Une décomposition chiffre les deux effets (tableau 3). De 2002 à 2025, la composition explique 17,5 des 25,0 m² perdus, le rétrécissement à type donné 8,8 m². Depuis 2022, la composition pèse plus encore, 5,7 m² sur 7,5, avec l’effondrement de la maison individuelle : 32 % des mises en chantier en 2022, 23 % en 2025.
| Période | Début | Fin | Écart | Composition | Intra-type | Interaction |
|---|---|---|---|---|---|---|
| 2002-2019 | 101,0 | 83,6 | −17,4 | −12,2 | −5,7 | 0,5 |
| 2019-2025 | 83,6 | 76,0 | −7,6 | −4,4 | −2,7 | −0,5 |
| 2022-2025 | 83,5 | 76,0 | −7,5 | −5,7 | −2,1 | 0,4 |
| 2002-2025 | 101,0 | 76,0 | −25,0 | −17,5 | −8,8 | 1,3 |
Le recul depuis 2022 coïncide avec l’entrée en vigueur de la RE 2020 pour les logements, le 1er janvier 2022, et avec la hausse des taux d’intérêt. Le rapport remis en 2025 par Robin Rivaton sur la RE 2020 relève lui aussi la baisse de la surface moyenne des logements neufs, et note qu’il est possible d’atteindre les seuils de la réglementation « en sacrifiant la qualité d’usage du bâti pour les futurs habitants » (Rivaton 2025, 7 et 43). Faire la part des deux causes dépasse le propos de cet article. Ce qui compte ici est ailleurs : pour la statistique publique, ces mètres carrés en moins sont une baisse de qualité, et donc de volume.
2 Ce que mesure l’indice du coût de la construction
L’indice du coût de la construction (ICC) est, malgré son nom, un indice de prix : celui des marchés de construction de logements neufs conclus entre maîtres d’ouvrage et entreprises, hors terrain, frais de promotion et frais financiers (Insee 2022). Comme tout indice de prix, il doit isoler les variations « pures » de prix. La note méthodologique de l’Insee en donne elle-même les exemples : il s’agit d’écarter « le renchérissement des logements consécutif à l’augmentation de la surface des pièces, à la mise en pratique de normes d’isolation plus contraignantes, à l’installation d’équipements plus perfectionnés » (Insee 2022; Cases 2003, 3).
Jusqu’en 2009, l’ICC était calculé par « métrage ». Pour chaque opération de l’échantillon, des métreurs du ministère de l’Équipement décomposaient la construction en prestations élémentaires, parmi quelque 4 000 que distinguait le bordereau général d’évaluation de 1987, et la valorisaient aux prix de ce bordereau. Ce prix de référence, qui ne dépend que de la consistance de l’ouvrage, en quantité comme en qualité, est, écrivait l’Insee, « au sens de la mesure économique, ce qu’il est convenu d’appeler un “volume” » (Cases 2003, 6‑7). Un logement plus grand, ou mieux isolé, a un prix de référence plus élevé : l’écart de prix qui en résulte est un écart de volume, pas une hausse de prix.
Depuis 2010, l’ICC est calculé par une méthode hédonique : un modèle économétrique, un par type de construction (individuel pur, individuel groupé, collectif), relie le prix du marché aux caractéristiques de l’ouvrage, « surface, nombre d’étages, niveau de confort, localisation géographique et niveau de vie du lieu de construction par exemple ». La méthode, écrit l’Insee, « assure que l’évolution de la qualité des logements n’influe pas sur l’indice » (Insee 2022). La surface en est la première variable : la documentation des comptes nationaux décrit un modèle du logarithme du prix sur « le logarithme de la surface moyenne, la localisation de la construction, nombre de niveaux habitables » (Insee 2018, 50). Pour les normes, l’enquête qui alimente l’indice relève « le label de performance énergétique demandé », et l’Insee indiquait en 2014 distinguer, par des variables indicatrices, l’évolution des prix de « l’amélioration intrinsèque des logements neufs (normes thermiques, acoustiques, réglementation accessibilité et sécurité…) » (Baulinet et al. 2014, annexe 1, p. 9-11). Depuis 2022, le sous-indice de l’individuel pur s’appuie sur l’enquête sur le prix des terrains et du bâti (EPTB).
Ce traitement ne reste pas dans l’indice. Dans les comptes nationaux, la production de la construction est mesurée en valeur à partir des comptes des entreprises, puis partagée entre volume et prix à l’aide de l’ICC pour la construction neuve de logements et de l’IPEA pour le gros entretien ; les logements vendus par les promoteurs aux particuliers sont déflatés par l’indice des prix des logements neufs, lui aussi hédonique, avec la surface parmi ses variables (Insee 2018, 52‑53 et 139-141). L’ICC sert à calculer l’indice des prix de production de la construction neuve à usage d’habitation (IPPCNH), « notamment utilisé comme déflateur des comptes nationaux de la construction, à côté des indices de prix de l’entretien et de l’amélioration du logement (IPEA) » (Insee 2022). Les séries le confirment : de 2002 à 2025, le déflateur de l’investissement des ménages en construction augmente de 78,1 %, l’IPPCNH de 78,8 % et l’IPEA de 77,9 % (tableau 4). Ce que l’ICC range dans la qualité, les comptes le rangent dans le volume.
| Période | ICC | Index BT01 | IPPCNH | IPEA | Déflateur de la FBCF des ménages en construction |
|---|---|---|---|---|---|
| 2002-2025 | +78,9 % | +81,6 % | +78,8 % | +77,9 % | +78,1 % |
| 2010-2025 | +37,3 % | +35,5 % | +37,2 % | +37,9 % | +36,5 % |
| 2017-2025 | +25,5 % | +24,9 % | +25,4 % | +27,9 % | +25,6 % |
| 2021-2024 | +17,1 % | +11,7 % | +17,1 % | +17,3 % | +13,5 % |
| 2024-2025 | −3,9 % | +1,4 % | −3,9 % | +1,0 % | +1,1 % |
La conséquence est mécanique. Si le nombre de logements ne change pas mais que chacun perd un quart de sa surface, le volume baisse d’un quart, sans que le prix bouge. Si la surface ne change pas mais qu’une norme renchérit la construction de 5 %, c’est le volume qui augmente de 5 %, pas le prix. Les deux effets peuvent donc se compenser, et un volume qui suit le nombre de logements peut cacher deux effets qualité importants.
3 Ce que cache la stabilité apparente du volume
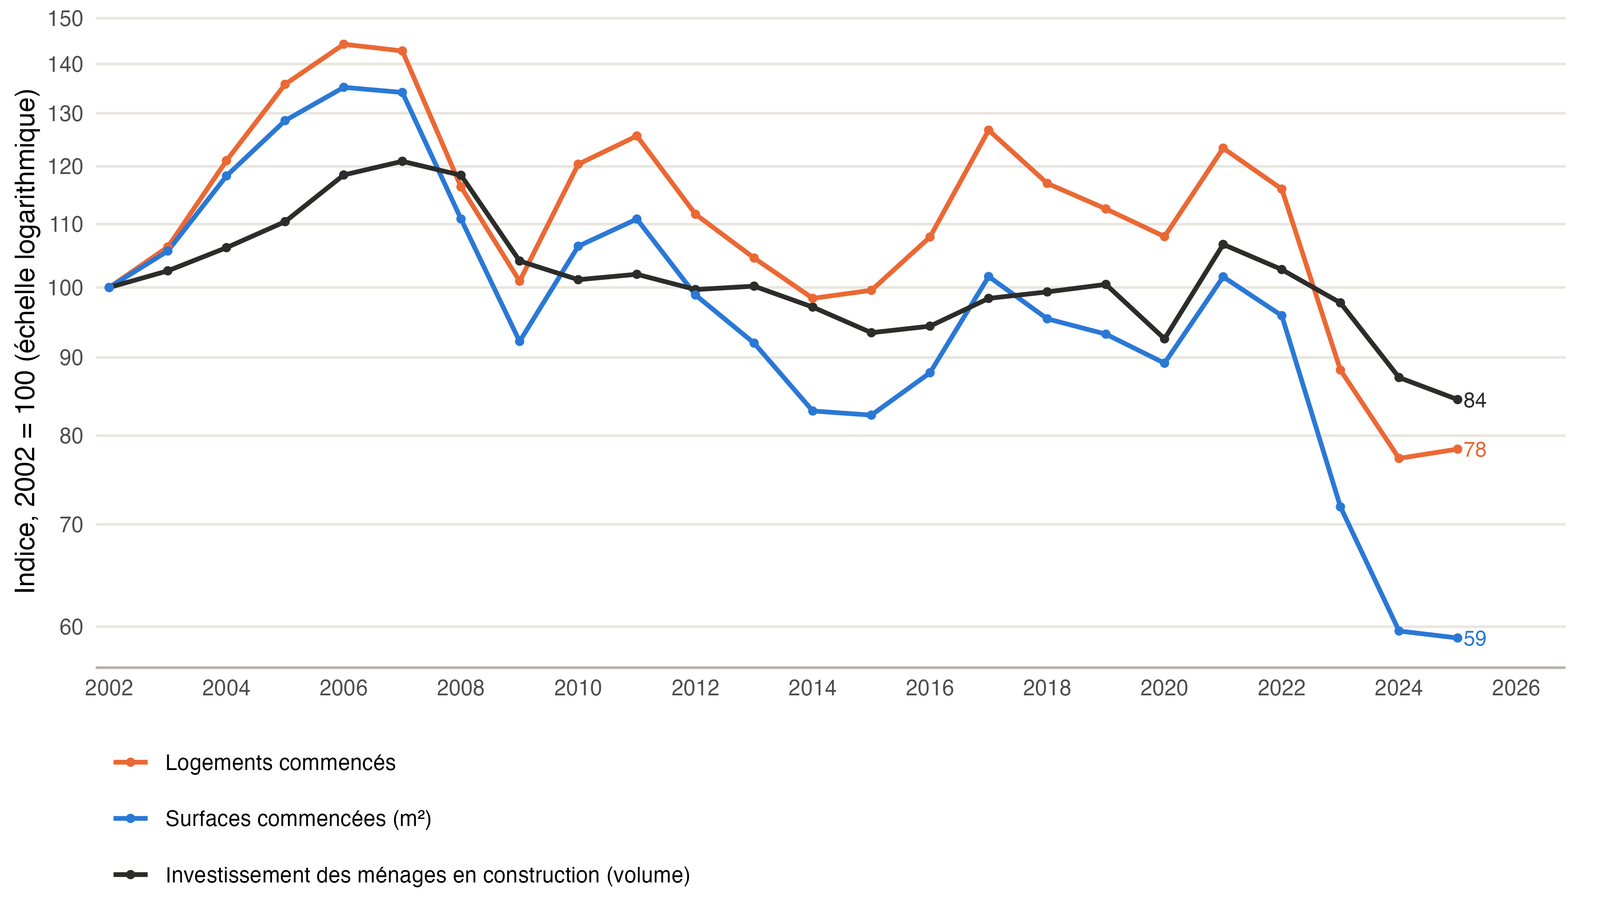
L’investissement des ménages en construction n’est pas fait que de logements neufs. Selon la direction générale du Trésor, il se compose pour 33 % de construction individuelle, pour 9 % de construction collective et pour 58 % d’entretien-amélioration, qui comprend notamment les travaux de rénovation énergétique (Direction générale du Trésor 2025). Plus de la moitié de l’agrégat ne correspond à aucun logement mis en chantier ; les logements construits par les bailleurs sociaux relèvent, eux, pour l’essentiel de l’investissement des sociétés.
Ce volume varie donc beaucoup moins que la construction neuve (figure 3). Entre 2007 et 2025, il baisse de 30 %, quand le nombre de logements commencés baisse de 45 % et les surfaces commencées de 56 %. Entre 2019 et 2025, il baisse de 16 %, le nombre de logements de 30 % et les surfaces de 37 %.
Pour savoir ce que suit la partie « neuve » de ce volume, on l’ajuste sur une constante, qui représente l’entretien-amélioration, et sur les mises en chantier, mesurées en nombre de logements ou en mètres carrés (figure 4). Les travaux s’étalant dans le temps, l’investissement d’un trimestre est rapproché de la moyenne des mises en chantier des six derniers trimestres ; les trimestres de 2020, marqués par le confinement, sont exclus. L’ajustement sur les mètres carrés est nettement meilleur que l’ajustement sur le nombre de logements, avec un R² de 0,92 contre 0,83. Quand on introduit les deux, le coefficient du nombre de logements est nul : à mètres carrés donnés, le nombre de logements n’apporte rien. La constante, 13,6 milliards d’euros de 2020 par trimestre, représente 65 % du volume de 2025, un ordre de grandeur proche des 58 % d’entretien-amélioration.
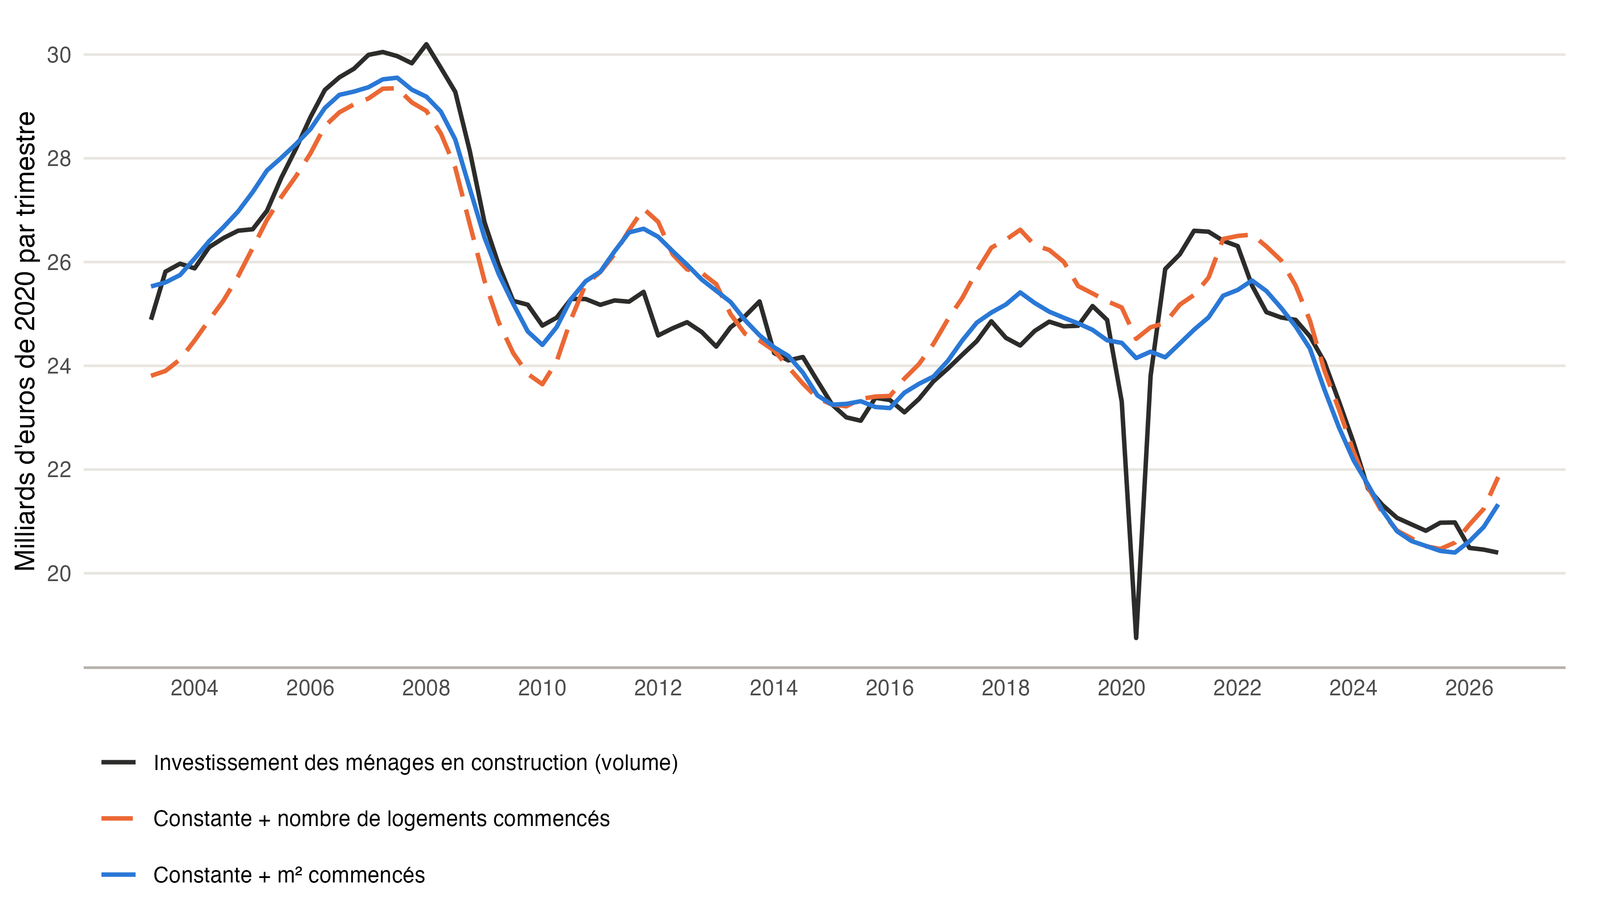
Le volume par mètre carré, lui, n’est pas constant. En laissant le coefficient des surfaces évoluer dans le temps, il augmente de 0,4 % par an hors résidences avec services (intervalle de confiance à 95 % de 0,0 à 0,9 %), et de 0,6 % par an quand on sépare les surfaces de l’individuel et du collectif, pour neutraliser le changement de composition (de −0,0 à 1,1 %). Sur l’ensemble des logements, résidences comprises, la tendance est plus faible, 0,2 % par an, et non significative. Ces estimations sont fragiles : elles supposent un entretien-amélioration stable, alors qu’il a augmenté avec MaPrimeRénov’ après 2020.
On peut alors faire le pont entre le nombre de logements et le volume (tableau 5 ; figure 5). De 2004 à 2025, le nombre de logements commencés, hors résidences, baisse de 38,6 %. La surface par logement baisse de 19,2 %, ce qui est compté comme une baisse de volume. Le volume par mètre carré augmente de 9,1 %, ce qui est compté comme une hausse. Le volume de la construction neuve baisse ainsi de 45,8 %, et le volume total, dont l’entretien-amélioration représente 50 % en 2004 et 65 % en 2025, de 20,4 %.
| Période | Logements commencés | m² par logement | Volume par m² | Volume du neuf (estimé) | Volume total (observé) | Part de l’entretien-amélioration |
|---|---|---|---|---|---|---|
| 2004-2019 | −1,0 % | −15,9 % | +6,5 % | −11,4 % | −5,4 % | 50 % → 53 % |
| 2019-2025 | −37,9 % | −3,9 % | +2,4 % | −38,9 % | −15,9 % | 53 % → 65 % |
| 2004-2025 | −38,6 % | −19,2 % | +9,1 % | −45,8 % | −20,4 % | 50 % → 65 % |
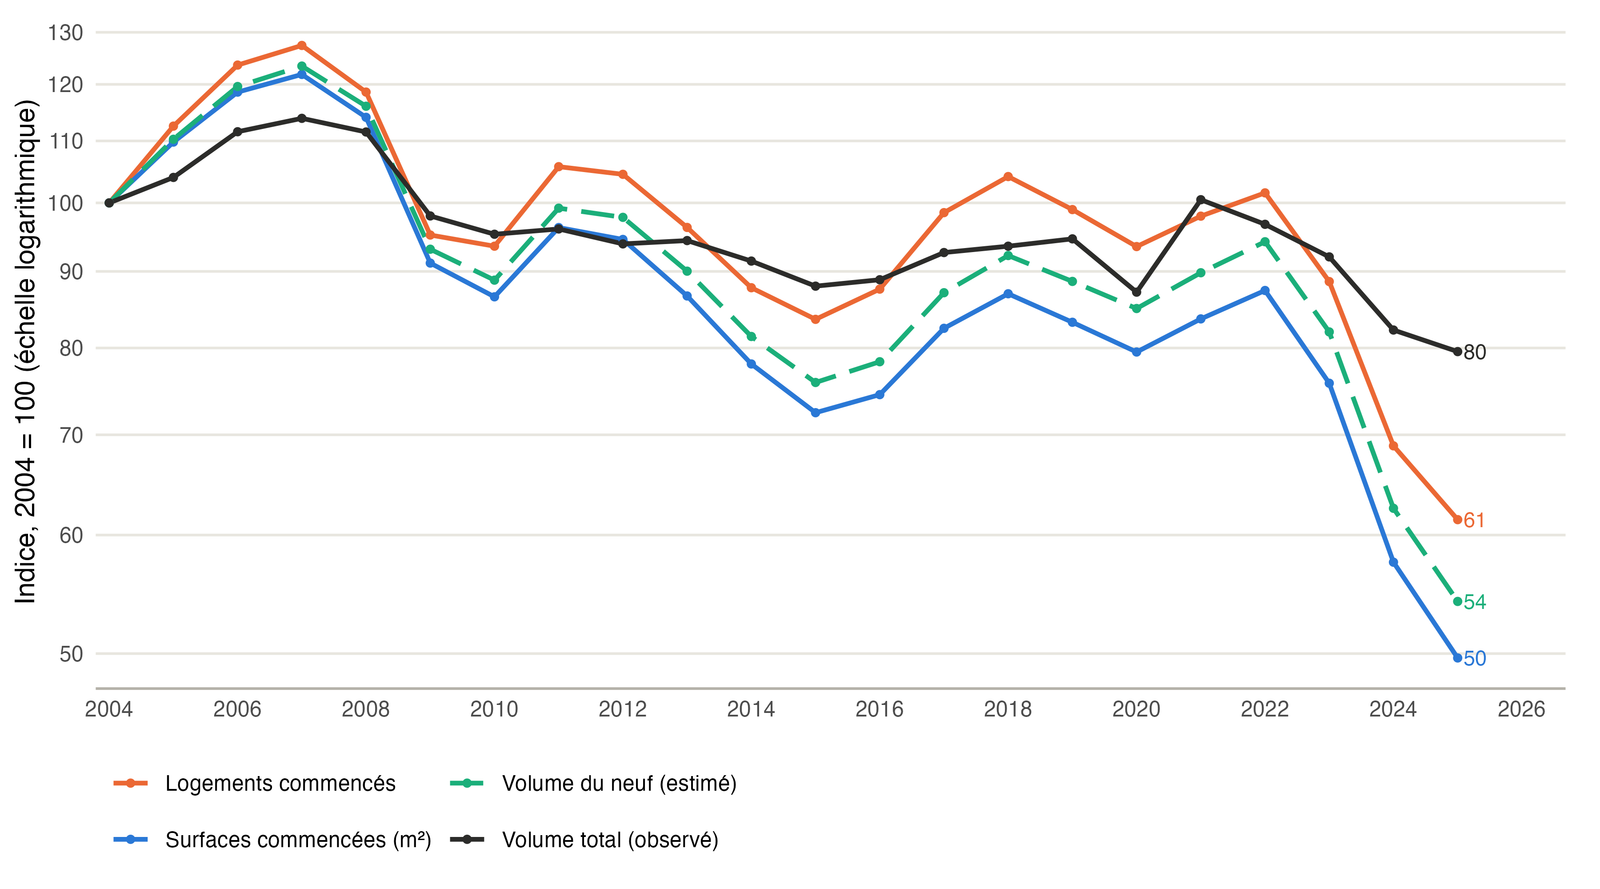
L’effet qualité par logement neuf n’est donc pas nul : il est de −11,8 %, qui combine un effet surface de −19,2 % et d’un effet de qualité par mètre carré de +9,1 %. Un volume qui ressemble au nombre de logements ne prouve pas l’absence d’effet qualité. Les logements ayant perdu un quart de leur surface depuis 2002, un volume strictement proportionnel à leur nombre voudrait même dire que chaque mètre carré compte 33 % de plus en volume qu’en 2002 : ce serait un effet qualité considérable.
4 La norme dans la qualité
Que coûtent les normes ? Pour la RE 2020, le rapport Rivaton rassemble les estimations disponibles (tableau 6). Les coûts constatés par l’Union nationale des économistes de la construction sur seize opérations de logements collectifs sont supérieurs de 4,5 % à ceux de projets RT 2012 ; l’évaluation préalable du gouvernement retenait 3 à 5 % pour 2021 ; la mission conclut à un surcoût de 11 % entre 2022 et 2031, à mesure que les seuils se resserrent, dont 2 % pour l’isolation, 3 % pour le chauffage et l’eau chaude, 6 % pour la décarbonation (Rivaton 2025, 6, 13 et 19). La RT 2005 et la RT 2012 avaient chacune imposé leur propre marche.
| Source | Champ et horizon | Surcoût |
|---|---|---|
| Union nationale des économistes de la construction (Untec), 16 opérations | Logements collectifs RE 2020 (jalon 2022) comparés à la RT 2012, coûts constatés | +4,5 % |
| Untec, 40 bâtiments réceptionnés entre 2018 et 2021 | Logements collectifs anticipant la RE 2020 | +2,1 % |
| Gouvernement, évaluation préalable de la RE 2020 | 2021 ; 2024-2030 ; à partir de 2030 | 3 à 5 % ; 5 à 8 % ; 7,5 à 15 % |
| Cerema | Logements collectifs, jalon 2031 | 4 à 15 % |
| Fédération française du bâtiment | Individuel et collectif, jalon 2028, hors effets d’apprentissage | 10 à 11 % |
| Mission Rivaton (synthèse) | 2022-2031 : isolation, chauffage et eau chaude, décarbonation | +11 % (2 + 3 + 6) |
La hausse du volume par mètre carré, de l’ordre de 9 % depuis 2004, est de l’ordre de grandeur de ces surcoûts successifs. C’est ce qu’on attend si les normes sont comptées comme une qualité, donc en volume, comme le dit la méthode.
La comparaison avec le coût des facteurs va dans le même sens, sans suffire à trancher (figure 6). L’index BT01 mesure le prix d’un panier fixe de facteurs : salaires et charges, matériaux, matériel, transport, énergie (Cases 2003, 3). Une norme qui impose davantage d’isolant ou un équipement plus coûteux augmente la quantité de facteurs par mètre carré, pas leur prix : elle ne modifie pas le BT01. Un ICC qui l’incorporerait dépasserait durablement le BT01 à partir de son entrée en vigueur. De 2002 à 2025, l’ICC augmente de 78,9 % et le BT01 de 81,6 %, et aucune marche durable n’apparaît en 2006, 2013 ou 2022. Les écarts entre les deux indices sont cycliques. L’ICC dépasse le BT01 en 2007-2008, puis de 2021 à 2024 (17,1 % contre 11,7 %), dans la reprise qui suit le confinement, avant de reculer de 3,9 % en 2025, quand le BT01 augmente encore de 1,4 % : ce sont les marges des entreprises, qui s’élargissent dans les reprises et se compriment quand le marché s’effondre. Le surcoût d’une norme, lui, ne disparaît pas une fois qu’elle est en vigueur.
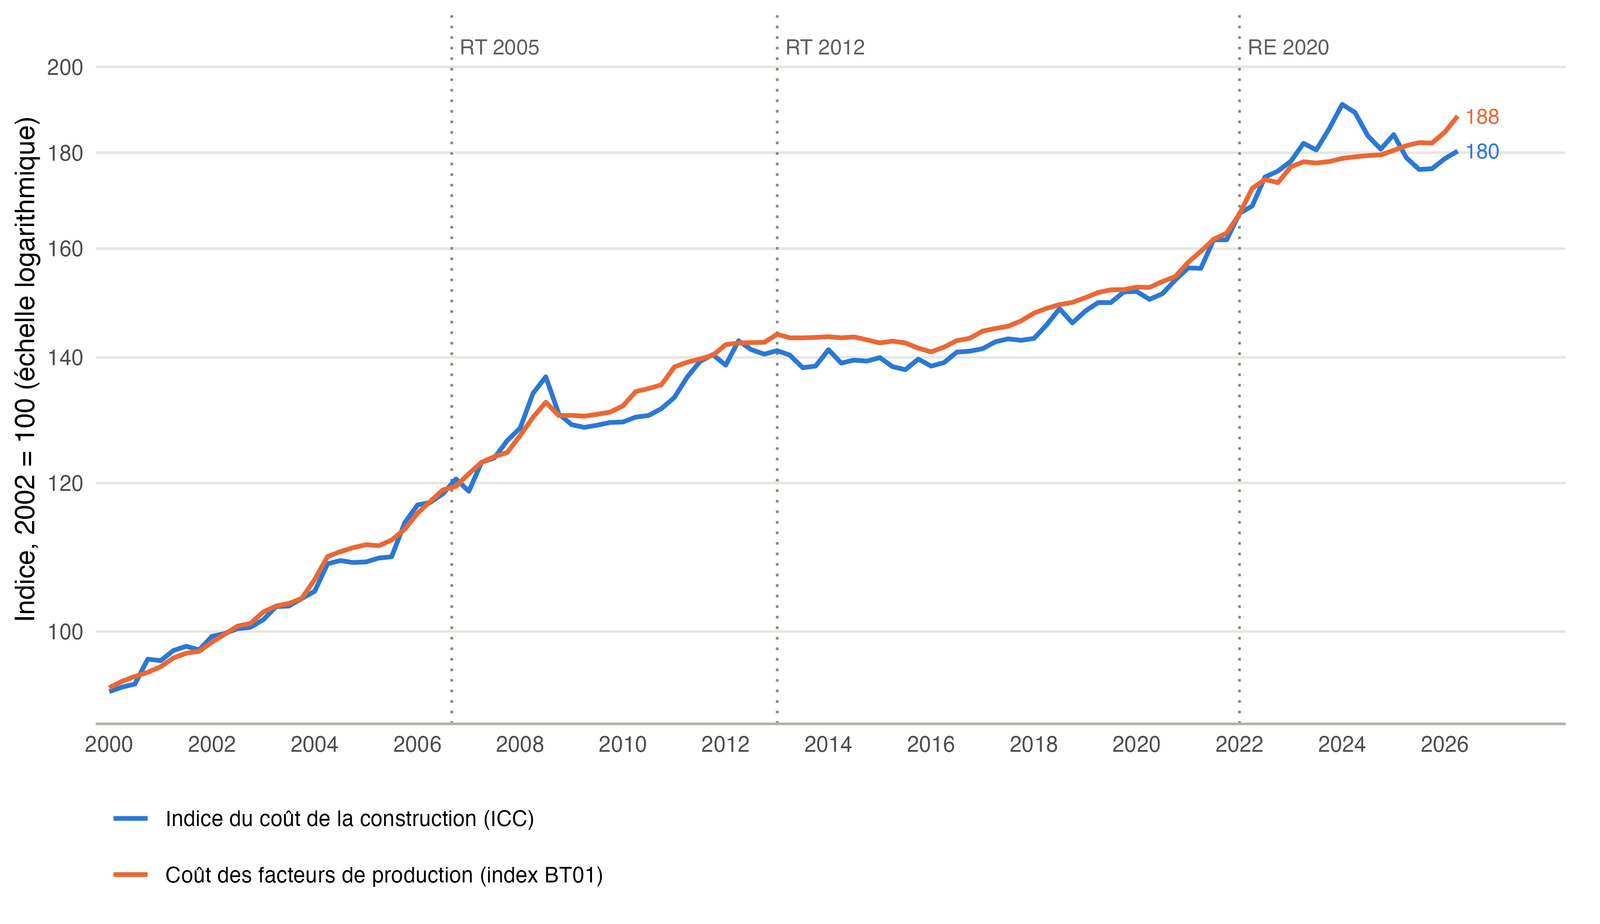
Deux réserves doivent être faites. La première tient à la comparaison elle-même : les gains de productivité font croître l’ICC moins vite que le BT01 sur longue période (379 % contre 612 % de 1974 à 2009), et le BT01 surestimait la hausse du prix des matériaux entre 2004 et 2013, de 6 % en fin de période selon l’Inspection générale des finances et le CGEDD (Baulinet et al. 2014, annexe 1, p. 25-26). La seconde tient à la mise en œuvre de la méthode. En 2014, la même mission notait que l’impact de la RT 2005 n’avait été mesuré qu’à titre expérimental, et que la RT 2012 « n’a pu encore être prise en compte », la collecte n’étant « pas encore adéquate pour prendre en compte tous les éléments d’efficacité énergétiques » (Baulinet et al. 2014, 9 et annexe 1, p. 10). La documentation des comptes nationaux de 2018 ne cite pas de variable de performance énergétique parmi celles du modèle, et la note méthodologique de 2022 ne dit rien de la RE 2020. Si une norme n’était pas décrite par une variable du modèle, son surcoût serait capté par les indicatrices de date, c’est-à-dire compté comme une hausse de prix. La hausse du volume par mètre carré est compatible avec des normes comptées, au moins en partie, en volume ; seul l’Insee peut dire dans quelle mesure.
5 Une qualité contrainte
Que la norme soit comptée comme une qualité pose un problème de fond, que la construction rend particulièrement visible : cette qualité est imposée. Aucun ménage ne peut acheter un logement neuf qui ne respecte pas la RE 2020, quelle que soit la valeur qu’il attache à ce que la norme lui impose. L’Insee le reconnaît pour la voiture électrique : le raisonnement par la qualité « ne tient plus quand la bascule est imposée par la réglementation et ne résulte pas d’un choix » (Debauche, Pesme, et Blanchet 2024). Le manuel international de l’indice des prix à la consommation exclut de la qualité, lorsqu’elle est évaluée par son coût, « les changements imposés par les pouvoirs publics qui n’apportent aucun avantage direct à l’acheteur, y compris les modifications destinées à respecter les normes de pollution de l’air » (IMF et al. 2020, paragr. 6.134).1 Pour le pot catalytique, l’Insee n’avait compté comme qualité que la moitié du surcoût (Insee 1998). Le Conseil national de l’information statistique rappelait en 2006 que ce coût de la qualité imposée, « peu souvent évoqué mais réel », est « par définition absent de l’IPC » (Cnis 2006).
La RE 2020 est précisément dans ce cas. Sur les 11 % de surcoût qu’en attend la mission Rivaton, 6 points tiennent à la décarbonation, c’est-à-dire au carbone émis par la construction elle-même (Rivaton 2025, 19). C’est un bénéfice pour la collectivité, pas pour l’acheteur, qui n’en retire ni confort ni économie d’énergie. Les 5 points restants, isolation et équipements de chauffage, réduisent les consommations : ils ont une contrepartie pour l’occupant, mais rien ne dit qu’il les aurait choisis à ce prix. On avait déjà soulevé la question dans le rapport thématique « Inflation » de la mission sur les incidences économiques de l’action pour le climat (Dees et al. 2023).
La qualité imposée est en outre mesurée par un indicateur contestable. La performance énergétique est exprimée en énergie primaire, et le coefficient qui convertit l’électricité consommée en énergie primaire est fixé par arrêté (tableau 7). Il est passé de 2,58 à 2,3 lors de la réforme du DPE de 2021, puis à 1,9 au 1er janvier 2026, ce qui devait faire sortir 850 000 logements du statut de passoire énergétique (Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique 2025), et passera à 1,7 au 1er janvier 2027 (Ministère de la Transition écologique 2026). Les autres énergies, dont le gaz, conservent un coefficient de 1. Chaque révision reclasse des centaines de milliers de logements sans qu’un seul travail y ait été fait. Les arrêtés de 2025 et 2026 ne portent d’ailleurs que sur le DPE et les audits énergétiques (Connaissance des énergies 2026) : le logement neuf reste évalué selon les conventions de la RE 2020, qui retenait un coefficient de 2,3 pour l’électricité. Une qualité dont la mesure change par arrêté est difficile à tenir pour une qualité « intrinsèque ».
| Période | Électricité | Autres énergies | Texte |
|---|---|---|---|
| Jusqu’au 30 juin 2021 | 2,58 | 1 | Ancien DPE |
| Du 1er juillet 2021 au 31 décembre 2025 | 2,3 | 1 | Réforme du DPE de 2021 ; valeur retenue par la RE 2020 |
| Depuis le 1er janvier 2026 | 1,9 | 1 | Arrêté du 13 août 2025 |
| À partir du 1er janvier 2027 | 1,7 | 1 | Arrêté du 19 août 2026 |
L’indicateur ignore aussi une partie de ce qui fait la qualité d’un logement pour ses occupants. Le DPE comporte depuis 2021 un indicateur de confort d’été, mais il n’entre pas dans l’étiquette, et le gouvernement reconnaît qu’il « doit être amélioré pour mieux refléter les réalités » (Assemblée nationale 2025). Un logement bien isolé pour l’hiver peut être étouffant l’été. Le rapport Rivaton relève une stratégie d’adaptation insuffisante, notamment face aux vagues de chaleur, et note que les indicateurs de la RE 2020, rapportés à la surface habitable, pénalisent les balcons et les loggias, qui n’en font pas partie (Rivaton 2025, 7 et 43). La statistique compte comme qualité ce que la norme mesure, pas ce que les ménages valorisent : de bons points d’énergie primaire, au prix, parfois, de mètres carrés, d’espaces extérieurs ou de confort d’été.
6 Des normes aux loyers
La même logique ne s’arrête pas au logement neuf. La loi Climat et résilience a gelé les loyers des logements classés F et G au DPE depuis le 24 août 2022, interdit la mise en location des logements classés G depuis le 1er janvier 2025, et fera de même pour les logements F en 2028 et E en 2034 (République française 2021). Pour continuer à louer, et pour pouvoir augmenter le loyer, le propriétaire doit faire des travaux.
L’indice des loyers de l’Insee est mesuré « à qualité constante » : il ne doit pas inclure les variations de loyers dues à « des travaux d’amélioration allant au-delà d’une simple remise en l’état », qui sont neutralisées par imputation (Insee 2020). Quand un propriétaire rénove une passoire thermique pour pouvoir la louer et en augmente le loyer, la hausse est donc comptée comme une amélioration de la qualité du service de logement, pas comme une hausse de prix. Le locataire paie davantage ; l’indice ne l’enregistre pas ; le pouvoir d’achat n’en est pas affecté. Or ces travaux sont imposés, et la classe qui les déclenche dépend d’un coefficient fixé par arrêté : le même logement chauffé à l’électricité pouvait être une passoire en 2025 et ne plus l’être en 2026. On a montré par ailleurs que l’indice des loyers sous-estime la hausse des loyers (Geerolf 2026d) ; la rénovation imposée par le DPE en est un canal de plus.
7 Propositions
Publier les variables du modèle hédonique de l’ICC. Publier, par type de construction, la liste des caractéristiques retenues et leurs coefficients, et préciser comment chaque réglementation thermique a été prise en compte depuis le constat de 2014 : RT 2005 et RT 2012 a posteriori, jalons successifs de la RE 2020.
Publier un prix au mètre carré non ajusté à côté de l’ICC. L’enquête sur le prix de revient des logements neufs et l’EPTB permettent de calculer le prix moyen au mètre carré des marchés de construction, par type de logement. L’écart avec l’ICC chiffrerait l’effet qualité cumulé, en distinguant ce qui tient à la surface de ce qui tient aux normes.
Traiter explicitement les normes imposées. Comme pour le pot catalytique, publier la part du surcoût des normes comptée comme qualité. Pour les composantes qui n’apportent pas d’avantage direct à l’acheteur, comme la décarbonation, suivre le manuel international et les compter comme une hausse de prix. Publier, à côté de l’indice à qualité constante, un indice du coût d’un logement conforme aux exigences du moment, comme le suggérait la mission de 2014 (Baulinet et al. 2014, 9).
Ne pas fonder l’ajustement de qualité sur un indicateur réglementaire révisable. Quand des travaux déclenchés par le DPE conduisent à neutraliser une hausse de loyer, publier le montant ainsi retiré de l’indice des loyers, et ne pas tenir pour une qualité ce qui ne tient qu’au coefficient d’énergie primaire.
Publier l’investissement des ménages en logement en distinguant le neuf de l’entretien-amélioration, en valeur et en volume, avec les surfaces correspondantes. La direction générale du Trésor utilise cette décomposition ; les comptes trimestriels ne la publient pas.
Raisonner en mètres carrés, pas en logements. Une comparaison entre volumes de construction et mises en chantier doit porter sur les surfaces, que Sit@del publie chaque mois, et non sur le nombre de logements. Avec des logements plus petits d’un quart en vingt ans, les deux mesures divergent fortement.
Conclusion
Les logements mis en chantier en France ont perdu un quart de leur surface depuis 2002, et 7 m² depuis l’entrée en vigueur de la RE 2020. Le volume de l’investissement des ménages en construction semble pourtant suivre le nombre de logements. Cette stabilité apparente ne prouve pas l’absence d’effet qualité : elle en cache deux, de sens contraire, que la méthode de l’Insee compte l’un et l’autre en volume. Des logements plus petits sont une baisse de volume ; des normes plus exigeantes, une hausse de volume. Le volume suit les mètres carrés, pas les logements, et le volume par mètre carré augmente dans l’ordre de grandeur du surcoût des normes.
Le problème n’est pas que la norme passerait dans les prix ; c’est que la méthode la range dans la qualité. Elle est imposée, sa composante la plus coûteuse ne profite pas à l’acheteur, et elle est mesurée par un indicateur qui pénalise l’électricité au gré des arrêtés et ignore le confort d’été. Dans le neuf, elle gonfle le volume de l’investissement. Dans le parc existant, par le DPE, elle conduit à neutraliser des hausses de loyers. Dans les deux cas, ce que les ménages paient davantage pour se conformer à la norme n’est pas compté comme une hausse du coût de la vie.
Références
Assemblée nationale. 2025. « Question écrite n° 440 de M. Xavier Breton sur le confort d’été dans le DPE, réponse du ministère du Logement ». https://www.assemblee-nationale.fr/dyn/17/questions/QANR5L17QE440.
Baulinet, Christophe, Georges Debiesse, Jean-Michel Nataf, Olivier Taillardat, Florian Colas, Arnaud Laurenty, et Nicolas Le Ru. 2014. « Diagnostic sur les indices statistiques des coûts de construction et sur les marges des entreprises du secteur ». IGF 2014-M-015-02, CGEDD 009408-01. Inspection générale des finances et Conseil général de l’environnement et du développement durable. https://www.igf.gouv.fr/files/igf/files/contributed/Rapports%20de%20mission/2014/2014-M-015.pdf.
Cases, Luis. 2003. « L’ICC, indice du coût de la construction ». Courrier des statistiques, nᵒ 108 (décembre): 3‑8. https://www.insee.fr/fr/metadonnees/source/fichier/indice_cout_construction_courrier_stat108.pdf.
Cnis. 2006. « De la perception à la mesure du pouvoir d’achat ». Chroniques du Conseil National de l’Information Statistique. https://www.cnis.fr/wp-content/uploads/2017/10/CHR_2006_4_mesure_pouvoir_d_achat.pdf.
Connaissance des énergies. 2026. « Qu’est-ce que le coefficient de conversion de l’électricité en énergie primaire ? » https://www.connaissancedesenergies.org/questions-et-reponses-energies/quest-ce-que-le-coefficient-de-conversion-de-lelectricite-en-energie-primaire.
Debauche, Etienne, Craig Pesme, et Didier Blanchet. 2024. « Fin des voitures thermiques : une perte de pouvoir d’achat pour les ménages ? » Blog de l’Insee. https://blog.insee.fr/fin-des-voitures-thermiques-perte-pouvoir-d-achat/.
Dees, Stéphane, Elie Bellevrat, Annabelle de Gaye, François Geerolf, Matthieu Lequien, Romain Schweizer, Athiana Tettaravou, et Oriane Wegner. 2023. « Les incidences économiques de l’action pour le climat. Inflation ». France Stratégie. https://hal.science/hal-05498714.
Direction générale du Trésor. 2025. « Flash conjoncture France : l’investissement des ménages en construction se redresse au 3e trimestre ». https://www.tresor.economie.gouv.fr/Articles/2025/12/12/flash-conjoncture-france-l-investissement-des-menages-en-construction-se-redresse-au-3e-trimestre.
Geerolf, François. 2026a. « Effet qualité : l’exemple de l’iPhone ». https://fgeerolf.com/effet-qualite-iphone.html.
Geerolf, François. 2026b. « Effet qualité : l’exemple des voitures ». https://fgeerolf.com/effet-qualite-voitures.html.
Geerolf, François. 2026c. « Effet qualité et mesure de l’inflation ». https://fgeerolf.com/effet-qualite.html.
Geerolf, François. 2026d. « Pourquoi l’indice des loyers d’habitation (ILH) de l’Insee sous-estime la hausse des loyers ». https://fgeerolf.com/indice-des-loyers-habitation.html.
IMF, ILO, Eurostat, UNECE, OECD, et World Bank. 2020. Consumer Price Index Manual: Concepts and Methods. Washington, DC: International Monetary Fund.
Insee. 1998. « Pour comprendre l’indice des prix. Edition 1998 ». 81-92. https://www.insee.fr/fr/metadonnees/source/fichier/Indice_des_prix.pdf.
Insee. 2018. « Le partage volume-prix. Base 2014 ». Note méthodologique, Système français de comptabilité nationale 1. Insee.
Insee. 2020. « Indice des loyers. Note méthodologique ».
Insee. 2022. « Indice du coût de la construction. Note méthodologique ». https://www.insee.fr/fr/metadonnees/source/fichier/methodologie_indice_cout_de_la_construction22062022.pdf.
Insee. 2026. « Comptes nationaux trimestriels, base 2020 : FBCF des ménages en construction ». https://www.insee.fr/fr/statistiques/serie/011795351.
Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique. 2025. « Un nouveau DPE au 1er janvier 2026 pour favoriser le chauffage électrique ». https://www.economie.gouv.fr/node/3236945.
Ministère de la Transition écologique. 2026. « DPE et audits énergétiques : publication de l’arrêté abaissant le facteur de conversion de l’électricité à 1,7 au 1er janvier 2027 ». https://www.ecologie.gouv.fr/presse/dpe-audits-energetiques-publication-larrete-abaissant-facteur-conversion-lelectricite-17-1er.
République française. 2021. « Loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets ». https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000043956924.
Rivaton, Robin. 2025. « Rapport sur l’évaluation de la réglementation environnementale 2020 ». Ministère chargé du Logement. https://www.ecologie.gouv.fr/sites/default/files/documents/10.07.2025_Rapport__Robin_Rivaton_RE2020.pdf.
SDES. 2026. « Logements autorisés et commencés, nombre et surfaces, séries mensuelles (données estimées) ». https://data.statistiques.developpement-durable.gouv.fr/dido/api/v1/datasets/6513eed03b05e5cd969c2710.
Notes de bas de page
« changes mandated by the government that provide no direct benefit to the purchaser, including modifications to meet air pollution standards ».↩︎