| Source | Rendement invoqué |
|---|---|
| Livre (Seuil, 2025) | 6 % l’an, « qui correspond à la profitabilité des entreprises » |
| X et Le Monde (juin 2025) | 5 à 6 % |
| Pétition et note de l’EU Tax Observatory | 7 % réel |
| Rapport au G20 (2024) | 7,5 % net d’inflation, soit 9,2 % nominal ; 11,3 % aux États-Unis |
| Audition au Sénat | 8 %, « sans s’expliquer sur ses sources » (rapport Capus) |
| L’Obs, Challenges | 10 % nominal par an pour les 500 fortunes |
| Jakobsen, Jakobsen, Kleven, Zucman (QJE, Danemark) | 4,4 à 5 % au sommet |
Les mensonges de la taxe Zucman
Un vrai sujet, un faux diagnostic, un mauvais remède
IFE-OFCE, CEPR
novembre 2025
Introduction
Six affirmations
Le pamphlet Les milliardaires ne paient pas d’impôt sur le revenu (Zucman 2025b) :
Le Français moyen paie 51 % ; « toutes les catégories sociales » paient la moitié de leur revenu.
Les milliardaires paient 25 %, et même 13 % « à la France ».
L’impôt sur le revenu ne fait que 2 % de leur revenu.
Le rendement de la fortune est de 6 % : 2 % du patrimoine = 33 % d’impôt sur le revenu.
La France est « un paradis fiscal pour milliardaires », en violation de l’article 13 de la DDHC.
La taxe rapporterait 20 Md€ par an.
Le point de départ : L’Express, 18 septembre 2025
« La taxe Zucman est une mauvaise réponse à un vrai problème qui me paraît plus circonscrit. Le problème dont je parle est celui des dividendes versés par les actionnaires de sociétés dans des holdings patrimoniales et qui ne sont pas taxés. »
« Ce que montre le rapport de l’IPP, c’est que les milliardaires paient en effet moins d’impôts en proportion de leur revenu (26 %) que les millionnaires (46 %), ce qui est très différent. »
Trois thèses, par ordre d’importance
Le constat de l’IPP est lui-même fragile. Ce qui en reste, le problème des holdings, est réel mais circonscrit.
Le slogan « 50 % contre 27 % » est un collage ; la France n’est pas un paradis fiscal.
Le remède est mal calibré : rendement de 7,5-8 %, recettes de 20 Md€, victimes collatérales.
Et le cadrage : le problème français, c’est le niveau de vie.
Le constat de l’IPP, et sa fragilité
Ce que mesure l’IPP
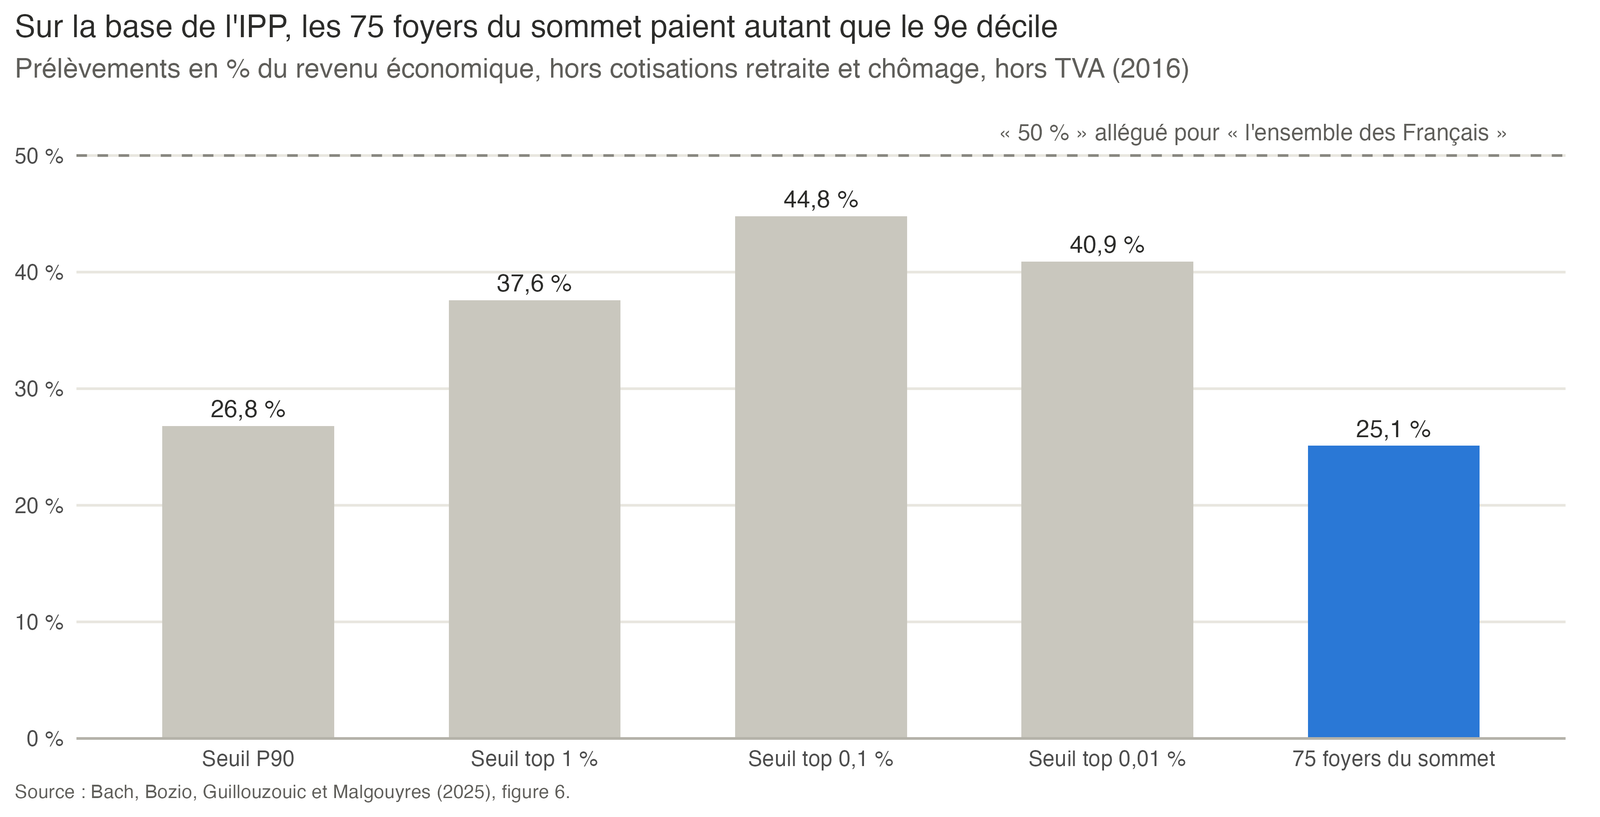
Un « revenu économique »
Impôts, IS compris, en % du « revenu économique » : revenu fiscal + bénéfices non distribués des sociétés contrôlées (Bach et al. 2023, 2025).
Ces sociétés ont une personnalité juridique propre : ce revenu n’est jamais versé, ni imposable.
Un revenu profondément révisé
Entre la note de 2023 et le working paper de 2025 :
revenu moyen des 75 foyers : 634,5 → 217,3 M€ ;
ratio revenu économique / revenu fiscal : 23,7 → 6,5.
Le livre d’octobre 2025, paru après le working paper, n’en dit rien.
Holdings et sociétés d’exploitation, mélangées
Le revenu économique mélange :
holdings patrimoniales (régime mère-fille, quote-part de 5 %) : l’« abus » possible ;
sociétés d’exploitation, souvent cotées, à la personnalité juridique légitimement distincte.
Le partage entre les deux n’est pas publié.
Pas besoin de holding
Seuil de 10 % de détention : concentré au sommet.
Tout épargnant capitalise sans impôt courant : assurance-vie, PEA, ETF et fonds monétaires capitalisants, PER, épargne salariale, LMNP amortie, loyer imputé (environ 180 Md€).
Un ETF capitalisant fait ce que fait une holding. Laurent Bach (décembre 2025) : « Ça oui, entièrement d’accord, on y travaille. »
Les millionnaires capitalisent aussi
LMNP : amortissements non réintégrés dans la plus-value jusqu’en 2025 ; plus-values immobilières exonérées après 22 ans (IR) et 30 ans (prélèvements sociaux).
Le 46 % du top 0,1 % est surestimé, le 26 % des milliardaires sous-estimé : l’écart est un majorant.
Loyers imputés (proposition d’Antoine Levy) : −4 à −5 points de taux entre P30 et P98 (Levy 2023).
Le temps de l’impôt
IS l’année du bénéfice, plus-value l’année de la cession : profil régressif par effet mécanique.
Droits de succession exclus ; avec donation et pacte Dutreil : 29,7 % (+4,6 points) ; sans eux, taux marginal de 45 %.
Une seule année, 2016, avant le PFU ; revenu fiscal du top 0,0002 % : 26,8 M€ (2016) → 66,8 M€ (2022).
Vrais points faibles : purge des plus-values au décès, pacte Dutreil (plus de 5,5 Md€ en 2024) (Cour des comptes 2025).
Ce qui reste : un vrai problème, circonscrit
Les dividendes remontés dans les holdings patrimoniales échappent presque entièrement à l’impôt.
États-Unis : personal holding company tax, 20 % sur les revenus passifs non distribués.
Une correction ciblée s’impose.
Mais l’écart de 20 points mêle holdings, sociétés d’exploitation, capitalisation hors holding des millionnaires et calendrier de l’impôt : le problème est sûrement plus limité.
Du constat au slogan : « 50 % contre 27 % »
Trois sources raccordées
50 % : prélèvements obligatoires totaux / revenu national net (agrégat macro).
26-27 % : note IPP n° 92, figure 1b (Bach et al. 2023).
Déciles : Bozio et al. (2020), figure 6A, actifs de 25 à 60 ans en emploi ; Landais, Piketty, et Saez (2011) : 18-65 ans à au moins 80 % d’un temps plein.
Deux numérateurs, deux dénominateurs, deux populations.
L’IPP exclut ce qui fait monter les autres à 50 %
Note IPP, encadré 3 : « Nous excluons ainsi les cotisations retraite (base et complémentaire) et chômage. » Aussi : TVA, impôts de production, taxe foncière.
Working paper 2025 : les inclure « might give a misleading picture » (Bach et al. 2025).
Laurent Bach (IPP) : « le texte est imprécis sur la citation de notre travail ».
Sur une base homogène : 75 foyers du sommet à 25,1 %, seuil du 9e décile à 26,8 %.
Blanchard, cosignataire : inclure toutes les cotisations « n’est pas justifié » ; ignorer les transferts est « potentiellement trompeur ».
Les transferts oubliés
Sterdyniak (2012) : « Le graphique prend en compte les impôts, mais oublie les prestations sociales » (Sterdyniak 2012).
1 000 € de revenu, 1 000 € de prestations, 300 € de TVA : « 30 % » selon la méthode, −70 % net des prestations. Au RSA, un taux « infini ».
Hors cotisations contributives : 22 % en bas, 33 % en P98-99 comme en P99,999-100 ; « la prétendue régressivité du système disparaît ».
Zucman lui-même : 41 % sans les cotisations retraite, 32 % sans la TVA (Zucman 2025a).
La « secrétaire » et « l’infirmière » sont importées de la Buffett rule américaine.
« Ne paient pas d’impôt sur le revenu »
Au sens fiscal : 4 M€ d’IR et de CSG par foyer en 2016 ; 36,7 % du revenu fiscal (Bach et al. 2023, fig. 1a).
Le top 0,1 % paie 13,1 % de tout l’IR pour 3,1 % des revenus (DGFiP 2025).
Le titre n’est vrai qu’au sens du revenu économique.
L’IS, compté ou non selon les besoins
| Date | Chiffre | Traitement de l’IS |
|---|---|---|
| Janvier 2023 (C ce soir) | 2 % | Ignoré |
| Juin 2025 (tribune) | 27 % | Inclus |
| Livre (octobre 2025) | 13 % « à la France » | IS étranger retiré, revenu mondial gardé |
| Décembre 2025 (Arnault contre un smicard) | 1,5 % contre 9,7 % | Retiré |
- Sur le seul revenu domestique : 33,8 % (IPP, figure A6).
Un système progressif, pas un paradis fiscal
La France n’est pas un paradis fiscal
Bozio et al. (2020) : 48 % pour le top 10 %, 31 % pour les 50 % du bas ; « a small regressivity » au sommet.
PSZ (2023) : « the net effect of the tax-and-transfer system is almost always progressive ».
Privatiser la Sécurité sociale rendrait le système français « plus progressif » : un but contre son camp.
Les États-Unis ne taxent pas mieux les milliardaires
États-Unis (Balkir et al. 2025) : top 400 à 23,8 %, population à 30,2 %, soit 6,4 points d’écart, payroll taxes comprises.
La personal holding company tax ne vise que les revenus passifs ; les plus-values latentes sont purgées au décès.
L’argument constitutionnel retourné
Article 13 : « Pour l’entretien de la force publique, et pour les dépenses d’administration » : pas pour les retraites contributives.
Jurisprudence : 0,5 % sans plafonnement (2011-638 DC), 1,8 % avec plafonnement ; censure des cumuls excessifs (2012-662 DC) ; revenus latents exclus des facultés contributives.
2 % sans plafonnement, à 3-4 % de rendement réel : 50 à 67 % du revenu.
Invoquer la Constitution pour une loi que le Conseil censurerait probablement.
Le remède : d’où viennent les 8 % ?
Un rendement qui change selon les textes
Un « rendement » qui est une croissance de fortunes
Rapport au G20 : fortunes Forbes +7,1 % réels par an (1987-2024) + 0,3 % d’impôt + 0,1 % de consommation = « rendement » de 7,5 % (Zucman 2024).
Le rapport ajoute lui-même environ 2 points de « pure capital gains ».
PSZ (2023) : ces hausses « primarily reflect asset price effects » ; le revenu national exclut les plus-values (Piketty, Saez, et Zucman 2023).
Une prime que la théorie n’explique pas
7,5 % réels = taux sans risque + prime des actions.
CCAPM : prime = aversion au risque × covariance avec la consommation ; avec des paramètres raisonnables, 0,35 point au lieu de 6 (Mehra et Prescott 1985).
Il faut une aversion au risque d’au moins 50 (Hansen et Jagannathan 1991) ; le taux sans risque devrait alors dépasser 20 % (Weil 1989).
40 pays, 1870-2016 : corrélation prime-consommation d’environ 0,05 ; dans la moitié des pays, aucune aversion au risque inférieure à 300 ne convient (Geerolf 2026d).
On ne sait pas pourquoi les actions ont autant rapporté.
Une prime modeste, d’après-guerre, écrite par les vainqueurs
| 40 pays | 1870-2016 | 1950-2016 |
|---|---|---|
| Prime arithmétique médiane | 6,2 % | 8,1 % |
| Prime composée médiane | 2,9 % | 4,4 % |
| Prime significative | 19 pays | 22 pays |
Nulle en France, négative au Danemark, au Portugal, en Grèce.
Mesurée à un point près : France 3,1 % ou 4,1 % selon la base (Jordà et al. 2019).
Biais de survie : gain réel en capital de 4,3 % par an aux États-Unis, 0,8 % en médiane sur 39 marchés (Jorion et Goetzmann 1999).
Rendement constaté, rendement attendu
1987-2024 : quarante ans de baisse des taux, sous l’effet de l’excès d’épargne.
Rendement du dividende de 4 % à 2 % en vingt ans : le prix double, le rendement constaté est majoré d’environ 3,5 points par an, le rendement attendu baisse de 2 points.
Fama et French (2002) : prime réalisée de 7,4 % (1951-2000), prime attendue de 2,6 %.
Une prime ex post
La prime constatée n’est pas, pour l’essentiel, le prix d’un risque au sens du CAPM : c’est un résultat ex post, non anticipé, tenant largement à la baisse des taux et à l’excès d’épargne. Il ne se reproduira pas.
Si les taux remontent : prix en baisse, assiette en baisse, poids relatif de l’impôt en hausse.
2 % du patrimoine, c’est combien du revenu ?
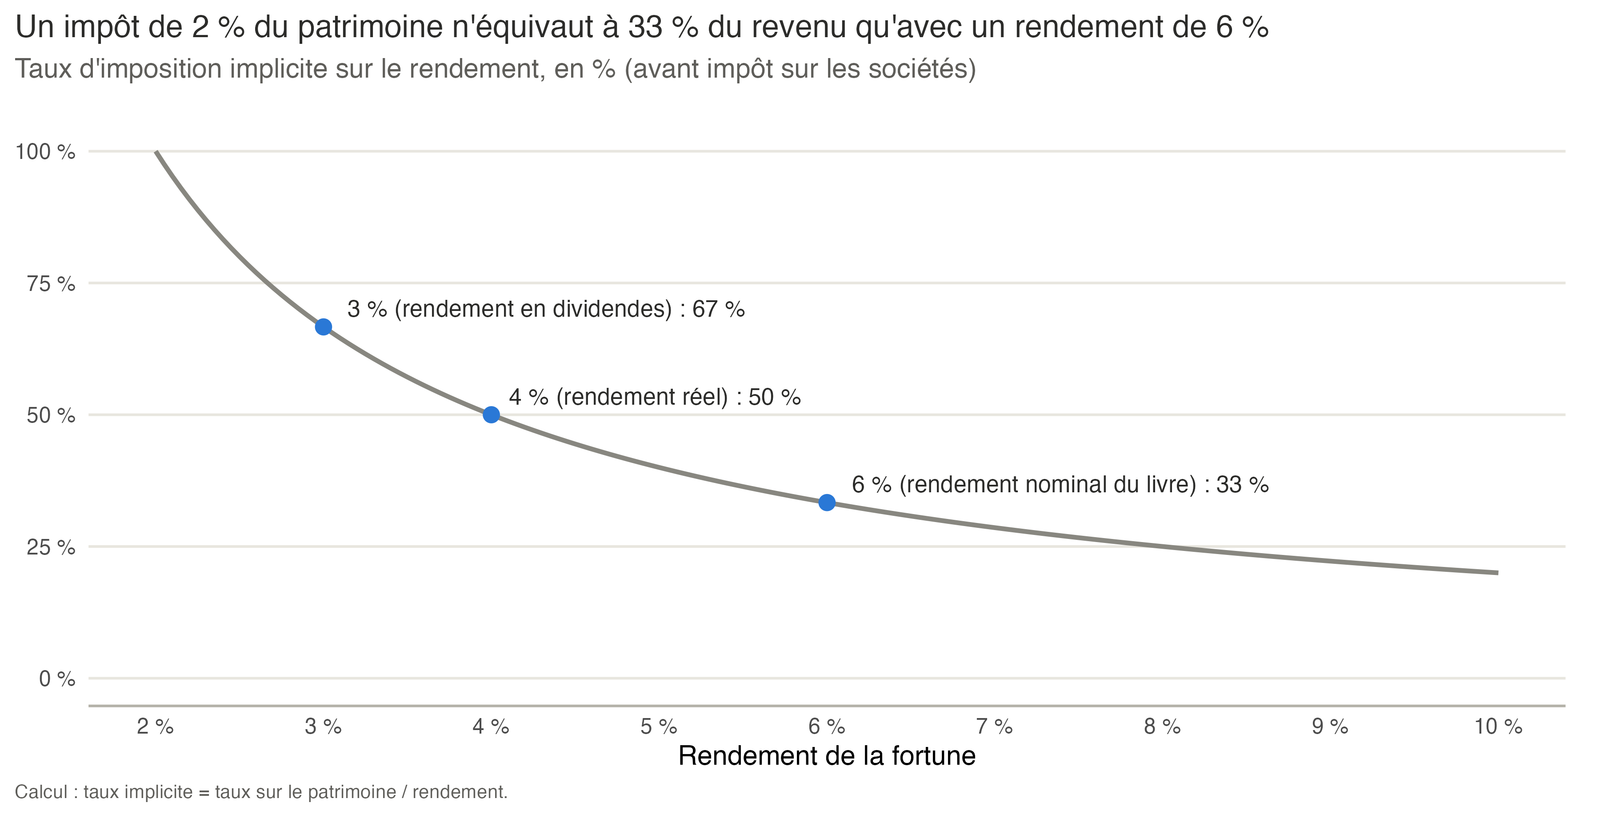
La taxe inflationniste
Rendement réel d’un actif nominal : (i − π)/(1 + π).
Livret à 4 %, inflation à 2 %, intérêts taxés à 25 % : 50 % du rendement réel.
Fonds en euros, 2021-2023 : revenus nominaux +15 Md€, taxe inflationniste 44 Md€, perte réelle de 29 Md€ (Geerolf 2024).
Une hausse de prix n’est pas un revenu
La hausse du prix des actifs n’est pas un revenu : « ce n’est pas le stock de patrimoine qui augmente, c’est sa valeur ».
« 6 % → 42 % du PIB » : un stock comparé à un flux ; 17 des 35 points viennent de la hausse générale du rapport patrimoine/revenu.
Vingt milliards, l’exil et les victimes collatérales
Un calcul mécanique
1,7 % × 1 228 Md€ (Challenges) ≈ 20 Md€ ; EU Tax Observatory : 19,4 Md€ sans évasion.
Une base concentrée : 70 % des fortunes concernées dans le top 10.
Le canal principal n’est pas l’exil mais l’optimisation : 1 € de taxe = 26 centimes de recettes (CAE).
Les autres chiffrages
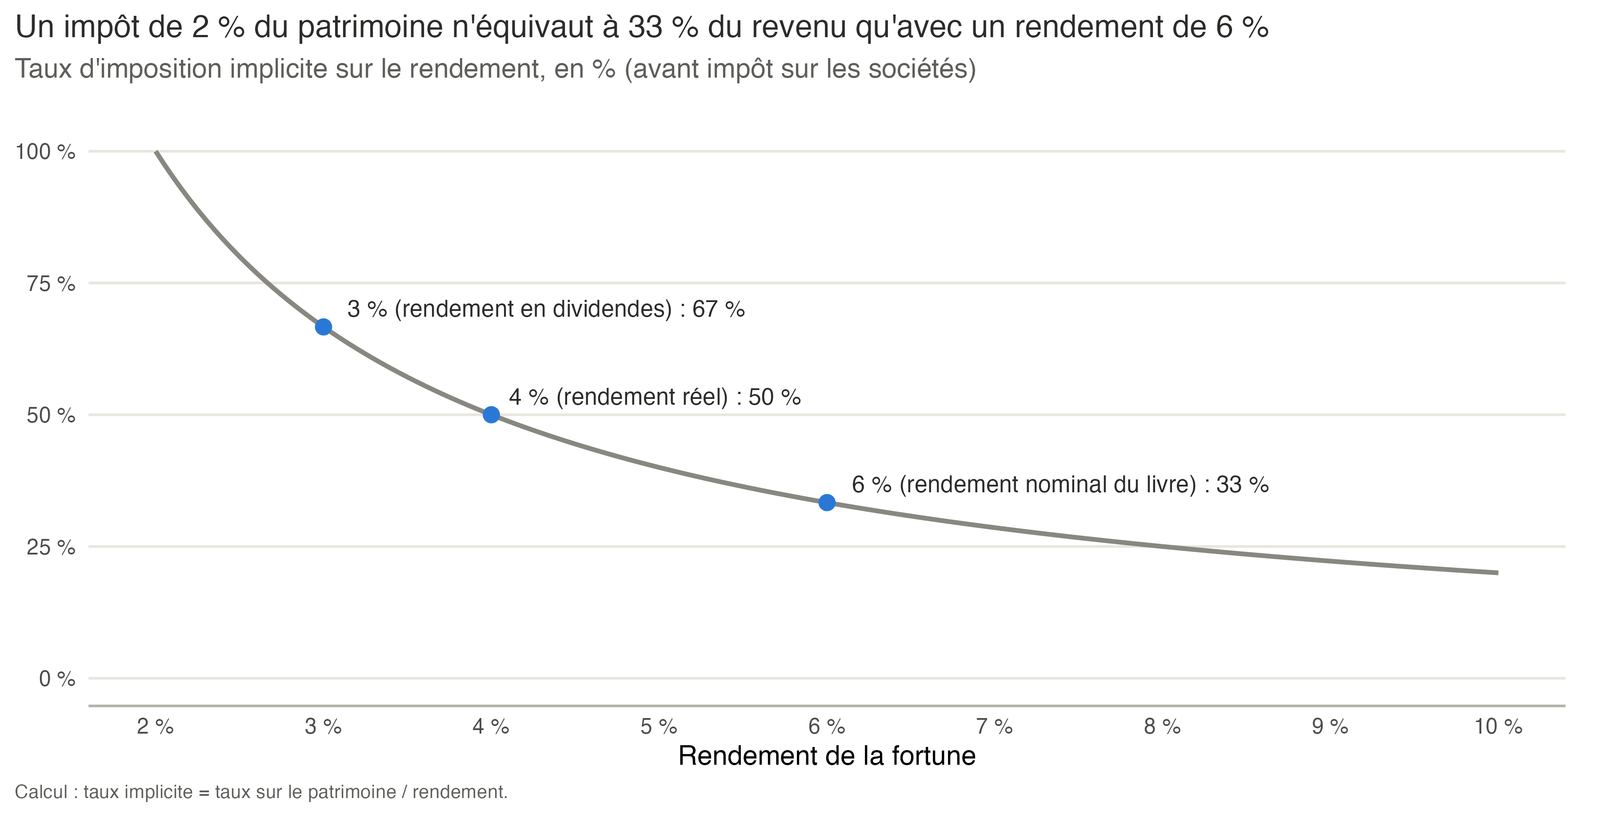
Des victimes collatérales
La taxe ne cible pas l’optimisation par les holdings : elle frappe aussi des fortunes sans revenu.
Mistral AI : valorisée environ 11,7 Md€ (septembre 2025), pas de dividende ; Arthur Mensch « ne pourrait pas payer » et devrait céder des parts.
Une valorisation de levée de fonds n’est pas un prix de vente ; une dilution annuelle ne corrige aucune optimisation.
Héritage et concentration
Les exagérations de l’école Piketty
| Indicateur | Diffusé | Séries publiées et corrigées |
|---|---|---|
| Flux successoral | « près de 15 % » du revenu national | 7,7 à 8,9 % (2006) ; 10,3 % (2008) |
| Part du patrimoine hérité | « 60 % » (CAE) | 52,4 % (AGP, 2010) ; 37 à 54 % selon la fenêtre |
| Top 1 % du patrimoine | 25-27 % (WID) | 15 % (Insee) |
| « Grande transmission » | 9 000 Md€ | environ 4 700 Md€ ; notaires : 1 800 à 3 779 Md€ |
Sources : Geerolf (2026b) ; Geerolf (2026c) ; Alvaredo, Garbinti, et Piketty (2017) ; Dherbécourt et al. (2021).
Le vrai problème : le niveau de vie
Le pouvoir d’achat stagne depuis 2008, et baisse depuis 2021
Salaires, point d’indice, ressenti
De 2008 à 2025, avec l’IPCH : +2,4 % ; corrigé des biais de mesure : −3 % à +2 % (Geerolf 2026a).
Salaire net moyen réel du privé : −2,3 % de 2020 à 2024.
Point d’indice : −19 % de pouvoir d’achat de janvier 2017 à septembre 2026 (IPCH).
Solde d’opinion de l’Insee sur le niveau de vie : de −33 avant 2008 à −64 ; points bas en 2023 et 2026.
Désindustrialisation, déclassement technologique, difficulté à vivre de son travail, services publics : une taxe sur 1 800 foyers pour un problème qui touche 30 millions de ménages.
Conclusion
Un vrai sujet, un mauvais remède
Transparence fiscale des revenus passifs non distribués des holdings patrimoniales (sur le modèle américain).
Fin de la purge des plus-values latentes au décès, ou imposition à la transmission (Allègre et Timbeau 2026).
Révision du pacte Dutreil.
Revenus du capital au barème, comme ceux du travail ; même traitement des revenus capitalisés pour tous.
Rétablir l’ISF tel qu’il existait, sans biens professionnels, plutôt qu’un impôt au rendement quatre fois supérieur.
Le niveau de vie, les salaires réels et la statistique publique au centre du débat.
Pour finir
« Les chiffres sont des innocents qui avouent facilement sous la torture. » (Alfred Sauvy)
Références
Allègre, Guillaume, et Xavier Timbeau. 2026. « Pourquoi et comment taxer les plus riches ? Taxe Zucman (TZ) ou taxe sur le revenu économique et certain (tréc) ? » Working Paper 6/2026. OFCE. https://ofce.github.io/trec/OFCEWP2026-6.pdf.
Alvaredo, Facundo, Bertrand Garbinti, et Thomas Piketty. 2017. « On the Share of Inheritance in Aggregate Wealth: Europe and the USA, 1900–2010 ». Economica 84 (334): 239‑60. https://doi.org/10.1111/ecca.12233.
Bach, Laurent, Antoine Bozio, Arthur Guillouzouic, et Clément Malgouyres. 2023. « Quels impôts les milliardaires paient-ils ? » Note IPP 92. Institut des politiques publiques. https://www.ipp.eu/wp-content/uploads/2025/05/92_Note_IPP_Billionaires-version-actualisee.pdf.
Bach, Laurent, Antoine Bozio, Arthur Guillouzouic, et Clément Malgouyres. 2025. « Do Billionaires Pay Taxes? » Working Paper. Institut des politiques publiques. https://hal.science/hal-05423119.
Balkir, Akcan, Emmanuel Saez, Danny Yagan, et Gabriel Zucman. 2025. « How Much Tax Do U.S. Billionaires Pay? Evidence from Administrative Data ». Working Paper 34170. National Bureau of Economic Research. https://www.nber.org/papers/w34170.
Bozio, Antoine, Bertrand Garbinti, Jonathan Goupille-Lebret, Malka Guillot, et Thomas Piketty. 2020. « Predistribution vs. Redistribution: Evidence from France and the U.S. » Working Paper 2020/22. World Inequality Lab. https://wid.world/bulk_download/publications/2020/11/WID_WorkingPaper_BGGGP2020.pdf.
Cour des comptes. 2025. « Le pacte Dutreil : un dispositif fiscal en forte croissance à mieux cibler ». Rapport. Paris: Cour des comptes. https://www.ccomptes.fr/fr/publications/le-pacte-dutreil-un-dispositif-fiscal-en-forte-croissance-mieux-cibler.
DGFiP. 2025. « Revenus et patrimoine des foyers les plus aisés en France ». DGFiP Analyses 8. Direction générale des Finances publiques. https://www.impots.gouv.fr/dgfip-analyses-revenus-et-patrimoine-des-foyers-les-plus-aises-en-france.
Dherbécourt, Clément, Gabrielle Fack, Camille Landais, et Stefanie Stantcheva. 2021. « Repenser l’héritage ». Les notes du conseil d'analyse économique 69. Conseil d’analyse économique. https://www.cae-eco.fr/repenser-lheritage.
Fama, Eugene, et Kenneth French. 2002. « The Equity Premium ». Journal of Finance. https://doi.org/10.1111/1540-6261.00437.
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2026a. « Pouvoir d’achat : l’addition que l’Insee ne fait pas ». https://fgeerolf.com/reponse-au-blog-pouvoir-achat.html.
Geerolf, François. 2026b. « Les flux successoraux en France : mesurer les tendances de long terme à partir des données fiscales sur les successions et les donations ». https://fgeerolf.com/flux-successoral.html.
Geerolf, François. 2026c. « La part du patrimoine hérité en France : réexamen des estimations fondées sur les flux ». https://fgeerolf.com/patrimoine-herite.html.
Geerolf, François. 2026d. « Le taux d’actualisation public : ce que les données longues disent du prix du risque, et ce qu’il faudrait en faire ». https://fgeerolf.com/taux-actualisation.html.
Geerolf, François, et Béatrice Mathieu. 2025. « François Geerolf : « La France n’est pas un paradis fiscal mais un des pays les plus redistributifs au monde » ». L’Express. https://www.lexpress.fr/economie/politique-economique/francois-geerolf-la-france-nest-pas-un-paradis-fiscal-mais-un-des-plus-redistributifs-au-monde-LPF6AOY6FJFPDIG4SLDCVJJTGM/.
Hansen, Lars Peter, et Ravi Jagannathan. 1991. « Implications of Security Market Data for Models of Dynamic Economies ». Journal of Political Economy. https://doi.org/10.1086/261749.
Jordà, Òscar, Katharina Knoll, Dmitry Kuvshinov, Moritz Schularick, et Alan Taylor. 2019. « The Rate of Return on Everything, 1870-2015 ». Quarterly Journal of Economics. https://doi.org/10.1093/qje/qjz012.
Jorion, Philippe, et William Goetzmann. 1999. « Global Stock Markets in the Twentieth Century ». Journal of Finance. https://doi.org/10.1111/0022-1082.00133.
Landais, Camille, Thomas Piketty, et Emmanuel Saez. 2011. Pour une révolution fiscale. Un impôt sur le revenu pour le XXIe siècle. Paris: Seuil.
Levy, Antoine. 2023. « Note IPP – revenus et taux effectifs d’imposition : commentaires ». Google Doc. https://docs.google.com/document/d/1P9zXQ1uEPT53nHF1-Y8dWRZm_5H7pvhXsoAO9lSK-ic/edit?tab=t.0.
Mehra, Rajnish, et Edward Prescott. 1985. « The Equity Premium: A Puzzle ». Journal of Monetary Economics. https://doi.org/10.1016/0304-3932(85)90061-3.
Piketty, Thomas, Emmanuel Saez, et Gabriel Zucman. 2023. « Rethinking Capital and Wealth Taxation ». Oxford Review of Economic Policy 39 (3): 575‑91. https://doi.org/10.1093/oxrep/grad026.
Sterdyniak, Henri. 2012. « Une lecture critique de l’ouvrage Pour une révolution fiscale : trois désaccords et certaines convergences ». Revue de l’OFCE, nᵒ 122. https://ofce.sciences-po.fr/pdf/dtravail/WP2012-02.pdf.
Weil, Philippe. 1989. « The Equity Premium Puzzle and the Risk-Free Rate Puzzle ». Journal of Monetary Economics. https://doi.org/10.1016/0304-3932(89)90028-7.
Zucman, Gabriel. 2024. « A Blueprint for a Coordinated Minimum Effective Taxation Standard for Ultra-High-Net-Worth Individuals ». Rapport pour la présidence brésilienne du G20. https://gabriel-zucman.eu/files/report-g20.pdf.
Zucman, Gabriel. 2025a. « Comment taxer les ultrariches ? Cadrer le débat sur l’impôt plancher ». Le Grand Continent. https://legrandcontinent.eu/fr/2025/07/02/taxe-zucman-reponses/.
Zucman, Gabriel. 2025b. Les milliardaires ne paient pas d’impôt sur le revenu et nous allons y mettre fin. Libelle. Paris: Seuil.