La charge de la dette, premier budget de l’État ? L’illusion nominale
Une fois l’inflation déduite, elle pèse moins de la moitié du budget de l’Éducation nationale
dette publique
charge de la dette
inflation
budget de l’État
médias
Résumé
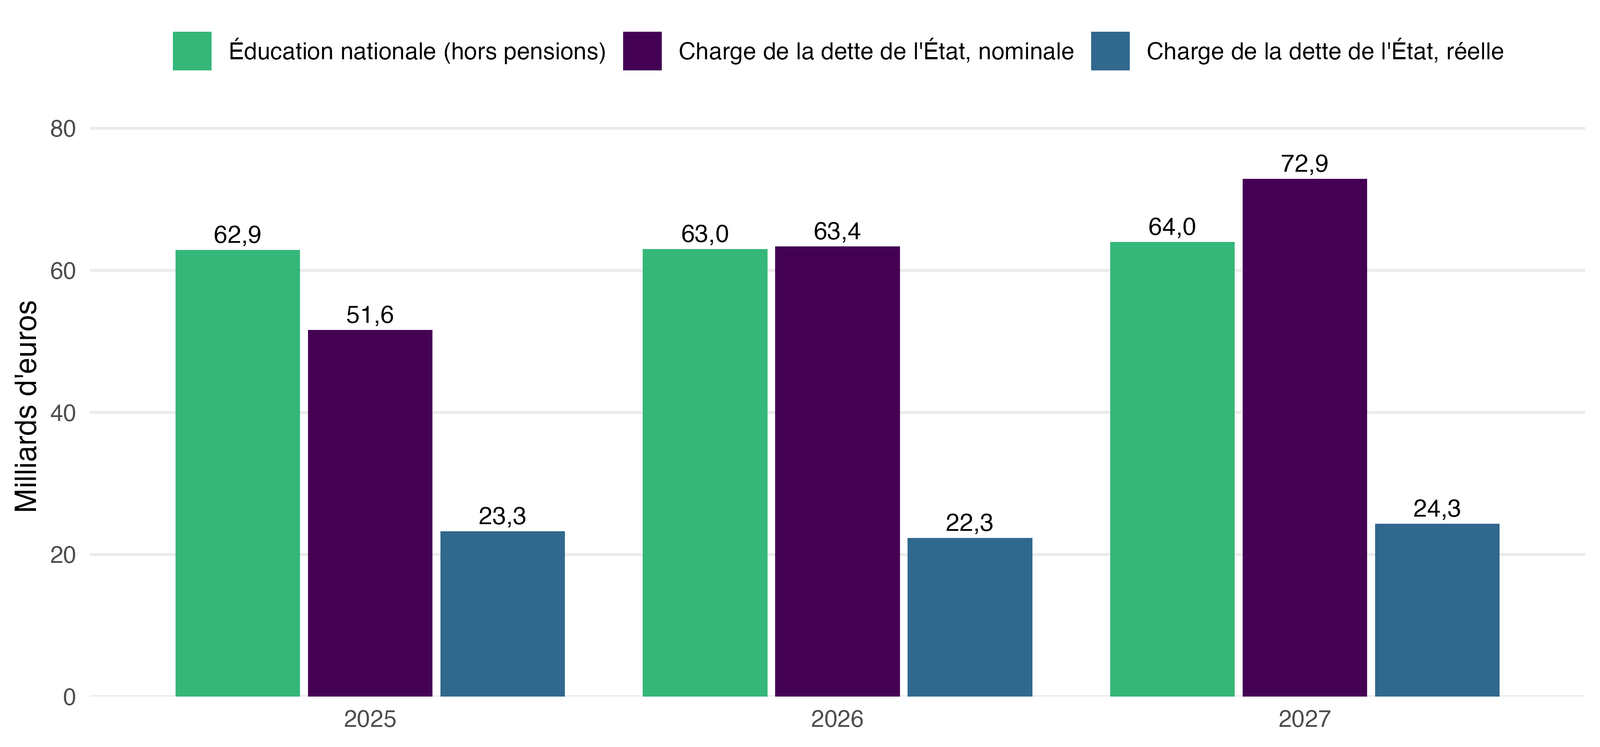
Depuis vingt ans, ministres, gouverneurs de la Banque de France et présidents de la Cour des comptes répètent que la charge de la dette est, ou sera bientôt, « le premier budget de l’État », devant l’Éducation nationale. En euros courants, c’est désormais exact : dans le projet de loi de finances pour 2027, la charge de la dette de l’État atteint 72,9 milliards d’euros, contre 64 milliards pour l’Éducation nationale. Mais la comparaison met en regard une dépense réelle et une grandeur nominale. Le stock de dette n’oblige pas seulement l’État à en supporter les intérêts : il lui permet aussi de bénéficier de l’inflation, qui dévalorise ses engagements, fixés en euros. Déduction faite de ce gain, la charge réelle de la dette de l’État serait d’environ 24 milliards d’euros en 2027, moins de la moitié du budget de l’Éducation nationale. Pour l’ensemble des administrations publiques, la charge réelle, déflatée par le prix du PIB, est d’environ 32 milliards d’euros en 2025 (1,1 % du PIB) ; elle a été négative quatre années sur cinq de 2020 à 2024, et elle resterait de l’ordre de 27 à 29 milliards en 2026 et en 2027, soit trois fois moins, en points de PIB, qu’au milieu des années 1990. Le Haut Conseil des finances publiques et plusieurs économistes commettent la même erreur. Ce que les annonces présentent comme une explosion de la charge de la dette est, pour l’essentiel, le retour de l’inflation et des taux nominaux à des niveaux normaux. La dette publique pose de vrais problèmes ; ce chiffre n’en est pas la bonne mesure.
Mots clés
dette publique, charge de la dette, charge d’intérêts, taux d’intérêt réel, taxe inflationniste, déflateur du PIB, budget de l’État, Éducation nationale, PLF 2027
[🌐 Présentation HTML] [🎞️ Présentation PDF] [📄 Article PDF] [➕ La taxe inflationniste] [➕ Réplication]
Introduction
« C’est aujourd’hui le premier budget de l’État, supérieur à celui de l’éducation ou encore de la défense. » En septembre 2026, avant même la présentation du projet de loi de finances (PLF) pour 2027, le ministre de l’Économie, Roland Lescure, reprenait au présent un refrain que ses prédécesseurs conjuguaient au futur (Chavagneux 2026). Le 18 octobre, la présidente de la Cour des comptes avertissait que la charge de la dette « atteindra déjà 90 milliards d’euros l’année prochaine » (Challenges 2026). Depuis vingt ans, l’argument revient à chaque budget : la charge d’intérêts serait un gouffre qui dépasse, ou dépassera bientôt, l’école, la défense ou l’impôt sur le revenu (Section 1).
Cette note reprend, en la mettant à jour avec les comptes nationaux de mai 2026 et le PLF pour 2027, une tribune publiée dans Marianne en janvier 2025 (Geerolf 2025), et défendue le même mois dans un débat avec François Ecalle publié par Le Monde (Ecalle et Geerolf 2025). Le pronostic d’alors s’est réalisé : en euros courants, et selon la convention habituelle qui présente les budgets ministériels hors pensions des fonctionnaires, la charge de la dette de l’État dépasse désormais le budget de l’Éducation nationale. Cette note soutient que la comparaison n’en reste pas moins trompeuse, parce qu’elle confond la charge d’intérêts nominale avec le coût de la dette. Le stock de dette oblige l’État à en supporter les intérêts, mais il lui permet aussi de bénéficier de l’inflation, qui dévalorise des paiements fixés en euros : c’est la « taxe inflationniste ». Une fois ce gain déduit, la charge réelle de la dette de l’État représente moins de la moitié du budget de l’Éducation nationale (Section 2), et celle de l’ensemble des administrations publiques, négative pendant la poussée d’inflation, est près de trois fois plus faible en points de PIB qu’au milieu des années 1990 (Section 3). La même erreur se retrouve dans les avis du Haut Conseil des finances publiques et chez des économistes (Section 4). La note répond ensuite à l’objection selon laquelle les intérêts se paient « en cash », alors que la charge de la dette n’est qu’une petite partie de ce que l’État doit financer chaque année (Section 5), rappelle que les règles budgétaires européennes, qui plafonnent le déficit intérêts compris, donnent pourtant à cette erreur des conséquences bien réelles (Section 6), montre que les indicateurs de la Banque mondiale, du FMI et de la BCE souffrent du même défaut (Section 7), et termine par des propositions (Section 8).
1 Vingt ans de « premier poste »
L’affirmation n’est pas nouvelle. En 2005 déjà, dans sa préface au rapport Pébereau, le ministre de l’Économie comparait la charge d’intérêts au produit de l’impôt sur le revenu, et le rapport lui-même écrivait que la France consacrait « presque autant à payer les intérêts de sa dette financière passée qu’à assurer la défense nationale ou à éduquer ses enfants » (Pébereau 2005). Depuis 2023, la comparaison avec l’Éducation nationale est devenue un passage obligé des débats budgétaires, d’un gouvernement et d’un bord politique à l’autre (Table 1). Aucune de ces déclarations ne tient compte de l’inflation.
| Date | Qui | Ce qui a été dit | Une fois l’inflation déduite |
|---|---|---|---|
| Déc. 2005 | Thierry Breton, ministre de l’Économie (rapport Pébereau, préface) | « Le seul poids des intérêts absorbe 45 milliards d’euros chaque année, soit pratiquement l’équivalent du produit annuel de l’impôt sur le revenu. » | Charge d’intérêts des APU en 2005 : 49 Md€ ; une fois l’inflation déduite, 27 Md€. |
| 3 mai 2023 | Gabriel Attal, ministre délégué aux Comptes publics (Sénat, séance publique) | « Bientôt, les dépenses consacrées à son remboursement constitueront de nouveau le premier budget de l’État. » | En 2023, une fois l’inflation déduite, la charge réelle des APU était de −94 Md€. |
| 1er juin 2023 | Kévin Mauvieux (RN), rapporteur spécial ; Gabriel Attal (AN, commission des finances) | Mauvieux : « en 2027, la charge de la dette française atteindra 70 milliards d’euros. Il s’agit du premier poste de dépenses de l’État. » Attal : « Vous avez raison de souligner que cela redeviendrait le premier poste de dépenses pour l’État. » | Juste en euros courants : 72,9 Md€ dans le PLF 2027. Une fois l’inflation déduite : 24 Md€. |
| 10 oct. 2024 | Pierre Moscovici, président du Haut Conseil des finances publiques (AN, commission des finances) | « Le remboursement de la dette deviendrait le premier budget de l’État devant l’éducation nationale. » | En 2024, une fois l’inflation déduite, la charge réelle des APU était de −1 Md€. |
| 11 oct. 2024 | Pierre Moscovici ; Antoine Armand, ministre de l’Économie (Sénat, commission des finances) | Moscovici : la charge « passera de 53 milliards d’euros cette année à 70 milliards d’euros l’an prochain ». Armand : « si rien n’est fait, cette charge de la dette deviendra le premier poste de dépenses de l’État ». | 2025 : 51,6 Md€ en euros courants ; 23 Md€ une fois l’inflation déduite. |
| 12 déc. 2024 | Bruno Le Maire, ancien ministre de l’Économie (AN, commission d’enquête) | « Demain, la charge du remboursement de la dette sera notre premier poste de dépense. Ce ne sont pas les hôpitaux, pas les écoles, […] pas la défense. » | Une fois l’inflation déduite, la charge de l’État est de 23 Md€ en 2025 et d’environ 24 Md€ en 2027. |
| 17 déc. 2024 | François Villeroy de Galhau, gouverneur de la Banque de France (Le Figaro) | « L’année prochaine, les intérêts que nous devons sur la dette – dépense héritée du passé – vont pour la première fois dépasser le budget de l’Éducation nationale. » | Inexact : en 2025, 51,6 Md€ pour la dette de l’État, contre 62,9 Md€ pour l’Éducation nationale ; 23 Md€ une fois l’inflation déduite. |
| 2 juil. 2025 | Cour des comptes (situation et perspectives des finances publiques) | La charge de la dette « devrait devenir le premier poste de dépense de l’État d’ici la fin de la décennie, devant l’éducation nationale et la défense ». | Atteint dès 2026 en euros courants ; une fois l’inflation déduite, 22 Md€ en 2026 contre 63,0 Md€ pour l’Éducation nationale. |
| 8 juil. 2025 | Pierre Moscovici, Premier président de la Cour des comptes (Public Sénat) | « L’an prochain, ce sera sûrement la première année où le service de la dette sera le premier budget de la nation, devant l’Education nationale. » | Juste en euros courants : 63,4 Md€ en 2026 contre 63,0 Md€ pour l’Éducation nationale ; 22 Md€ une fois l’inflation déduite. |
| Août 2025 | François Bayrou, Premier ministre (cité par Cosnard (2026)) | « La charge de la dette va devenir cette année le budget le plus important de la nation. » | Inexact : en 2025, 51,6 Md€ pour la dette de l’État, contre 62,9 Md€ pour l’Éducation nationale ; 23 Md€ une fois l’inflation déduite. |
| 8 sept. 2025 | François Bayrou, Premier ministre (déclaration de politique générale, Sénat) | Le service de la dette, « ce qu’il faut payer aux créanciers pour les intérêts et la part de capital » : « En 2026, ce sera 75 milliards d’euros. L’année suivante, ce sera 85 […]. » | Charge d’intérêts des APU : 79,2 Md€ en 2026 et 91,2 Md€ en 2027 ; une fois l’inflation déduite, 27 et 29 Md€. |
| 25 juin 2026 | Carine Camby, présidente de la première chambre de la Cour des comptes (AN, commission des finances) | « La charge de la dette sera égale au budget de l’éducation nationale hors pension. » | Exact en euros courants : 63,4 Md€ contre 63,0 Md€ ; 22 Md€ une fois l’inflation déduite. |
| 2 juil. 2026 | Roland Lescure, ministre de l’Économie (AN, commission des finances) | La charge de la dette de l’État « s’élèvera à 64 milliards d’euros en 2026. C’est le premier budget de l’État ». | Exact en euros courants (63,4 Md€ dans la prévision révisée) ; 22 Md€ une fois l’inflation déduite. |
| Juil. 2026 | Mission sur la transparence des finances publiques : Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier, Natacha Valla (rapport) | « Le niveau atteint par la charge de la dette se rapproche du budget de l’ensemble du ministère de l’éducation nationale et crée désormais un effet d’éviction sur les autres dépenses publiques. » | Exact en euros courants (63,4 Md€ en 2026) ; 22 Md€ une fois l’inflation déduite. L’éviction tient à la cible de déficit (Section 6). |
| Sept. 2026 | Amélie de Montchalin, Première présidente de la Cour des comptes (Le Parisien, cité par Euronews) | La charge « représentera 80 milliards d’euros ! […] C’est bien plus que le budget du ministère de l’Éducation nationale (65 milliards) ». | Une fois l’inflation déduite, la charge des APU est de 27 Md€ en 2026, celle de l’État de 22 Md€. |
| 11 sept. 2026 | Roland Lescure, ministre de l’Économie, présentation du cadrage macroéconomique du budget 2027 (cité par Cosnard (2026)) | « C’est aujourd’hui le premier budget de l’État, supérieur à celui de l’éducation ou encore de la défense. […] C’est inacceptable ! » | Exact en euros courants (63,4 Md€) ; 22 Md€ une fois l’inflation déduite. En 2027, 72,9 Md€ en euros courants, 24 Md€ une fois l’inflation déduite. |
Source : comptes rendus et documents cités ; « ce qu’il en est » : Insee, comptes nationaux annuels ; PLF pour 2027 ; Sénat, avis sur le projet de loi de finances pour 2026 (enseignement scolaire) ; calculs de l’auteur. Budgets de l’Éducation nationale hors contributions au CAS Pensions. Charge réelle : charge d’intérêts moins l’inflation (déflateur du PIB) appliquée à la dette en début d’année, pour l’État (Section 2) ou pour l’ensemble des administrations publiques (APU, Section 3).
Sur le classement en euros courants, les plus récentes de ces déclarations sont exactes : la charge de la dette de l’État a rejoint le budget de l’Éducation nationale en 2026, et elle le dépasse en 2027. Dès novembre 2025, en commission au Sénat, une sénatrice relevait que, « pour la première fois, l’enseignement scolaire ne constitue pas le premier poste de dépenses de l’État » (Grosperrin 2025). Mais aucune de ces déclarations ne tient compte de l’inflation, qui explique pourtant plus de la moitié de la hausse de la charge d’intérêts des administrations publiques de 2021 à 2027 (29 milliards d’euros sur 55). Et c’est en 2022 et en 2023, au moment où l’alerte montait, que la charge réelle de la dette était la plus fortement négative (Section 3).
2 Pourquoi comparer la charge de la dette à un budget est une erreur
Les budgets ministériels sont habituellement présentés hors contributions de l’État employeur au compte d’affectation spéciale (CAS) « Pensions », qui financent les retraites des fonctionnaires. C’est ainsi que le ministère de l’Éducation nationale présente le sien : 63,0 milliards d’euros dans le PLF pour 2026 (Grosperrin 2025), et 64 milliards en 2027 « hors contributions aux pensions de l’État » (Ministère de l’Éducation nationale 2026). Selon cette convention, l’affirmation est désormais exacte en euros courants. En 2026, la charge de la dette de l’État, révisée à 63,4 milliards d’euros, rejoint le budget de l’Éducation nationale ; en 2027, avec 72,9 milliards, elle le dépasse nettement (Gouvernement français 2026b). Les annonces répétées depuis 2023 ont fini par se réaliser, à la faveur de la remontée de l’inflation et des taux nominaux. Le classement est exact ; c’est la comparaison elle-même qui est une erreur.
Un budget comme celui de l’Éducation nationale mesure des ressources réelles : des enseignants, des écoles, du matériel. La charge de la dette, elle, est une grandeur nominale, et elle ne mesure pas, à elle seule, ce que coûte la dette. Un stock de dette a en effet deux conséquences pour l’État. D’une part, il doit en supporter les intérêts : c’est la charge de la dette. D’autre part, il bénéficie de l’inflation. Sa dette est libellée en euros : les intérêts et le capital qu’il doit verser à ses créanciers sont fixés en valeur nominale, et la hausse des prix dévalorise ces paiements futurs, en même temps qu’elle augmente ses recettes. Avec une dette de 3 000 milliards d’euros et une inflation de 2 %, la valeur réelle de la dette diminue ainsi de 60 milliards d’euros en un an. Le coût de l’endettement est la différence entre ces deux effets : c’est la charge réelle de la dette, qui correspond au taux d’intérêt réel, c’est-à-dire net de l’inflation, que tout étudiant de première année apprend à calculer. Il en va de même pour un ménage : celui qui emprunte à 3 % pour acheter son logement, alors que les prix et son salaire augmentent de 2 % par an, voit le poids de ses mensualités, fixées en euros, diminuer d’année en année ; son crédit ne lui coûte pas 3 % par an, mais 1 %.
Ce gain du débiteur est une perte pour le créancier. C’est la « taxe inflationniste », une « taxation sans législation » selon Milton Friedman, prélevée sur les détenteurs d’actifs nominaux au profit des débiteurs, au premier rang desquels l’État (Geerolf 2024). Un épargnant qui place 100 euros sur un livret à 3 % lorsque les prix augmentent de 2 % ne s’enrichit pas de 3 euros, mais de 1 euro. Lorsque l’inflation augmente, les taux nominaux, et avec eux la charge d’intérêts, finissent par augmenter ; mais la dévalorisation de la dette augmente aussi, immédiatement et sur l’ensemble de l’encours. L’État bénéficie alors d’une recette que ni le budget ni les comptes publics n’enregistrent. Comparer la charge d’intérêts à un budget, c’est ne retenir que la moitié de l’opération. Ce qui compte, c’est le coût réel.
La charge réelle de la dette se calcule simplement : on retranche des intérêts versés le gain lié à l’inflation, c’est-à-dire l’inflation de l’année appliquée à la dette en début d’année. Le bon indice de prix est le déflateur du PIB, qui mesure l’évolution du prix de ce que l’économie produit, et donc de l’assiette des prélèvements. Le budget de l’État reconnaît d’ailleurs déjà ce mécanisme pour une partie de sa dette : en 2027, 8,5 milliards d’euros de la charge correspondent à la provision pour indexation du capital des obligations indexées sur l’inflation, qui « ne génère pas de besoin en trésorerie » (Gouvernement français 2026b). Pour ces titres, l’État garantit le pouvoir d’achat du capital, et la compensation de l’inflation est comptée dans la charge de la dette. Pour les obligations ordinaires, cette compensation passe par un taux nominal plus élevé ; elle est de même nature, mais elle n’est pas isolée, et le gain que l’inflation procure à l’État en dévalorisant leur capital n’est enregistré nulle part.
Pour l’État, on applique l’inflation à l’encours de sa dette négociable : 2 602 milliards d’euros à la fin de 2024, 2 737 milliards à la fin de 2025 et 2 858 milliards à la fin de juin 2026, dont environ 307 milliards de titres indexés (Agence France Trésor 2025, 2026b). Avec le déflateur du PIB, la charge réelle de la dette de l’État est de 23 milliards d’euros en 2025, 22 milliards en 2026 et 24 milliards en 2027 (Figure 1). Avec l’indice des prix à la consommation, qui sert à indexer les obligations indexées, elle serait de 6 milliards en 2026 et 21 milliards en 2027. Une fois l’inflation déduite, la charge de la dette de l’État représente moins de la moitié du budget de l’Éducation nationale : elle n’est pas le premier budget de l’État.
Source : Éducation nationale hors contributions au CAS Pensions : loi de finances pour 2025 et PLF pour 2026 (Grosperrin 2025), PLF pour 2027 (Ministère de l’Éducation nationale 2026) ; charge de la dette : exécution 2025, prévision révisée 2026 et PLF pour 2027 (Gouvernement français 2026b) ; charge réelle : charge budgétaire moins l’inflation (déflateur du PIB ; 2026-2027 : prévisions) appliquée à la dette négociable de l’État en début de période (Agence France Trésor 2025, 2026b) ; calculs de l’auteur.
3 Une charge réelle trois fois plus faible qu’au milieu des années 1990
Le budget de l’État ne permet pas de remonter loin dans le temps, mais les comptes nationaux de l’Insee donnent les intérêts versés par l’ensemble des administrations publiques depuis 1949, et la dette publique depuis 1978. Le calcul est le même. En 2025, les administrations publiques ont versé 67,5 milliards d’euros d’intérêts ; le déflateur du PIB a augmenté de 1,1 %, et la dette s’élevait à 3 306 milliards d’euros au début de l’année. La charge réelle de la dette publique a donc été de 31,5 milliards d’euros en 2025, soit 1,1 % du PIB, moins de la moitié de la charge nominale (Figure 2). Elle s’élèverait à 27,3 milliards en 2026 et 29,3 milliards en 2027 avec les prévisions du PLF pour 2027, à comparer à 79,2 et 91,2 milliards de charge nominale.
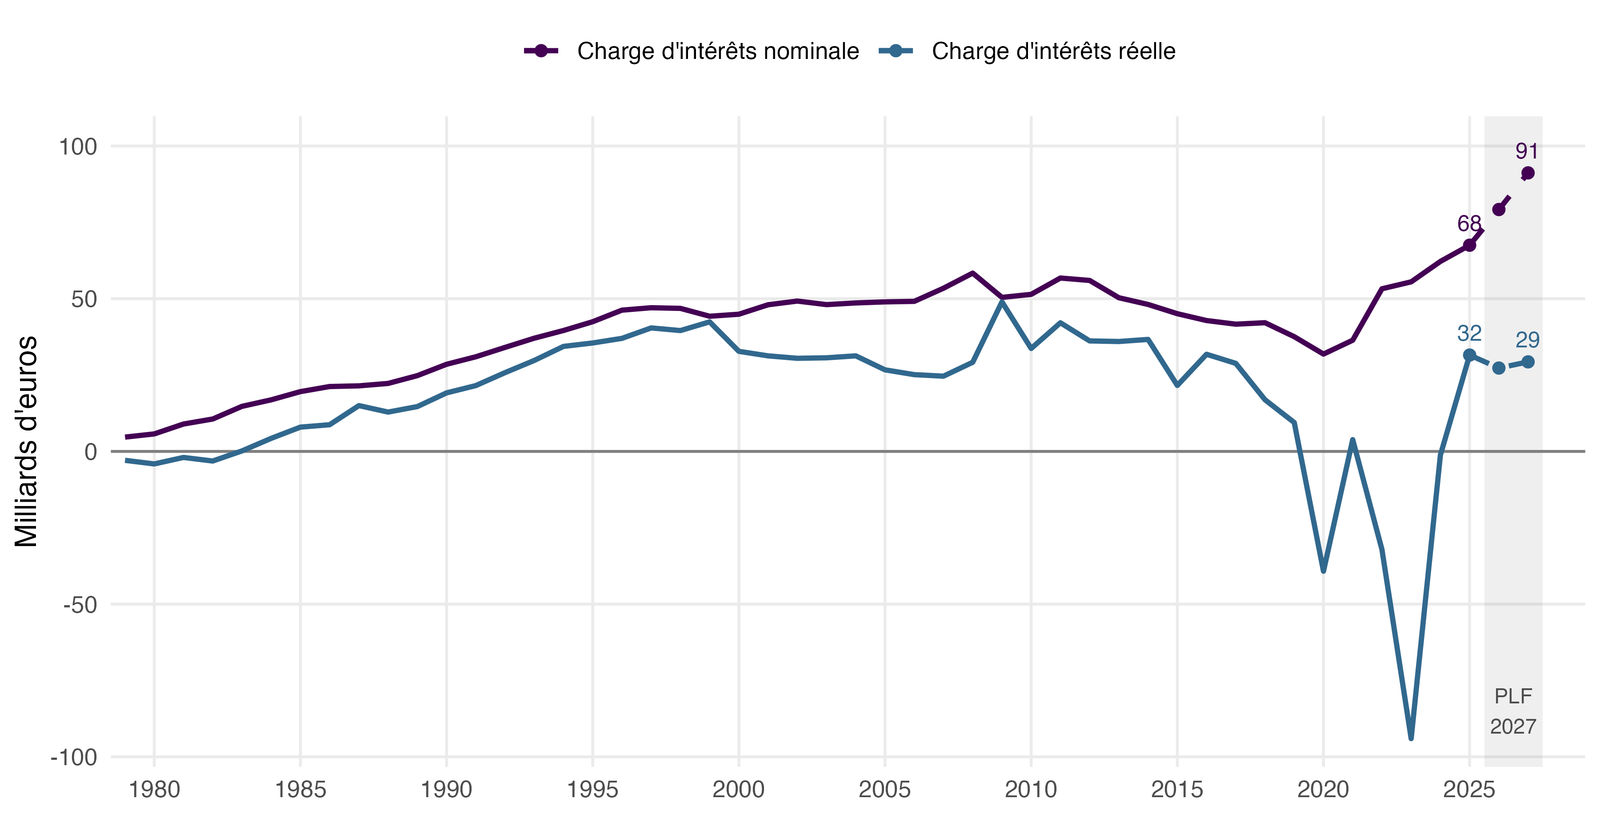
Source : Insee, comptes nationaux annuels en base 2020 (intérêts D41 versés par les administrations publiques, dette au sens de Maastricht, déflateur du PIB), mai 2026 ; 2026-2027 : PLF pour 2027 (charge d’intérêts, dette, croissance) déflateur du PIB de +1,5 % et +1,7 % (Haut Conseil des finances publiques 2026) ; calculs de l’auteur.
Trois enseignements s’en dégagent. D’abord, la charge réelle a été négative pendant la poussée d’inflation : quatre années sur cinq de 2020 à 2024, pour un total de −163 milliards d’euros, dont −94 milliards pour la seule année 2023. Pendant ces années, l’État ne payait pas pour s’endetter : c’étaient ses créanciers qui le payaient, en perdant du pouvoir d’achat. La Cour des comptes l’a reconnu en décembre 2025 : en 2022 et en 2023, « le taux d’intérêt réel sur la dette publique française était du fait de l’inflation négatif et nettement inférieur à la croissance en volume » (Cour des comptes 2025). Le refrain sur le « premier poste de dépense » battait pourtant son plein.
Ensuite, la hausse spectaculaire de la charge nominale est, pour l’essentiel, la contrepartie du retour de l’inflation et des taux à des niveaux normaux. De 2025 à 2027, la charge nominale augmenterait de 24 milliards d’euros, tandis que la charge réelle passerait de 32 à 29 milliards. Le chiffre de 2027 dépend, certes, de l’inflation retenue : avec un déflateur qui resterait à son rythme de 2026 (1,5 %), la charge réelle serait de 37 milliards d’euros ; avec l’inflation de l’indice des prix à la consommation prévue par le PLF (1,8 %), de 26 milliards. Dans tous les cas, elle reste comprise entre 0,8 et 1,2 point de PIB.
Enfin, rapportée à la richesse nationale, la charge réelle de la dette est trois fois plus faible qu’au milieu des années 1990 (Figure 3). De 1993 à 1999, elle représentait en moyenne 2,9 % du PIB ; en 2025, 1,1 % ; en 2027, 0,9 % selon les prévisions du PLF. Le taux d’intérêt apparent réel de la dette publique, c’est-à-dire la charge d’intérêts rapportée à la dette, déflatée par le prix du PIB, était de 5,5 % en moyenne de 1993 à 1999 ; il est de 0,9 % en 2025 et serait de 0,8 % en 2027. Personne, dans les années 1990, ne prétendait que la charge de la dette dépassait le budget de l’éducation nationale ; elle coûtait pourtant, en termes réels, près de trois fois plus, en points de PIB, qu’aujourd’hui.
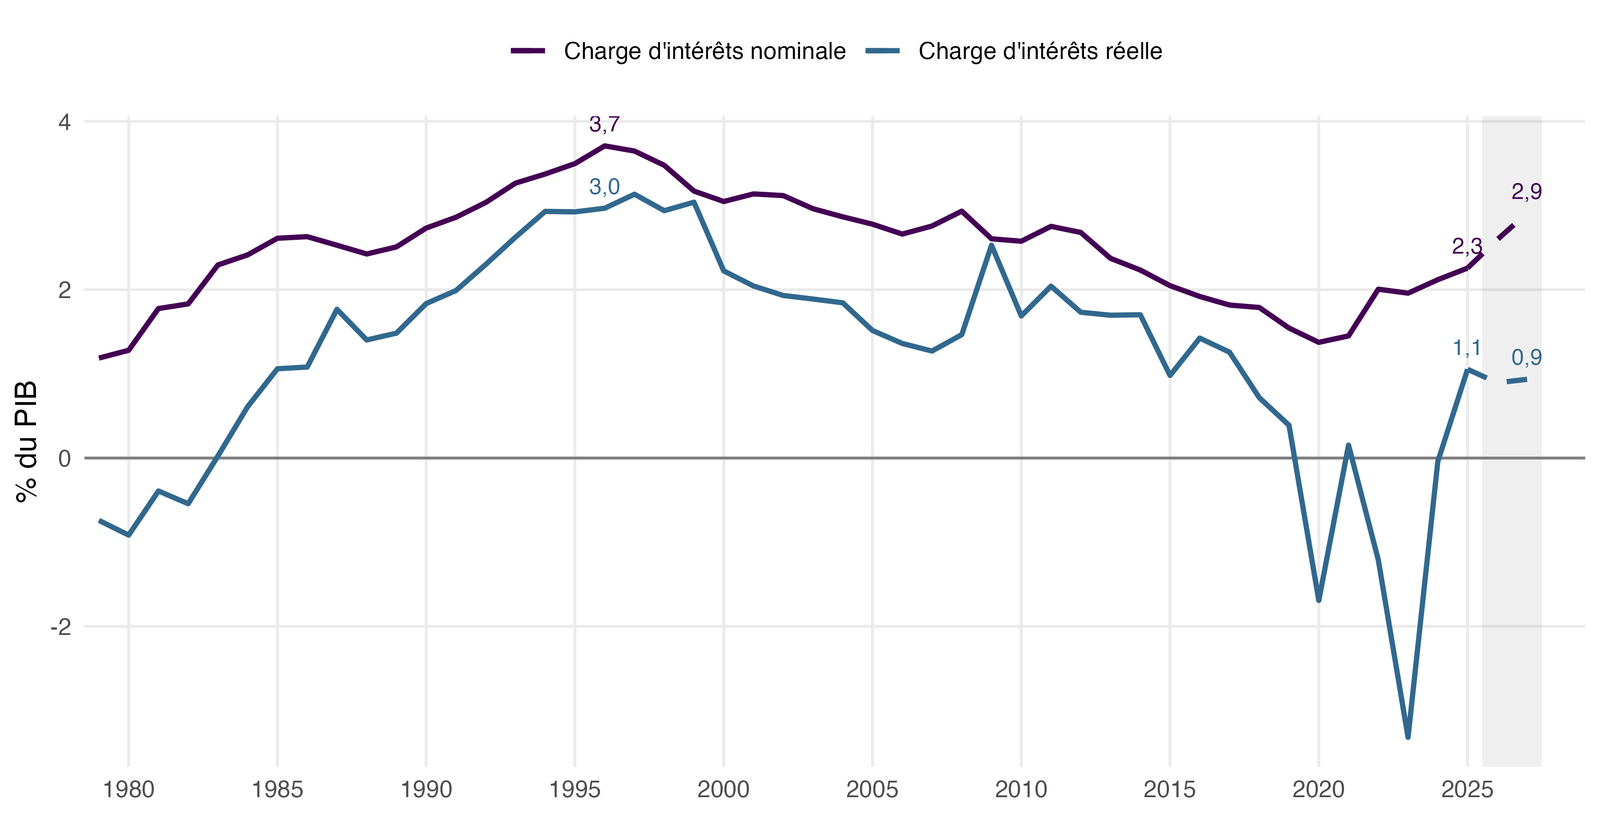
Source : Insee, comptes nationaux annuels en base 2020 ; PLF pour 2027 ; calculs de l’auteur.
Ce calcul n’a rien d’une subtilité de théoricien. Daniel Cohen, spécialiste de la dette souveraine, le rappelait sans détour : la manière dont on mesure le déficit et la charge d’intérêts « est fausse », parce qu’elle « prend en compte la charge des intérêts que l’on paie, sans corriger pour la taxe inflationniste, qui est une rentrée fiscale non mesurée » ; « tous les économistes de la planète savent qu’il faut faire cette correction » (Cohen 2022). La présente note retient une mesure prudente : elle déduit l’inflation de l’ensemble de la dette au sens de Maastricht, mais conserve les intérêts bruts, sans déduire les intérêts que perçoivent les administrations publiques sur leurs propres placements (5,3 milliards d’euros en 2025)1.
4 Une erreur partagée par le Haut Conseil des finances publiques et par des économistes
L’erreur n’est pas seulement celle des responsables politiques. On la retrouve dans les avis du Haut Conseil des finances publiques (HCFP), chargé d’apprécier le réalisme des prévisions budgétaires du Gouvernement, et sous la plume d’économistes.
Le Haut Conseil des finances publiques. Depuis 2024, chacun de ses avis souligne la progression de la charge d’intérêts en euros courants. En octobre 2024, le HCFP relevait que la charge de la dette « atteindrait 60,2 Md€ en 2024 puis 69,3 Md€ en 2025, soit plus du double de son niveau de 2020 », et il l’additionnait aux dépenses exceptionnelles de la crise sanitaire et du bouclier tarifaire : « le cumul des dépenses exceptionnelles et de la charge de la dette représenterait 85,2 Md€ en 2025 » (Haut Conseil des finances publiques 2024b). Le même avis déflatait pourtant les autres dépenses publiques par le « déflateur du PIB, indice de prix plus pertinent pour l’analyse des finances publiques » ; la charge de la dette, elle, restait en euros courants. En septembre 2026, le Haut Conseil écrit que les chiffres de l’effort budgétaire « illustrent à quel point le poids croissant de la charge d’intérêts absorbe une part importante de l’effort d’économies effectué par ailleurs » (Haut Conseil des finances publiques 2026).
Le traitement de l’inflation est le plus révélateur. Selon l’avis de septembre 2026, le surcroît de charge d’intérêts de 2026 « provient essentiellement des obligations OATi et OAT€i indexées sur l’indice des prix, en hausse avec le renchérissement de l’énergie », et « une variation de l’inflation de +1 point entraîne une variation de la charge d’environ +3 Md€ la même année » (Haut Conseil des finances publiques 2026). L’avis ne dit pas que le même point d’inflation réduit d’environ 32 milliards d’euros la valeur réelle de la dette publique qui n’est pas indexée, soit dix fois plus. Symétriquement, en avril 2024, le HCFP comptait parmi les facteurs qui avaient amélioré le solde structurel de 2023 « le reflux de la charge de la dette liée aux titres indexés sur l’inflation (+0,3 point) » (Haut Conseil des finances publiques 2024a). Or 2023 est l’année où la taxe inflationniste a été la plus forte : la hausse des prix a réduit la valeur réelle de la dette publique d’environ 150 milliards d’euros, et la charge réelle a été de −94 milliards. Le Haut Conseil n’ignore pas la notion de taux réel : son avis de septembre 2026 souligne que « les taux d’intérêt longs, exprimés en termes réels, […] jouent un rôle clé dans la dynamique de l’endettement à moyen terme » (Haut Conseil des finances publiques 2026). Mais il ne l’applique pas à la charge d’intérêts elle-même.
Des économistes. En janvier 2021, dans un Policy brief de l’OFCE consacré à l’espace budgétaire de la France, Xavier Ragot affirmait que « ce qui est essentiel pour les finances publiques est le coût de la dette, pas son montant », et mesurait ce coût par les « charges d’intérêt de la dette publique rapportées au PIB », présentées comme « le résumé pertinent du coût de la dette publique » ; il en déduisait un espace budgétaire de 5 points de PIB, en retenant comme borne une charge d’intérêts de 2 % du PIB (Ragot 2021). La conclusion était défendable en 2021, mais pour une raison que la mesure retenue ne faisait pas apparaître : les taux d’intérêt réels de marché étaient alors négatifs. Le même texte reconnaissait d’ailleurs qu’« une hausse de l’inflation est une bonne nouvelle pour les finances publiques », et qu’une remontée des taux due à celle de la croissance nominale « n’est pas problématique ». Un critère fondé sur la charge nominale dit l’inverse : avec une charge d’intérêts de 2,6 % du PIB en 2026 et 2,9 % en 2027, la France aurait dépassé la borne, alors que la charge réelle, à 0,9 % du PIB, en reste loin. En juillet 2026, la mission sur la transparence des finances publiques, à laquelle il participait avec Xavier Jaravel, Jean-Luc Tavernier et Natacha Valla, écrit à son tour que la charge de la dette « se rapproche du budget de l’ensemble du ministère de l’éducation nationale » et « crée désormais un effet d’éviction sur les autres dépenses publiques » (Jaravel et al. 2026). Elle raisonne pourtant correctement lorsqu’elle décrit l’effet « boule de neige » : c’est quand le taux d’intérêt « devient supérieur au taux de croissance nominal » que le taux d’endettement augmente « tout seul ». C’est ce critère, et non le niveau de la charge nominale, qui importe pour la soutenabilité de la dette.
En juillet 2026, une note de l’Institut Avant-garde reprend à son tour l’idée d’un franchissement. Rappelant l’avertissement de Pierre Moscovici selon lequel « le service de la dette deviendrait le premier budget de la nation, devant l’Éducation nationale », elle ajoute : « franchissement effectivement confirmé au printemps 2026. Ainsi le seuil d’alerte des empires s’y rejoue, transposé de la guerre à l’école » (Leonard 2026). La note rappelle pourtant, en citant les travaux de l’auteur, que « ce qui pèse réellement sur l’emprunteur n’est pas le taux nominal mais le taux réel » et que « le niveau de la charge, corrigé de l’inflation, est donc bien plus faible qu’il n’y paraît ». Mais une note de bas de page en limite aussitôt la portée : ce bénéfice ne jouerait « pleinement que sur le stock déjà émis et pour l’inflation non anticipée : dès qu’elle est anticipée, elle se répercute sur les taux exigés à l’émission ». Cette restriction confond deux questions : ce que l’État gagne à l’inflation, et la façon de mesurer ce que lui coûte sa dette. Un exemple permet de les distinguer. Sans inflation, l’État emprunte à 1 % : pour 100 euros empruntés, il verse 1 euro d’intérêts, et sa dette lui coûte 1 %. Avec une inflation de 2 %, parfaitement anticipée, les prêteurs exigent 3 % : l’État verse désormais 3 euros d’intérêts, mais 2 euros ne font que compenser la perte de valeur du capital prêté, et sa dette lui coûte toujours 1 % en termes réels. L’anticipation de l’inflation supprime le gain de l’État, mais elle ne change rien à la mesure : dans les deux cas, le coût réel est de 1 euro, et c’est la charge nominale, 3 euros au lieu de 1, qui donne une image trompeuse. Plus l’inflation est anticipée et répercutée dans les taux, plus la charge nominale surestime le coût de la dette. Cette répercussion n’est d’ailleurs ni immédiate, ni complète. Elle n’est pas immédiate, parce que la dette est émise pour l’essentiel à taux fixe et pour huit ans et demi en moyenne : seule une petite partie est refinancée chaque année aux nouveaux taux (Agence France Trésor 2026b). Elle n’est pas complète, parce que lorsque l’inflation est commune à toute la zone euro, les épargnants n’ont guère d’actif sûr où s’en protéger : le Bund allemand perd de sa valeur réelle comme l’OAT française, et c’est la politique monétaire de la Banque centrale européenne, bien plus que les marchés, qui détermine alors le taux d’intérêt réel. En 2022 et en 2023, ce taux est resté nettement négatif.
En janvier 2025, dans Le Monde, François Ecalle faisait une objection voisine : pour combattre l’inflation, « la BCE interviendrait en fixant des taux d’intérêt importants, ce qui annulerait du même coup la fameuse « taxe inflationniste » » ; et « si l’inflation favorise la résolution du problème de la dette, la désinflation qui suit rend beaucoup plus difficile la réduction des déficits » (Ecalle et Geerolf 2025). Les deux remarques sont exactes, et c’est précisément ce que mesure la charge réelle. Si la BCE relève ses taux au-delà de l’inflation, ou si l’inflation reflue sans que les taux nominaux baissent aussi vite, le taux d’intérêt réel remonte, et la charge réelle avec lui. La charge nominale, elle, ne permet pas de distinguer cette hausse du coût réel de la simple compensation de l’inflation : elle augmente dans les deux cas. Ces objections sont donc des raisons de suivre la charge réelle, non la charge nominale.
La note de l’Institut Avant-garde propose ensuite de « mettre un terme aux obligations indexées sur l’inflation », au motif que « les charges d’indexation ont bondi de plus de 12 milliards d’euros en une seule année (2021-2022) » et que « l’État supporte intégralement les chocs inflationnistes, sans bénéfice symétrique en cas de désinflation ». C’est raisonner de nouveau en nominal. La charge d’indexation n’est pas un surcoût : c’est la compensation de l’érosion du capital, que l’État verse aux détenteurs d’obligations indexées au lieu de leur prélever la taxe inflationniste. Le coût d’une obligation indexée se compare à celui d’une obligation à taux fixe par l’écart entre l’inflation constatée et l’inflation anticipée lors de l’émission, et non par la charge d’indexation d’une année donnée. Le bénéfice symétrique existe : lorsque l’inflation est inférieure à celle qu’anticipaient les marchés à l’émission, les titres indexés reviennent moins cher que les titres à taux fixe.
5 « Mais les intérêts, il faut bien les payer »
L’objection la plus fréquente à ce raisonnement est qu’il serait abstrait : un débiteur doit verser ses intérêts en euros sonnants et trébuchants, pas en euros constants, et les créanciers n’acceptent pas qu’ils ne soient pas payés. Elle confond deux questions : celle du coût de la dette, et celle de son financement.
Du point de vue du financement, la charge de la dette n’est pas non plus la bonne mesure : ce n’est pas le flux de trésorerie que l’État doit trouver chaque année. L’État ne paie pas ses intérêts avec ses impôts de l’année, pas plus qu’il ne rembourse sa dette avec eux. Il emprunte chaque année pour couvrir l’ensemble de son besoin de financement, qui comprend trois éléments : son déficit primaire (ses dépenses hors intérêts moins ses recettes), sa charge de la dette, et le remboursement des titres qui arrivent à échéance, que l’Agence France Trésor appelle l’amortissement de la dette. En 2027, ce besoin atteindrait 339,7 milliards d’euros : 189,8 milliards d’amortissement de dette, 83,5 milliards de déficit primaire et 72,9 milliards de charge de la dette (Figure 4). Il serait couvert pour l’essentiel par 340 milliards d’euros d’émissions d’obligations à moyen et long terme (Gouvernement français 2026b). La charge de la dette n’en représente qu’environ un cinquième (21 %), contre 39 % en 2007 et 12 % en 2020 (Agence France Trésor 2026a). Le remboursement du capital pèse, en trésorerie, 2,6 fois plus lourd que les intérêts.
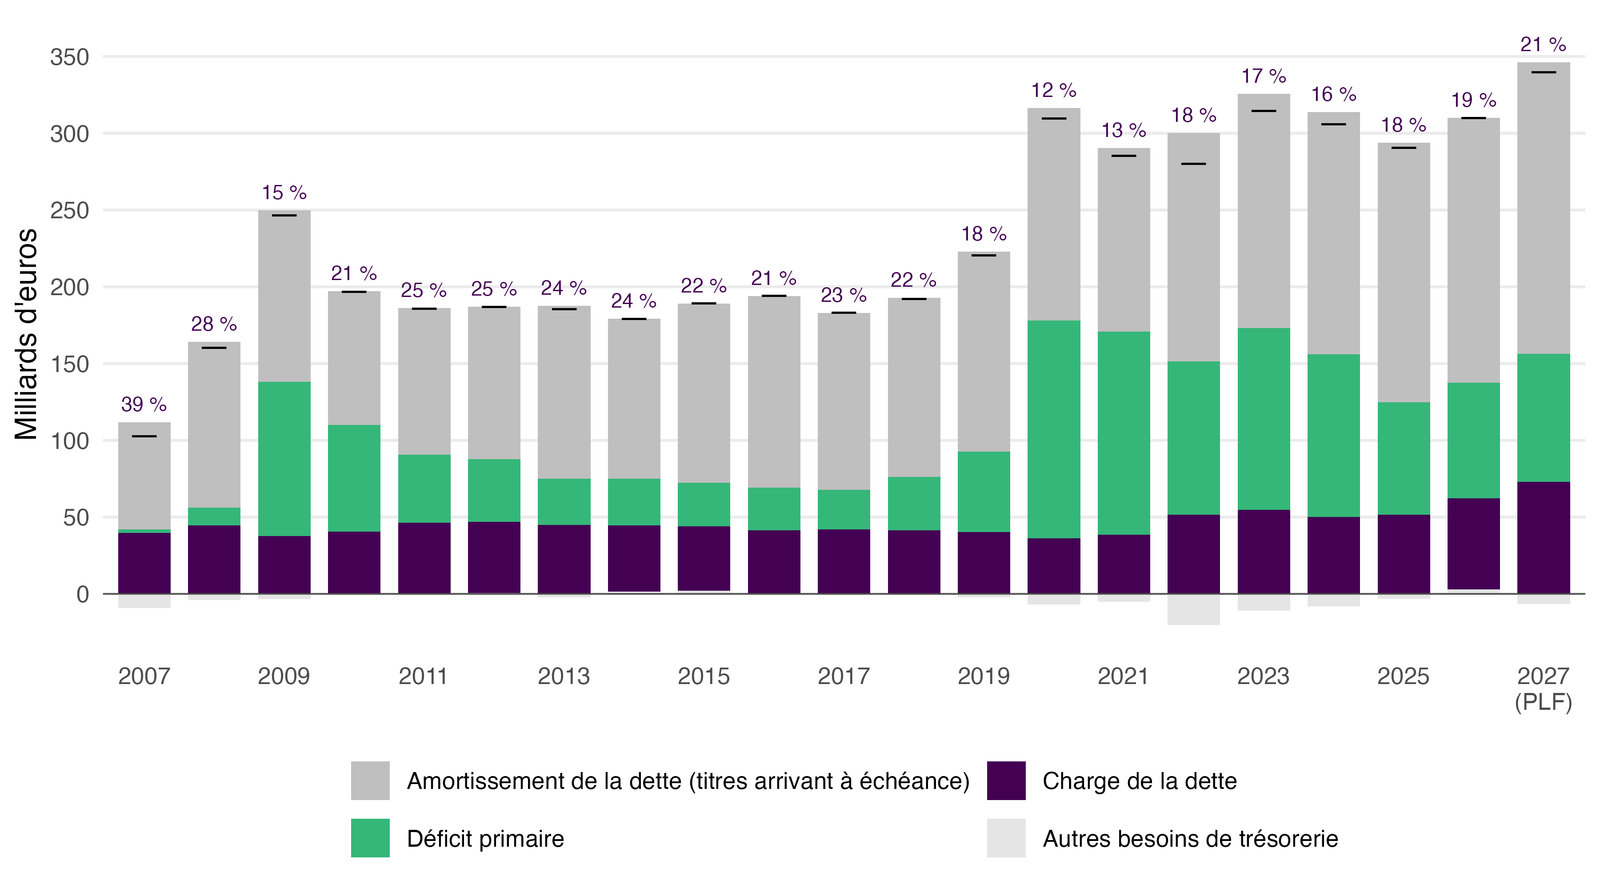
Source : Agence France Trésor, rapport d’activité 2025, tableaux de financement et charge de la dette en comptabilité budgétaire, exécution 2007-2025 (Agence France Trésor 2026a) ; loi de finances pour 2026 (Gouvernement français 2026a) ; PLF pour 2027 (Gouvernement français 2026b) ; calculs de l’auteur. Amortissement : titres à moyen et long terme arrivant à échéance (suppléments d’indexation compris), dettes reprises et dette de SNCF Réseau. Déficit primaire : déficit budgétaire à financer moins charge de la dette. Les pourcentages indiquent la part de la charge de la dette dans le besoin de financement ; le trait noir indique le besoin de financement total.
En euros courants, tout augmente avec les prix et avec la production. Rapportés au PIB, les ordres de grandeur sont beaucoup plus stables (Figure 5). L’amortissement de la dette est la composante la plus lourde et la plus régulière du besoin de financement : entre 4 et 6 % du PIB chaque année depuis 2008, et 6,1 % en 2027. Le déficit primaire explique l’essentiel des variations : il a atteint 5,2 % du PIB en 2009 et 6,1 % en 2020, avant de revenir à 2,4 % en 2025 et 2,7 % en 2027. La charge de la dette de l’État, elle, oscille autour de 2 % du PIB depuis vingt ans : 2,0 % en 2007, 2,2 % en 2012, 1,5 % au plus bas en 2021, et 2,3 % en 2027, à peine plus qu’en 2011 et en 2012. Quant au besoin de financement total, à 10,8 % du PIB en 2027, il reste inférieur à ses niveaux de 2009 (12,7 %) et de 2020 (13,4 %).
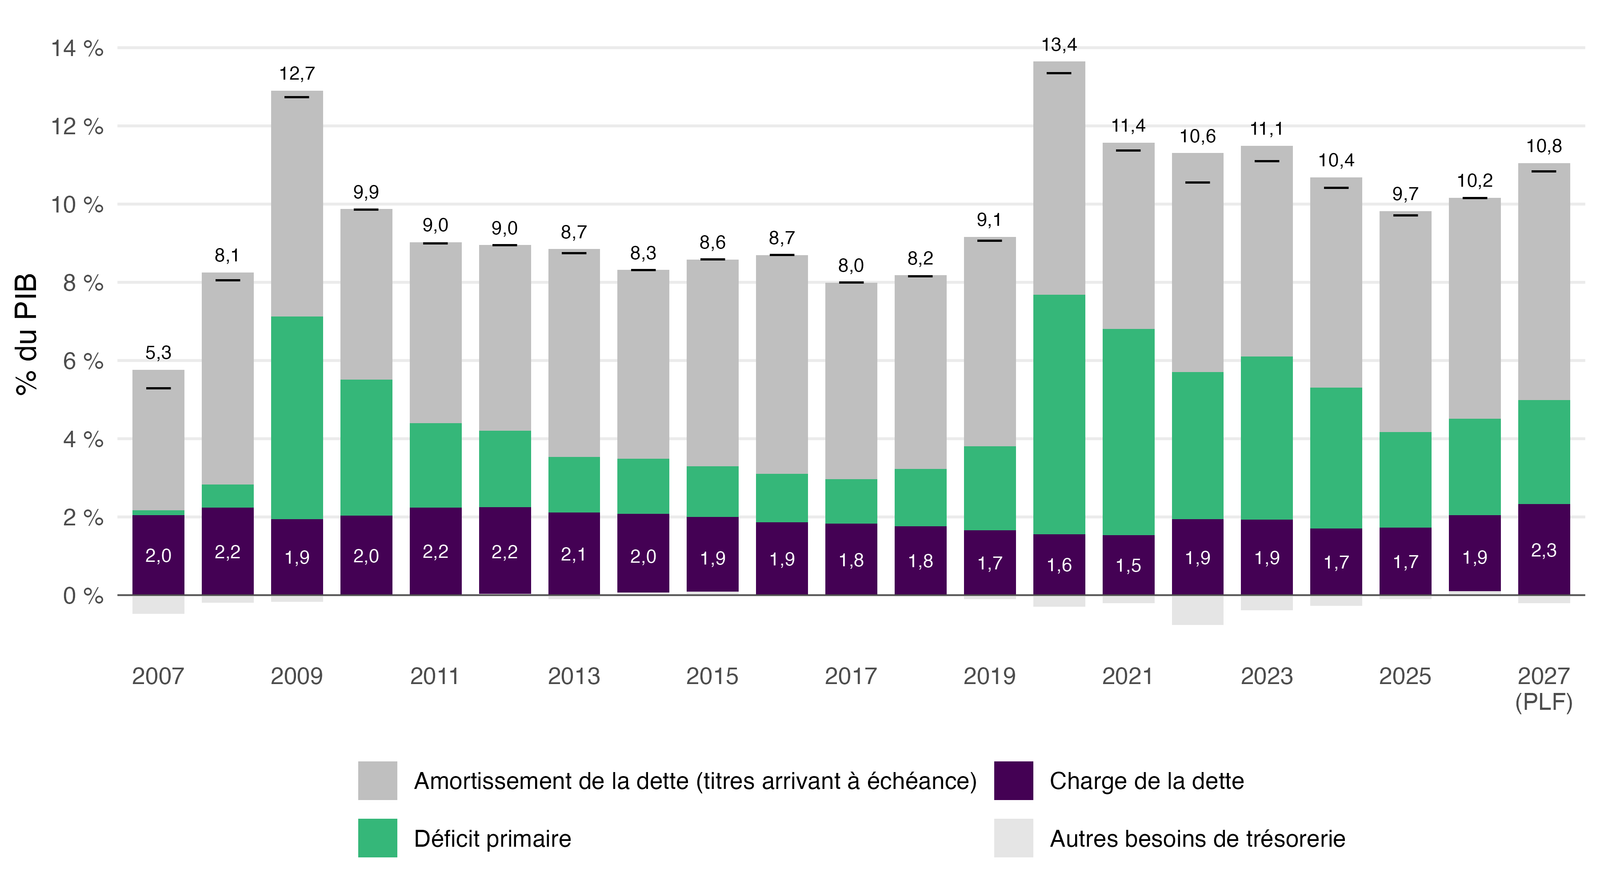
Source : idem ; Insee, comptes nationaux annuels, et PLF pour 2027 pour le PIB de 2026 et de 2027 ; calculs de l’auteur. Les chiffres en blanc indiquent la charge de la dette, ceux en noir le besoin de financement total, en % du PIB.
Personne ne propose d’inscrire le remboursement du capital au budget de l’État, ni de le comparer au budget de l’Éducation nationale : chacun comprend qu’il est couvert par de nouveaux emprunts. François Bayrou incluait certes la « part de capital » dans le « service de la dette » (Table 1) ; mais, capital compris, le service de la seule dette de l’État n’aurait pas été de 75 milliards d’euros en 2026, mais de 232 milliards, soit 7,6 % du PIB. La charge budgétaire de la dette n’est d’ailleurs pas elle-même un décaissement : en 2027, les 8,5 milliards d’euros de provision pour indexation du capital des titres indexés y sont comptés, alors qu’ils ne génèrent « pas de besoin en trésorerie », et le tableau de financement les neutralise (Gouvernement français 2026b). Ni la charge nominale ni la charge réelle ne mesurent donc la contrainte de trésorerie de l’État. Celle-ci tient à sa capacité à se refinancer, c’est-à-dire à la confiance des prêteurs dans la soutenabilité de sa dette, qui dépend elle-même du taux d’intérêt réel. Le jour où les créanciers refuseraient de prêter, le problème ne serait pas la partie inflationniste des intérêts : ce serait le refinancement de près de 190 milliards d’euros de capital, plus de 6 % du PIB. Distinguer charge nominale et charge réelle ne change rien à la nécessité de garder la confiance des prêteurs ; cela change la mesure de ce que coûte l’endettement.
Du point de vue du coût, ce qui compte est la somme des deux effets du stock de dette : les intérêts versés, et la dévalorisation de la dette par l’inflation. L’État qui emprunte à 3 % quand les prix et ses recettes augmentent de 2 % voit sa dette augmenter moins vite que ses recettes, toutes choses égales par ailleurs. C’est d’ailleurs ainsi que les documents budgétaires traitent déjà les obligations indexées : l’indexation du capital y est comptée en charge de la dette, alors qu’il s’agit du même phénomène que la composante inflationniste des intérêts des obligations ordinaires. Les intérêts ne sont pas non plus une dépense « perdue » : ils sont versés à des épargnants, ménages et assureurs qui gèrent les fonds en euros de l’assurance-vie, banques, fonds de pension et banques centrales, en France et à l’étranger. Ce sont précisément ces épargnants qui ont supporté, en 2022 et en 2023, la taxe inflationniste qui a rendu la charge réelle négative (Geerolf 2024).
6 Les règles européennes : un biais anti-inflationniste
Il existe pourtant une raison pour laquelle les responsables politiques peuvent voir dans la hausse de la charge d’intérêts une contrainte sur les autres budgets : les règles budgétaires européennes. Le critère de Maastricht limite à 3 % du PIB le déficit public total, intérêts compris. Lorsque l’inflation fait monter les taux nominaux, la charge d’intérêts augmente et, à déficit autorisé donné, chaque euro d’intérêts supplémentaire est un euro de moins pour les autres dépenses, ou un euro d’impôt en plus. Mais le même critère ne tient aucun compte de l’allègement que l’inflation procure à l’État en dévalorisant sa dette. Dans le cadre de ces règles, la charge d’intérêts « crée désormais un effet d’éviction sur les autres dépenses publiques », comme l’écrit la mission sur la transparence des finances publiques (Jaravel et al. 2026) ; mais c’est un effet des règles, et non du coût de la dette.
L’écart n’a rien de marginal. En 2023, le déficit public de la France était de 5,4 % du PIB ; une fois corrigé de la taxe inflationniste, il n’était que de 0,1 % du PIB. En 2025, il était de 3,9 % au lieu de 5,1 % (Geerolf 2024). Avec Pierre Jacquet, nous l’écrivions dès 2022, au moment où l’inflation remontait : la hausse de la charge d’intérêts « diminue les marges de manœuvre sur le déficit primaire, et force à augmenter les impôts ou à diminuer les dépenses publiques » ; or « ce phénomène résulte largement d’un artefact comptable », car « ce qui importe pour la soutenabilité de la dette publique, c’est bien le taux d’intérêt réel, et non le taux d’intérêt nominal ». Nous en concluions qu’« il faudrait donc que les critères budgétaires, si tant est qu’on les juge utiles, prennent la forme de limites au déficit primaire, et non au déficit total » (Geerolf et Jacquet 2022).
La correction est connue depuis longtemps : c’est le « déficit opérationnel », dont deux économistes du FMI, Mario Blejer et Adrienne Cheasty, faisaient dès 1991 la correction « la plus populaire » de la mesure du déficit. Selon eux, une partie des intérêts versés sur la dette « constitue en réalité un amortissement de cette dette », et si l’on ne retire pas la composante inflationniste des intérêts, « le déficit sera surestimé d’autant » ; la mesure est pertinente « lorsque le refinancement intégral » de cet amortissement « est réaliste ». Ils posaient la bonne question : « la soutenabilité de la dette publique est-elle invariante à l’inflation ? » (Blejer et Cheasty 1991, 1655‑57, nous traduisons). Au Brésil et au Mexique, dans les années 1980, le déficit conventionnel signalait des déséquilibres croissants, le déficit opérationnel une amélioration.
La réforme des règles européennes de 2024 a corrigé le défaut en partie. L’indicateur opérationnel est désormais une trajectoire de « dépenses nettes », définies « déduction faite des dépenses d’intérêts » : c’est elle que le Conseil a fixée à la France, sous procédure pour déficit excessif depuis le 26 juillet 2024, pour qu’elle y mette un terme d’ici 2029 (Conseil de l’Union européenne 2025). Mais c’est toujours le critère de 3 % du déficit total qui déclenche la procédure et qui en conditionne la sortie. À déficit primaire donné, une hausse de l’inflation creuse donc le déficit mesuré, par la charge d’intérêts, alors qu’elle réduit le ratio de dette : l’inverse de ce qu’exigerait un critère de soutenabilité.
Deux lectures sont possibles. Ou bien il s’agit d’un défaut de conception, et il faut rénover les règles, en plafonnant le déficit primaire ou le déficit opérationnel plutôt que le déficit total. Ou bien il s’agit d’un biais anti-inflationniste délibéré : en durcissant automatiquement la contrainte budgétaire lorsque l’inflation augmente, les règles priveraient les États du bénéfice de l’inflation et compléteraient le mandat de la Banque centrale européenne. Ce choix peut se défendre : c’est un dispositif d’engagement contre une tentation permanente, car une inflation non anticipée réduit bien la dette, à la manière d’un prélèvement exceptionnel sur le capital. Mais il doit être assumé comme tel, et il faut en mesurer le coût. Il rend la politique budgétaire elle-même plus restrictive lorsque l’inflation augmente : la hausse de la charge d’intérêts doit être compensée par des économies ou des impôts, au moment même où la BCE resserre sa politique monétaire, et souvent au moment d’un choc d’offre. Ajouté à la délégation de la politique monétaire et à la disparition du change, un plafond de déficit nominal prive en outre les États du dernier ajustement qui leur restait. À force de se lier les mains contre la tentation de l’inflation, la politique économique finit par perdre l’ensemble de ses instruments. Dans les deux cas, la charge d’intérêts nominale n’est pas une mesure de la soutenabilité de la dette. Que la charge de la dette évince les autres budgets n’est donc pas une raison de les réduire ; c’est une raison de s’interroger sur les règles qui produisent cet effet.
7 Les indicateurs des organisations internationales ont le même défaut
La confusion n’est pas propre au débat français. Les indicateurs que diffusent les organisations internationales rapportent eux aussi des intérêts nominaux aux dépenses, aux recettes ou au PIB. La Banque mondiale publie, dans ses World Development Indicators, les intérêts versés par l’administration centrale « en % des dépenses » et « en % des recettes » (Banque mondiale 2026) ; le FMI rapporte la charge d’intérêts au PIB et aux recettes dans ses analyses de soutenabilité de la dette. La Banque centrale européenne publie chaque trimestre, pour la zone euro et pour chacun de ses membres, les « dépenses d’intérêts des administrations publiques, en pourcentage du PIB » (Banque centrale européenne 2026). En juillet puis en septembre 2026, deux présentations d’Isabel Schnabel, membre du directoire de la BCE, plaçaient côte à côte les dépenses de défense et les dépenses d’intérêts des pays de la zone euro, en % du PIB, sous les titres « La soutenabilité budgétaire exige une croissance potentielle plus forte » et « Les besoins des budgets publics augmentent : défense, taux d’intérêt, vieillissement, changement climatique… » ; dans la première, à l’horizon 2035, la France arrivait en tête (Schnabel 2026a; Schnabel 2026b, nous traduisons). Ces projections sont tirées de l’analyse de soutenabilité de la dette (debt sustainability analysis) du Système européen de banques centrales. Or, dans une analyse de soutenabilité, ce n’est pas la charge d’intérêts qui compte, mais l’écart entre le taux d’intérêt et le taux de croissance du PIB : la part des intérêts qui ne fait que compenser l’inflation est exactement compensée par la hausse du PIB nominal, et seul le taux d’intérêt réel, comparé à la croissance réelle, pèse sur la dynamique de la dette. Les analyses des dépenses publiques par fonction, que le Bulletin économique de la BCE utilise pour comparer les dépenses de santé, d’éducation ou de défense, rangent de même « la dette » parmi les « services généraux des administrations publiques », avec les ambassades et l’administration fiscale (Rodríguez-Vives et Olsson 2023).
Ces ratios sont présentés comme des mesures du fardeau de la dette. Pour Veronika Grimm, membre du Conseil allemand des experts économiques, et ses coauteurs, la charge d’intérêts en % du PIB est « un déterminant clé de la soutenabilité de la dette » ; sa remontée ferait peser des « risques majeurs à moyen terme » sur les États très endettés, avec des niveaux « approchant ou dépassant ceux observés pour la dernière fois à la veille de la crise de la dette de la zone euro » (Grimm, Nöh, et Wieland 2023, nous traduisons). Comme le Haut Conseil des finances publiques, ils voient dans « le coût des obligations indexées sur l’inflation » la cause probable de la hausse de la charge d’intérêts de la France et de l’Italie en 2021, tout en reconnaissant que l’inflation « contribue, au moins dans un premier temps, à la baisse du ratio de dette ». Leur propre équation de la dynamique de la dette le montre : la variation du ratio de dette y dépend de l’écart entre le taux d’intérêt nominal et la croissance nominale du PIB, et l’inflation, qui augmente l’un et l’autre, s’y neutralise. Ces ratios mesurent pourtant aussi, et parfois surtout, l’inflation : là où les prix augmentent vite, les taux nominaux sont élevés, et une grande partie des intérêts ne fait que compenser la dévalorisation de la dette.
Ces indicateurs ont en outre un biais contre la dette publique : l’erreur qu’ils commettent est proportionnelle à la dette. Avec une inflation de 2 %, conforme à la cible de la BCE, la part des intérêts qui ne fait que compenser l’érosion de la dette représente 0,6 point de PIB pour un pays endetté à 30 % du PIB, mais 2,4 points pour un pays endetté à 120 %. Classer les pays selon leur charge d’intérêts nominale exagère donc systématiquement le fardeau des pays les plus endettés par rapport aux autres, même lorsque l’inflation est stable et à sa cible. C’est le cas de la présentation de juillet 2026 de la BCE, où la France, l’Italie et la Belgique arrivent en tête.
Les données de la BCE permettent de faire la correction (Figure 6). Pour la zone euro, l’indicateur est passé de 1,4 % du PIB en 2021 à 1,9 % en 2025. Une fois déduite l’inflation appliquée à la dette de l’année précédente, les intérêts versés étaient de −2,9 % du PIB en 2022 et de −3,6 % en 2023, et de 0,0 % en 2025, contre 2,1 % en 2011, à la veille de la crise des dettes souveraines. En Italie, l’indicateur nominal (3,8 % du PIB en 2025) n’est pas loin de son niveau de 2011 (4,6 %) ; une fois l’inflation déduite, il est de 1,5 % contre 2,6 %. En moyenne de 2022 à 2025, les intérêts corrigés de l’inflation ont été négatifs dans chacun des 21 pays de la zone euro, y compris en Italie et en Grèce, où l’indicateur de la BCE était le plus élevé (Figure 7).
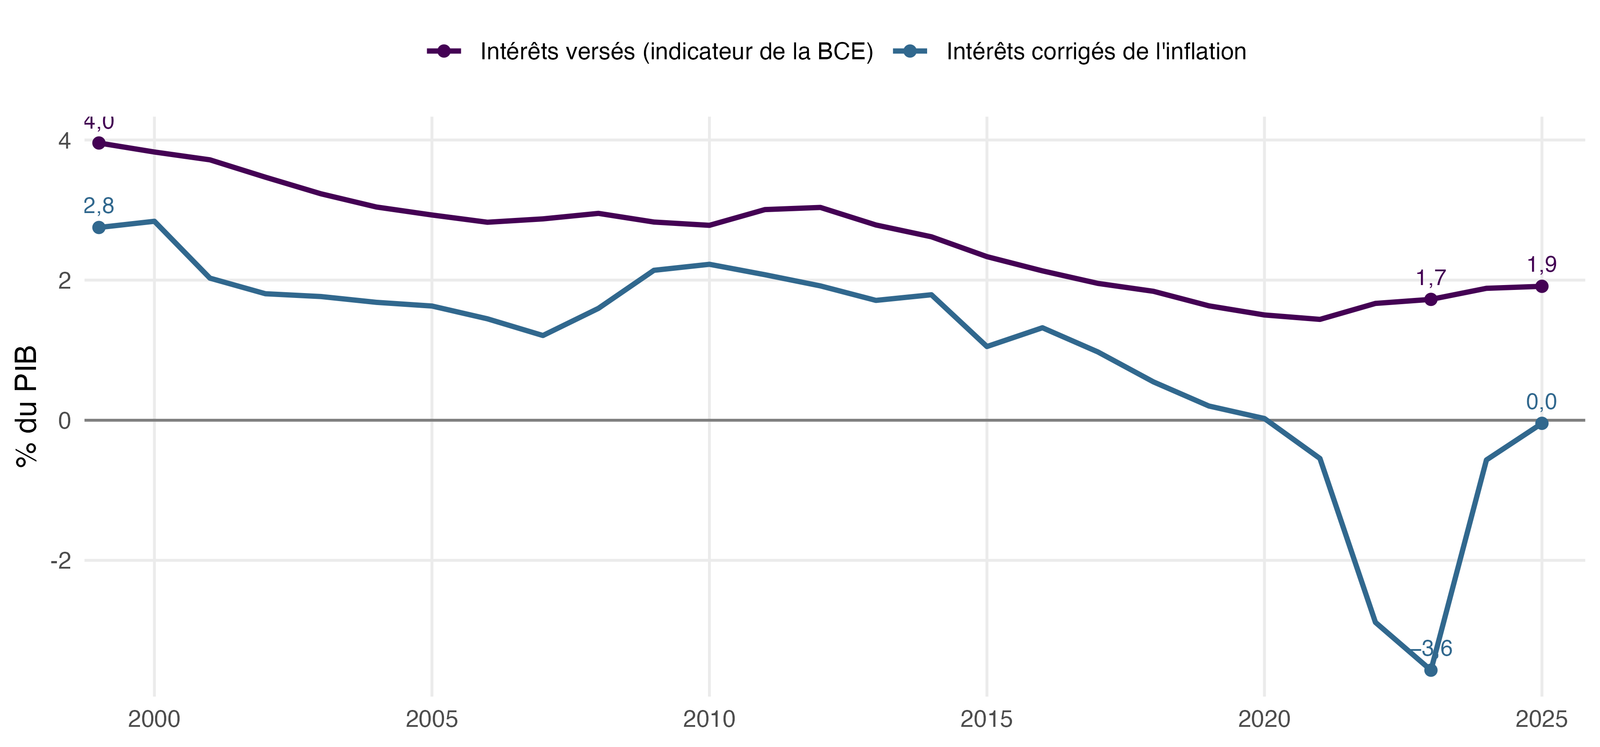
Source : BCE, Government Finance Statistics (intérêts versés et dette au sens de Maastricht, en % du PIB) ; Eurostat (déflateur du PIB de la zone euro) ; calculs de l’auteur. Intérêts corrigés de l’inflation : intérêts versés moins l’inflation (déflateur du PIB) appliquée à la dette de l’année précédente.
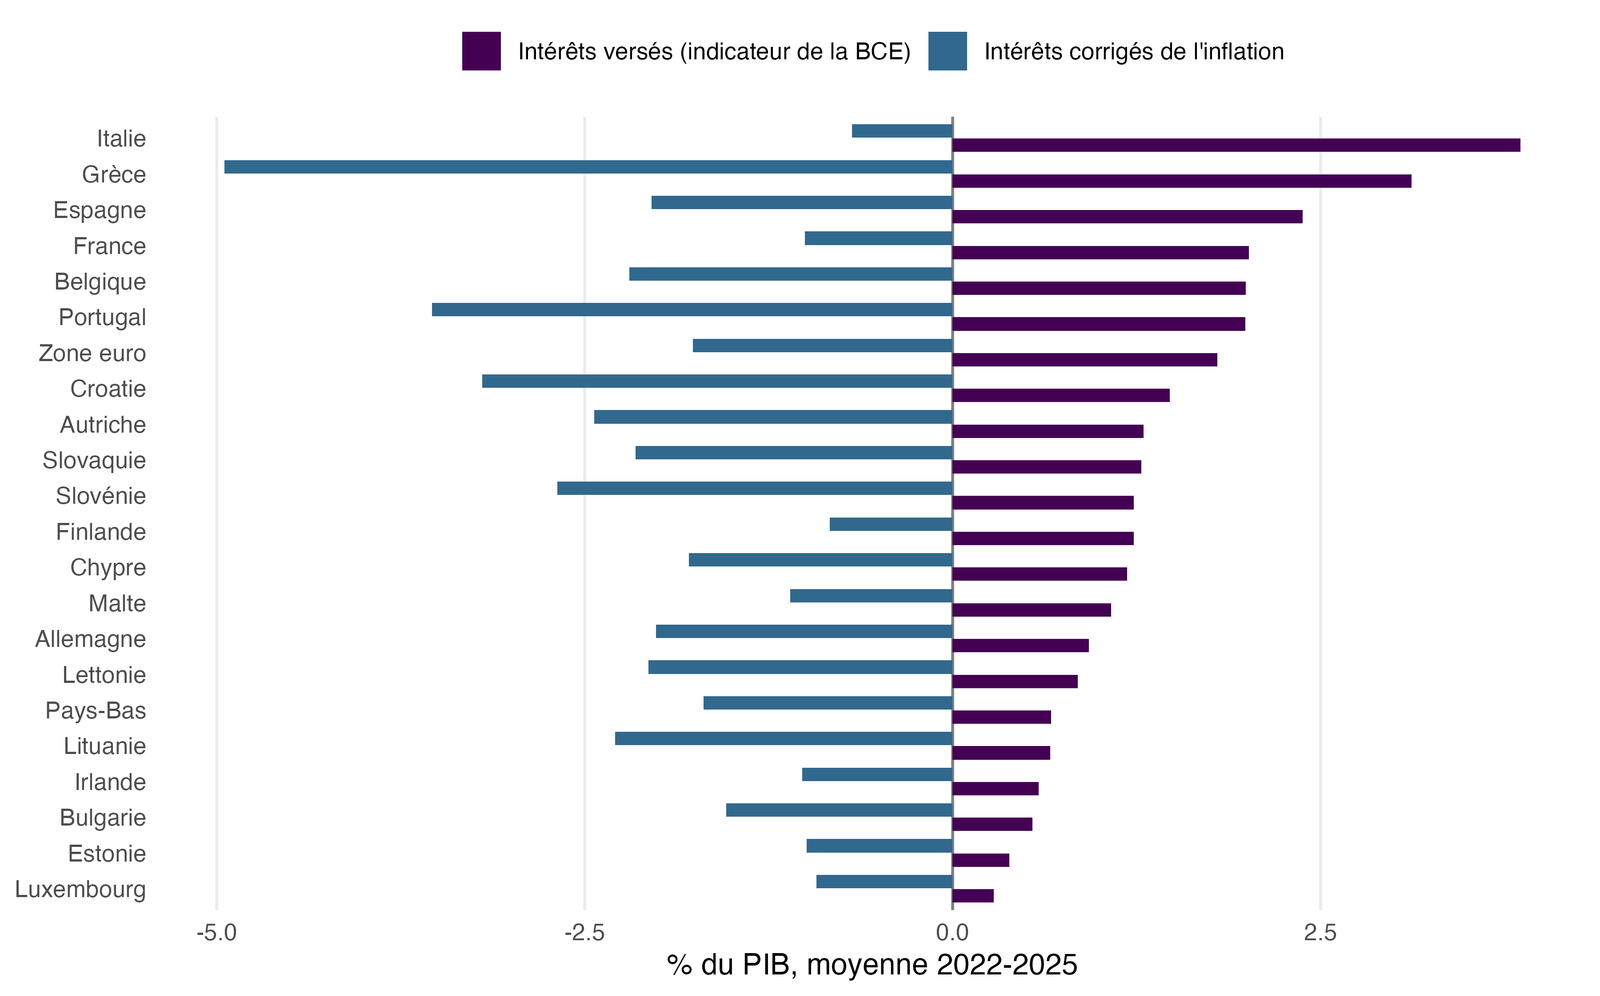
Source : voir Figure 6.
Les données de la Banque mondiale, qui couvrent beaucoup plus de pays, en portent aussi la trace. Sur les 137 pays pour lesquels elle publie les intérêts versés au moins cinq années entre 2015 et 2024, la part des intérêts dans les dépenses tend à augmenter avec l’inflation moyenne (Figure 8 ; coefficient de corrélation de 0,26). Lorsque la dette de l’administration centrale est aussi disponible, la charge d’intérêts en points de PIB est nettement corrélée (0,54) avec la seule dévalorisation de la dette par l’inflation, c’est-à-dire l’inflation multipliée par la dette.
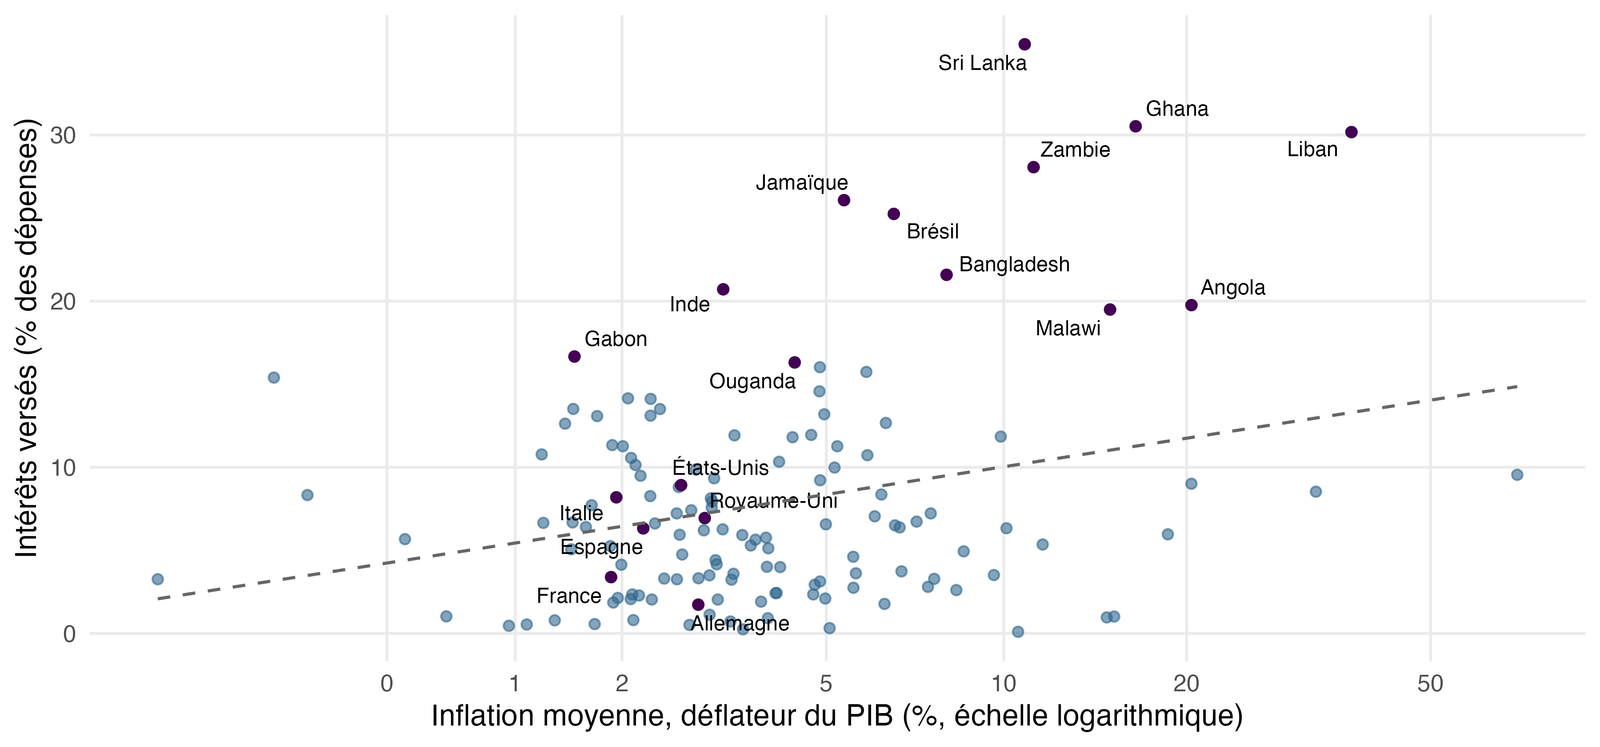
Source : Banque mondiale, World Development Indicators : intérêts versés par l’administration centrale (% des dépenses), déflateur du PIB ; calculs de l’auteur. Pays pour lesquels au moins cinq années sont disponibles entre 2015 et 2024.
Les pays où l’indicateur est le plus élevé montrent pourquoi il n’a pas de sens pris isolément (Table 2). Au Sri Lanka, au Ghana, en Zambie ou au Malawi, les intérêts absorbent entre un cinquième et un tiers des dépenses de l’administration centrale, mais l’inflation y a dépassé 10 % par an en moyenne. Une fois déduite la dévalorisation de la dette, la charge réelle est faible, voire négative : −0,7 % du PIB en Zambie, −0,8 % au Malawi, −1,8 % au Mozambique, contre 6,4, 2,6 et 2,7 % en nominal. Au Brésil, à l’inverse, où la banque centrale maintient des taux d’intérêt réels élevés, la charge réelle reste de 3,0 % du PIB. L’indicateur met ainsi sur le même plan des situations opposées : celle d’un État qui paie des taux réels élevés, et celle d’un État dont l’inflation dévalorise la dette plus vite qu’il ne verse d’intérêts. Il peut aussi tromper dans l’autre sens : en Argentine, avec une inflation de 137 % en 2023, les intérêts ne représentaient que 7 % des dépenses, parce que l’indicateur dépend de la structure de la dette (en devises, indexée, ou déjà effacée par l’inflation) bien plus que de son coût réel.
| Pays | Intérêts (% des dépenses) | Intérêts (% du PIB) | Inflation (déflateur, %) | Dette (% du PIB) | Intérêts corrigés de l’inflation (% du PIB) |
|---|---|---|---|---|---|
| Sri Lanka | 35,5 | 5,9 | 10,8 | 73,5 | 1,7 |
| Ghana | 30,5 | 5,9 | 16,5 | n.d. | n.d. |
| Liban | 30,2 | 7,3 | 37,2 | n.d. | n.d. |
| Zambie | 28,1 | 6,4 | 11,2 | 63,5 | −0,7 |
| Jamaïque | 26,1 | 6,5 | 5,4 | 102,8 | 0,3 |
| Brésil | 25,3 | 8,2 | 6,5 | 83,2 | 3,0 |
| Bangladesh | 21,6 | 1,8 | 8,0 | n.d. | n.d. |
| Inde | 20,7 | 3,1 | 3,2 | 47,9 | 1,5 |
| Angola | 19,8 | 2,9 | 20,4 | n.d. | n.d. |
| Malawi | 19,5 | 3,0 | 15,0 | 43,3 | −0,8 |
| Gabon | 16,7 | 2,5 | 1,5 | n.d. | n.d. |
| Ouganda | 16,3 | 2,2 | 4,4 | 47,2 | 0,8 |
| Rép. dominicaine | 16,0 | 2,8 | 4,9 | n.d. | n.d. |
| Kenya | 15,7 | 3,6 | 5,9 | n.d. | n.d. |
| Bahreïn | 15,4 | 3,6 | −0,9 | 82,7 | 4,2 |
| France | 3,4 | 1,6 | 1,9 | n.d. | n.d. |
Source : Banque mondiale, World Development Indicators : intérêts versés, dépenses et dette de l’administration centrale, déflateur du PIB ; calculs de l’auteur. Intérêts corrigés de l’inflation : intérêts moins inflation appliquée à la dette de l’administration centrale de l’année précédente, sur les années où la dette est publiée ; n.d. : dette non publiée par la Banque mondiale. Pour la France, les données portent sur l’administration centrale, et non sur l’ensemble des administrations publiques comme dans le reste de cette note.
8 Propositions
Quatre changements permettraient de sortir de l’illusion nominale.
Publier la charge réelle de la dette. Les documents budgétaires, les avis du Haut Conseil des finances publiques et les rapports de la Cour des comptes devraient présenter, à côté de la charge d’intérêts, la charge réelle : les intérêts versés, moins l’inflation appliquée à la dette. Le calcul ne demande que des données déjà publiées.
Rénover les règles budgétaires européennes, ou assumer leur biais anti-inflationniste. Si l’objectif des règles est la soutenabilité de la dette, la limite devrait porter sur le déficit primaire, ou sur le déficit opérationnel, corrigé de la taxe inflationniste, comme nous le proposions avec Pierre Jacquet dès 2022 (Geerolf et Jacquet 2022) (Section 6). Si l’objectif est aussi de lutter contre l’inflation, un critère de 3 % portant sur le déficit total peut se défendre ; mais il faut alors le présenter pour ce qu’il est, une règle anti-inflationniste, et non une exigence de soutenabilité.
Interroger le policy-mix face aux chocs d’inflation. Avec les règles actuelles, un choc d’inflation, même importé, entraîne simultanément une politique monétaire plus restrictive, puisque la BCE a pour mandat principal la stabilité des prix, et une politique budgétaire plus restrictive, puisque la hausse de la charge d’intérêts doit être compensée, sous le plafond de déficit, par des économies ou des impôts (Section 6). Le premier resserrement se discute déjà lorsque l’inflation vient du prix mondial du pétrole ou du gaz, que la politique monétaire de la zone euro ne contrôle pas ; il se double d’une austérité budgétaire. Face à un choc d’offre, ce double resserrement n’a rien d’une politique macroéconomique optimale. Nous l’écrivions en 2022 : la hausse des taux nominaux « ne répond pas bien à la nature du choc inflationniste » et « contraint davantage la politique budgétaire, notamment par la faute de règles budgétaires mal conçues » (Geerolf et Jacquet 2022). La coordination des politiques monétaire et budgétaire de la zone euro devrait au minimum éviter que les règles budgétaires n’ajoutent, par la seule composante inflationniste de la charge d’intérêts, un resserrement budgétaire au resserrement monétaire.
Corriger de l’inflation les indicateurs des organisations internationales. La Banque mondiale, le FMI et la BCE devraient publier, à côté des intérêts rapportés aux dépenses, aux recettes ou au PIB, des intérêts corrigés de l’inflation (Section 7). Des indicateurs destinés à comparer la situation budgétaire des pays ne devraient pas faire apparaître comme les plus contraints par leur dette ceux dont l’inflation est la plus forte, ni exagérer l’écart entre les pays très endettés et les autres.
Conclusion
« Premier budget de l’État » : répétée depuis vingt ans par des ministres, des premiers présidents de la Cour des comptes et un gouverneur de la Banque de France, l’affirmation est devenue exacte en euros courants en 2026. Elle n’en est pas moins trompeuse, pour trois raisons.
La première est qu’elle compare une dépense réelle et une grandeur nominale. Le budget de l’Éducation nationale paie des enseignants et des écoles ; la charge d’intérêts, elle, ne fait pour une large part que compenser l’inflation qui dévalorise la dette. Une fois cette taxe inflationniste déduite, la charge de la dette de l’État serait de 24 milliards d’euros en 2027, moins de la moitié des 64 milliards de l’Éducation nationale. Pour l’ensemble des administrations publiques, la charge réelle a été négative quatre années sur cinq de 2020 à 2024, au moment même où l’alerte montait, et elle serait de 0,9 % du PIB en 2027, contre 2,9 % en moyenne de 1993 à 1999.
La deuxième est que la charge de la dette ne mesure pas non plus la contrainte de trésorerie de l’État. Chaque année, il emprunte de quoi couvrir son déficit primaire, ses intérêts, et surtout le remboursement des titres qui arrivent à échéance. Sur un besoin de financement de 340 milliards d’euros en 2027, la charge de la dette ne pèse qu’un cinquième, et le capital à refinancer plus de 6 % du PIB. La contrainte de l’État, c’est la confiance des prêteurs, qui dépend de la soutenabilité de sa dette, et donc du taux d’intérêt réel.
La troisième est que l’erreur n’est pas seulement celle des responsables politiques. Elle se retrouve dans les avis du Haut Conseil des finances publiques, qui suit la charge d’intérêts en euros courants et compte la hausse de la charge d’indexation sans jamais compter le gain que l’inflation procure sur le reste de la dette ; chez des économistes, qui retiennent la charge nominale rapportée au PIB comme « résumé pertinent » du coût de la dette ; dans les indicateurs de la Banque mondiale, du FMI et de la BCE, qui désignent comme les plus contraints par leur dette des pays dont l’inflation dévalorise la dette plus vite qu’ils n’en versent les intérêts ; et jusque dans les règles budgétaires européennes, dont le critère de déficit de 3 % du PIB se dégrade quand l’inflation augmente, alors même que le ratio de dette diminue.
Rien de cela ne signifie que la dette soit sans coût, ni que l’inflation soit une solution. Les objections de l’Institut Avant-garde et de François Ecalle ont un fondement. Lorsque l’inflation est anticipée, les taux nominaux la répercutent, et l’État n’y gagne plus rien. Si la BCE relève ses taux au-delà de l’inflation, ou si l’inflation reflue sans que les taux nominaux baissent aussi vite, le taux d’intérêt réel remonte, et la charge réelle avec lui. Ce sont précisément des raisons de suivre la charge réelle, la seule qui distingue une hausse du coût de la dette d’une simple compensation de l’inflation. Publier la charge réelle à côté de la charge nominale, corriger le déficit de la taxe inflationniste lorsqu’il est question de soutenabilité, corriger de même les indicateurs internationaux : ces changements ne demandent aucune donnée nouvelle, et ils éviteraient de faire dire aux chiffres ce qu’ils ne disent pas. Ils obligeraient aussi à regarder en face le policy-mix qu’imposent les règles actuelles : face à un choc d’inflation, même importé, un resserrement monétaire doublé d’un resserrement budgétaire. « Les chiffres sont des innocents qui avouent facilement sous la torture ; mais cette facilité même leur permet ensuite de reprendre vite leurs aveux », disait Alfred Sauvy.
Bibliographie
Agence France Trésor. 2025. « Bulletin mensuel n° 416 ». Agence France Trésor. https://applis.finances.gouv.fr/files/medias-aft/7_Publications/7.2_BM/416_Bulletin%20mensuel%20janvier%202025.pdf.
Agence France Trésor. 2026a. « Rapport d’activité 2025 ». Agence France Trésor. https://www.vie-publique.fr/files/rapport/pdf/304185.pdf.
Agence France Trésor. 2026b. « Bulletin mensuel n° 434 ». Agence France Trésor. https://www.aft.gouv.fr/files/medias-aft/7_Publications/7.2_BM/434_Bulletin%20mensuel%20juillet%202026.pdf.
Banque centrale européenne. 2026. « Government interest expenditure, percent of GDP ». ECB Data Portal, Government Finance Statistics (GFS). https://data.ecb.europa.eu/data/datasets/GFS/GFS.Q.N.I9.W0.S13.S1.C.D.D41._Z._Z._T.XDC_R_B1GQ_CY._Z.S.V.CY._T.
Banque mondiale. 2026. « World Development Indicators ». https://databank.worldbank.org/source/world-development-indicators.
Blejer, Mario I., et Adrienne Cheasty. 1991. « The Measurement of Fiscal Deficits: Analytical and Methodological Issues ». Journal of Economic Literature 29 (4): 1644‑78. http://piketty-backend.pse.ens.fr/files/capitalisback/CountryData/USA/Other/Land%20and%20Environment/BlejerCheasty91.pdf.
Challenges. 2026. « « Le risque d’un étouffement financier » : la présidente de la Cour des comptes sonne le tocsin sur la dette française ». Challenges. https://www.challenges.fr/economie/le-risque-dun-etouffement-financier-la-presidente-de-la-cour-des-comptes-sonne-le-tocsin-sur-la-dette-francaise_646437.
Chavagneux, Christian. 2026. « Non, la charge d’intérêts de la dette n’est pas le premier poste de dépenses publiques en France ». Alternatives économiques. Alternatives économiques, série « Dix contre-vérités sur le débat budgétaire », 3/10. https://www.alternatives-economiques.fr/non-la-charge-d-interets-de-la-dette-n-est-pas-le-premier-poste-de-depenses-publiques-en-france_19.
Cohen, Daniel. 2022. « Le temps se couvre sur l’économie mondiale ». France Culture, L’Esprit public. https://www.radiofrance.fr/franceculture/podcasts/l-esprit-public/le-temps-se-couvre-sur-l-economie-mondiale-8241700.
Conseil de l’Union européenne. 2025. « Recommandation du Conseil visant à ce qu’il soit mis un terme à la situation de déficit excessif en France ». Document 5033/1/25 REV 1. https://data.consilium.europa.eu/doc/document/ST-5033-2025-REV-1/fr/pdf.
Cosnard, Denis. 2026. « La charge de la dette, premier budget de l’État : une réalité à nuancer ». Le Monde. https://www.lemonde.fr/politique/article/2026/09/17/la-charge-de-la-dette-premier-budget-de-l-etat-une-realite-a-nuancer_6776421_823448.html.
Cour des comptes. 2025. « Les effets de l’inflation sur les finances publiques. Retour sur le pic d’inflation des années 2022 et 2023 ». Observations définitives S2025-1587. Cour des comptes. https://www.ccomptes.fr/sites/default/files/2025-11/20251201-S2025-1587-Effets-de-l-inflation-sur-les-finances-publiques.pdf.
Ecalle, François, et François Geerolf. 2025. « La dette publique est-elle vraiment alarmante ? L’avis contrasté de deux experts ». Le Monde, janvier. https://www.lemonde.fr/idees/article/2025/01/10/la-dette-publique-est-elle-vraiment-alarmante-l-avis-contraste-de-deux-experts-financiers_6491357_3232.html.
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Geerolf, François. 2025. « La charge d’intérêt sur la dette publique, ou le mythe du gouffre financier ». Marianne, tribune. https://www.marianne.net/agora/tribunes-libres/francois-geerolf-la-charge-dinteret-sur-la-dette-publique-ou-le-mythe-du-gouffre-financier.
Geerolf, François, et Pierre Jacquet. 2022. « Inflation et pouvoir d’achat : It’s the politics, stupid ! » Le Cercle des économistes, Relançons le débat économique. https://hal.science/hal-05505599.
Gouvernement français. 2026a. « Projet de loi de finances pour 2026, amendement n° 3689 à l’article d’équilibre (article 48) ». Assemblée nationale. https://www.assemblee-nationale.fr/dyn/17/amendements/2247/AN/3689.pdf.
Gouvernement français. 2026b. « Projet de loi de finances pour 2027 ». Projet de loi 3210. Assemblée nationale. https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf.
Grimm, Veronika, Lukas Nöh, et Volker Wieland. 2023. « Government bond rates and interest expenditure of large euro area member states: A scenario analysis ». International Finance 26 (3): 286‑303. https://doi.org/10.1111/infi.12434.
Grosperrin, Jacques. 2025. « Avis présenté au nom de la commission de la culture, de l’éducation, de la communication et du sport sur le projet de loi de finances pour 2026. Tome III, fascicule 1 : Enseignement scolaire ». 144 (2025-2026). Sénat. https://www.senat.fr/rap/a25-144-31/a25-144-31_mono.html.
Haut Conseil des finances publiques. 2024a. « Avis n° HCFP-2024-1 relatif au projet de loi relative aux résultats de la gestion et portant approbation des comptes de l’année 2023 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2024-04/Avis%20HCFP-2024-1%20PLR%202023-Vdef.pdf.
Haut Conseil des finances publiques. 2024b. « Avis n° HCFP-2024-3 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l’année 2025 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2024-10/Avis%20n%C2%B02024%20%E2%80%93%203%20PLF-PLFSS%202025.pdf.
Haut Conseil des finances publiques. 2026. « Avis n° HCFP-2026-5 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l’année 2027 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2026-10/Avis%20HCFP%202026-5%20-%20PLF-PLFSS%202027.pdf.
Jaravel, Xavier, Xavier Ragot, Jean-Luc Tavernier, et Natacha Valla. 2026. « Mission sur la transparence des finances publiques : situation tendancielle des finances publiques à horizon 2030 ». Rapport. Ministère de l’Économie et des Finances. https://www.banquedesterritoires.fr/sites/default/files/2026-07/904%20%20Rapport%20%20Mission%20sur%20la%20transparence%20des%20finances%20publiques.pdf.
Leonard, Clara. 2026. « Charge de la dette : cinq solutions pour éviter l’emballement ». Croquis. Institut Avant-garde. https://www.institutavantgarde.fr/wp-content/uploads/2026/07/Charge-de-la-dette-vfinale-1.pdf.
Ministère de l’Éducation nationale. 2026. « Budget 2027 pour l’École ». Dossier de presse. Ministère de l’Éducation nationale. https://www.education.gouv.fr/sites/default/files/document/budget-2027-pour-l-cole-le-dossier-de-presse-521314.pdf.
Pébereau, Michel. 2005. « Rompre avec la facilité de la dette publique. Pour des finances publiques au service de notre croissance économique et de notre cohésion sociale ». Rapport. La Documentation française. https://www.vie-publique.fr/files/rapport/pdf/054004454.pdf.
Ragot, Xavier. 2021. « Plus ou moins de dette publique en France ? » OFCE Policy brief 84. OFCE. https://sciencespo.hal.science/hal-03382888v1.
Rodríguez-Vives, Marta, et Hans Olsson. 2023. « Government expenditure in the euro area during the pandemic crisis – insights from the Classification of the Functions of Government data ». ECB Economic Bulletin, nᵒ 3. https://www.ecb.europa.eu/press/economic-bulletin/focus/2023/html/ecb.ebbox202303_07~ca65de8ae5.en.html.
Schnabel, Isabel. 2026a. « How to foster growth and resilience in Europe ». Présentation, Jahreswirtschaftsempfang NRW 2026, Münster. https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260713~e78632b27a.lv.pdf.
Schnabel, Isabel. 2026b. « Macroeconomic, fiscal and financial stability in a shock-prone world ». Présentation, 2nd BMWE Symposium on European Competitiveness. https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260914~0ffd556bc8.en.pdf.
Notes de bas de page
La première version de cette note retenait les intérêts nets des intérêts reçus et la dette de fin d’année. Avec cette convention, la charge réelle de 2025 serait de 25 milliards d’euros au lieu de 32. La présente version retient les intérêts bruts, qui correspondent à la « charge d’intérêts » des documents budgétaires, et la dette de début d’année, sur laquelle porte l’érosion monétaire de l’année.↩︎