La charge de la dette, premier budget de l’État ?
L’illusion nominale
Introduction
« Le premier budget de l’État »
« C’est aujourd’hui le premier budget de l’État, supérieur à celui de l’éducation ou encore de la défense. […] C’est inacceptable ! » (Roland Lescure, ministre de l’Économie, septembre 2026) (Cosnard 2026).
La charge « représentera 80 milliards d’euros ! […] C’est bien plus que le budget du ministère de l’Éducation nationale » (Amélie de Montchalin, Première présidente de la Cour des comptes, septembre 2026).
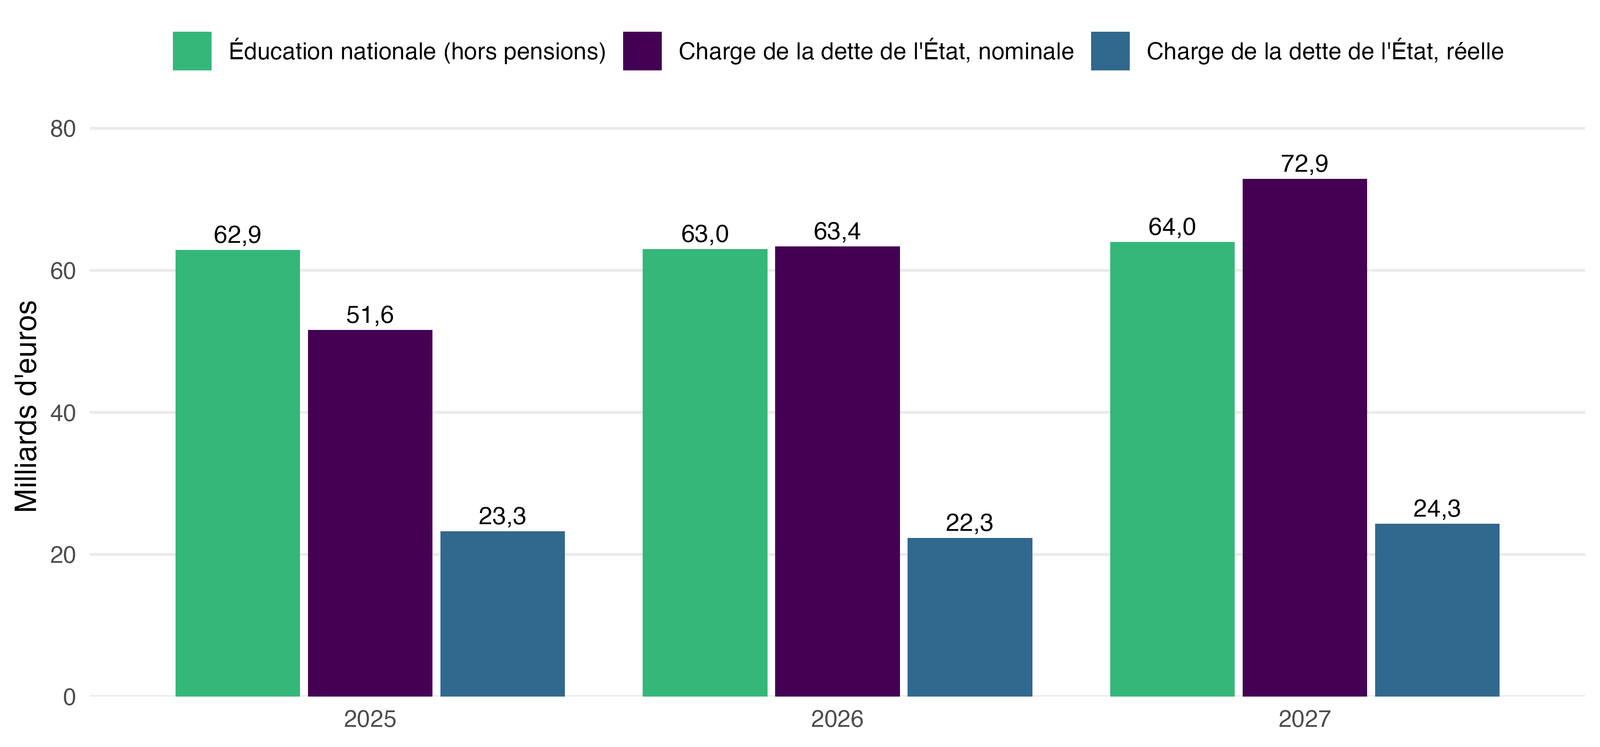
En euros courants, c’est désormais exact : 72,9 Md€ de charge de la dette de l’État en 2027, contre 64 Md€ pour l’Éducation nationale hors pensions (Gouvernement français 2026; Ministère de l’Éducation nationale 2026).
Mais la comparaison met en regard une dépense réelle et une grandeur nominale.
En bref
Une fois l’inflation déduite, la charge de la dette de l’État serait de 24 Md€ en 2027 : moins de la moitié du budget de l’Éducation nationale.
Administrations publiques : charge réelle négative quatre années sur cinq de 2020 à 2024 ; 0,9 % du PIB en 2027, contre 2,9 % de 1993 à 1999.
Pas un flux de trésorerie non plus : la charge ne pèse qu’un cinquième des 340 Md€ que l’État doit financer en 2027.
Une erreur partagée par le Haut Conseil des finances publiques, des économistes, et les indicateurs de la Banque mondiale, du FMI et de la BCE.
Vingt ans de « premier poste »
Les déclarations
| Date | Qui | Ce qui a été dit |
|---|---|---|
| 2005 | Rapport Pébereau | La France consacre « presque autant à payer les intérêts de sa dette financière passée qu’à assurer la défense nationale ou à éduquer ses enfants » |
| 2023 | Gabriel Attal | « Bientôt, les dépenses consacrées à son remboursement constitueront de nouveau le premier budget de l’État » |
| 2024 | Pierre Moscovici (HCFP) | « Le remboursement de la dette deviendrait le premier budget de l’État devant l’éducation nationale » |
| 2024 | F. Villeroy de Galhau | « L’année prochaine, les intérêts […] vont pour la première fois dépasser le budget de l’Éducation nationale » |
| 2025 | François Bayrou | « La charge de la dette va devenir cette année le budget le plus important de la nation » |
| 2026 | Roland Lescure | « C’est aujourd’hui le premier budget de l’État » |
Aucune de ces déclarations ne tient compte de l’inflation.
L’inflation explique plus de la moitié de la hausse
Charge d’intérêts des administrations publiques : 36 Md€ en 2021, 91 Md€ en 2027 (PLF).
Sur ces 55 Md€ de hausse, 29 Md€ viennent de la seule hausse de l’inflation appliquée à la dette.
C’est en 2022 et 2023, au moment où l’alerte montait, que la charge réelle était la plus fortement négative.
Le classement en euros courants est exact ; c’est la comparaison elle-même qui est une erreur.
Pourquoi la comparaison est une erreur
Un budget réel, une charge nominale
Le budget de l’Éducation nationale paie des ressources réelles : enseignants, écoles, matériel.
Le stock de dette a deux effets :
- l’État doit en supporter les intérêts : c’est la charge de la dette ;
- il bénéficie de l’inflation, qui dévalorise des paiements fixés en euros.
Dette de 3 000 Md€, inflation de 2 % : la valeur réelle de la dette baisse de 60 Md€ en un an.
Un ménage qui emprunte à 3 % quand les prix et son salaire augmentent de 2 % : son crédit lui coûte 1 % par an.
Ce qui compte, c’est le coût réel : les intérêts, moins l’inflation appliquée à la dette.
La taxe inflationniste
Le gain du débiteur est la perte du créancier : une « taxation sans législation » (Friedman), prélevée sur les détenteurs d’actifs nominaux (Geerolf 2024).
Quand l’inflation augmente, la charge d’intérêts finit par augmenter ; mais la dévalorisation de la dette augmente immédiatement et sur tout l’encours.
Le budget reconnaît déjà le mécanisme… pour les seules obligations indexées : en 2027, 8,5 Md€ de provision pour indexation, qui « ne génère pas de besoin en trésorerie » (Gouvernement français 2026).
Pour les obligations ordinaires, la compensation de l’inflation passe par un taux nominal plus élevé : même nature, mais non isolée.
L’État : charge nominale et charge réelle
Éducation nationale hors contributions au CAS Pensions. Charge réelle : charge de la dette moins l’inflation (déflateur du PIB) appliquée à la dette négociable de l’État. Sources : PLF 2027, AFT, Sénat, ministère de l’Éducation nationale, calculs de l’auteur.
Une charge réelle trois fois plus faible qu’au milieu des années 1990
En milliards d’euros
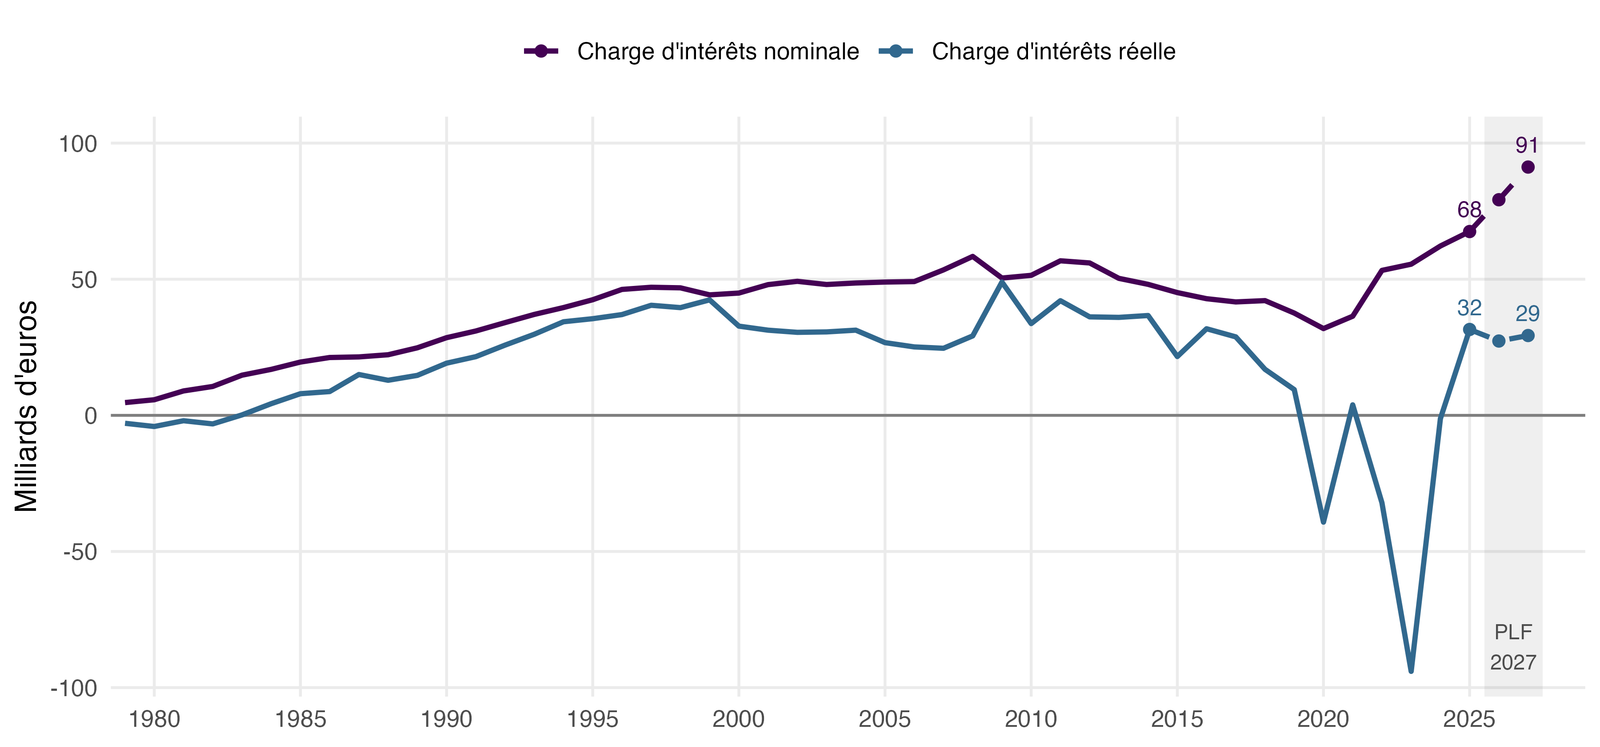
Administrations publiques. Sources : Insee, comptes nationaux annuels (base 2020) ; PLF 2027 ; calculs de l’auteur.
En % du PIB
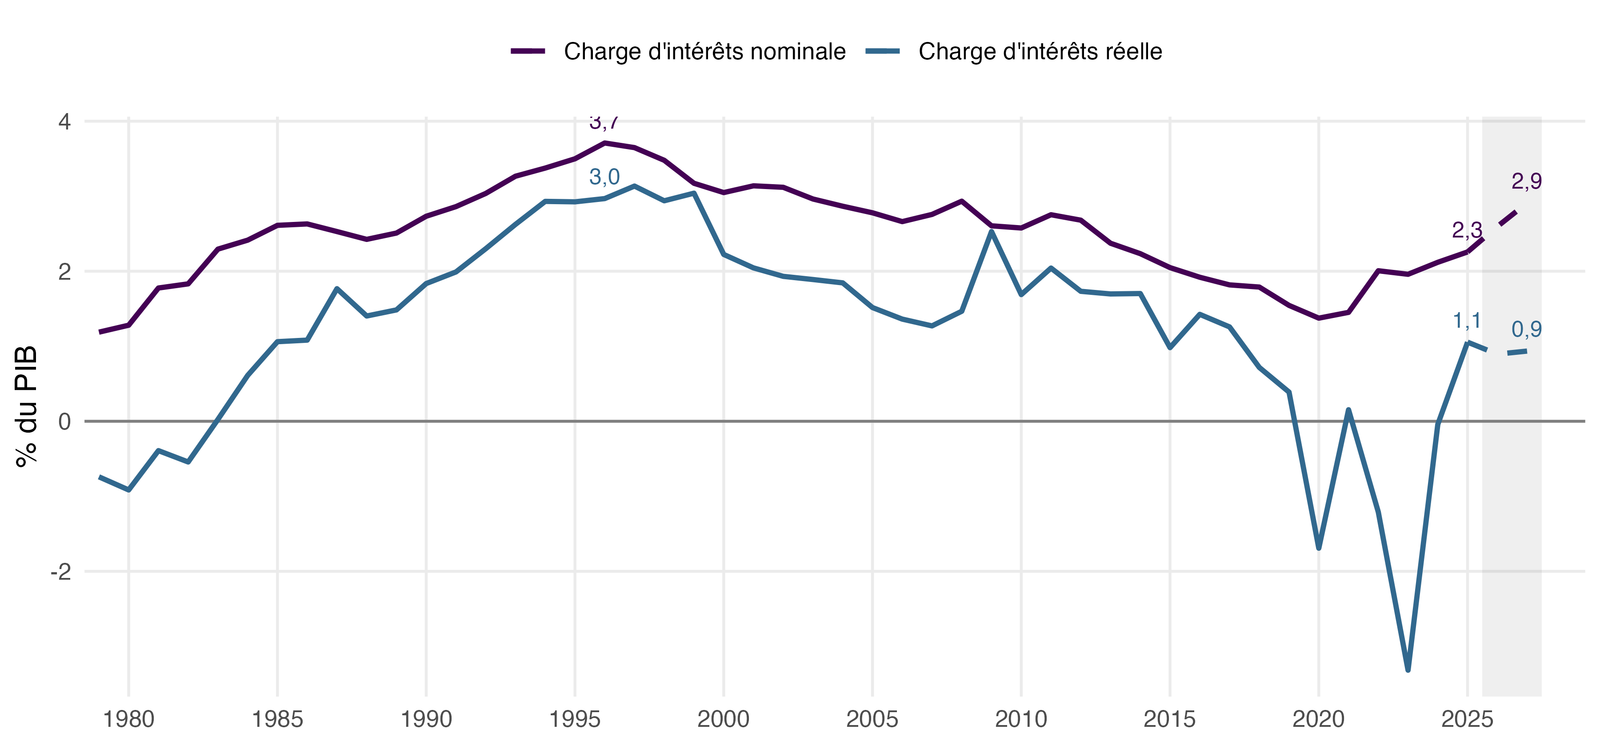
- De 1993 à 1999 : 2,9 % du PIB en moyenne ; 1,1 % en 2025 ; 0,9 % en 2027.
« Tous les économistes de la planète savent… »
Daniel Cohen : la mesure du déficit et de la charge d’intérêts « est fausse », parce qu’elle « prend en compte la charge des intérêts que l’on paie, sans corriger pour la taxe inflationniste, qui est une rentrée fiscale non mesurée » (Cohen 2022).
« Tous les économistes de la planète savent qu’il faut faire cette correction. »
Mesure retenue ici, prudente : intérêts bruts (sans déduire les 5,3 Md€ d’intérêts reçus en 2025), inflation appliquée à la dette en début d’année, déflateur du PIB.
Une erreur partagée
Le Haut Conseil des finances publiques
Suit la charge d’intérêts en euros courants, et l’additionne aux dépenses exceptionnelles (« 85,2 Md€ en 2025 ») (Haut Conseil des finances publiques 2024b).
Déflate les autres dépenses par le déflateur du PIB, « indice de prix plus pertinent pour l’analyse des finances publiques »… mais pas la charge de la dette.
2026 : « une variation de l’inflation de +1 point entraîne une variation de la charge d’environ +3 Md€ » (Haut Conseil des finances publiques 2026). Le même point réduit d’environ 32 Md€ la valeur réelle de la dette non indexée : dix fois plus.
2023 : le HCFP salue le « reflux de la charge de la dette liée aux titres indexés » (Haut Conseil des finances publiques 2024a)… l’année où la taxe inflationniste a été la plus forte (150 Md€).
Des économistes
Xavier Ragot (OFCE, 2021) : la charge d’intérêts rapportée au PIB, « résumé pertinent du coût de la dette publique », avec une borne de 2 % du PIB (Ragot 2021). Franchie en 2026-2027 en nominal (2,9 %), pas en réel (0,9 %).
Institut Avant-garde (2026) : franchissement « effectivement confirmé au printemps 2026 » ; « le seuil d’alerte des empires s’y rejoue, transposé de la guerre à l’école » (Leonard 2026).
Le même texte reconnaît que « ce qui pèse réellement sur l’emprunteur n’est pas le taux nominal mais le taux réel »… mais limite ce gain à l’inflation non anticipée.
Inflation anticipée : le gain disparaît, pas l’erreur de mesure
Sans inflation, l’État emprunte à 1 % : 1 € d’intérêts pour 100 € empruntés ; coût : 1 %.
Inflation de 2 %, parfaitement anticipée : les prêteurs exigent 3 %. L’État verse 3 €, dont 2 € ne font que compenser la perte de valeur du capital ; coût réel : toujours 1 %.
L’anticipation supprime le gain de l’État, mais ne change rien à la mesure : plus l’inflation est répercutée dans les taux, plus la charge nominale surestime le coût de la dette.
La répercussion n’est ni immédiate (dette à taux fixe, maturité moyenne de huit ans et demi), ni complète (inflation commune à la zone euro : les épargnants n’ont nulle part où se protéger ; c’est la BCE qui fixe le taux réel).
L’objection de François Ecalle
Le Monde, janvier 2025 : la BCE fixerait des taux élevés, « ce qui annulerait du même coup la fameuse “taxe inflationniste” » ; et « la désinflation qui suit rend beaucoup plus difficile la réduction des déficits » (Ecalle et Geerolf 2025).
Les deux remarques sont exactes, et c’est précisément ce que mesure la charge réelle : si les taux dépassent l’inflation, ou si l’inflation reflue avant les taux, la charge réelle remonte.
La charge nominale, elle, augmente dans les deux cas : elle ne distingue pas une hausse du coût réel d’une simple compensation de l’inflation.
Ces objections sont des raisons de suivre la charge réelle.
Ni un coût, ni un flux de trésorerie
Le besoin de financement de l’État
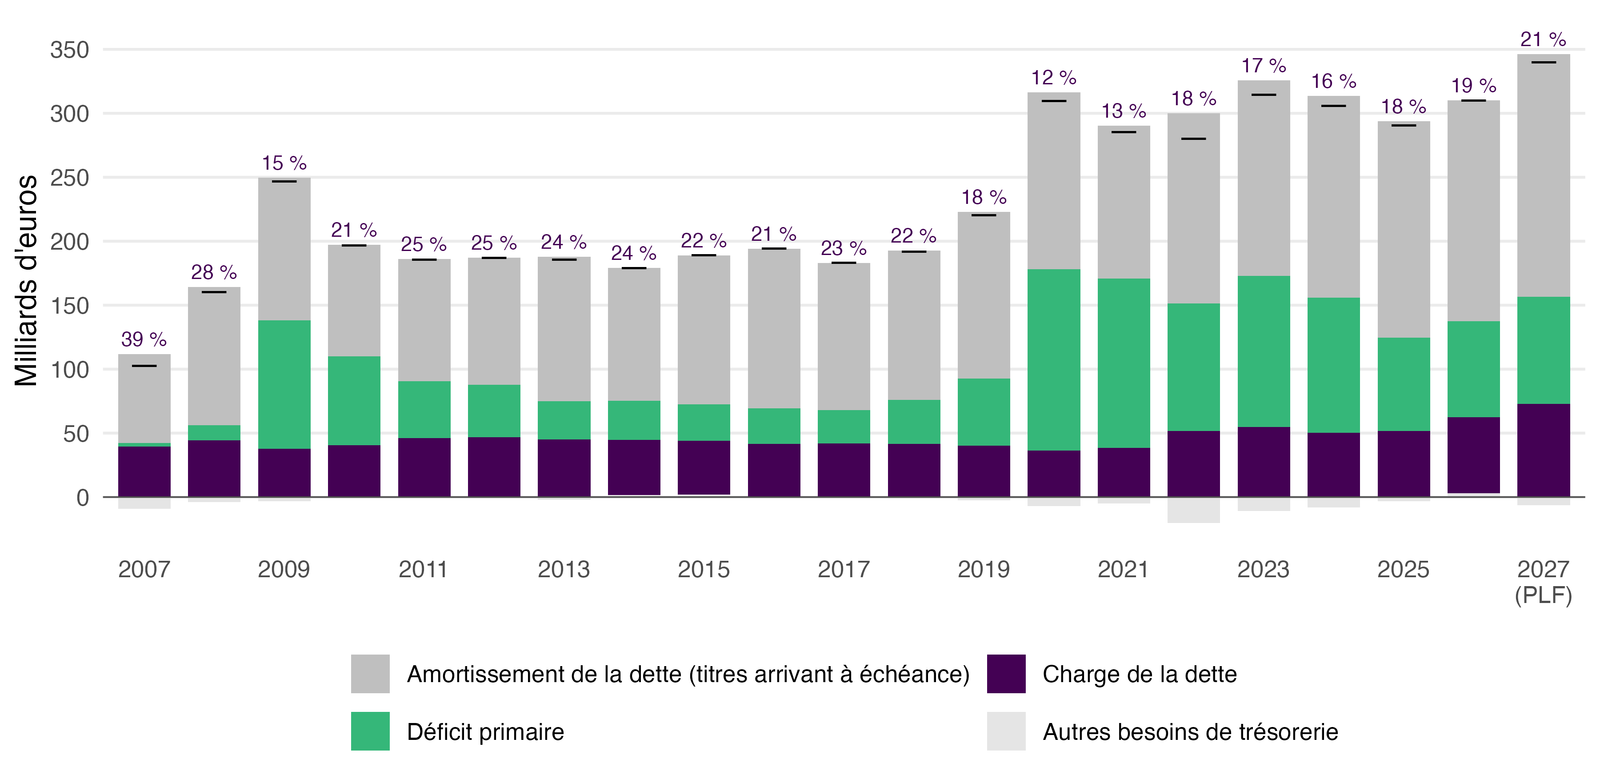
Pourcentages : part de la charge de la dette dans le besoin de financement. Sources : AFT, LFI 2026, PLF 2027, calculs de l’auteur.
En % du PIB
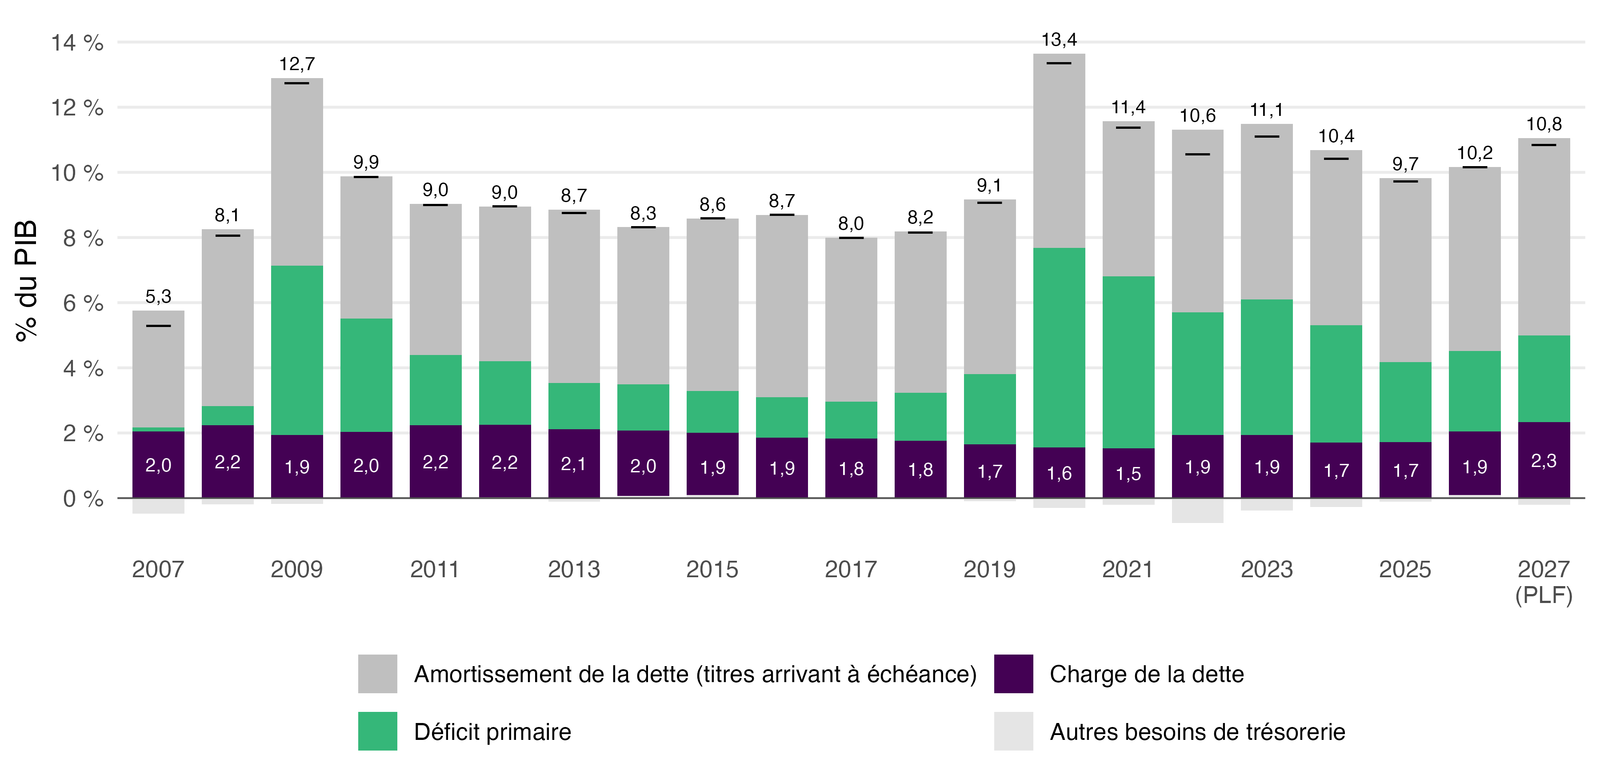
En blanc : charge de la dette ; en noir : besoin de financement total. Sources : AFT, Insee, LFI 2026, PLF 2027, calculs de l’auteur.
« Mais les intérêts, il faut bien les payer »
L’État ne paie pas ses intérêts avec ses impôts de l’année, pas plus qu’il ne rembourse sa dette avec eux : il emprunte chaque année de quoi couvrir tout son besoin de financement.
2027 : 339,7 Md€, dont 189,8 Md€ de capital à refinancer (6,1 % du PIB), 83,5 Md€ de déficit primaire et 72,9 Md€ de charge de la dette (21 %).
Le « service de la dette », « intérêts et part de capital » (Bayrou) : non pas 75 Md€ en 2026, mais 232 Md€ pour le seul État.
La contrainte de l’État, c’est la confiance des prêteurs, qui dépend de la soutenabilité de la dette, donc du taux d’intérêt réel.
Les indicateurs des organisations internationales
La BCE aussi
La BCE publie chaque trimestre les « dépenses d’intérêts des administrations publiques, en % du PIB » (Banque centrale européenne 2026).
Isabel Schnabel, juillet et septembre 2026 : dépenses de défense et dépenses d’intérêts côte à côte, « Les besoins des budgets publics augmentent : défense, taux d’intérêt, vieillissement… » ; projections tirées de la DSA (debt sustainability analysis) du SEBC (Schnabel 2026a, 2026b).
Grimm, Nöh et Wieland (2023) : la charge d’intérêts en % du PIB, « un déterminant clé de la soutenabilité », bientôt au niveau de « la veille de la crise de la dette de la zone euro » (Grimm, Nöh, et Wieland 2023).
Or, dans une analyse de soutenabilité, c’est r − g qui compte : la part des intérêts qui compense l’inflation est compensée par la hausse du PIB nominal.
Un biais contre la dette publique : avec 2 % d’inflation, la compensation de l’inflation pèse 0,6 point de PIB pour une dette de 30 %, 2,4 points pour une dette de 120 %.
Zone euro : l’indicateur de la BCE corrigé de l’inflation
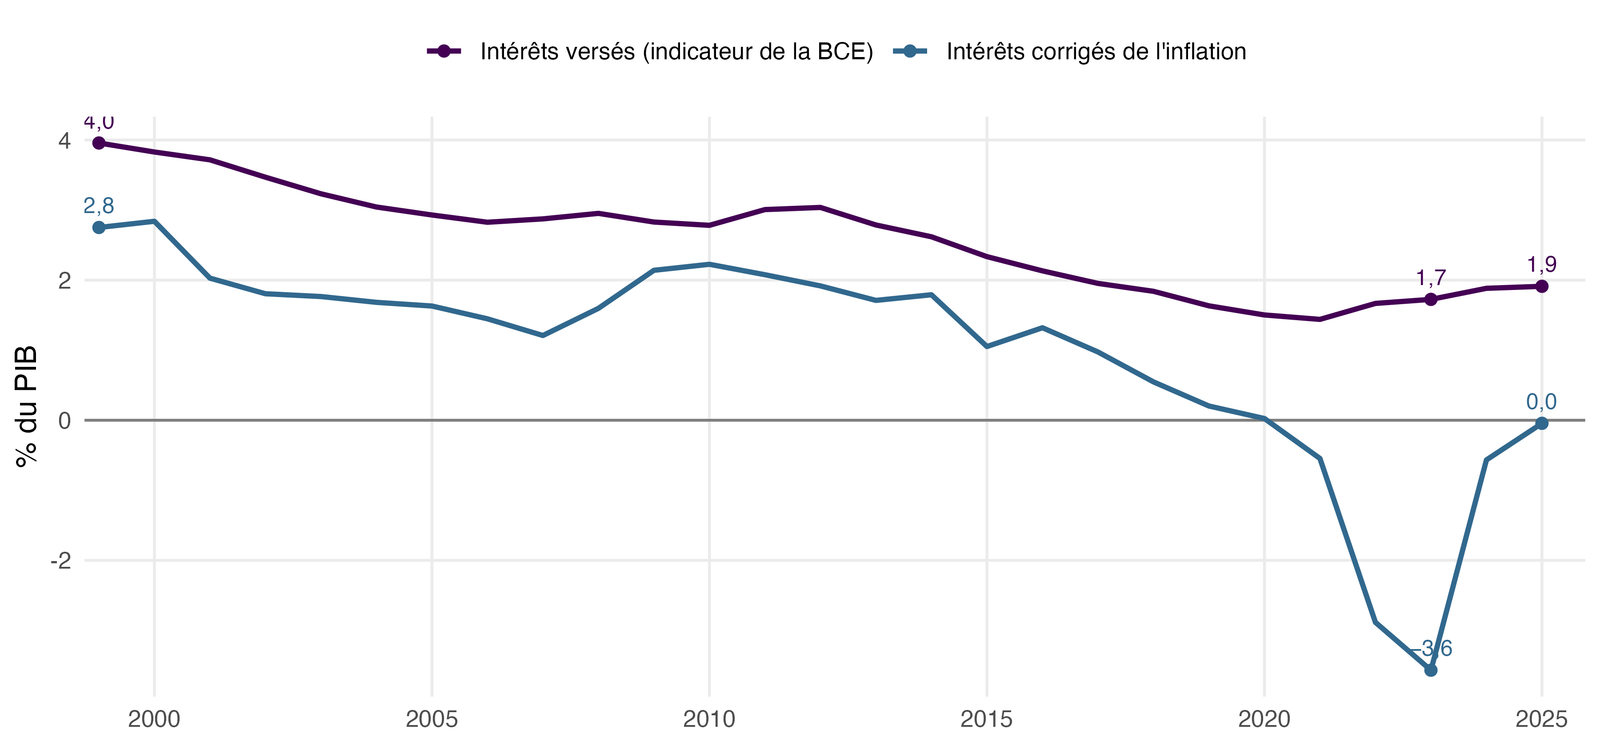
Sources : BCE (GFS), Eurostat, calculs de l’auteur. Intérêts versés moins l’inflation (déflateur du PIB) appliquée à la dette de l’année précédente.
Pays de la zone euro, 2022-2025
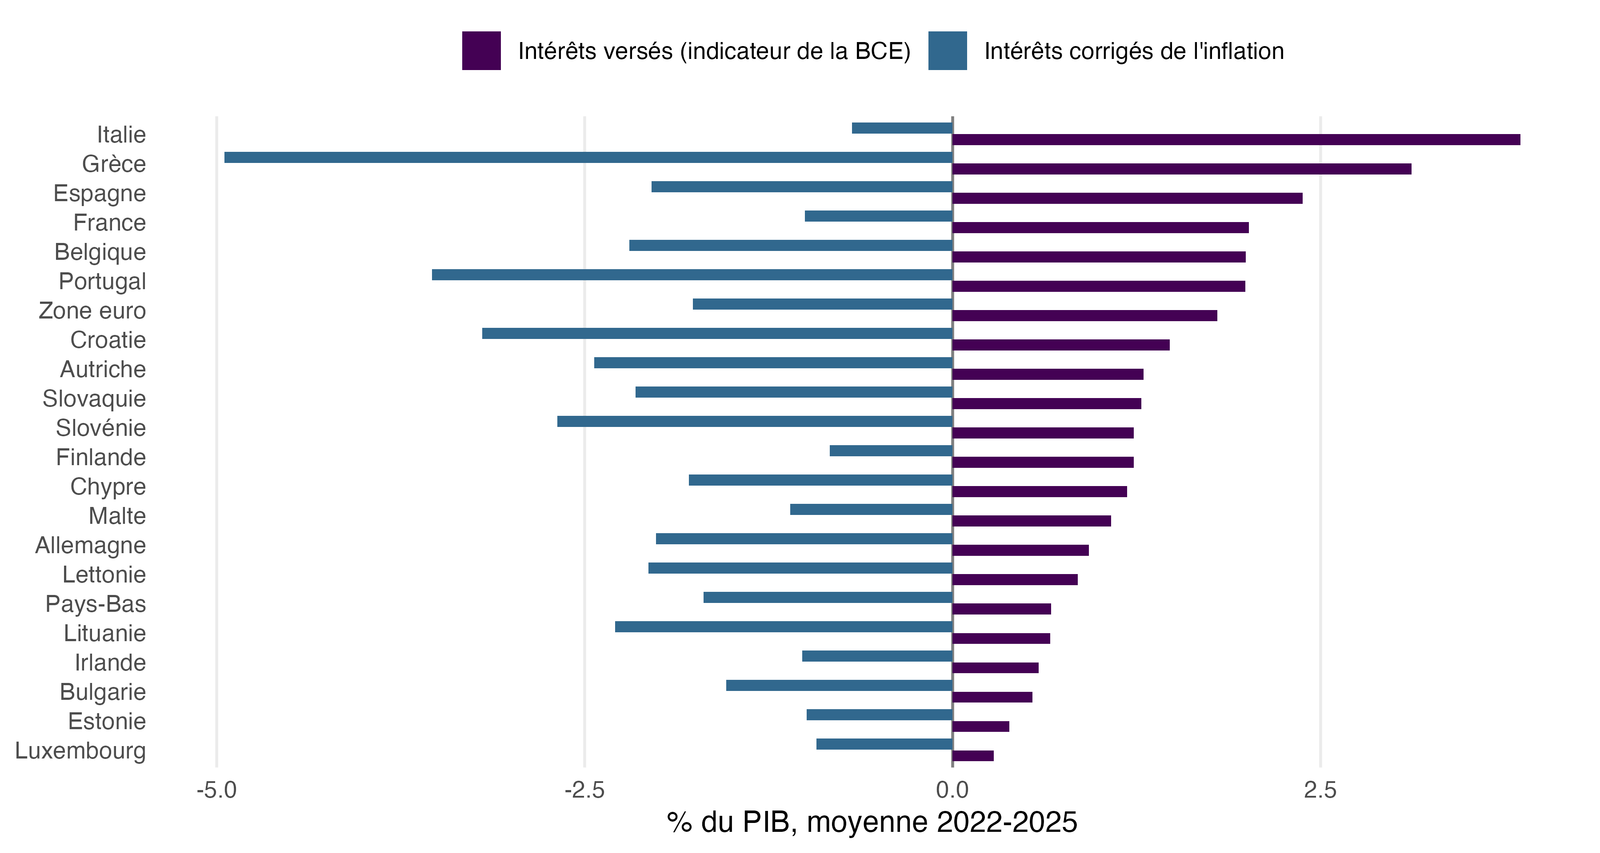
- Intérêts corrigés de l’inflation négatifs dans les 21 pays, y compris l’Italie (3,9 % du PIB en nominal, −0,7 % corrigé) et la Grèce.
Intérêts en % des dépenses et inflation
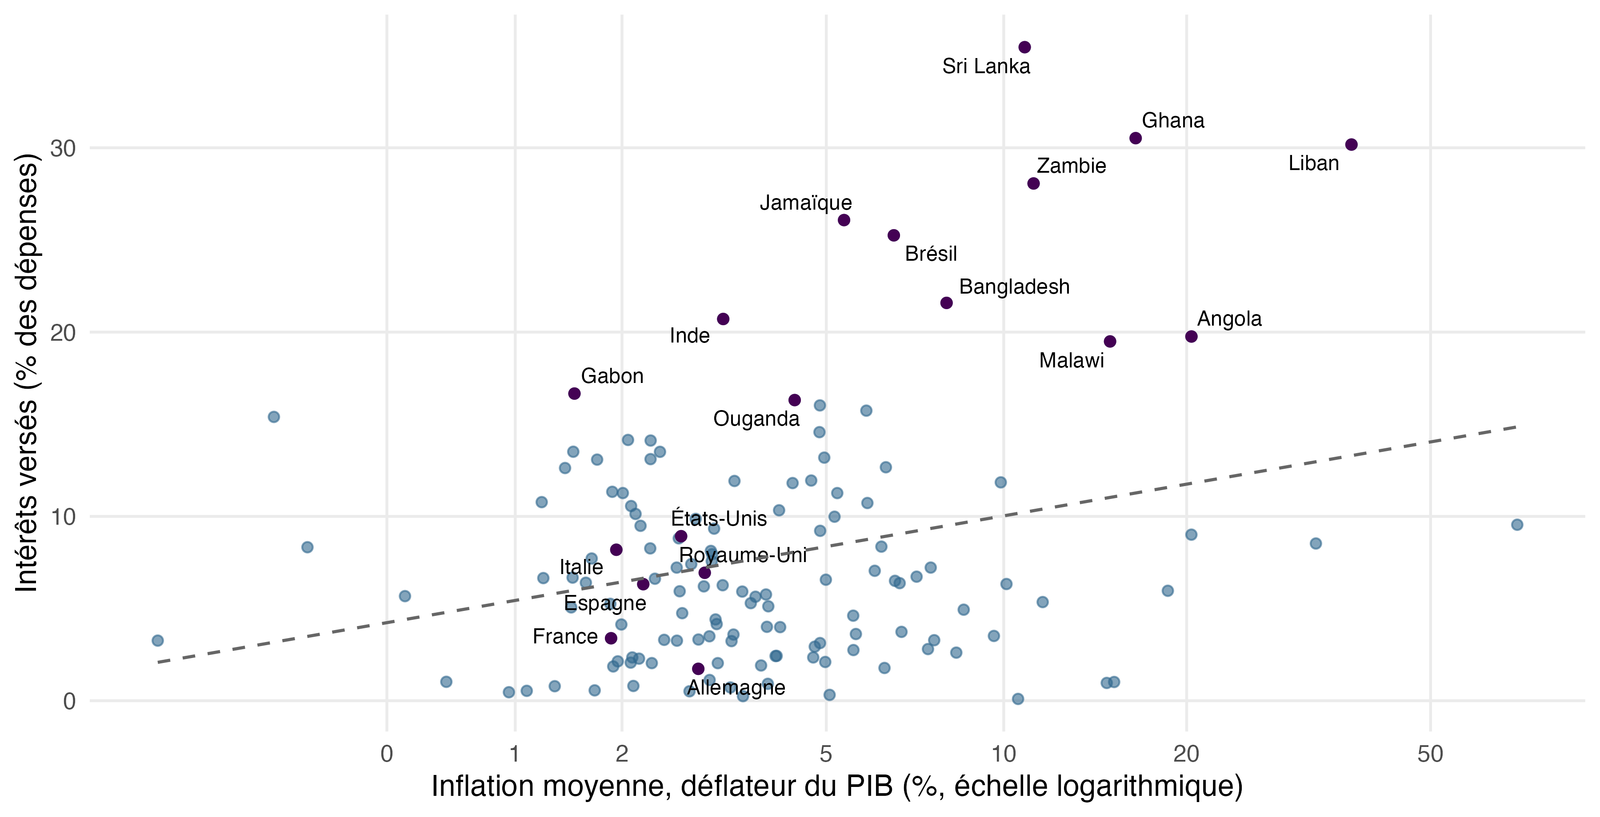
Moyennes 2015-2024. Source : Banque mondiale, World Development Indicators, calculs de l’auteur.
Les pays où l’indicateur est le plus élevé
| Pays | Intérêts (% des dépenses) | Intérêts (% du PIB) | Inflation (déflateur, %) | Dette (% du PIB) | Intérêts corrigés de l’inflation (% du PIB) |
|---|---|---|---|---|---|
| Sri Lanka | 35,5 | 5,9 | 10,8 | 73,5 | 1,7 |
| Ghana | 30,5 | 5,9 | 16,5 | n.d. | n.d. |
| Liban | 30,2 | 7,3 | 37,2 | n.d. | n.d. |
| Zambie | 28,1 | 6,4 | 11,2 | 63,5 | −0,7 |
| Jamaïque | 26,1 | 6,5 | 5,4 | 102,8 | 0,3 |
| Brésil | 25,3 | 8,2 | 6,5 | 83,2 | 3,0 |
| Bangladesh | 21,6 | 1,8 | 8,0 | n.d. | n.d. |
| Inde | 20,7 | 3,1 | 3,2 | 47,9 | 1,5 |
| Angola | 19,8 | 2,9 | 20,4 | n.d. | n.d. |
| Malawi | 19,5 | 3,0 | 15,0 | 43,3 | −0,8 |
| France | 3,4 | 1,6 | 1,9 | n.d. | n.d. |
Un indicateur qui mesure surtout l’inflation
Corrélation entre la part des intérêts dans les dépenses et l’inflation : 0,26 ; entre les intérêts en % du PIB et la seule dévalorisation de la dette par l’inflation : 0,54.
Zambie, Malawi, Mozambique : intérêts corrigés de l’inflation de −0,7, −0,8 et −1,8 % du PIB, contre 6,4, 2,6 et 2,7 % en nominal.
Brésil : taux réels élevés, charge réelle de 3,0 % du PIB.
Argentine : inflation de 137 % en 2023, intérêts à 7 % des dépenses.
Le même indicateur met sur le même plan des situations opposées.
Propositions
Trois propositions
Publier la charge réelle de la dette dans les documents budgétaires, les avis du HCFP et les rapports de la Cour des comptes, à côté de la charge nominale. Le budget le fait déjà, sans le dire, pour les obligations indexées.
Corriger le déficit de la taxe inflationniste lorsqu’il s’agit de soutenabilité : le « déficit opérationnel » du FMI (Blejer et Cheasty 1991). En 2023 : 5,4 % du PIB en nominal, 0,1 % une fois corrigé ; en 2025 : 5,1 % et 3,9 %. Le critère de 3 % du PIB a un biais anti-inflationniste : il faut l’assumer comme tel.
Corriger de l’inflation les indicateurs de la Banque mondiale, du FMI et de la BCE.
Conclusion
« Premier budget de l’État » : exact en euros courants depuis 2026, mais trompeur.
La charge nominale compare une dépense réelle et une grandeur nominale ; une fois l’inflation déduite, la charge de l’État pèse moins de la moitié du budget de l’Éducation nationale.
Elle ne mesure ni le coût de la dette, ni la contrainte de trésorerie : celle-ci tient à la confiance des prêteurs, et donc au taux réel.
C’est la charge réelle qu’il faut suivre : si l’inflation reflue sans que les taux nominaux baissent, elle augmentera, et l’inquiétude sera alors fondée.
« Les chiffres sont des innocents qui avouent facilement sous la torture ; mais cette facilité même leur permet ensuite de reprendre vite leurs aveux » (Alfred Sauvy).
Références
Banque centrale européenne. 2026. « Government interest expenditure, percent of GDP ». ECB Data Portal, Government Finance Statistics (GFS). https://data.ecb.europa.eu/data/datasets/GFS/GFS.Q.N.I9.W0.S13.S1.C.D.D41._Z._Z._T.XDC_R_B1GQ_CY._Z.S.V.CY._T.
Blejer, Mario I., et Adrienne Cheasty. 1991. « The Measurement of Fiscal Deficits: Analytical and Methodological Issues ». Journal of Economic Literature 29 (4): 1644‑78. https://ideas.repec.org/a/aea/jeclit/v29y1991i4p1644-78.html.
Cohen, Daniel. 2022. « Le temps se couvre sur l’économie mondiale ». France Culture, L’Esprit public. https://www.radiofrance.fr/franceculture/podcasts/l-esprit-public/le-temps-se-couvre-sur-l-economie-mondiale-8241700.
Cosnard, Denis. 2026. « La charge de la dette, premier budget de l’État : une réalité à nuancer ». Le Monde. https://www.lemonde.fr/politique/article/2026/09/17/la-charge-de-la-dette-premier-budget-de-l-etat-une-realite-a-nuancer_6776421_823448.html.
Ecalle, François, et François Geerolf. 2025. « La dette publique est-elle vraiment alarmante ? L’avis contrasté de deux experts ». Le Monde, janvier. https://www.lemonde.fr/idees/article/2025/01/10/la-dette-publique-est-elle-vraiment-alarmante-l-avis-contraste-de-deux-experts-financiers_6491357_3232.html.
Geerolf, François. 2024. « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public ». hal-05506068, juillet. https://hal.science/hal-05506068.
Gouvernement français. 2026. « Projet de loi de finances pour 2027 ». Projet de loi 3210. Assemblée nationale. https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf.
Grimm, Veronika, Lukas Nöh, et Volker Wieland. 2023. « Government bond rates and interest expenditure of large euro area member states: A scenario analysis ». International Finance 26 (3): 286‑303. https://doi.org/10.1111/infi.12434.
Haut Conseil des finances publiques. 2024a. « Avis n° HCFP-2024-1 relatif au projet de loi relative aux résultats de la gestion et portant approbation des comptes de l’année 2023 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2024-04/Avis%20HCFP-2024-1%20PLR%202023-Vdef.pdf.
Haut Conseil des finances publiques. 2024b. « Avis n° HCFP-2024-3 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l’année 2025 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2024-10/Avis%20n%C2%B02024%20%E2%80%93%203%20PLF-PLFSS%202025.pdf.
Haut Conseil des finances publiques. 2026. « Avis n° HCFP-2026-5 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l’année 2027 ». Haut Conseil des finances publiques. https://www.hcfp.fr/sites/default/files/2026-10/Avis%20HCFP%202026-5%20-%20PLF-PLFSS%202027.pdf.
Leonard, Clara. 2026. « Charge de la dette : cinq solutions pour éviter l’emballement ». Croquis. Institut Avant-garde. https://www.institutavantgarde.fr/wp-content/uploads/2026/07/Charge-de-la-dette-vfinale-1.pdf.
Ministère de l’Éducation nationale. 2026. « Budget 2027 pour l’École ». Dossier de presse. Ministère de l’Éducation nationale. https://www.education.gouv.fr/sites/default/files/document/budget-2027-pour-l-cole-le-dossier-de-presse-521314.pdf.
Ragot, Xavier. 2021. « Plus ou moins de dette publique en France ? » OFCE Policy brief 84. OFCE. https://sciencespo.hal.science/hal-03382888v1.
Schnabel, Isabel. 2026a. « How to foster growth and resilience in Europe ». Présentation, Jahreswirtschaftsempfang NRW 2026, Münster. https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260713~e78632b27a.lv.pdf.
Schnabel, Isabel. 2026b. « Macroeconomic, fiscal and financial stability in a shock-prone world ». Présentation, 2nd BMWE Symposium on European Competitiveness. https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260914~0ffd556bc8.en.pdf.