CAS Pensions : l’Insee et la convention budgétaire
Comment la méthode du solde compte les retraites des fonctionnaires comme des dépenses d’éducation, de défense et de justice
OFCE - Sciences Po
octobre 2026
Introduction
En une page
Le taux de la contribution employeur au CAS Pensions est fixé chaque année par décret pour équilibrer le compte : 82,28 % du traitement en 2026. C’est une variable de bouclage.
La comptabilité nationale n’utilise pas ce taux, mais elle en applique la logique : par la « méthode du solde », l’Insee impute à l’État employeur tout ce que les pensions coûtent au-delà des cotisations des agents.
La méthodologie de l’Insee en base 1995 jugeait elle-même ce résultat « sans signification » dans ce cas précis. Elle n’a jamais été abrogée.
Cette convention gonfle d’environ un point de PIB la dépense publique d’éducation, de défense, de justice et de recherche.
On nous explique qu’il faudra attendre 2030 pour corriger. Rien ne l’impose.
Un taux d’équilibre, pas un coût du travail
Une variable de bouclage
Le taux ne mesure pas ce que coûte la retraite d’un fonctionnaire. Il est fixé pour que le compte d’affectation spéciale reste à l’équilibre, comme l’exige la LOLF.
Le régime des fonctionnaires de l’État compte 1,29 cotisant par retraité en équivalent carrière complète, contre 2,05 tous régimes confondus (Aubert et al. 2025).
Privatisations de La Poste et de France Télécom, décentralisation, recours croissant aux contractuels : chaque décision a réduit le nombre de cotisants sans toucher au stock de retraités.
La compensation démographique entre régimes ne corrige presque rien. Le taux employeur a donc dû monter mécaniquement.
Le taux employeur, 2006-2026
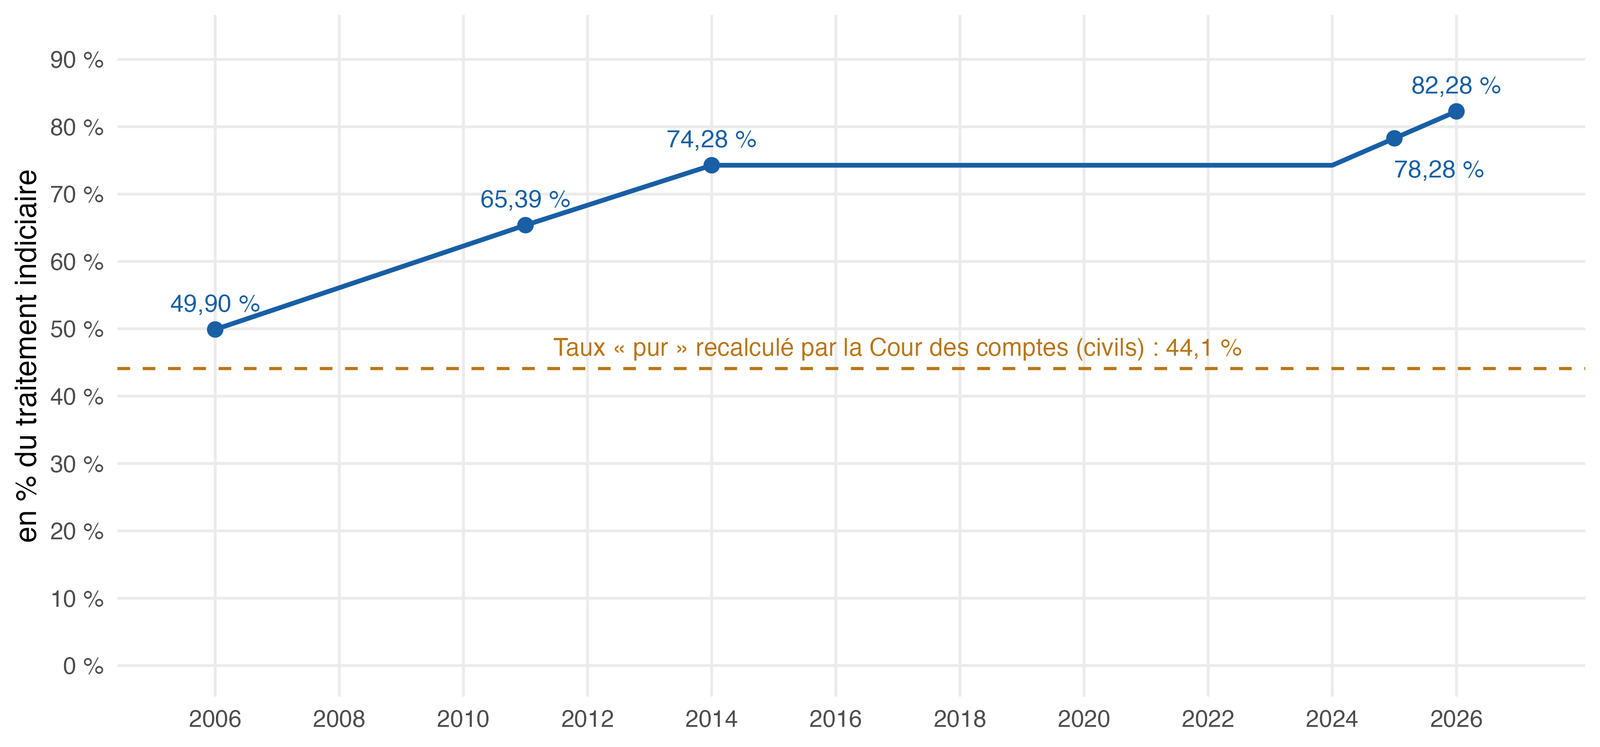
Taux de la contribution employeur au CAS Pensions, pensions civiles ; taux inchangé de 2014 à 2024, interpolation linéaire entre 2006, 2011 et 2014. Sources : décrets annuels (dont n° 2025-61 et n° 2025-1341) ; Cour des comptes (2026).
Une subvention d’équilibre de 44 Md€
Le rapport sur les pensions annexé au PLF le reconnaît lui-même (Direction du budget 2025, 2026) : sur 54,9 Md€ de contributions employeurs en 2025, 11 Md€ seulement correspondent à un taux de droit commun. Le reste, près de 44 Md€, est une subvention d’équilibre.
La Cour des comptes, le 22 septembre 2026 (Cour des comptes 2026), chiffre le déséquilibre démographique à 22 Md€ et recalcule un taux « pur » de 44,1 % pour les civils et 51,2 % pour les militaires.
Aucune de ces hausses n’a amélioré d’un euro la pension d’un fonctionnaire. Aucune n’a été votée par le Parlement (Monnier 2026).
Le Sénat l’avait annoncé dès 2005 : « les taux de contribution sont appelés à augmenter en raison de l’inéluctable dégradation des rapports démographiques » (Sénat 2005).
Ce que l’Insee écrivait en base 1995
La méthode du solde
Le régime des fonctionnaires est traité comme un « régime direct d’employeur ». L’État verse à ses agents une cotisation dite imputée (D122), incluse dans leur rémunération, qu’ils lui reversent aussitôt (D612).
Ce montant entre dans la rémunération des salariés, donc dans le coût de chaque politique publique.
Il est calculé par la méthode du solde (Direction du budget 2026, 24) :
\[\text{cotisations imputées} = \text{pensions versées} - \text{cotisations des fonctionnaires}\]
- L’Insee ne recopie pas le taux du décret ; il en reproduit la logique. Quelle que soit la démographie du régime, tout ce que les cotisations des agents ne couvrent pas est imputé à l’État employeur.
Le § 6.342 de la méthodologie en base 1995
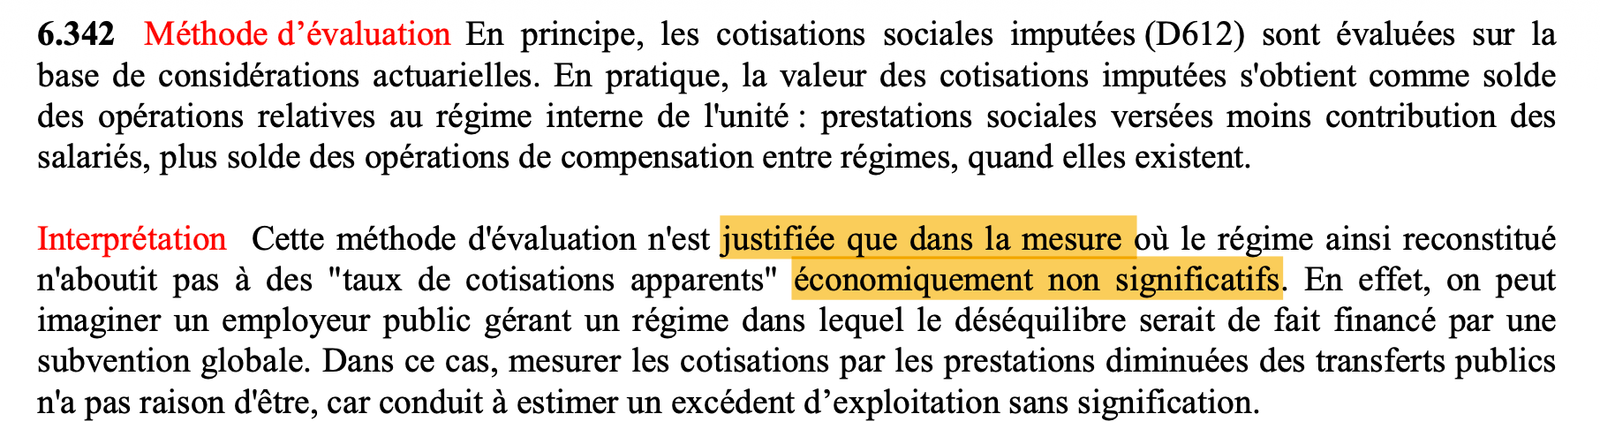
Source : Insee, Les opérations de répartition en base 95 (Insee, s. d.).
Ce que l’Insee prévoyait à la place
§ 6.342 : l’Insee décrit exactement la situation actuelle, un employeur public dont le régime est équilibré par une subvention globale. Conclusion : la méthode du solde n’a alors « pas raison d’être ».
§ 6.346 : quand le rapport entre actifs et retraités est « anormal », la part du financement qui couvre ce déséquilibre doit être enregistrée comme un transfert de l’État (D73), et non comme une cotisation.
§ 6.40 : la méthode du solde « ne se justifie que dans certaines conditions de rapport démographique entre cotisants et prestataires ».
Quand ce texte a été écrit, l’écart restait contenu. Les cotisations imputées représentaient environ 33 % des rémunérations concernées entre 1978 et 1989, et 55 % en 2023 (Paris 2025).
Jamais abrogé
Le manuel de la base 95 est le dernier que l’Insee ait publié sur les opérations de répartition.
Les notes de passage aux bases 2000, 2005, 2010, 2014 et 2020 (Insee 2009, 2014, 2018, 2024) ne disent pas un mot des cotisations imputées de l’État.
Le § 6.342 n’a donc jamais été abrogé, ni discuté, ni remplacé. Il a simplement cessé d’être appliqué.
Le SEC 2010 ne l’interdit pas : à défaut d’estimation actuarielle, il prévoit un pourcentage raisonnable des salaires. L’Allemagne applique d’ailleurs un taux conventionnel.
« Pas avant 2030 » : un renvoi de balle
L’argument qu’on m’oppose
Les comparaisons internationales et les agrégats de dépense publique relèvent de la comptabilité nationale, pas du budget.
L’Insee y travaille avec Eurostat, à l’horizon 2030, c’est-à-dire au prochain changement de base.
Une vraie harmonisation supposerait d’aligner tous les pays européens.
- Côté gouvernement, une source de l’exécutif promet « un peu plus de transparence », tout en prévenant que la question du taux « ne devrait pas être définitivement tranchée » (Poullennec 2026).
« Ce n’est pas le budget » : un argument qui se retourne
Le rapport annexé au PLF 2027 (Direction du budget 2026, 24) : la majoration du taux « n’a cependant pas d’impact direct sur les comparaisons internationales et les indicateurs de comptabilité nationale ».
Vrai : baisser le taux du décret ne changerait rien aux comptes nationaux. Mais précisément parce que la méthode du solde aboutit au même résultat.
Le même rapport ajoute qu’une autre méthode existe, celle du « taux raisonnable », et que « si, et seulement si » elle était adoptée, les agrégats seraient modifiés.
Si la comptabilité nationale est indépendante du budget, rien n’empêche l’Insee de l’adopter. Bercy renvoie à l’Insee ; l’Insee attend une réforme du budget ou une décision européenne.
Attendre Eurostat ? Attendre les voisins ?
Le passage à la base 2014 était propre à la France : « le fruit d’une démarche coordonnée avec la Banque de France », alors que les bases 2005 et 2010 « avaient été coordonnées au niveau européen » (Insee 2018).
L’Insee révise chaque année, en mai, les trois dernières années de comptes, et y intègre régulièrement des améliorations de méthode.
Aucune règle européenne n’impose la méthode du solde. L’Allemagne impute un taux conventionnel.
L’Insee change de méthode en cours de base
Quand il le juge utile
Données de caisse, janvier 2020 (Insee 2020) : elles remplacent la collecte des enquêteurs pour environ 10 % du panier de l’IPC, au milieu de la base 2015, sans rétrapolation. Écart de 0,1 point certains mois sur l’inflation d’ensemble : une rupture de série, propagée aux comptes nationaux.
Ajustement de qualité : en 2019, la documentation de l’IPC décrivait encore le recours aux méthodes hédoniques. Depuis, l’Insee a indiqué au comité des utilisateurs qu’il ne les utilisait plus. Sans changement de base et sans annonce publique.
Sur le CAS Pensions, il n’y aurait même pas de rupture : il suffit de recalculer les cotisations imputées sur toute la période, comme l’IPP et le CAE l’ont déjà fait (Aubert et al. 2025; Paris 2025).
Ce que fausse ce chiffre
La dépense publique, avant et après correction
| Agrégat | Taux budgétaire | Après correction | Source |
|---|---|---|---|
| Dépense publique totale, 2023 | 57,0 % du PIB | 56,0 % du PIB | Paris (2025) |
| Enseignement scolaire, 2023 | 81,3 Md€ | 70,7 Md€ | Aubert et al. (2025) |
| Dépense publique d’éducation, 2021 | 5,4 % du PIB | 5,0 % (OCDE : 4,9 %) | Aubert et al. (2025) |
| Dépense par élève du primaire, 2021 | 10 554 $ PPA | 9 649 $ (OCDE : 11 902 $) | Aubert et al. (2025) |
| Défense, 2023 | 1,8 % du PIB | 1,6 % du PIB | Paris (2025) |
- Philippe Askenazy avait levé le lièvre dans Le Monde en avril 2024, à propos de l’éducation (Askenazy 2024).
Des conséquences bien réelles
Le débat public. La DEPP : la hausse de la dépense d’éducation de l’État en 2025 est « principalement portée par une plus forte contribution au compte d’affectation spéciale pensions » (DEPP 2026). Un élève n’en a pas vu la couleur.
Le gouvernement lui-même. L’éditorial du rapport annexé au PLF 2027 (Direction du budget 2026) plaide que les retraites évincent les services publics, à partir de données de comptabilité nationale. Corrigées, elles montreraient un écart total plus faible, dont les retraites expliqueraient une part plus grande, et un recul de la dépense d’éducation plus marqué.
Les opérateurs. Les quatre points de 2025 coûtent environ 200 M€ par an aux universités, compensés à hauteur de 80 M€. AEFE : 66 M€ de reste à charge par an, dont la moitié répercutée sur les familles.
Les recrutements. Un titulaire coûte facialement bien plus cher qu’un contractuel à salaire égal : le taux fictif pousse à recruter des contractuels, ce qui dégrade encore la démographie du régime.
Conclusion
Appliquer sa propre règle, maintenant
Ni loi, ni décret, ni décision européenne. Trois gestes :
Enregistrer en cotisations imputées (D122) un taux économiquement significatif : actuariel, ou à défaut contributif, du type de celui de la Cour des comptes (44,1 % pour les civils).
Enregistrer le reste du financement de l’État en transfert entre administrations (D73), comme le prévoyait le § 6.346 de la base 95.
Publier les séries rétrapolées dès mai 2027, avec une note expliquant pourquoi le § 6.342 a cessé d’être appliqué.
Ce qui changerait, et ce qui ne changerait pas
Le solde public n’en serait pas modifié d’un euro. La dette non plus.
Seule changerait la répartition de la dépense : moins pour l’école, la défense ou la justice, plus pour les retraites.
C’est précisément pour cela que la question est politique. Raison de plus pour que la statistique publique ne la tranche pas par défaut, en reproduisant un bouclage budgétaire qu’elle jugeait elle-même « sans signification » il y a plus de vingt ans.